Wesentliche Punkte
- Gewinne aus dem Verkauf von Aktien in Spanien fließen in die Sparbasis der spanischen Einkommensteuer (IRPF) und werden mit 19 bis 28 Prozent besteuert, nicht mit dem Grenzsteuersatz Ihres Gehalts.
- Verluste können mit Gewinnen aus dem laufenden Jahr und sogar mit Dividenden innerhalb bestimmter Grenzen verrechnet werden, um die zu zahlende Summe zu reduzieren.
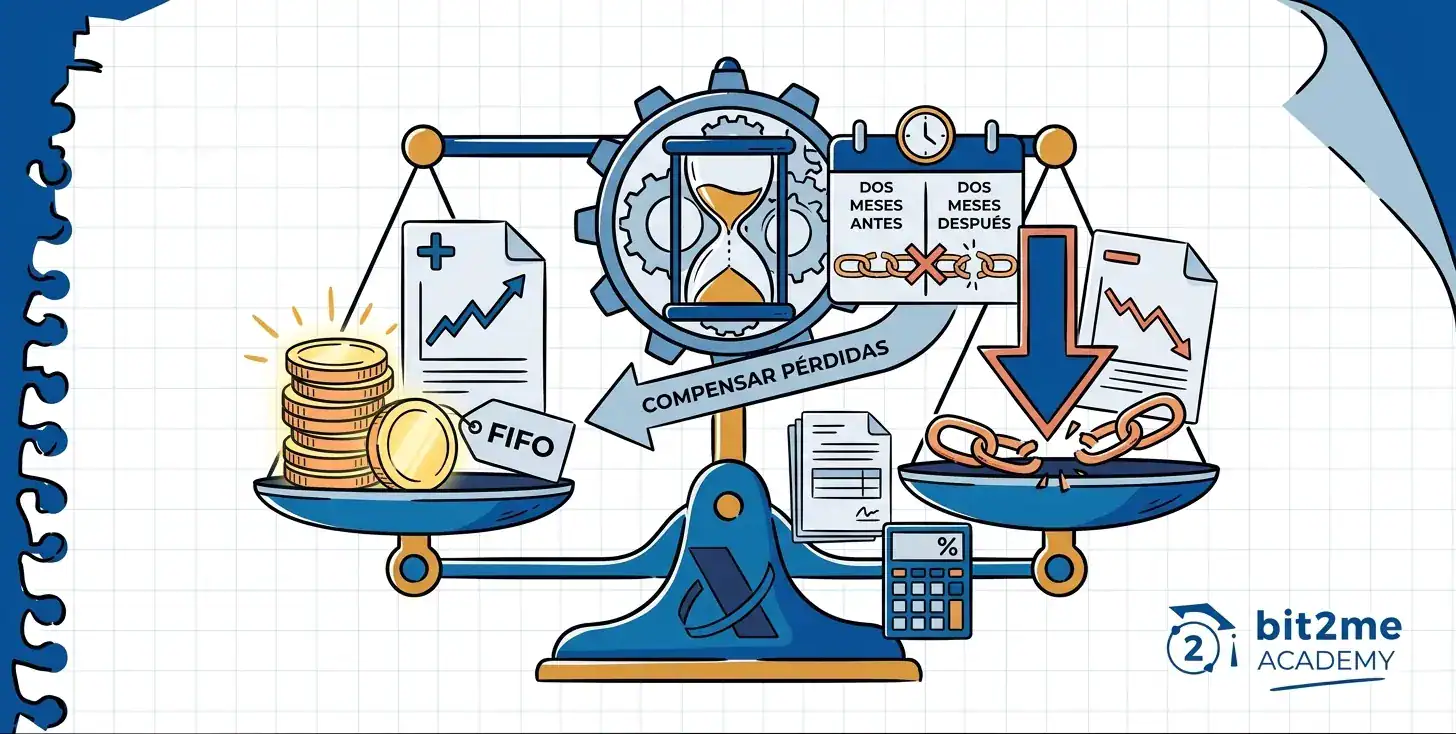
- Es gibt eine wenig bekannte Regel, die Zwei-Monats-Regel, die dazu führen kann, dass ein Verlust steuerlich nicht angerechnet wird, wenn man dasselbe Wertpapier zu früh wieder kauft.
- Der Zeitrahmen variiert je nach Vermögenswert – zwei Monate für Aktien und ETFs, ein Jahr für nicht börsennotierte Fonds – und blickt sowohl in die Zukunft als auch in die Vergangenheit.
Jedes Frühjahr, wenn die Steuersaison beginnt, stellen sich Tausende von Anlegern in Spanien dieselbe Frage: Wie hoch werden meine Steuern beim Verkauf meiner Aktien ausfallen? Und da ist noch eine zweite, eher unausgesprochene Frage, die sich nur diejenigen stellen, die bereits einen Schock erlitten haben: Warum lässt mich das Finanzamt einen Verlust nicht verrechnen, den ich für sicher hielt? Anders als Gehälter, die nach den allgemeinen Einkommensteuersätzen entsprechend der Einkommenshöhe besteuert werden, unterliegen Aktiengewinne eigenen Regeln im Rahmen der spanischen Einkommensteuer (IRPF). Diese Regeln beinhalten Steuerklassen, Fristen und eine Missbrauchsverhinderungsregel – die Zweimonatsregel –, die diejenigen überrascht, die sie nicht rechtzeitig kennen.
In diesem Artikel beleuchten wir die beiden Seiten der Aktienbesteuerung in Spanien: erstens die Spargrundlage, die Berechnung von Gewinnen und Verlusten, die aktuellen Steuerklassen und die Verlustverrechnung; zweitens ausführlich die Zweimonatsregel des Artikels 33.5 des spanischen Einkommensteuergesetzes (LIRPF), ihre genauen Fristen je nach Art des Vermögenswerts, die kostspieligsten Fehler von Anlegern und wie man einen Verkauf mit Verlust plant, damit dieser tatsächlich in der Steuererklärung berücksichtigt wird.
 bescheinigt
Was ist die Grundlage von Ersparnissen und warum ist das für den Anleger so wichtig?
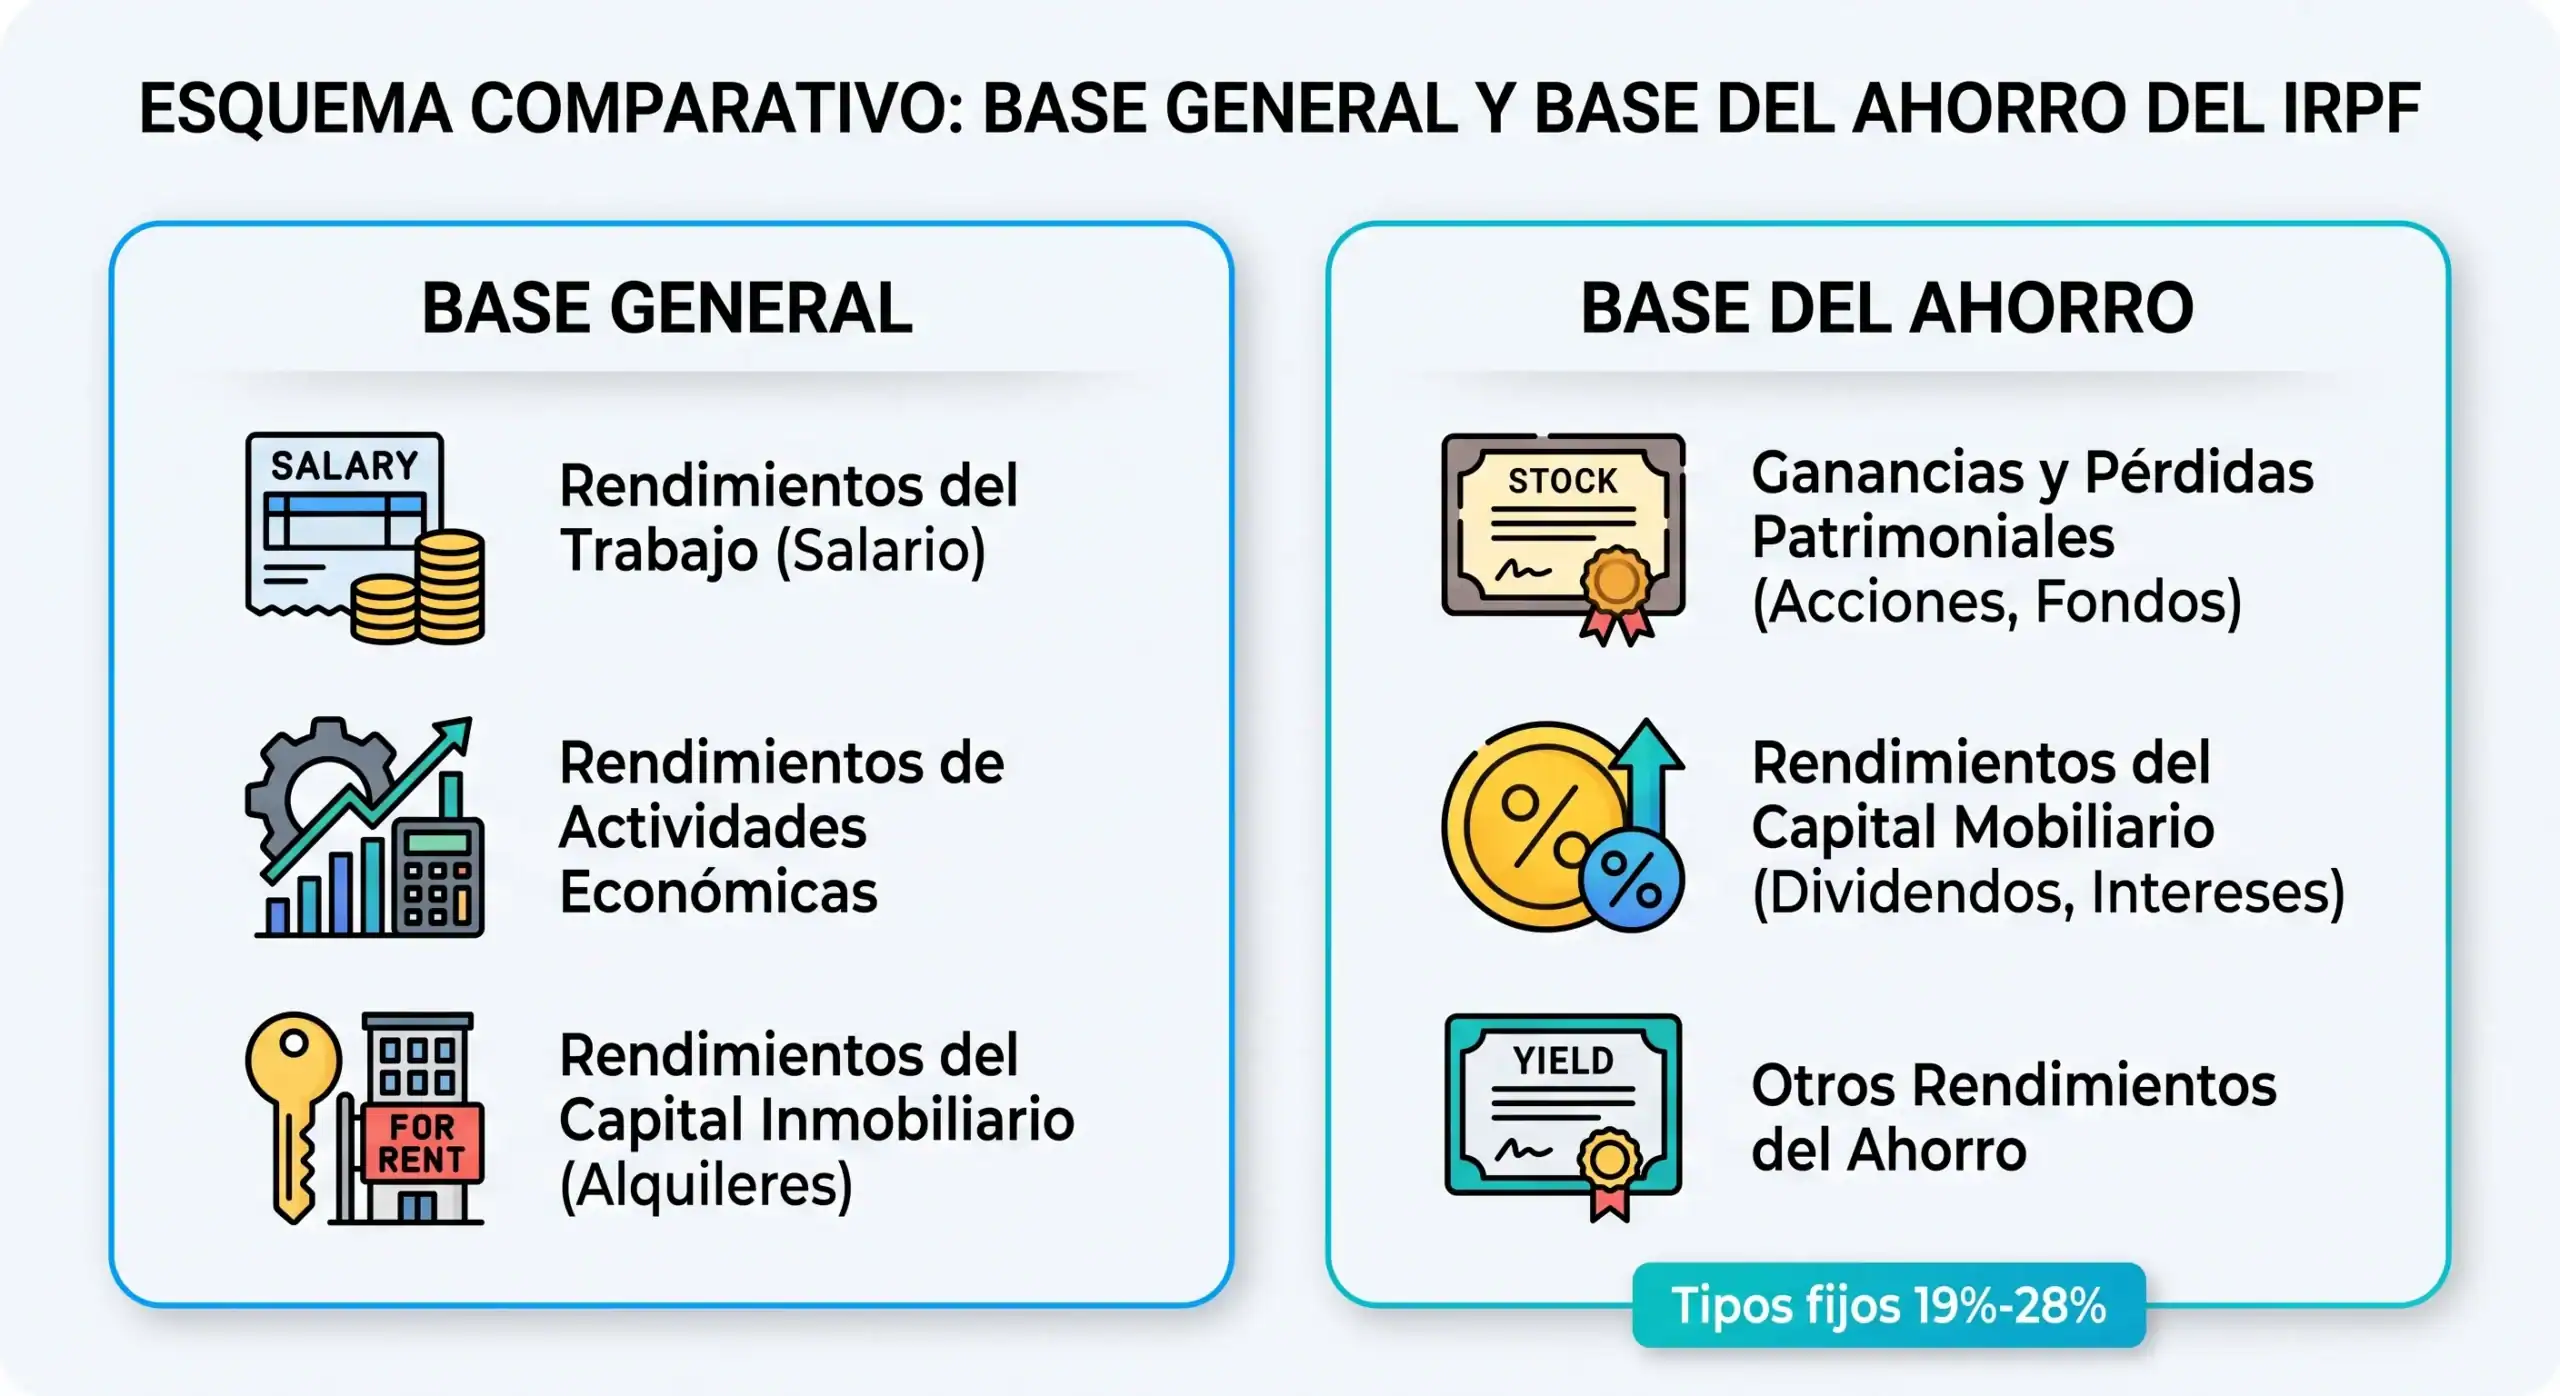
Die spanische Einkommensteuer (IRPF) unterteilt das Einkommen jedes Steuerzahlers in zwei Hauptkategorien: die allgemeine Steuerbemessungsgrundlage und die Sparsteuerbemessungsgrundlage. Zur allgemeinen Steuerbemessungsgrundlage gehören Gehälter, Einkünfte aus selbstständiger Tätigkeit und Mieteinnahmen. Sie wird nach einem progressiven Steuersatz besteuert, der in den höchsten Steuerklassen über 45 % betragen kann. Die Sparsteuerbemessungsgrundlage hingegen umfasst Kapitalgewinne und -verluste aus dem Verkauf von Vermögenswerten wie Aktien, Fondsanteilen oder Immobilien sowie Einkünfte aus beweglichem Kapital: Dividenden und Zinsen aus Produkten wie Sparkonten oder Anleihen.
Für Aktienanleger ist dies eine gute Nachricht, da sie die Besteuerung vereinfacht. Alle Gewinne aus dem Aktienverkauf werden unabhängig von Ihrem Gesamteinkommen als Kapitalertrag versteuert – und zwar zu den festen und progressiven Steuersätzen, die wir weiter unten erläutern, nicht zum persönlichen Steuersatz, der für Ihr Gehalt gelten würde. Diese Feinheit überrascht viele Börseneinsteiger, die fälschlicherweise annehmen, ihre Gewinne würden mit dem gleichen Steuersatz wie ihr Gehalt besteuert.
Wie werden Kapitalgewinne und -verluste berechnet? Die FIFO-Methode
Die Berechnung eines Kapitalgewinns oder -verlusts aus Aktienverkäufen basiert auf einer einfachen Formel: Vom Verkaufspreis werden der Kaufpreis und alle abzugsfähigen Kosten beider Transaktionen, wie beispielsweise Maklergebühren oder Börsengebühren, abgezogen. Ist das Ergebnis positiv, ergibt sich ein Kapitalgewinn; ist es negativ, ein Verlust. Angenommen, Sie kaufen Aktien für 10 € und verkaufen sie für 15 €, wobei Sie für die gesamte Transaktion 10 € an Gebühren zahlen: Ihr Nettogewinn beträgt nicht einfach 5 € pro Aktie, sondern ergibt sich aus der Differenz zwischen dem Bruttogewinn und den Gebühren. Dies ist ein hypothetisches Beispiel zur Veranschaulichung; die tatsächlichen Ergebnisse hängen von der individuellen Steuersituation des Steuerzahlers ab.
Wenn Sie dieselbe Aktie zu unterschiedlichen Zeitpunkten und Preisen mehrfach erworben haben, erlaubt Ihnen die spanische Steuerbehörde (Hacienda) nicht, die Reihenfolge des Verkaufs selbst zu bestimmen. Die spanischen Vorschriften schreiben für homogene Aktien das FIFO-Prinzip (First In, First Out) vor: Sie verkaufen also die Aktien, die Sie am längsten zurückliegend erworben haben, nicht die zuletzt gekauften.
Dieses Detail hat erhebliche praktische Konsequenzen, und zwar nicht nur für die Berechnung des Verkaufserlöses: Wie wir später sehen werden, bestimmt es auch, welche Käufe im Sinne der Zweimonatsregel als „Rückkäufe“ gelten. Nur durch eine sorgfältige Dokumentation Ihrer Transaktionen mit Datum und Preis jedes Kaufs lässt sich Ihr zu versteuerndes Einkommen vor dem Verkauf präzise abschätzen.
Spielt es eine Rolle, wie lange man die Aktien schon hält?
Einer der häufigsten Irrtümer erfahrener Anleger ist die Annahme, dass die Steuerbelastung von der Haltedauer der Aktien abhängt. Diese Unterscheidung gab es zwar in Spanien, sie entfiel jedoch mit der Steuerreform von 2015: Zuvor wurden Gewinne, die innerhalb eines Jahres erzielt wurden, anders besteuert als solche, die über einen längeren Zeitraum angesammelt wurden.
Nach den geltenden Bestimmungen besteht dieser Unterschied nicht mehr. Alle Kapitalgewinne aus dem Verkauf von Aktien zählen zu den Einkünften aus Kapitalanlagen und werden nach denselben progressiven Steuersätzen besteuert, unabhängig davon, ob die Aktien eine Woche oder zehn Jahre gehalten wurden. Die Haltedauer bleibt für andere Sachverhalte relevant, wie beispielsweise die FIFO-Methode oder die Zweimonatsregel, die wir später besprechen werden, bestimmt aber keinen anderen Steuersatz.
Dieser Punkt ist wichtig, da das historische Missverständnis weiterhin besteht. Wenn Sie Aktien verkaufen, die Sie jahrelang gehalten haben, sollten Sie keine Steuervorteile aufgrund des Alters erwarten: Ihr Gewinn wird genauso besteuert, als hätten Sie dieselben Aktien im selben Monat gekauft und verkauft.
Verluste mit Gewinnen ausgleichen: Wie es funktioniert und wo die Grenzen liegen
Nicht alle Börsengeschäfte verlaufen erfolgreich, und das spanische Einkommensteuergesetz (IRPF) sieht Mechanismen vor, um zu verhindern, dass Verluste steuerlich vollständig verloren gehen. Innerhalb desselben Steuerjahres werden Kapitalgewinne und -verluste aus dem Verkauf von Aktien direkt miteinander verrechnet: Erzielen Sie beispielsweise in einem Jahr Verluste in Höhe von 1.000 € und Gewinne in Höhe von 800 €, zahlen Sie Steuern auf 0 € und können die Verluste in Höhe von 200 € in die Folgejahre vortragen.
Es gibt auch eine Überschneidung zwischen zwei Kategorien der Sparbasis: Wenn nach Verrechnung Ihrer Verluste mit Ihren eigenen Kapitalgewinnen ein negativer Saldo verbleibt, können Sie diesen zur Minderung der Einkünfte aus beweglichem Kapital für das Jahr, wie z. B. Dividenden oder Zinsen, verwenden, wobei dies gemäß den Vorschriften von 2025 auf 25 % dieser Einkünfte begrenzt ist.
Verbleibt nach beiden Verrechnungen ein Verlust, können Sie diesen vortragen und in den folgenden vier Steuerjahren mit Gewinnen verrechnen. Dies ist kein automatischer Mechanismus der Finanzbehörden: Sie müssen den Verlust in jeder nachfolgenden Steuererklärung angeben, um dieses Recht nicht zu verlieren. Und genau hier kommt die Regel ins Spiel, die wir im Folgenden betrachten werden, denn nicht alle Verluste, die Sie auf diese Weise verrechnen würden, sind sofort steuerpflichtig.
Die Zweimonatsregel: Die Regelung gegen die Anwendung der Verlustverrechnung gemäß Artikel 33.5 des Einkommensteuergesetzes
Von allen Regeln zur Aktienbesteuerung ist die Zweimonatsregel wohl die unbekannteste und sorgt für die meisten Überraschungen bei der Steuererklärung. Sie findet sich in Artikel 33.5 des Einkommensteuergesetzes, wo sie fachsprachlich als „Verlustvortragsverhinderungsregel“ bezeichnet wird. Ihr Ziel ist es, zu verhindern, dass ein Anleger einen steuerlichen Verlust realisiert, ohne seine Marktposition tatsächlich zu verändern.
Der Mechanismus funktioniert folgendermaßen: Wenn Sie Wertpapiere mit Verlust verkaufen und innerhalb einer bestimmten Frist vor oder nach diesem Verkauf identische Wertpapiere – vom selben Emittenten und mit denselben Rechten – zurückkaufen, ist dieser Verlust zum Zeitpunkt des Verkaufs nicht steuerlich absetzbar. Er verschwindet nicht, sondern wird „geparkt“, bis Sie die zurückgekauften Aktien endgültig verkaufen, ohne sie innerhalb der festgelegten Frist erneut zurückgekauft zu haben; erst dann können Sie ihn geltend machen.
Es ist wichtig, jegliche Panikmache im Zusammenhang mit dieser Regel zu vermeiden. Es handelt sich weder um eine Strafe, noch bedeutet sie den dauerhaften Verlust des Verlustanspruchs, und sie verbietet auch nicht den Rückkauf: Die Steuerbehörden haben diese Regelung eingeführt, um zu verhindern, dass ein Vermögenswert verkauft wird, wenn er unter seinem Kaufpreis gehandelt wird, und anschließend fast sofort zurückgekauft wird, ohne dass sich die tatsächliche Marktposition dadurch verändert. Wenn Sie die gleiche Anlage weiterhin halten, geht das Gesetz davon aus, dass sich Ihre finanzielle Situation noch nicht so weit verändert hat, dass der Verlust bereits geltend gemacht werden muss.
Börsennotiert vs. nicht börsennotiert: die genauen Fristen
Die Zweimonatsfrist ist nicht einheitlich: Sie hängt davon ab, ob das Wertpapier an einem organisierten Markt gehandelt wird oder nicht. Bei börsennotierten Wertpapieren wie Aktien oder ETFs beträgt die Frist zwei Monate vor oder nach dem Verkauf mit Verlust. Bei nicht börsennotierten Wertpapieren, wie Anteilen an traditionellen Investmentfonds, verlängert sich die Frist auf ein Jahr vor oder nach demselben Verkauf.
Diese „Vorher-Nachher“-Feinheit überrascht die meisten, die zum ersten Mal mit der Regel in Berührung kommen: Der Zeitraum beginnt nicht mit dem Verkaufszeitpunkt und bezieht sich nicht nur auf die Zukunft, sondern auch auf die Vergangenheit. Wenn Sie vor Wochen Aktien eines Unternehmens gekauft haben und nun andere Aktien desselben Unternehmens mit Verlust verkaufen, kann die Regel dennoch greifen, obwohl der Rückkauf streng genommen nach dem Verkauf nie stattgefunden hat.
Und was ist mit ETFs? Die verwirrendste Nuance.
ETFs unterliegen der kurzfristigen, zweimonatigen Besteuerungsfrist, nicht der einjährigen. Der Grund dafür ist, dass ETFs wie Aktien an organisierten Märkten gehandelt und steuerlich als börsennotierte Wertpapiere und nicht als traditionelle Investmentfonds behandelt werden, obwohl sie eine zugrundeliegende Fondsstruktur aufweisen. Nicht börsennotierte Fonds hingegen profitieren von der steuerfreien Übertragungsregelung gemäß Artikel 94 des spanischen Einkommensteuergesetzes (LIRPF): Sie können Ihr Geld von einem Fonds in einen anderen übertragen, ohne dass bis zur endgültigen Rücknahme steuerpflichtige Einkünfte anfallen. ETFs genießen diese Vergünstigung nicht, da sie wie Aktien gehandelt werden.
Ein ETF vereint somit die Vor- und Nachteile beider Welten: Er hat die kürzere Haltefrist der Zweimonatsregel, was vorteilhaft ist, wenn Sie Ihre Position schnell wieder aufbauen möchten, bietet aber nicht die steuerliche Aufschiebung durch Übertragungen zwischen Fonds. Beim Handel mit nicht börsennotierten thesaurierenden Indexfonds gilt hingegen die längere Haltefrist von einem Jahr.
Was sind „homogene Werte“?
Ein weiteres Schlüsselkonzept sind „homogene Wertpapiere“. Das Gesetz betrachtet Vermögenswerte als homogen, die im Wesentlichen dasselbe repräsentieren: dasselbe Unternehmen, dieselbe ISIN, denselben Fonds. Beim Kauf eines anderen Vermögenswerts, selbst wenn dieser demselben Sektor angehört oder ein direkter Wettbewerber ist, findet die Regelung gegen die Anwendung des gleichen Rechts keine Anwendung, da keine Homogenität zwischen dem verkauften und dem gekauften Vermögenswert besteht.
Die häufigste Frage betrifft ETFs, die denselben Index abbilden, aber von verschiedenen Unternehmen verwaltet werden. Sind ISIN und Basiswert tatsächlich unterschiedlich, sollte die Regel grundsätzlich nicht greifen. Sind die Produkte jedoch nahezu identisch, entsteht ein Graubereich, der vorab mit einem Steuerberater besprochen werden sollte.
Ein praktisches Beispiel: wenn der Rückkauf teuer ist
Betrachten wir ein Zahlenbeispiel. Ein Anleger besitzt 500 Aktien der Firma X, die er zu je 20 € erworben hat (Gesamtkosten: 10.000 €). Im November verkauft er sie zu 15 € und erleidet dadurch einen Verlust von 2.500 €. Drei Wochen später kauft er dieselben Aktien zu 15,50 € zurück, in der Annahme, den Verlust damit ausgeglichen zu haben.
Das steuerliche Ergebnis ist, dass das Finanzamt die 2.500 € in der Steuererklärung nicht anrechnet, da der Rückkauf innerhalb der Zweimonatsfrist erfolgte. Der Verlust geht nicht verloren, sondern wird bis zum endgültigen Verkauf der neuen Aktien durch den Anleger aufgeschoben, ohne diese innerhalb der Frist zurückzukaufen. Hätte der Anleger im selben Jahr Kapitalgewinne in Höhe von 2.500 € aus anderen Transaktionen erzielt, die er verrechnen wollte, würden diese weiterhin zum geltenden Steuersatz gemäß der Einkommensteuerklasse für Sparer besteuert, ohne dass er seine Steuerlast durch den erwarteten Verlust mindern könnte. Bei nicht börsennotierten Wertpapieren beträgt die entsprechende Frist nicht zwei Monate, sondern ein Jahr vor oder nach dem Verkauf.
Wie deklariere ich Aktien in meiner Steuererklärung? Formular 198, Formular 100 und ausländische Broker
Die Angabe von Börsentransaktionen in Ihrer Einkommensteuererklärung (IRPF) erfordert dank der Meldepflichten von Finanzintermediären in der Regel keine aufwendigen manuellen Berechnungen. Broker und Plattformen, die in Spanien tätig sind, müssen die Transaktionen ihrer Kunden der spanischen Steuerbehörde (AEAT) mit dem Formular 198 melden. Daher sind viele Ihrer Transaktionen bereits im Entwurf Ihrer Steuererklärung enthalten, den die AEAT Ihnen jährlich zur Verfügung stellt.
Dennoch ist es ratsam, vor der Bestätigung der Erklärung eine Überprüfung vorzunehmen: Prüfen Sie, ob alle Ihre Transaktionen aufgeführt sind, und achten Sie besonders darauf, wenn Sie mit ausländischen Brokern gehandelt haben, da diese nicht immer so schnell melden wie inländische Broker; überprüfen Sie, ob die Beträge mit Ihren Aufzeichnungen übereinstimmen, einschließlich aller Verluste, die gemäß der Zweimonatsregel aufgeschoben wurden und bereits in diesem Jahr fällig sind; und falls Sie Unstimmigkeiten feststellen, füllen Sie die Felder für Kapitalgewinne und -verluste auf Formular 100 manuell aus.
Die genauen Felder im Formular 100 können von Jahr zu Jahr variieren. Daher empfiehlt es sich, den offiziellen AEAT-Leitfaden für das jeweilige Steuerjahr zu konsultieren. Eine übersichtliche Dokumentation – mit Daten, Preisen und Gebühren – vereinfacht diesen Prozess erheblich, egal ob Sie ihn selbst durchführen oder einen Steuerberater beauftragen.

Häufig gestellte Fragen zur Aktienbesteuerung und zur Zweimonatsregel


 Autor