Javier Pastor und Jesús Lorente, aus CLCrypto, sagen sie uns So melden Sie Kryptowährungen in Unternehmen beim Finanzministerium während eines interessanten Webinars wie z.B «Einsatz von Kryptowährungen in Unternehmen», um grundlegende Aspekte zu kennen, die bei der Anpassung unserer Unternehmen und ihrer Geschäftstätigkeit an den Kryptowährungssektor zu berücksichtigen sind.
Es beginnt um Bit2Me Steig jetzt in die Welt der Kryptowährungen ein! Melde dich ganz einfach an und erhalte über diesen Link 15 € GRATIS auf deinen ersten Einkauf. Warte nicht länger und werde Teil der Krypto-Revolution! Registrieren
Einsatz von Kryptowährungen in Ihrem Unternehmen
Das sagt zunächst Jesús Lorente „Unternehmen investieren zunehmend in Krypto, entweder indem sie diese direkt als Teil ihrer Investitionen verwalten, oder indem sie direkt Krypto-Tokens oder -Dienste generieren, oder schließlich, weil sie ihre Dienste in Kryptowährungen berechnen/bezahlen.“ Ein klarer Hinweis auf die zunehmende Akzeptanz von Kryptowährungen nicht nur auf persönlicher Ebene, sondern auch auf geschäftlicher und institutioneller Ebene. Als Finanztechnologie haben Kryptowährungen einen erheblichen Einfluss auf die Art und Weise, wie wir Geschäfte und Finanzoperationen abwickeln, nicht nur lokal und regional, sondern auch international.
Lorente fordert jedoch, auf eine gute Verwaltung dieser Vermögenswerte zu achten: „Wir müssen vorsichtig sein, wenn wir mit Geldbörsen/Geldbörsen operieren. Wenn es sich um eine persönliche Brieftasche handelt, sollten wir die Guthaben nicht mit denen des Unternehmens vermischen, da sich dies negativ auf die Rückverfolgbarkeit unserer Guthaben zum Finanzministerium auswirkt. Und hier beginnen wir, uns mit den grundlegenden Punkten für die ordnungsgemäße Verwendung und Verwaltung von Kryptowährungen in Unternehmen vertraut zu machen.
Vision von ICAC als Regulierungseinheit
Jeśus Lorente betont zunächst, dass die Bilanzierung von Kryptowährungen den Vorgaben des ICAC (Institute of Accounting and Auditing of Accounts) folgen muss. So teilt er uns mit, dass eine 2014 durchgeführte ICAC-Konsultation besagte, dass Kryptowährungen als „immaterielle Vermögenswerte“ oder „Vorräte“ bilanziert werden können. Letzteres, solange sich das Unternehmen dem Kauf und Verkauf des digitalen Vermögenswerts widmet, wohingegen, wenn das Unternehmen nur investiert, nur Ersteres verwendet werden sollte.
Es wird auch hervorgehoben, dass in einer weiteren Konsultation mit dem ICAC, diesmal jedoch im Jahr 2019, Licht ins Dunkel gebracht wurde, wie Kryptowährungen zu bilanzieren sind, falls ein Unternehmen eigene Token ausgibt. In diesem Fall stellt ICAC klar, dass sie als „gezählt werden müssen“Vorrat«, denn sie sollen beim Kauf und Verkauf in finanzielle Verfügbarkeit umgewandelt werden.
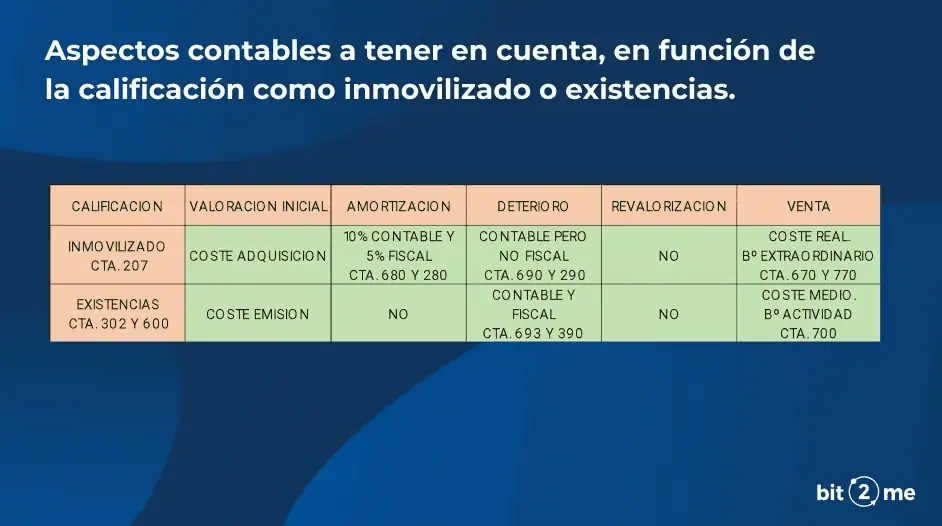
Nachdem dies alles geklärt ist, können wir die folgende Klassifizierung für die buchhalterischen Aspekte von Kryptowährungen in unseren Unternehmen vornehmen:
Analyse der Klassifizierung
Die vorherige Klassifizierungstabelle von Jesús Lorente kann uns viel Klarheit über die Buchhaltung und Steuerverwaltung unserer Kryptowährungen in Unternehmen bieten. Lassen Sie uns daher jeden ihrer Teile sorgfältig analysieren:
Klassifizierung
Wenn wir Kryptowährungen erwerben und diese als „immobilisierte Vermögenswerte“ verbuchen, muss ihre Verbuchung auf Konto 207 erfolgen. Wenn wir hingegen „Vorräte“ verbuchen, müssen diese in den Konten 302 und 600 verbucht werden.
Erste Einschätzung
Wenn wir in diesem Fall Kryptowährungen als Anlageform kaufen und diese als „Immobilisiert auf Konto 207“ verbuchen, müssen wir diesen Kauf mit den Anschaffungskosten verbuchen. Wenn wir beispielsweise 1 BTC für 20.000 € kaufen und ihn immobilisieren, müssen wir die Anschaffungskosten in der Buchhaltung verwenden.
Wenn wir hingegen ein Unternehmen sind, das einen Token ausgibt, müssen wir die Ausgabekosten dieses Tokens verwenden. Aber hier müssen wir besonders vorsichtig sein: Die Ausgabekosten sind nicht die Kosten oder der Wert des Tokens, wenn wir ihn auf dem Markt verkaufen, sondern die gesamten Kosten, die mit der Ausgabe des Tokens verbunden sind. Dazu gehören Forschung und Entwicklung für den Token, Gehälter, Infrastruktur und alle Kosten, die mit der Ausgabe des Tokens verbunden sind.
Amortisation
Wenn wir in diesem Fall mit Anlagevermögen arbeiten, können wir unsere Investition mit 10 % Buchhaltung und 5 % Steuer über die Konten 680 und 280 abschreiben. In den Vorräten können diese jedoch nicht abgeschrieben werden.
Dies ist ein einzigartiges Merkmal der Kryptowährungsbuchhaltung, insbesondere wenn es um Anlagevermögen geht, denn obwohl Kryptos sich im Laufe der Zeit nicht verschlechtern, können wir dieses Element nutzen, um unsere Investition im Laufe der Zeit zu amortisieren.
Verschlechterung
Denken Sie daran, dass es sich bei der Wertminderung um die Analyse des aktuellen Werts eines Vermögenswerts im Verhältnis zu seinem ursprünglichen Anschaffungswert handelt. Wir könnten zum Beispiel eine Immobilie für 1 Million Euro erwerben, aber nach einiger Zeit kann der Wert der Immobilie aufgrund der Verschlechterung auf 600 Euro sinken. Dieser Wertverlust ist die Verschlechterung der Immobilie selbst und kann berücksichtigt werden .
Im Falle des Erwerbs von Kryptowährungen in Unternehmen erfolgt die Wertminderung des Anlagevermögens buchhalterisch, aber nicht steuerlich, unter Verwendung der Konten 690 und 290. Wenn wir beispielsweise BTC für 60.000 € kaufen, ist dieser BTC zum Zeitpunkt der Steuererklärung jedoch buchhalterisch Da die BTC jetzt 20.000 € wert ist, können wir den Verlust am Ende unseres Geschäftsjahres verbuchen, aber wir können keine Steuern abziehen, es sei denn, der Besitz dieser BTC wird verkauft.
Dies gilt nicht, wenn wir über Aktien sprechen.
Aufwertung
In diesem Fall wird die Neubewertung sowohl für das Anlagevermögen als auch für die Vorräte nicht berücksichtigt.
Venta
Wenn wir in diesem Fall Anlagevermögen verkaufen, müssen wir die tatsächlichen Kosten des Vermögenswerts berücksichtigen und der Gewinn wird als außerordentlich auf den Konten 670 und 770 erfasst. Wenn wir wiederum Vorräte verkaufen, müssen wir die durchschnittlichen Kosten erfassen Der Vermögenswert und seine Vorteile werden auf Konto 700 erfasst.
Laden Sie hier das Webinar von Jesús Lorente und Javier Pastor herunter

Dem Finanzministerium melden: Formular 721 auf Geschäftsebene
«Modell 721 wirkt sich direkt auf Unternehmen aus», sagt Jeśus Lorente. Als Unternehmen und Einzelpersonen müssen wir sehen, wie viele Kryptowährungen wir außerhalb Spaniens haben, und ihre Bestände angeben. Allerdings macht das Modell einige Momente deutlich, in denen seine Darstellung nicht zwingend erforderlich ist:
- Wenn der Bestand weniger als 50.000 Euro beträgt.
- Bei juristischen Personen und Unternehmen ist die Angabe von 721 nicht erforderlich, wenn diese Bestände ordnungsgemäß identifiziert (sowohl in Token, Menge als auch Standort) und in der Unternehmensbuchhaltung ausgewiesen sind.
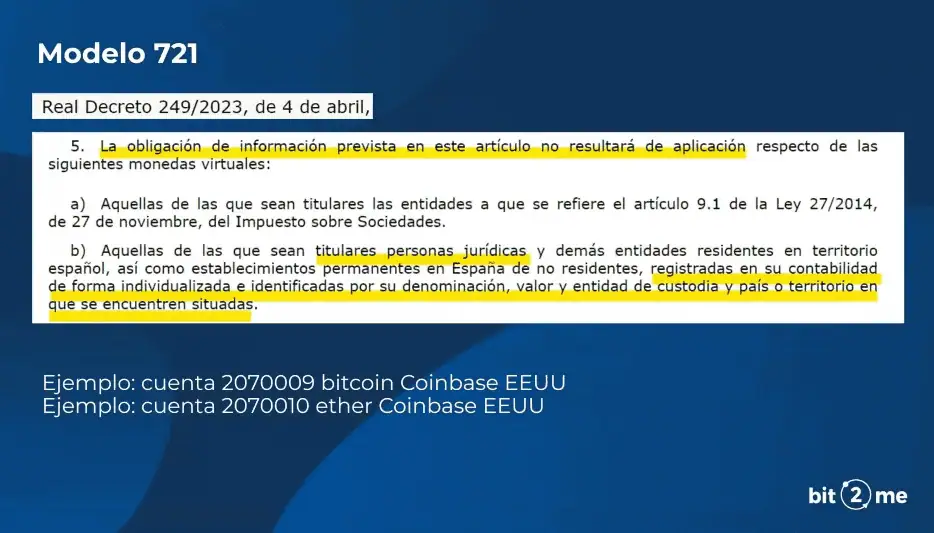
Aufgrund der Neuheit des Modells 721 wird auf jeden Fall damit gerechnet, dass viele Anfragen bezüglich der ordnungsgemäßen Verwendung und Präsentation des Modells eingehen werden, Informationen, die nützlich sein werden, um die Informationen dem Finanzministerium korrekt vorzulegen.
Unternehmenssteuern
In diesem Fall stellt Jesús Lorente das klar «In einem Unternehmen zahlen Sie immer die gleiche Steuer: 25%». Bei natürlichen Personen ändert sich dies jedoch je nach Tätigkeit. Die Steuerprozentsätze können Sie der folgenden Box entnehmen:
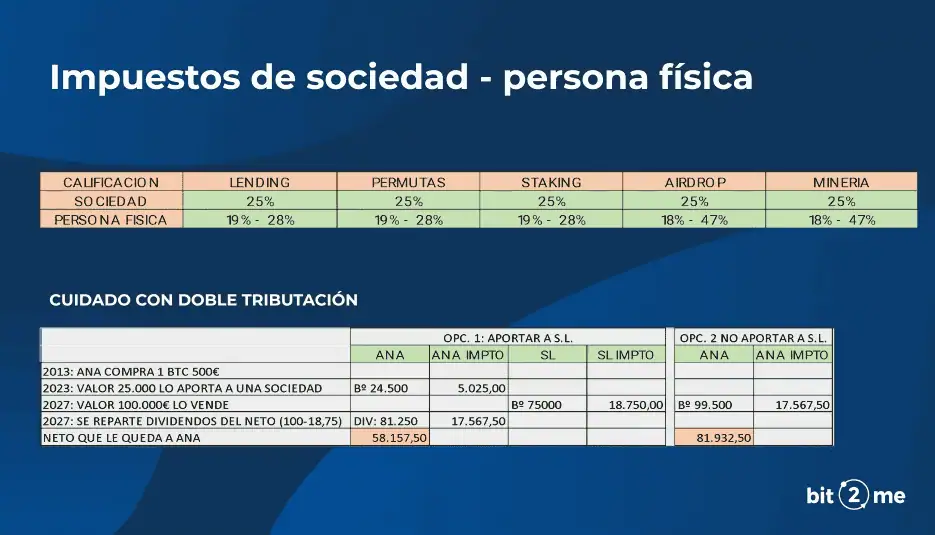
In jedem Fall müssen wir eine Doppelbesteuerung, wie im Beispiel gezeigt, vermeiden, da wir dadurch Verluste erleiden könnten.
Bezahlung von Mitarbeitern mit Kryptowährungen
«Mitarbeiter mit Kryptowährungen zu bezahlen ist legal»sagt Jesús Lorente. Es ist jedoch zu berücksichtigen, dass er nicht höher als 30 % sein darf, da es sich um eine Sachleistung handelt und daher gesetzlich auf diesen Prozentsatz begrenzt ist.
Zahlungen in Kryptowährungen können sowohl für Unternehmen als auch für Arbeitnehmer positiv sein. Einerseits erweitert das Unternehmen das Spektrum an Beschäftigungsmöglichkeiten, die es sowohl lokal als auch international nutzen kann, während die Mitarbeiter als Vergütung einen Vermögenswert erhalten können, der sich im Laufe der Zeit aufwerten kann und ein wichtiges Sparguthaben für ihre finanzielle Stabilität darstellt.
Für den Fall, dass die Zahlung über eine Servicerechnung erfolgt, kann das Unternehmen 100 % davon bezahlen, sofern keine anderen gesetzlichen Bestimmungen bestehen, die diese Art des Umtauschs verhindern, sowohl seitens des Unternehmens (in Spanien) als auch das Serviceunternehmen (in Spanien oder einem anderen Land).
Gegenwärtige und zukünftige Regulierung
Es kommen Regulierungen für den Kryptosektor und eine Anpassung daran ist für Unternehmen unerlässlich. Einerseits sind die Vorschriften und Empfehlungen des ICAC und des Finanzministeriums unerlässlich, damit Unternehmen Buchhaltungs- und Steuerzahlungen im Zusammenhang mit Kryptowährungen legal und sicher abwickeln können. Hinzu kommt die Einführung von MiCA und ähnlichen Vorschriften im Rest der Welt.
Die Wahrheit ist, dass Vorschriften ein präsenter Bestandteil des Ökosystems sein werden und Unternehmen im Kryptosektor diese befolgen müssen, um Bußgelder oder rechtliche/steuerliche Verfahren zu vermeiden, die den guten Betrieb des Unternehmens beeinträchtigen könnten.
Ohne Zweifel eine Reihe von Daten und Informationen, die uns sehr dabei helfen können, unsere Kryptowährungen in Geschäftsräumen gut zu verwalten und zu kontrollieren.

 Autor