


Wesentliche Punkte
- Ein Firmen-Kryptokonto, das gemäß MiCA betrieben wird, erfordert die Zusammenarbeit mit einem autorisierten Anbieter wie beispielsweise einem PSC, der von der CNMV in Spanien beaufsichtigt wird.
- Für den Zugang ist ein vollständiger KYB-Prozess erforderlich: Identifizierung des Unternehmens, wirtschaftlich Berechtigte, Vertretungsbefugnisse und Herkunft der Gelder.
- Es dient der Abwicklung von Treasury-, Zahlungs- oder OTC-Geschäften, und jeder Anwendungsfall erfordert eine eigene Depotanalyse und interne Kontrollen.
- Der regulatorische Rahmen reduziert die Rechtsunsicherheit, beseitigt aber weder die Volatilität noch das operationelle Risiko, das Krypto-Assets innewohnt.
Immer mehr europäische Unternehmen integrieren Krypto-Assets in ihre Finanzgeschäfte, sei es zur Diversifizierung ihrer Finanzlage, zur Erleichterung internationaler Zahlungen oder zur Betreuung von Kunden, die bereits mit digitalen Assets handeln. Diese Entwicklung fällt zeitlich mit der Umsetzung der Verordnung (EU) 2023/1114, bekannt als MiCA (Märkte für Krypto-Assets), zusammen, die ab 2024 einen harmonisierten Rahmen für Krypto-Asset-Dienstleister in der Europäischen Union schafft. Für Unternehmen ändert sich dadurch die Ausgangslage: Krypto-Asset-Konten von Unternehmen unterliegen nicht mehr ausschließlich kommerziellen Kriterien, sondern einem regulatorischen Rahmen, der Verifizierung, Verwahrung und interne Kontrollen vorschreibt, die denen anderer regulierter Finanzdienstleistungen entsprechen.
Dieser Leitfaden fasst die wichtigsten Informationen zusammen, die Finanz-, Treasury- oder Managementverantwortliche vor der Eröffnung eines geschäftlichen Krypto-Kontos gemäß MiCA kennen sollten: den Geltungsbereich der Verordnung, die Anforderungen an die Identifizierung von Unternehmen (KYB), die Verwahrungs- und internen Kontrollvorschriften sowie die häufigsten Anwendungsfälle in Unternehmen. Der Artikel dient als Ausgangspunkt für den B2B-Inhaltsbereich. Bit2Me AcademyDie folgenden Abschnitte verweisen auf spezifische Leitfäden zu Treasury, Verwahrung, OTC, Zahlungen, Buchhaltung und API für diejenigen, die tiefer in die einzelnen Bereiche einsteigen möchten.
Was bedeutet es für ein Unternehmenskonto, dass es den Bestimmungen des MiCA unterliegt?
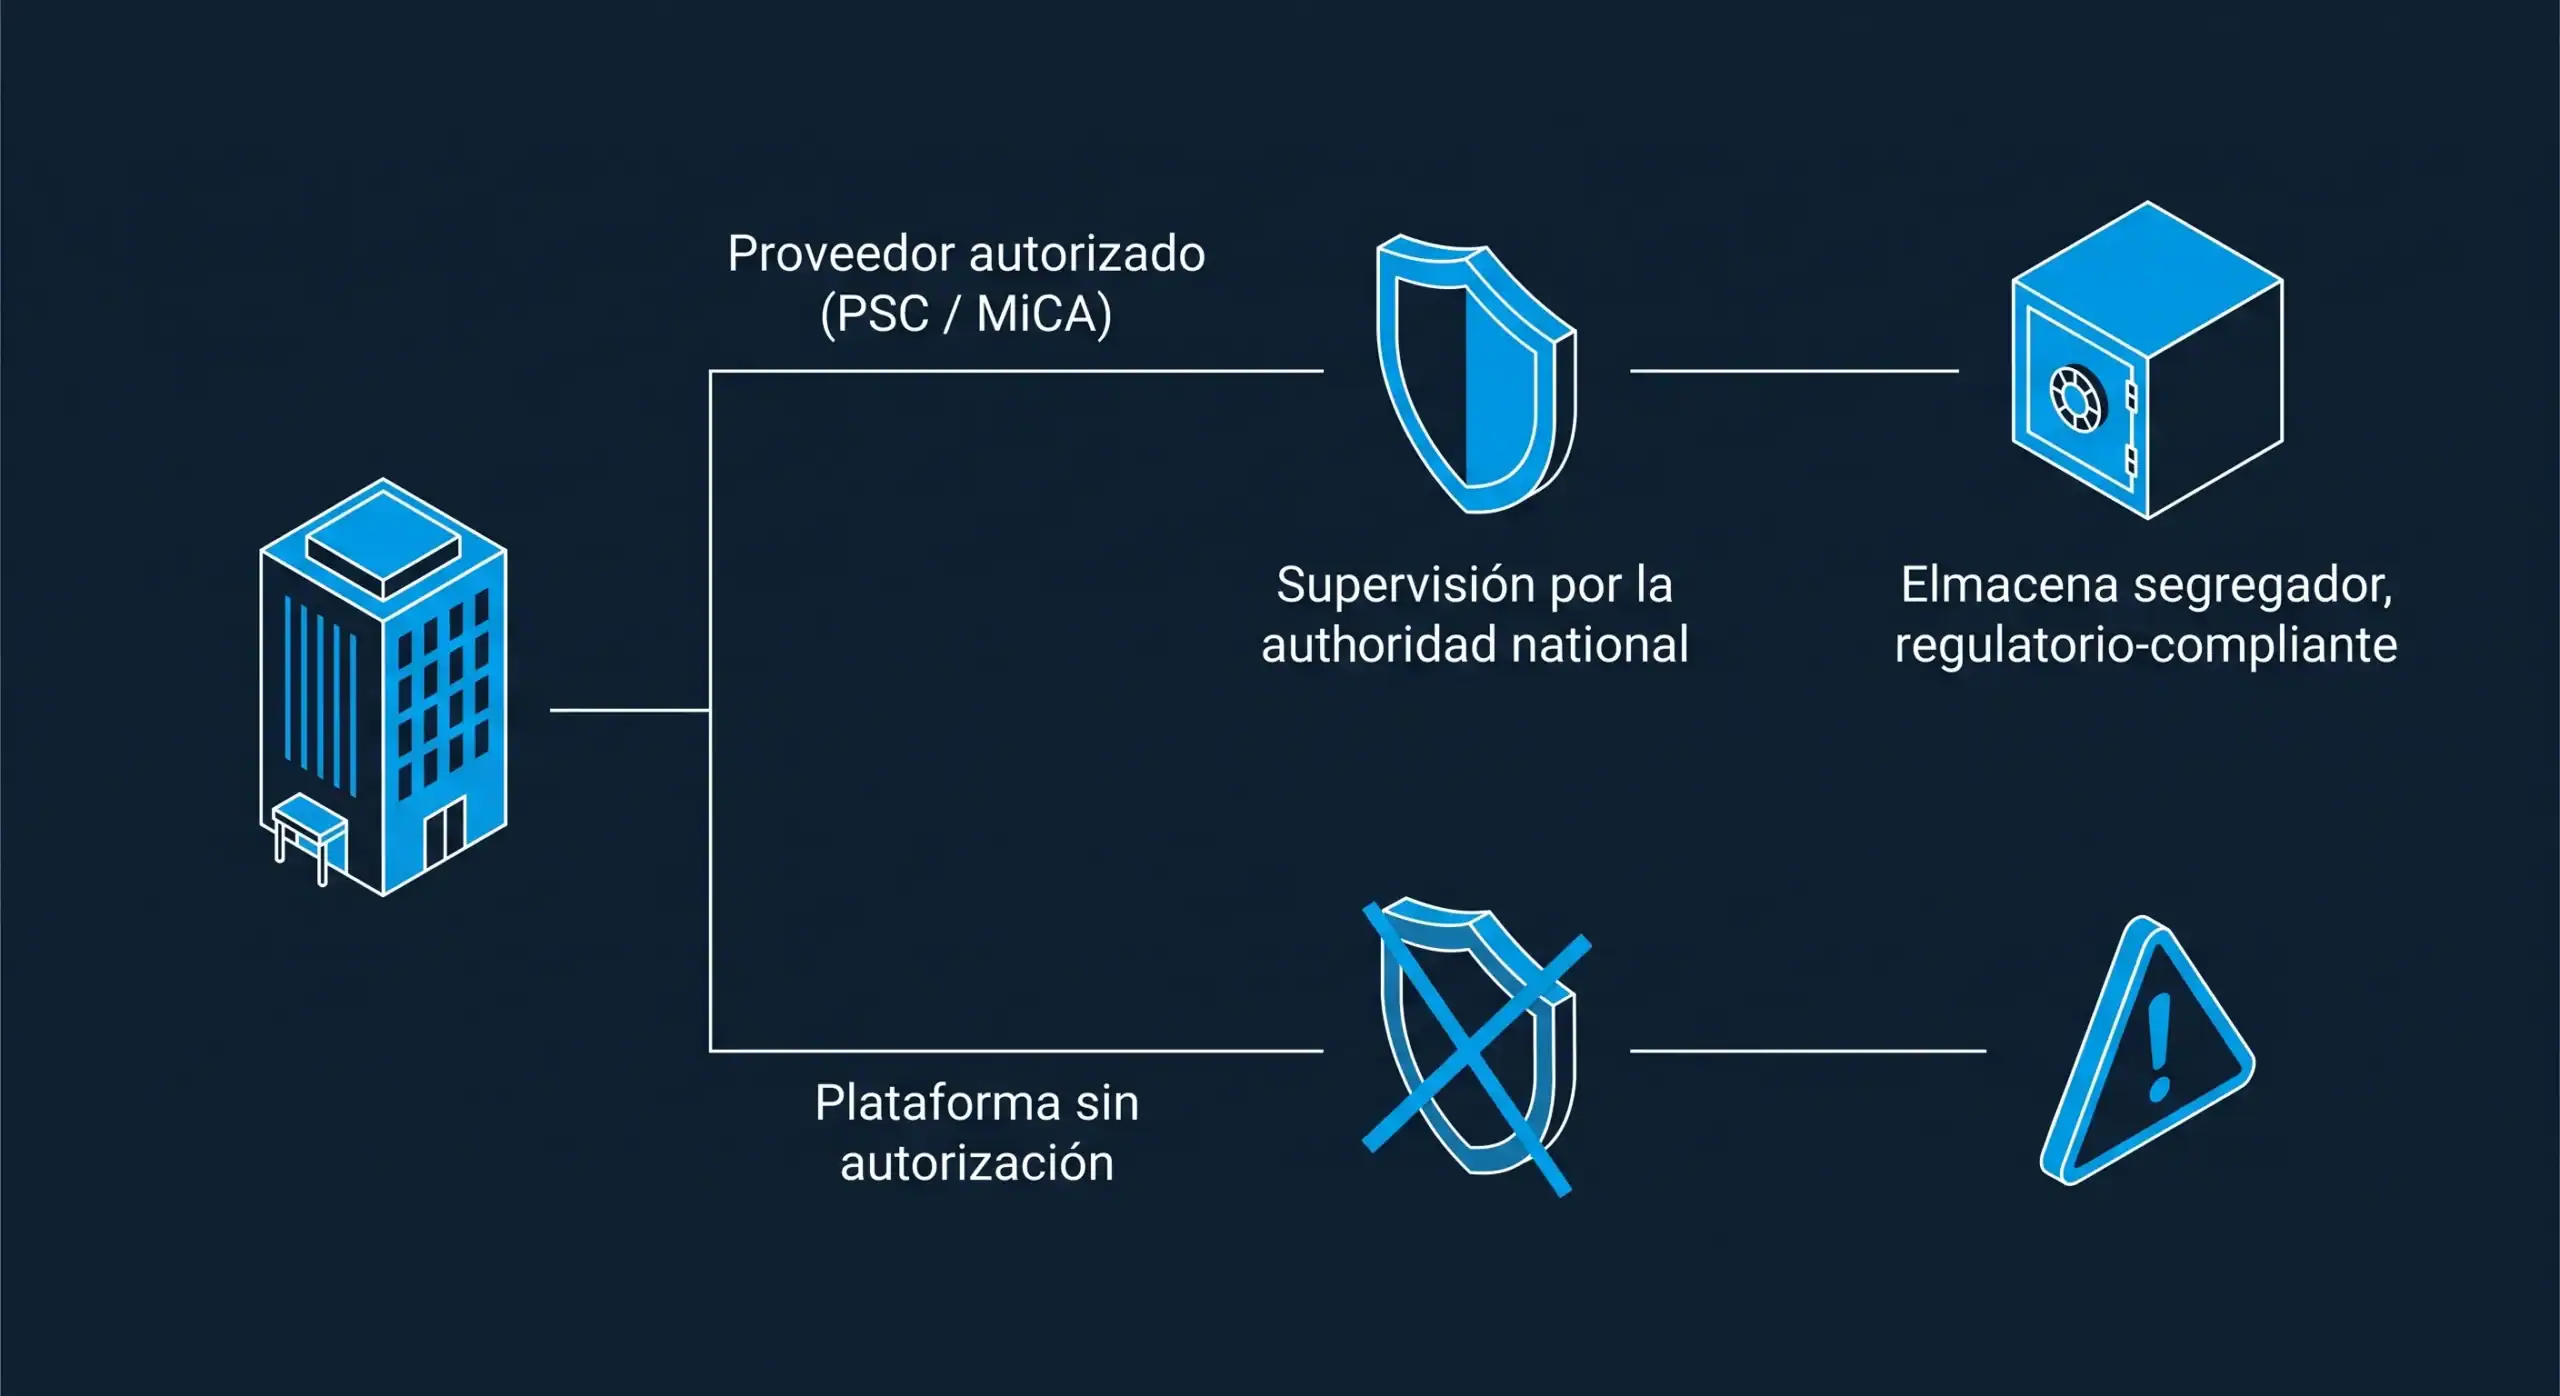
Die MiCA ist die europäische Verordnung, die die Ausgabe und Bereitstellung von Dienstleistungen im Zusammenhang mit Krypto-Assets in den 27 Mitgliedstaaten regelt. Gemäß diesem Rahmenwerk muss jedes Unternehmen, das die Verwahrung, den Handel oder die Verwaltung von Krypto-Assets für Dritte anbietet, als autorisierter Krypto-Asset-Dienstleister (CSP) agieren und der Aufsicht der zuständigen nationalen Behörde unterliegen; in Spanien ist dies die spanische Wertpapieraufsichtsbehörde (CNMV). Für das Kundenunternehmen bedeutet dies, dass das Unternehmen, bei dem es sein Firmenkonto eröffnet, mit einem autorisierten Anbieter und nicht mit einer Plattform außerhalb dieses Regulierungsrahmens verbunden sein muss.
Die Nutzung der MiCA-Richtlinien bringt für den Anbieter spezifische Verpflichtungen mit sich: Trennung der Kundengelder von der eigenen Bilanz, Verfahren zum Forderungsmanagement, Richtlinien zur Unternehmensführung und Mindestkapitalanforderungen. Für das nutzende Unternehmen bedeuten diese Verpflichtungen eine bessere Nachverfolgbarkeit von Transaktionen, strengere Onboarding-Prozesse und eine formalisierte Vertragsbeziehung mit dem Anbieter anstelle einer einfachen Nutzerregistrierung. Bei der Bewertung eines Firmenkontos für Kryptowährungen muss das Unternehmen klar zwischen dem regulatorischen Rahmen des Anbieters und seinen eigenen internen Governance-Verpflichtungen unterscheiden.
Es ist wichtig zu beachten, dass die MiCA die PSC reguliert; sie selbst verlangt jedoch nicht, dass das Kundenunternehmen eine spezielle Lizenz für die Führung von Krypto-Assets in seiner Bilanz benötigt. Das Unternehmen unterliegt weiterhin seinen eigenen Rechnungslegungs-, Steuer- und Corporate-Governance-Pflichten, die in späteren Abschnitten dieses Leitfadens erläutert werden. Seit August 2026 haben die meisten Mitgliedstaaten den Übergang zum in der Verordnung (EU) 2023/1114 vorgesehenen Zulassungsregime abgeschlossen. Die Zusammenarbeit mit einer zugelassenen PSC ist daher für jedes Unternehmen, das Krypto-Assets in der Europäischen Union bilanziell verwaltet, zum Standard geworden.
KYB und Unternehmensdokumentation: Was das Unternehmen vorbereiten sollte
Die Unternehmensverifizierung, auch bekannt als KYB (Know Your Business), ist der erste Filter, den jeder autorisierte Anbieter vor der Aktivierung eines Firmenkontos anwendet. Im Gegensatz zur Verifizierung eines Privatkunden analysiert KYB die gesamte Unternehmensstruktur: Identifizierung der juristischen Person, wirtschaftlich Berechtigte mit bedeutenden Anteilen, aktuelle Vollmachten und die Herkunft der zu handelnden Gelder.
Für die Beantragung eines solchen Kontos sind in der Regel folgende Unterlagen erforderlich: Gründungsurkunde, Nachweis über die wirtschaftlich Berechtigten, Angaben zu Geschäftsführern und Bevollmächtigten sowie gegebenenfalls ein Organigramm, wenn Muttergesellschaften oder zwischengeschaltete Unternehmen vorhanden sind. Der Anbieter benötigt außerdem Informationen zur wirtschaftlichen Tätigkeit des Unternehmens und zum vorgesehenen Zweck des Kontos, beispielsweise für Finanztransaktionen, Zahlungen an Lieferanten oder die Verwaltung von digitalen Vermögenswerten, die von Kunden stammen.
Dieser Prozess kann je nach Unternehmensgröße, Sitzland und Komplexität der Eigentümerstruktur variieren. Da KYB ein umfassendes Thema mit eigenen praktischen Implikationen ist, geht dieser Artikel nicht auf alle Szenarien ein: Der spezifische KYB-Leitfaden dieses Clusters beschreibt detailliert die erforderlichen Dokumente, typischen Zeitpläne und die von den Compliance-Teams angewandten Kriterien.
Institutionelle Verwahrung und interne Kontrollen, die das Unternehmen verlangen muss
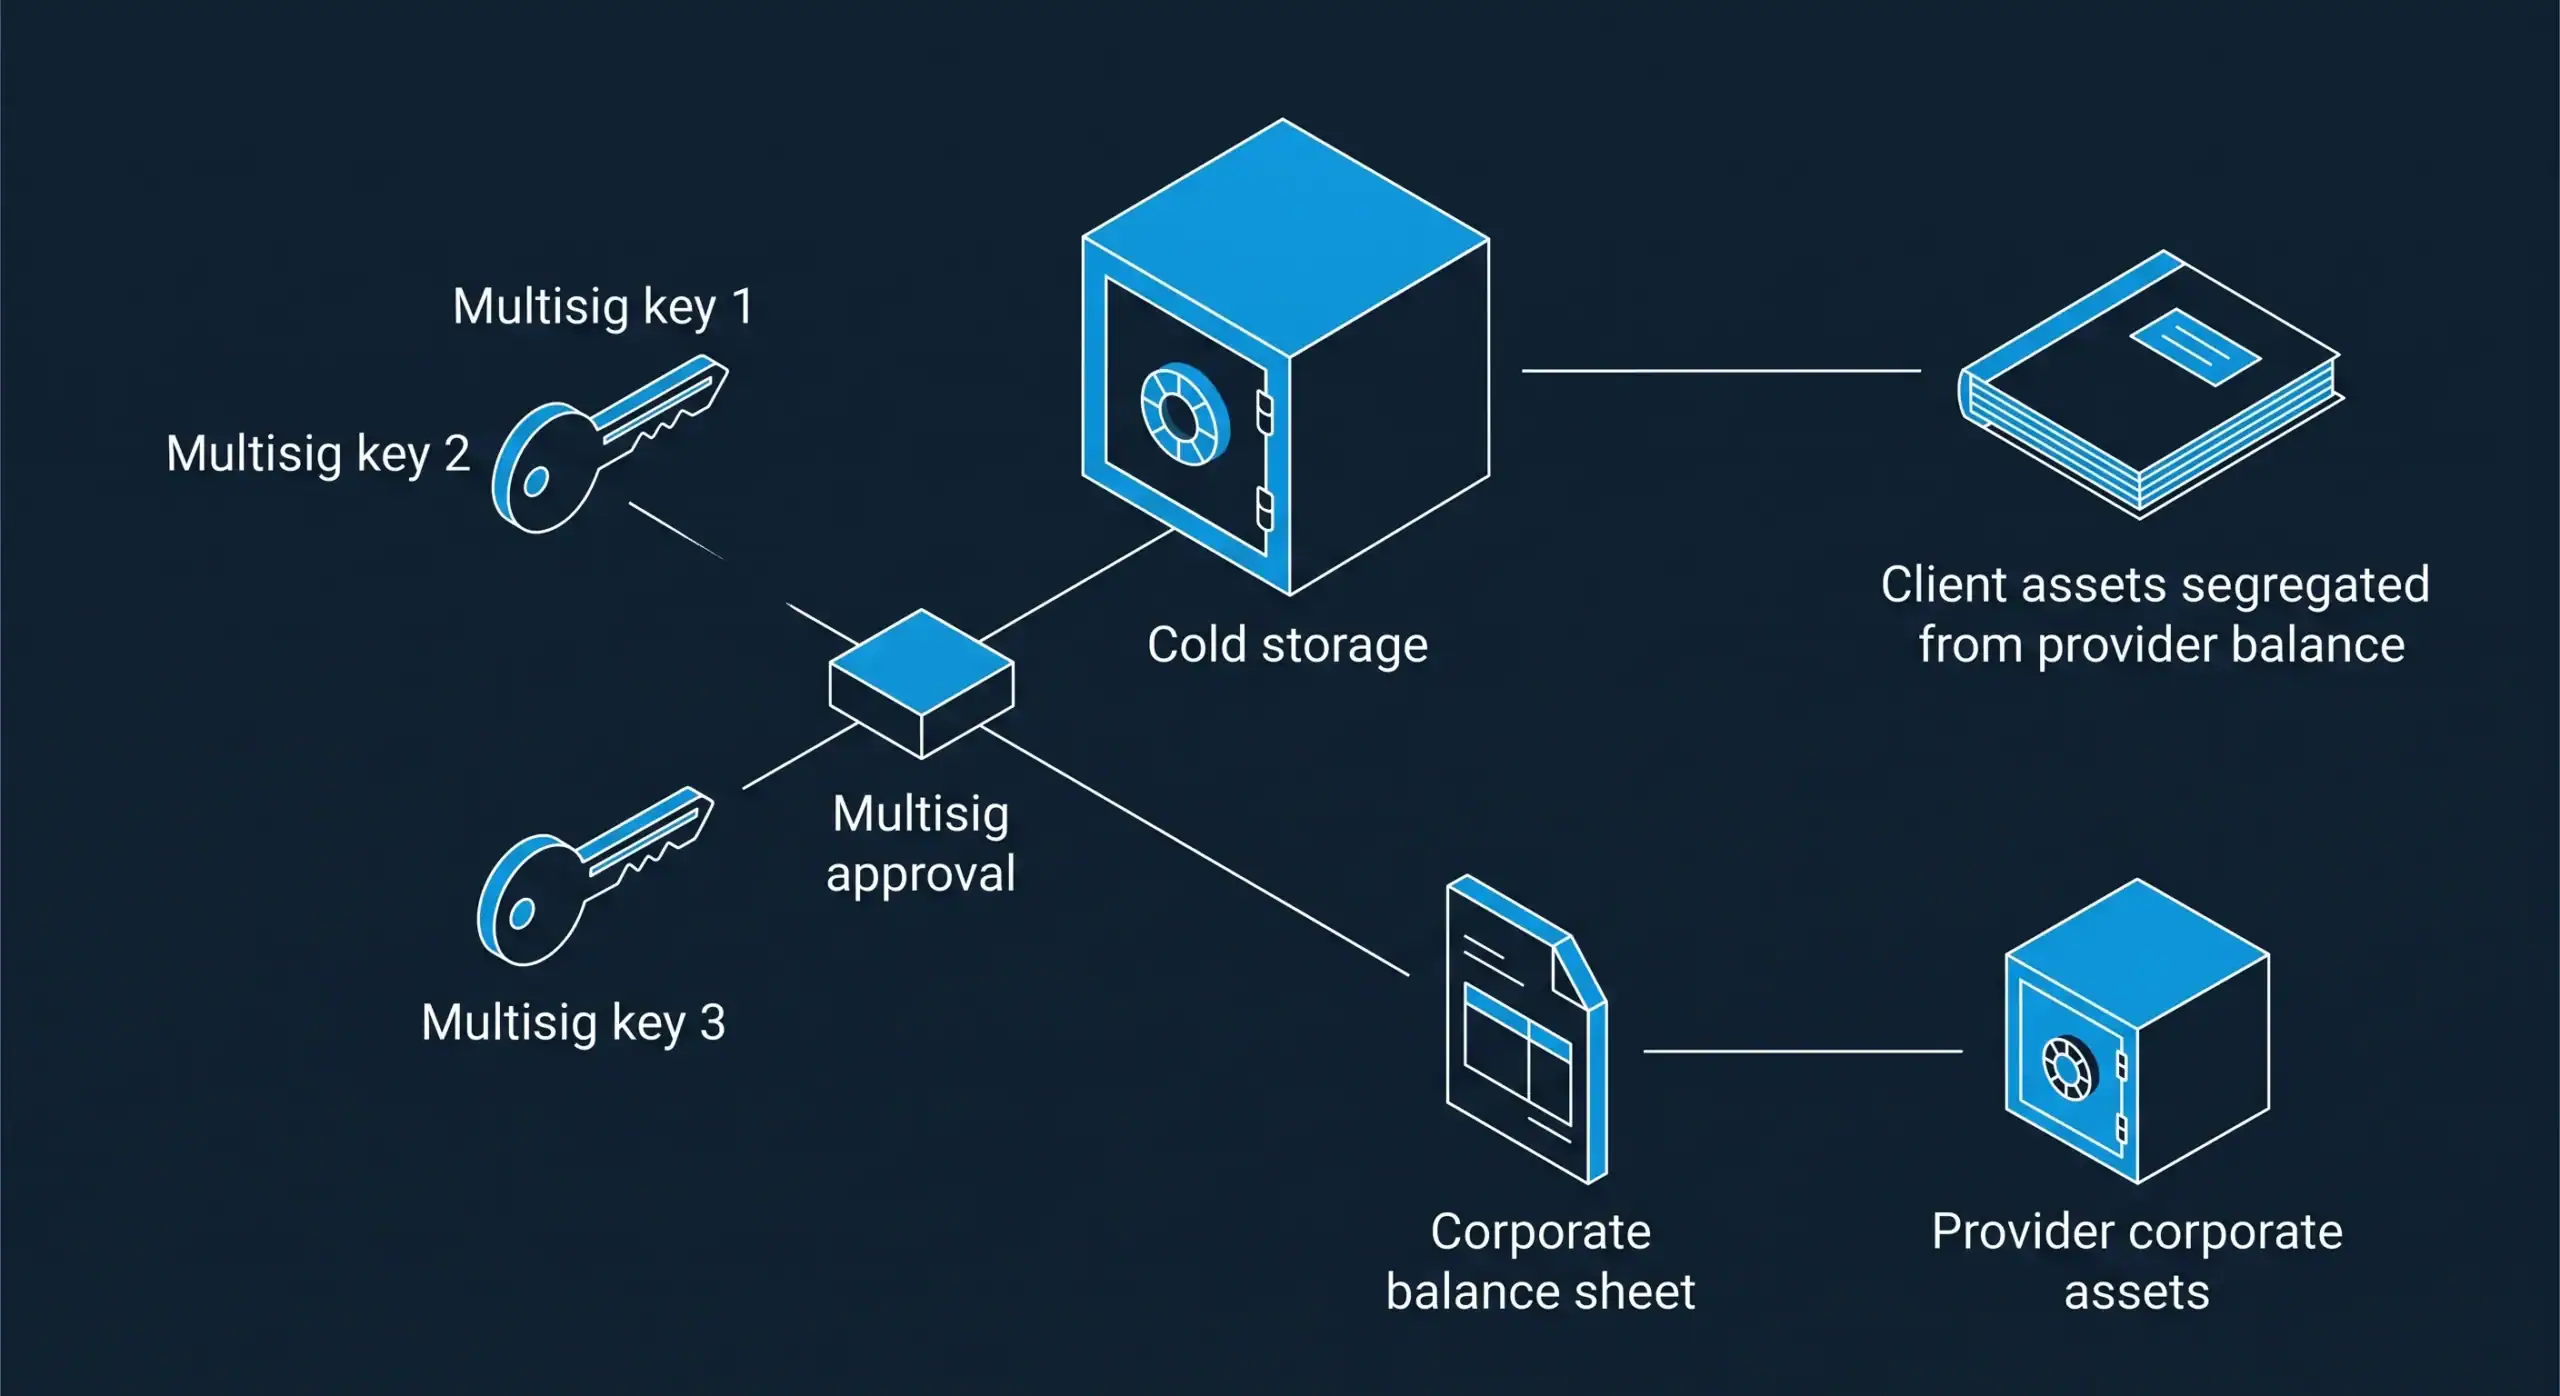
Die Verwahrung ist einer der wichtigsten Aspekte, die ein Unternehmen bei der Wahl eines Anbieters für sein Firmenkonto berücksichtigen sollte. Gemäß MiCA sind autorisierte Anbieter verpflichtet, die Krypto-Assets ihrer Kunden getrennt von ihrer eigenen Bilanz zu führen und dokumentierte Sicherheitsrichtlinien sowie Notfallpläne für operative Zwischenfälle zu implementieren. Dies reduziert das Risiko, dass die Vermögenswerte des Unternehmens im Falle finanzieller Schwierigkeiten des Anbieters mit denen des Anbieters verwechselt werden.
Aus technischer Sicht kombiniert die institutionelle Verwahrung verschiedene Mechanismen: Offline-Speicherung des Großteils des Guthabens, Multi-Signatur-Verfahren, die die Zustimmung mehrerer Parteien zur Autorisierung von Transaktionen erfordern, und regelmäßige Sicherheitsüberprüfungen der Infrastruktur zum Schutz der privaten Schlüssel. Keiner dieser Mechanismen allein beseitigt das mit Krypto-Assets verbundene Betriebs- oder Marktrisiko; er reduziert jedoch das Risiko eines unbefugten Zugriffs oder Schlüsselverlusts, welches ein eigenständiges Risiko darstellt.
Intern muss das Unternehmen vor der Kontonutzung eigene Kontrollmechanismen definieren: Funktionstrennung zwischen denjenigen, die Transaktionen initiieren und genehmigen, Transaktionslimits pro Nutzer oder pro Transaktion, eine revisionssichere Dokumentation jeder Transaktion sowie ein dokumentiertes Verfahren zum Umgang mit Sicherheitsvorfällen. Diese internen Kontrollen liegen in der Verantwortung des Unternehmens, nicht des Anbieters, und werden üblicherweise von der internen Revision oder dem Risikoausschuss geprüft, bevor die operative Nutzung des Kontos genehmigt wird.
Die Kombination aus institutioneller Verwahrung durch den Anbieter und robusten internen Kontrollen des Unternehmens ermöglicht die Integration des Kontos in bestehende Governance-Prozesse, anstatt es als Ausnahme außerhalb der Standardkontrollen zu betreiben. Zukünftige Leitfäden dieser Reihe werden die institutionelle Verwahrung von Krypto-Assets detaillierter und mit mehr technischen und operativen Informationen beleuchten.
Manche Anbieter bieten über die Mindestanforderungen von MiCA hinausgehende Deckungen für die von ihnen gehaltenen Vermögenswerte an. Besteht eine solche Deckung, sollte das Unternehmen deren Bedingungen, Limits und Ausschlüsse detailliert prüfen, anstatt anzunehmen, dass sie die eigenen internen Genehmigungs- und Überwachungsmechanismen ersetzt.
 bescheinigt
Risiken und Einschränkungen, die das Unternehmen berücksichtigen muss
Wie jede unternehmerische Finanzentscheidung birgt auch das Halten oder Handeln von Krypto-Assets Risiken, die das Unternehmen explizit bewerten und nicht als gegeben hinnehmen muss. Das erste Risiko ist die Volatilität: Der Wert von Krypto-Assets kann innerhalb kurzer Zeiträume erheblich schwanken und sich direkt auf etwaige in diesen Assets gehaltene Barreserven auswirken. Dieser Artikel bietet keine Prognosen zur zukünftigen Wertentwicklung von Krypto-Assets und gibt auch keine Hinweise darauf. Unternehmensentscheidungen sollten nicht auf der Erwartung von Wertsteigerungen basieren.
Ein zweites Risiko ist operativer Natur: Fehler im Management privater Schlüssel, Mängel in internen Genehmigungsprozessen oder Sicherheitsvorfälle in der Infrastruktur des Anbieters können zum Verlust des Zugriffs auf Gelder führen. Ein drittes Risiko ist das Kontrahentenrisiko, das mit der finanziellen und regulatorischen Stabilität des gewählten Anbieters zusammenhängt. Daher ist die Überprüfung seiner Autorisierung als Zahlungsdienstleister gemäß MiCA keine bloße administrative Formalität, sondern ein echter Risikofilter. Zudem besteht bei Transaktionen mit hohem Volumen, insbesondere auf OTC-Märkten, ein Liquiditätsrisiko, da die Ausführung andere Bedingungen erfordern kann als bei einer Standardorder.
Keines dieser Risiken verschwindet durch den Betrieb unter einem regulierten Rahmen wie MiCA. Der Rahmen reduziert zwar die rechtliche und operative Unsicherheit, beseitigt aber nicht die Volatilität und das inhärente Risiko von Krypto-Assets als Anlageklasse. Das Unternehmen muss diese Nuance daher in alle seine internen Richtlinien einbeziehen.
Anwendungsfälle im Unternehmen: Treasury, Zahlungsverkehr und OTC-Geschäfte
Das Interesse von Unternehmen an Kryptowährungen ist nicht einheitlich: Es variiert je nach Branche, Unternehmensgröße und finanziellen Zielen. Unternehmen, die solche Konten eröffnen, tun dies in der Regel, um spezifische betriebliche Bedürfnisse zu decken, nicht aus spekulativen Gründen. Die drei häufigsten Anwendungsfälle im Unternehmensbereich sind Treasury-Management, Zahlungsabwicklung und außerbörsliche (OTC-)Marktgeschäfte.
Im Bereich Corporate Treasury verwahren einige Unternehmen einen Teil ihrer digitalen Vermögenswerte – erwirtschaftet im Rahmen ihrer Geschäftstätigkeit oder erworben im Rahmen ihrer Finanzstrategie – in professioneller Verwahrung. Diese unterliegen denselben Kontrollkriterien wie alle anderen Bilanzposten. Im Zahlungsverkehr prüfen immer mehr Unternehmen die Möglichkeit, Kryptowährungszahlungen von Kunden oder Geschäftspartnern zu akzeptieren. Dies erfordert die Integration des Unternehmenskontos in Abstimmungs- und Konvertierungsprozesse, die mit der Buchhaltung des Unternehmens kompatibel sind. Im OTC-Handel wenden sich Unternehmen, die große Mengen an Krypto-Assets bewegen müssen, an bilaterale Handelstische anstelle von offenen Marktorders, um eine kontrolliertere Ausführung zu erreichen.
Jeder dieser Anwendungsfälle erfordert unterschiedliche Entscheidungen hinsichtlich der Wahl des Anbieters, des benötigten Überwachungsniveaus und der erforderlichen technischen Integrationen. Dieser Artikel dient als zentrales Element des B2B-Clusters. Bit2Me AcademyEs werden nicht alle Szenarien detailliert beschrieben: Die Leitfäden für Corporate Treasury in Kryptowährungen, für die Annahme von Kryptowährungszahlungen im Unternehmen und für OTC-Krypto behandeln jeden Fall mit den operativen Details, die für eine solche Entscheidung erforderlich sind.
Zitierfähige Checkliste: Schritte zur Eröffnung und zum Betrieb eines geschäftlichen Krypto-Kontos gemäß MiCA
Die folgende Checkliste fasst die objektiven Schritte zusammen, die ein Unternehmen zur Eröffnung und zum Betrieb dieses Firmenkontos gemäß MiCA durchführen muss. Sie ersetzt nicht die Beratung durch die Compliance-Abteilung des gewählten Anbieters, sondern dient als überprüfbarer Ausgangspunkt.
- Bestätigen Sie, dass der Anbieter von Krypto-Asset-Dienstleistungen von der zuständigen Behörde (in Spanien die CNMV) gemäß der MiCA-Verordnung als PSC zugelassen ist.
- Bereiten Sie die Unternehmensdokumentation vor: Gründungsurkunde, Nachweis über die wirtschaftliche Berechtigung, aktuelle Vertretungsvollmachten und Aktionärsstruktur.
- Schließen Sie den KYB-Prozess ab, einschließlich der Identifizierung der wirtschaftlich Berechtigten (UBOs) und der Beschreibung des beabsichtigten Zwecks des Kontos.
- Intern den Zweck des Kontos definieren (Treasury, Zahlungen, OTC oder Sonstiges) und die Herkunft der zu handelnden Gelder dokumentieren.
- Prüfen Sie die vom Anbieter angebotenen Verwahrungsbedingungen: Vermögenstrennung, Offline-Speicherung, Multisignatur-Systeme und Notfallrichtlinien.
- Interne Kontrollmechanismen einrichten: Funktionstrennung, Genehmigungslimits pro Transaktion und revisionssichere Aufzeichnung der Transaktionen.
- Formalisieren Sie den Dienstleistungsvertrag mit dem Anbieter, einschließlich der Bedingungen für die Sicherung von Vermögenswerten und des Verfahrens zur Bearbeitung von Schadensfällen.
- Integrieren Sie das Konto in die bestehenden Buchhaltungs- und Finanzberichtsprozesse des Unternehmens.
- Es sollte ein regelmäßiges internes Überprüfungs- und Kontrollverfahren hinsichtlich der Nutzung des Kontos eingerichtet werden.
Die Erfüllung dieser neun Schritte garantiert zwar nicht die Abwesenheit von Risiken, schafft aber eine Grundlage für die Einhaltung gesetzlicher Bestimmungen und interner Kontrollen, die mit den Anforderungen des MiCA-Rahmenwerks auf Lieferantenebene und den internen Anforderungen des Unternehmens übereinstimmen.
Regulatorische und steuerliche Compliance-Aspekte für das Unternehmen
Neben der Geschäftsbeziehung zum Lieferanten unterliegt das Unternehmen bei Transaktionen mit Krypto-Assets auch der Einhaltung eigener regulatorischer Bestimmungen. Dies umfasst die Buchhaltung der Transaktionen, die entsprechenden Steuererklärungen in den jeweiligen Jurisdiktionen sowie die Aktualisierung der internen Richtlinien zur Bekämpfung von Geldwäsche, wenn Kryptowährungsgeschäfte zum regulären Geschäftsbetrieb gehören.
Die buchhalterische und steuerliche Behandlung von Krypto-Assets variiert je nach Land und der Art ihrer Verwendung durch das Unternehmen, sei es für die Bilanzführung, Zahlungen an Lieferanten oder den Zahlungseinzug von Kunden. Dieser Artikel stellt keine Steuer- oder Buchhaltungsberatung dar: Die buchhalterische Behandlung von Kryptowährungen im Geschäftsleben wird in einem spezifischen Leitfaden für diesen Sektor behandelt, und alle konkreten Entscheidungen sollten mit einem qualifizierten Experten in der jeweiligen Jurisdiktion abgestimmt werden.
Im Hinblick auf die Bekämpfung von Geldwäsche müssen Unternehmen in der Regel ihre internen Richtlinien aktualisieren, wenn Kryptowährungstransaktionen häufiger werden: verbesserte Identifizierung von Geschäftspartnern bei Transaktionen mit hohem Wert, Eskalationskriterien für ungewöhnliche Transaktionen und ein interner Meldekanal an den Compliance-Beauftragten. Diese Richtlinien werden regelmäßig parallel zu den Richtlinien des Anbieters überprüft, ersetzen diese jedoch nicht.
Für Unternehmen, die das Konto in ihre eigenen Systeme integrieren müssen – sei es ein ERP-System, ein zentrales Treasury-System oder eine Zahlungsplattform –, ist die Verfügbarkeit einer Enterprise-Krypto-API ein ebenso wichtiges Kriterium für die operative Compliance wie rein regulatorische Aspekte: Eine mangelhaft dokumentierte Integration kann zu Abstimmungsfehlern mit buchhalterischen Folgen führen. Dieser Aspekt sowie eine umfassendere Analyse von MiCA für Unternehmen und seine branchenspezifischen Auswirkungen werden in den kommenden Cluster-Leitfäden näher beleuchtet.
Wie bewertet man einen Kryptowährungsdienstleister für ein Firmenkonto?
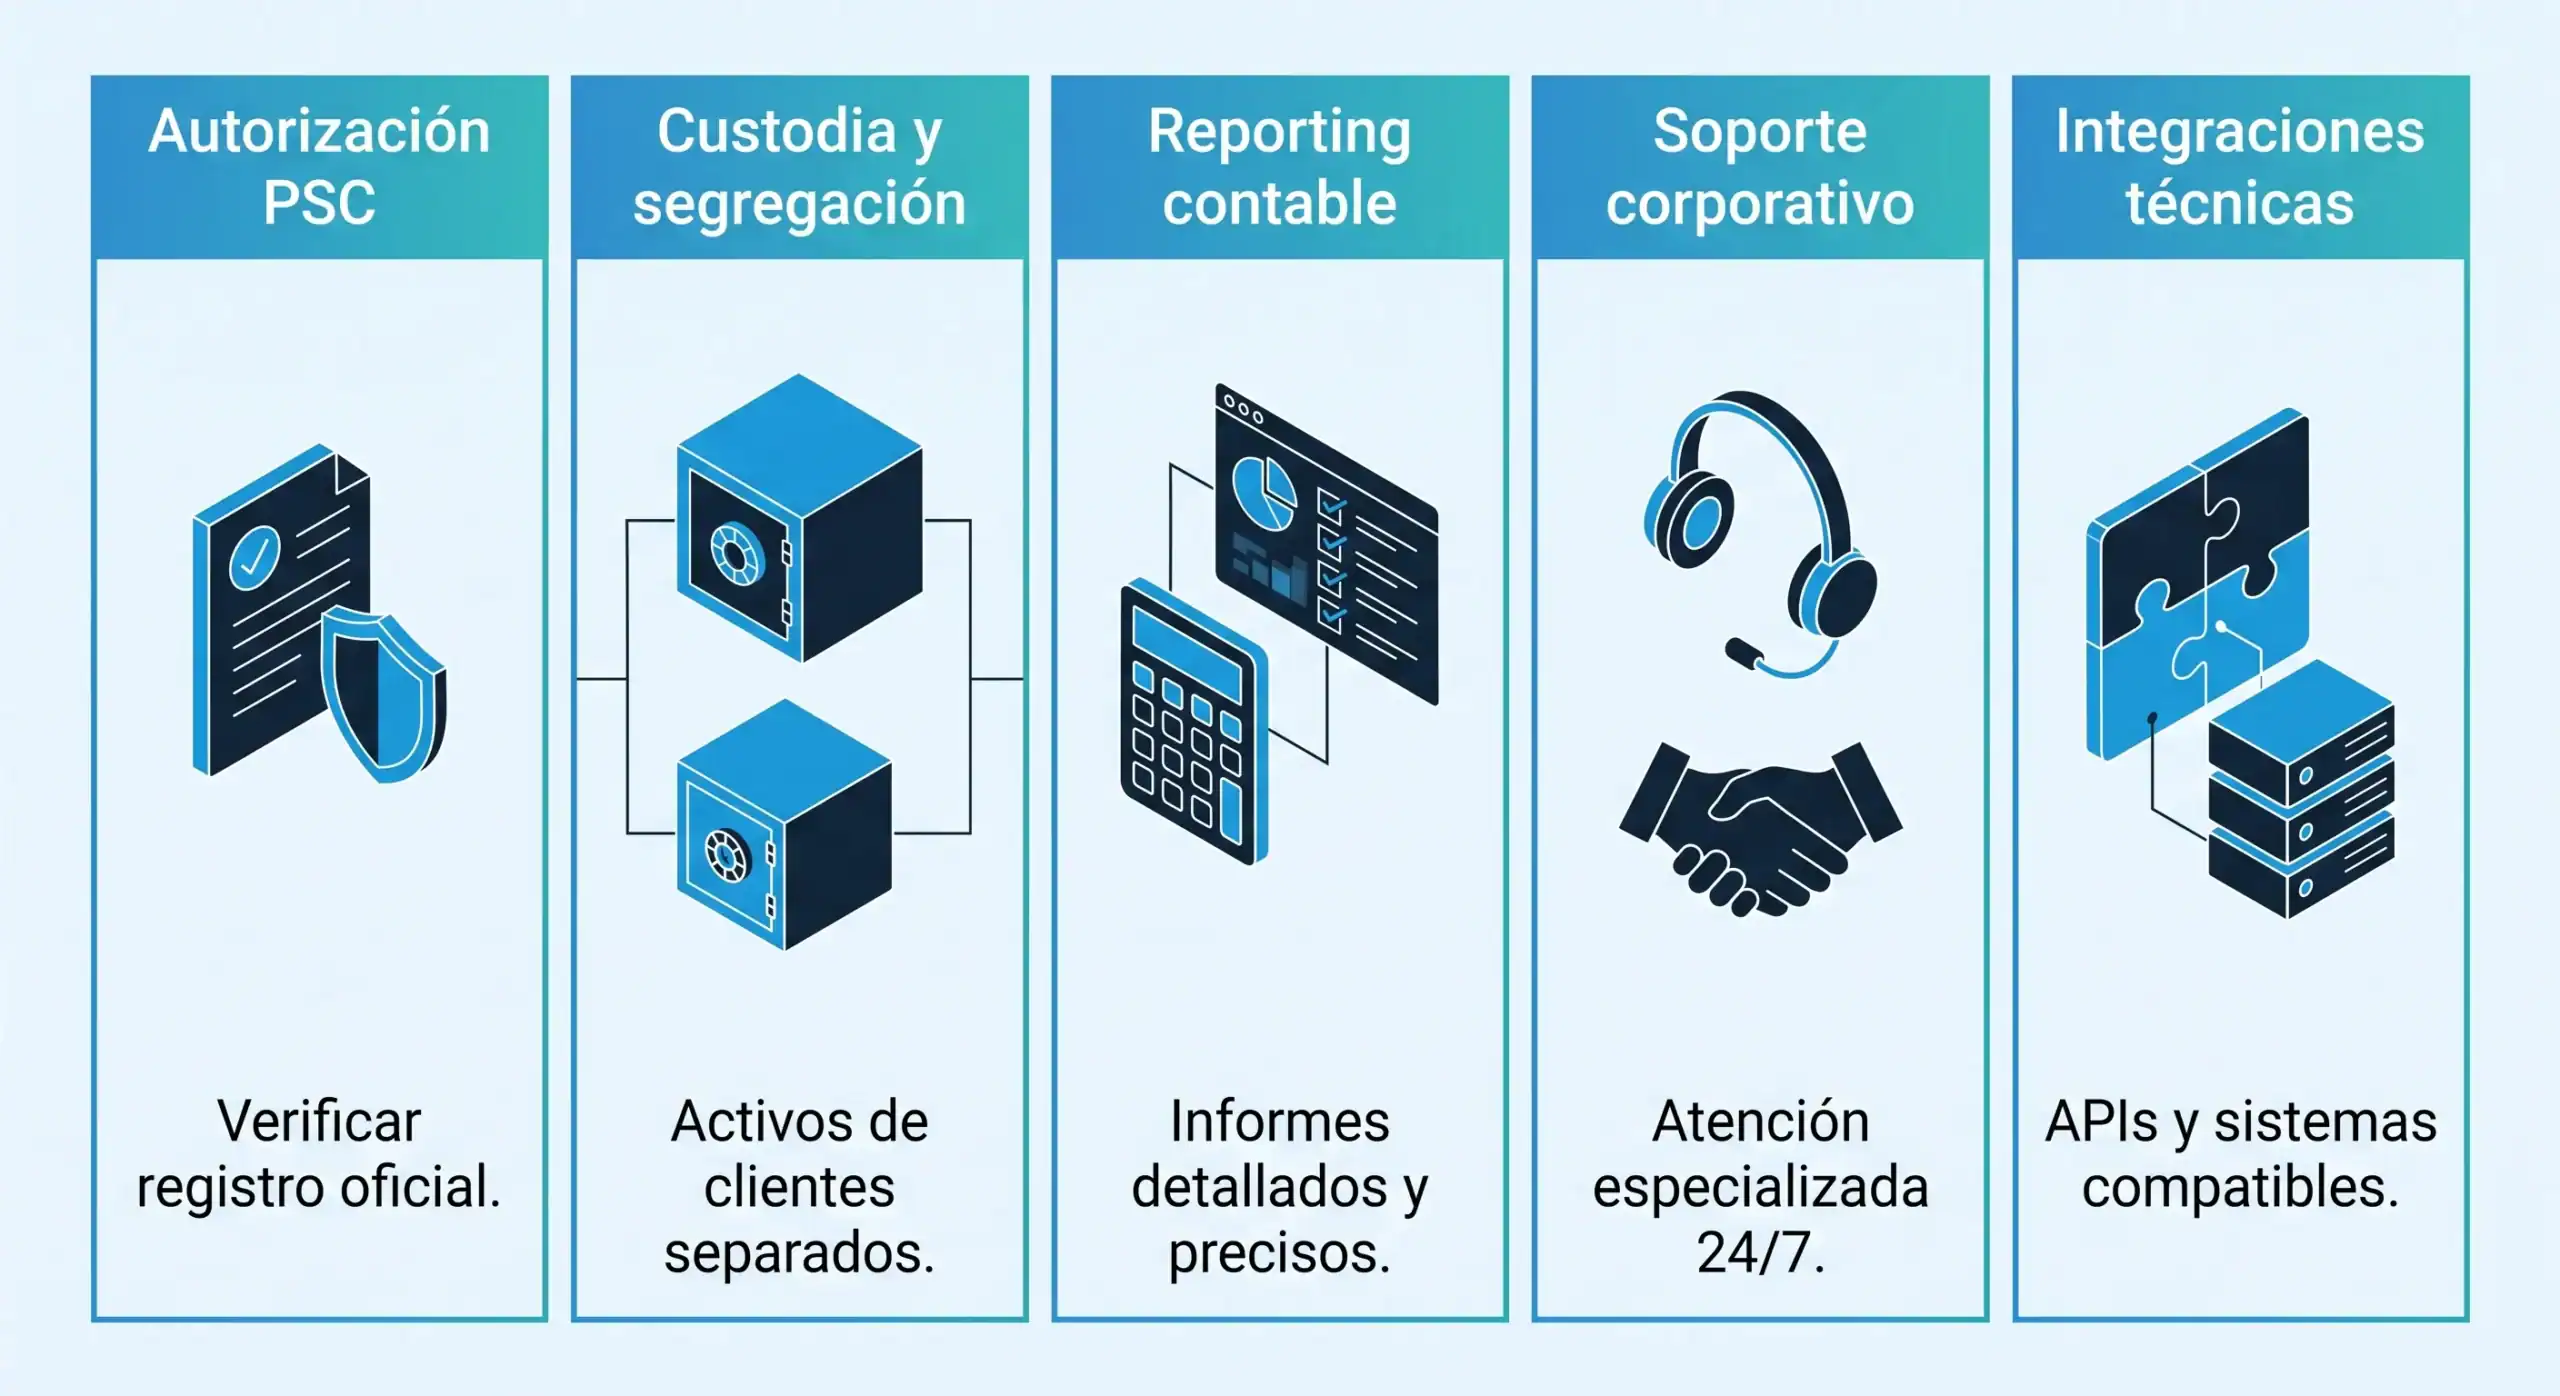
Die Wahl des richtigen Anbieters ist die Entscheidung, die alle weiteren Entscheidungen bestimmt. Vor Abschluss eines Servicevertrags sollte ein Unternehmen verschiedene Punkte objektiv prüfen: den Autorisierungsstatus des Anbieters als Service Provider (SPS) gemäß MiCA, das Modell zur Verwahrung und Trennung von Vermögenswerten, die verfügbaren Reporting-Tools für den Buchhaltungsabgleich sowie das Vorhandensein eines dedizierten Supportkanals für Firmenkunden, der vom Support für Einzelnutzer getrennt ist.
Es empfiehlt sich außerdem, die Vertragsbedingungen zur Sicherung von Vermögenswerten, das Verfahren zum Vorfallmanagement und die Verfügbarkeit technischer Integrationen – API, Transaktionsexport, periodische Berichte – zu überprüfen, die mit den internen Systemen des Unternehmens kompatibel sind. Keines dieser Kriterien ersetzt jedoch die Prüfung der Einhaltung gesetzlicher und regulatorischer Bestimmungen, die der Berater des Unternehmens vor Vertragsunterzeichnung durchführen sollte.
Es empfiehlt sich außerdem zu prüfen, in welchem Mitgliedstaat der Lieferant zugelassen ist und ob er über den von der MiCA vorgesehenen Passmechanismus auch im übrigen EU-Mitgliedstaat tätig ist, insbesondere wenn das Unternehmen in mehreren Ländern vertreten ist. Diese Informationen bestimmen, welche Aufsichtsbehörde im Beschwerdefall zuständig ist.
Für Unternehmen, die eine solche Entscheidung in Erwägung ziehen, liefert das Gespräch mit dem B2B-Team konkrete Antworten zum KYB-Prozess, den Anforderungen an die Unternehmensdokumentation und den für den jeweiligen Fall geltenden Verwahrungsbedingungen, bevor sie sich auf eine vollständige operative Struktur festlegen.
Die Akzeptanz von Krypto-Assets im Unternehmenssektor wird sich weiterentwickeln, sobald der MiCA-Rahmen in den Aufsichtspraktiken der einzelnen Mitgliedstaaten fester verankert ist. Für ein Unternehmen unterscheidet sich der Ausgangspunkt nicht von anderen wichtigen Finanzentscheidungen: das Verständnis des geltenden regulatorischen Rahmens, die Überprüfung der Autorisierung des Anbieters und die Definition interner Kontrollen, die dem Volumen und Risiko der geplanten Transaktionen angemessen sind.
Dieser Artikel dient als Dreh- und Angelpunkt des B2B-Clusters. Bit2Me AcademyDie Leitfäden, die wir zu Corporate Treasury, institutioneller Verwahrung, OTC-Handel, Zahlungsverkehr, Buchhaltung, APIs und KYB veröffentlichen werden, vertiefen die hier beschriebenen Themen für alle, die bereits ein bestimmtes Krypto-Geschäftskonto evaluieren. Unternehmen, die diesen Prozess fortsetzen möchten, wenden sich bitte an das B2B-Team unter [Kontaktinformationen einfügen]. Bit2Me Dies ist der nächste Schritt, um diese Überlegungen in eine reale operative Struktur umzusetzen.

Häufig gestellte Fragen zum Firmen-Kryptokonto



 Autor



