Points essentiels
- La vente ou l'échange de crypto-actifs génère un gain ou une perte en capital imposable sur la base de l'épargne, même si vous ne convertissez jamais l'argent en euros.
- Les taux d'épargne varient de 19 % à 30 % à partir de 2025, et la méthode FIFO détermine quel achat est considéré comme vendu en premier.
- Le formulaire 721 doit être déposé entre janvier et mars si vos soldes à l'étranger dépassent 50 000 € au 31 décembre.
- La DAC8 élargit les informations reçues par le Trésor, mais sa transposition en Espagne reste un projet en attente de publication au Journal officiel de l'État (BOE) à compter d'octobre 2026.
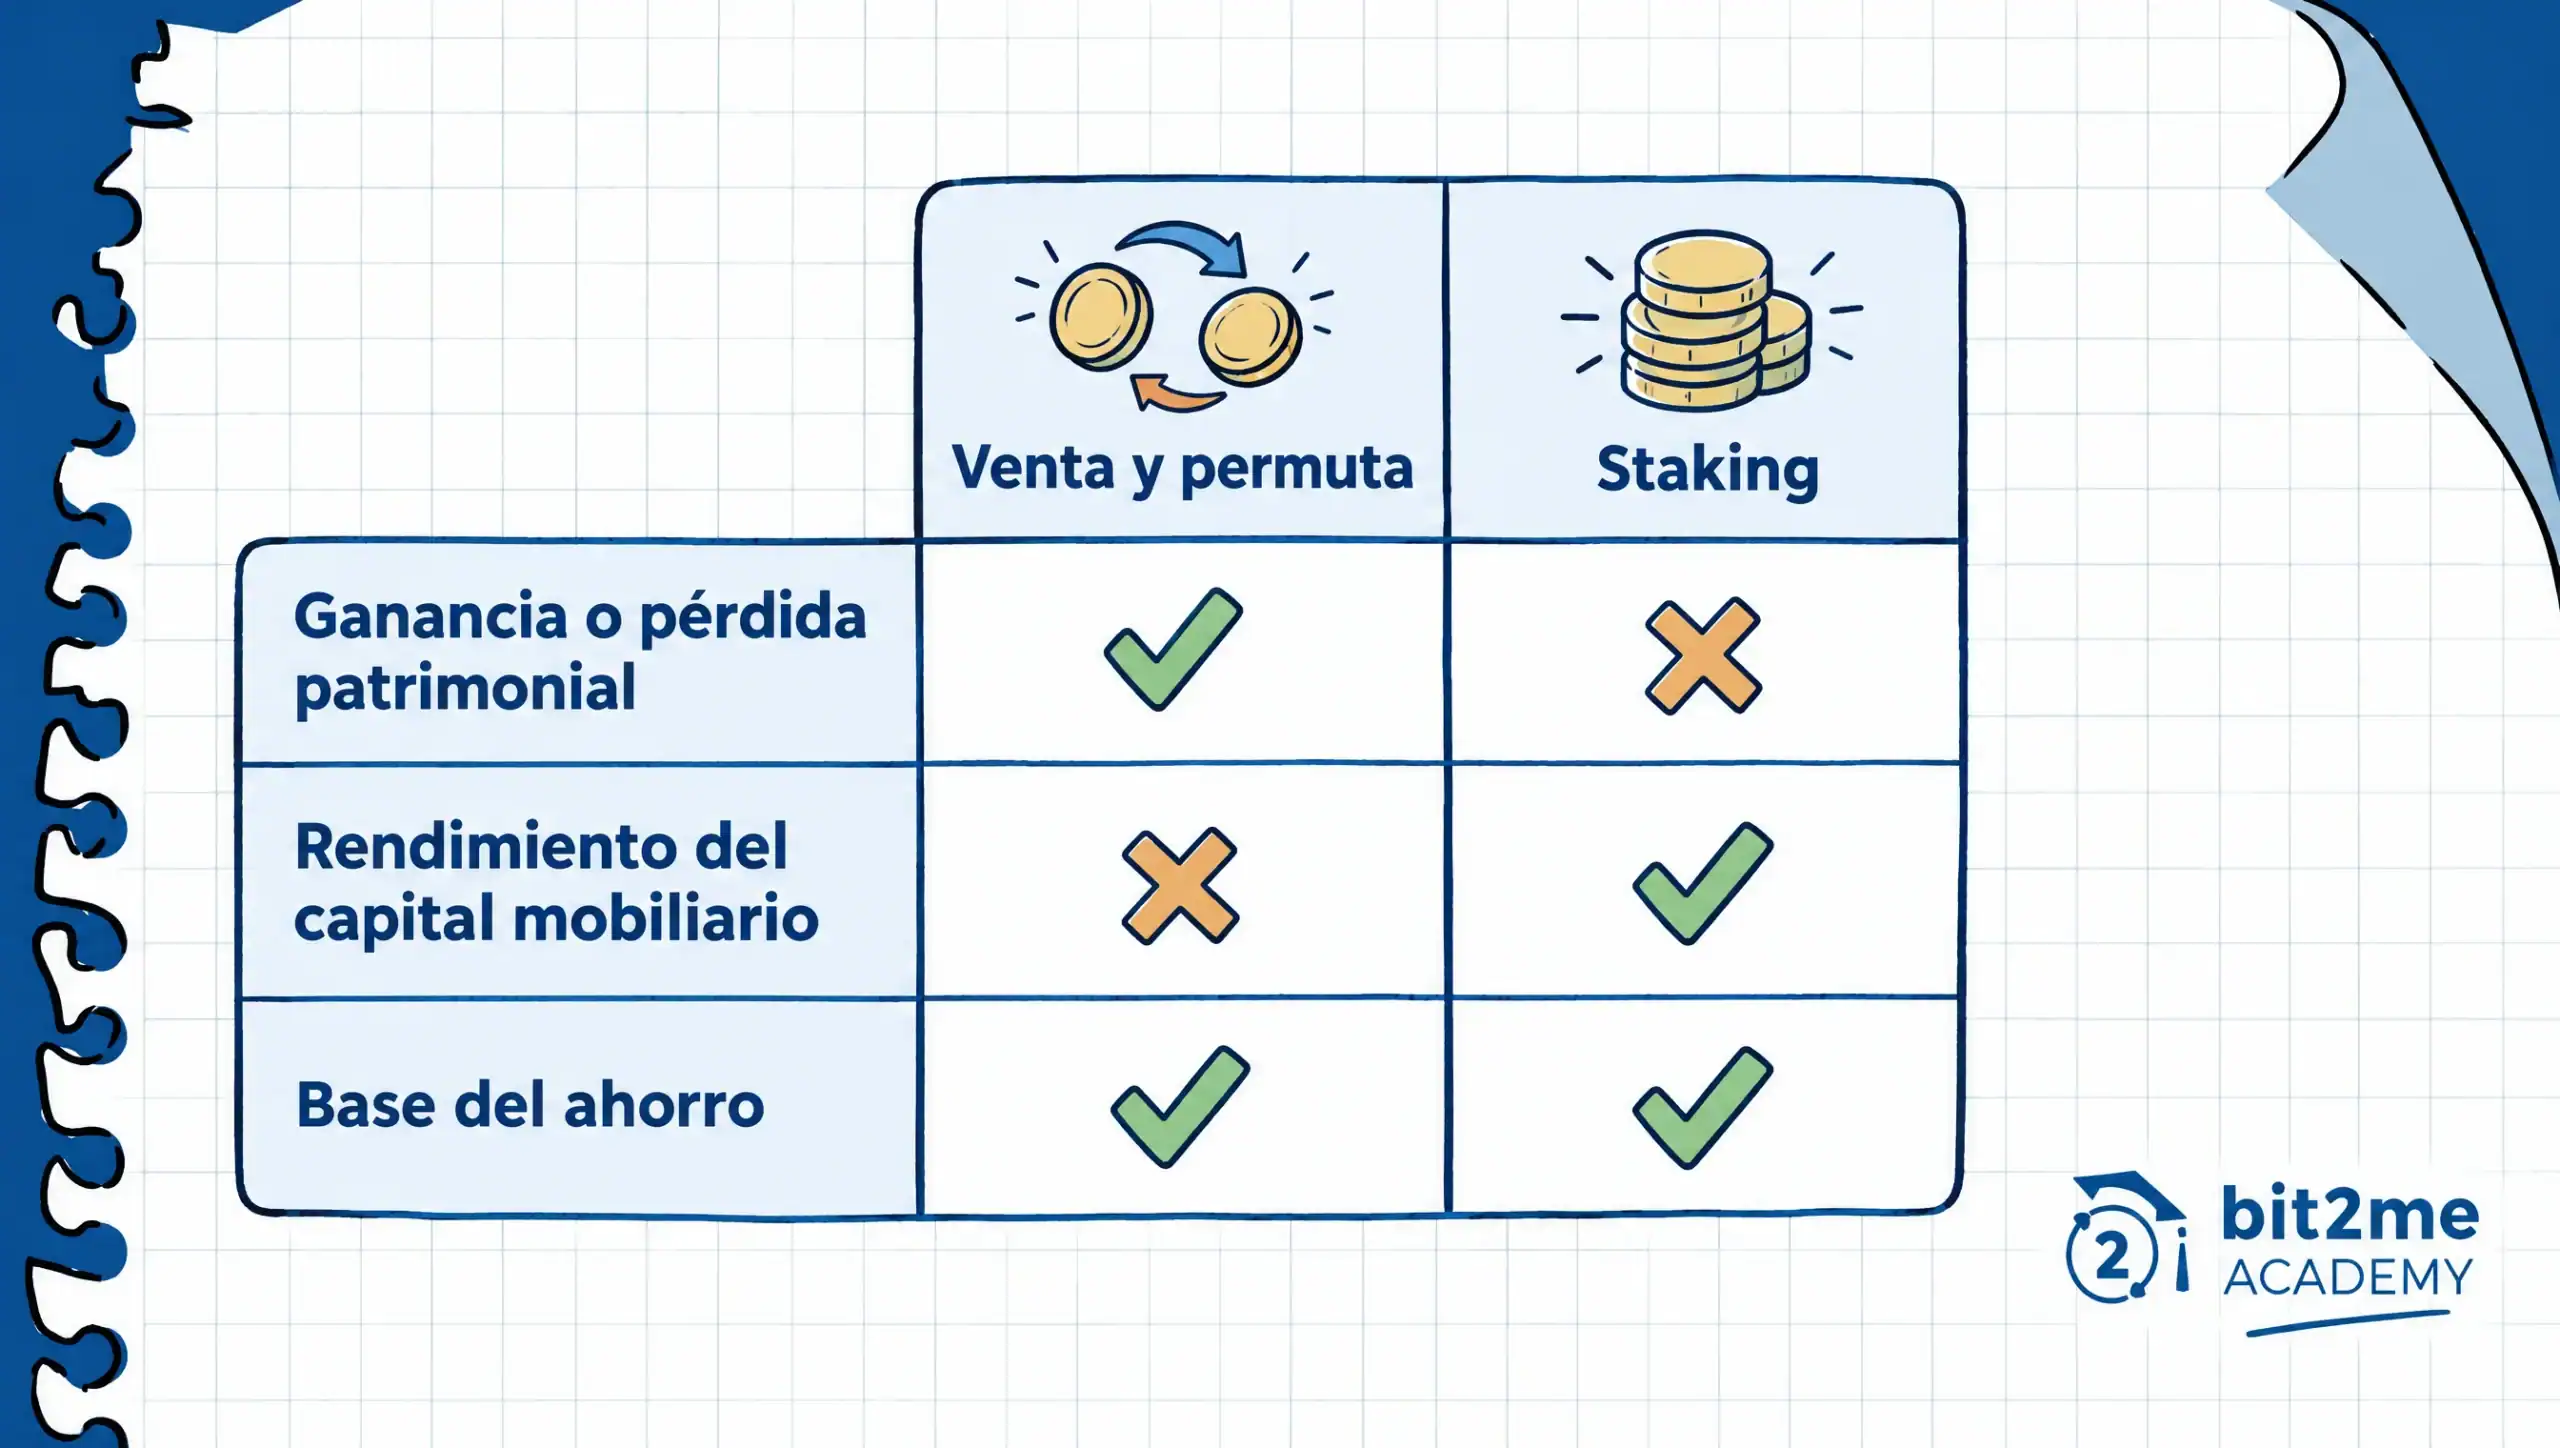
Pour déclarer vos actifs cryptographiques dans votre déclaration de revenus, la première étape consiste à identifier vos opérations. Les ventes et les échanges sont déclarés comme des plus-values ou des moins-values, et le staking comme un revenu de placement, tous deux soumis à l'impôt sur le revenu de l'épargne. Même sans conversion en euros, l'échange d'un actif crypto contre un autre est considéré comme un échange, selon l'Agence espagnole des impôts (AEAT).
L’Agence fiscale dispose de plus d’informations que beaucoup d’utilisateurs ne le pensent. Le Plan annuel de contrôle fiscal 2026, publié dans le BOE du 12 mars 2026Il est indiqué qu'en 2025, l'AEAT a reçu des données pour l'année entière sur les soldes et les opérations avec des monnaies virtuelles via les formulaires 172, 173 et 721, et qu'en 2026, elle encouragera les actions de contrôle sur ceux qui ont utilisé ces actifs sans déclarer leurs revenus ou leurs gains en capital.
La période de déclaration des revenus de 2025 s'est terminée le 30 juin 2026, selon le AEATToutefois, les règles fondamentales demeurent inchangées : la classification de chaque transaction, les tranches d’imposition, la méthode FIFO et la compensation des pertes restent applicables d’une année sur l’autre. Seuls les dates, les formulaires de déclaration et, avec la DAC8, les informations transmises à l’administration fiscale varient chaque année. C’est pourquoi, dans ce guide, chaque information datée est accompagnée de sa source et de la date de consultation.
 Certificat
Comment déclarer les actifs cryptographiques dans sa déclaration de revenus en fonction de chaque transaction ?
Le traitement fiscal dépend de l'utilisation que vous faites de la cryptomonnaie, et non de son lieu de stockage. Article 46 de la Loi sur l'impôt sur le revenu des personnes physiques Votre déclaration de revenus d'épargne inclut les gains et pertes en capital provenant de transferts, dont la vente de cryptomonnaies. S'il s'agit de votre première déclaration de revenus, Introduction de l'Académie sur la manière de déclarer vos cryptomonnaies aux autorités fiscales organiser les concepts de base.
L'échange est l'opération qui surprend généralement le plus. Lorsque vous échangez une cryptomonnaie contre une autre, par exemple de l'Ethereum contre un stablecoin, l'Agence espagnole des impôts (AEAT) considère que vous avez transféré la première et retient comme valeur de transfert la plus élevée entre la valeur marchande de la cryptomonnaie cédée et celle de la cryptomonnaie reçue, conformément à sa réglementation. Fiche d'information sur les monnaies virtuelles.
Le tableau récapitule la classification de chaque transaction et son lieu de déclaration. Les lignes sans critères confirmés sont signalées comme telles, car nous n'avons trouvé aucune source officielle à leur sujet ; il est préférable de le reconnaître plutôt que de le supposer.
| opération | Qualification | Base | Boîte ou modèle | Source (consulté le 26-10-2026) |
|---|---|---|---|---|
| Vente en euros | gain ou perte en capital | Enregistrement | Boîte de transmission de monnaie virtuelle (1804, selon l'AEAT Assistant) | BOE, article 46 de la loi sur l'impôt sur le revenu des personnes physiques et AEAT |
| Échange entre actifs cryptographiques | gain ou perte en capital | Enregistrement | Même boîte de transmission (1804) | AEAT, fiche d'information sur les monnaies virtuelles |
| Staking | Retour sur investissement | Enregistrement | Case 0027, selon le rapport d'impôt sur le revenu | AEAT, Informations sur l'impôt sur le revenu |
| Airdrops, DeFi et NFT | Aucun critère officiel confirmé | Non confirmé | Non confirmé | Aucune source officielle n'a lu |
| Paiement de biens ou de services avec des crypto-actifs | Aucun critère officiel confirmé | Non confirmé | Non confirmé | Aucune source officielle n'a lu |
| Soldes détenus en dépôt à l'étranger | Déclaration informative, hors du champ d'application de l'impôt | pas applicable | Modèle 721 | BOE, Ordonnance HFP/886/2023 |
Pour le staking, le Agent d'information fiscale de l'AEAT Il est inclus dans les rendements des capitaux mobiliers et non dans les gains en capital. taxation du staking et des airdrops détaille chaque cas, et le Guide pratique des cases de déclaration de revenus Cela inclut la numérotation de chaque formulaire, qui change d'une campagne à l'autre.
Quel est le montant du paiement et comment la méthode FIFO est-elle appliquée ?
L’épargne est imposée par tranches, chaque taux ne s’appliquant qu’à la fraction de l’assiette correspondant à cette tranche. Depuis le 1er janvier 2025, la loi 7/2024 a relevé le taux le plus élevé des tranches prévues aux articles 66 et 76 de la loi relative à l’impôt sur le revenu des personnes physiques, pour atteindre 30 % pour les montants supérieurs à 300 000 €, selon le texte consolidé du Journal officiel de l’État (BOE), mis à jour le 7 octobre 2026 et consulté le 26 octobre 2026.
| Base d’épargne liquide | Type d'état | Type autonome (article 76) | Total |
|---|---|---|---|
| Jusqu'à 6.000 XNUMX € | 9,5% | 9,5% | 19% |
| De 6.000 € à 50.000 € | 10,5% | 10,5% | 21% |
| De 50.000 € à 200.000 € | 11,5% | 11,5% | 23% |
| De 200.000 € à 300.000 € | 13,5% | 13,5% | 27% |
| Plus de 300.000 € | 15% | 15% | 30% |
Avant 2025, le taux d'imposition final était de 28 %, selon l'Agence espagnole des impôts (AEAT). Votre région peut appliquer son propre barème d'imposition ; renseignez-vous donc avant tout calcul.
Pour déterminer votre profit ou votre perte sur chaque vente, vous devez définir quel achat est considéré comme vendu. L'Agence espagnole des impôts (AEAT) indique que lorsque vous ne transférez qu'une partie de vos cryptomonnaies homogènes, celles que vous avez acquises en premier sont considérées comme vendues, même si elles sont détenues sur différentes plateformes d'échange. Ce principe, appelé FIFO (Premier entré, premier sorti), nécessite de reconstituer l'historique complet des transactions pour chaque cryptomonnaie.
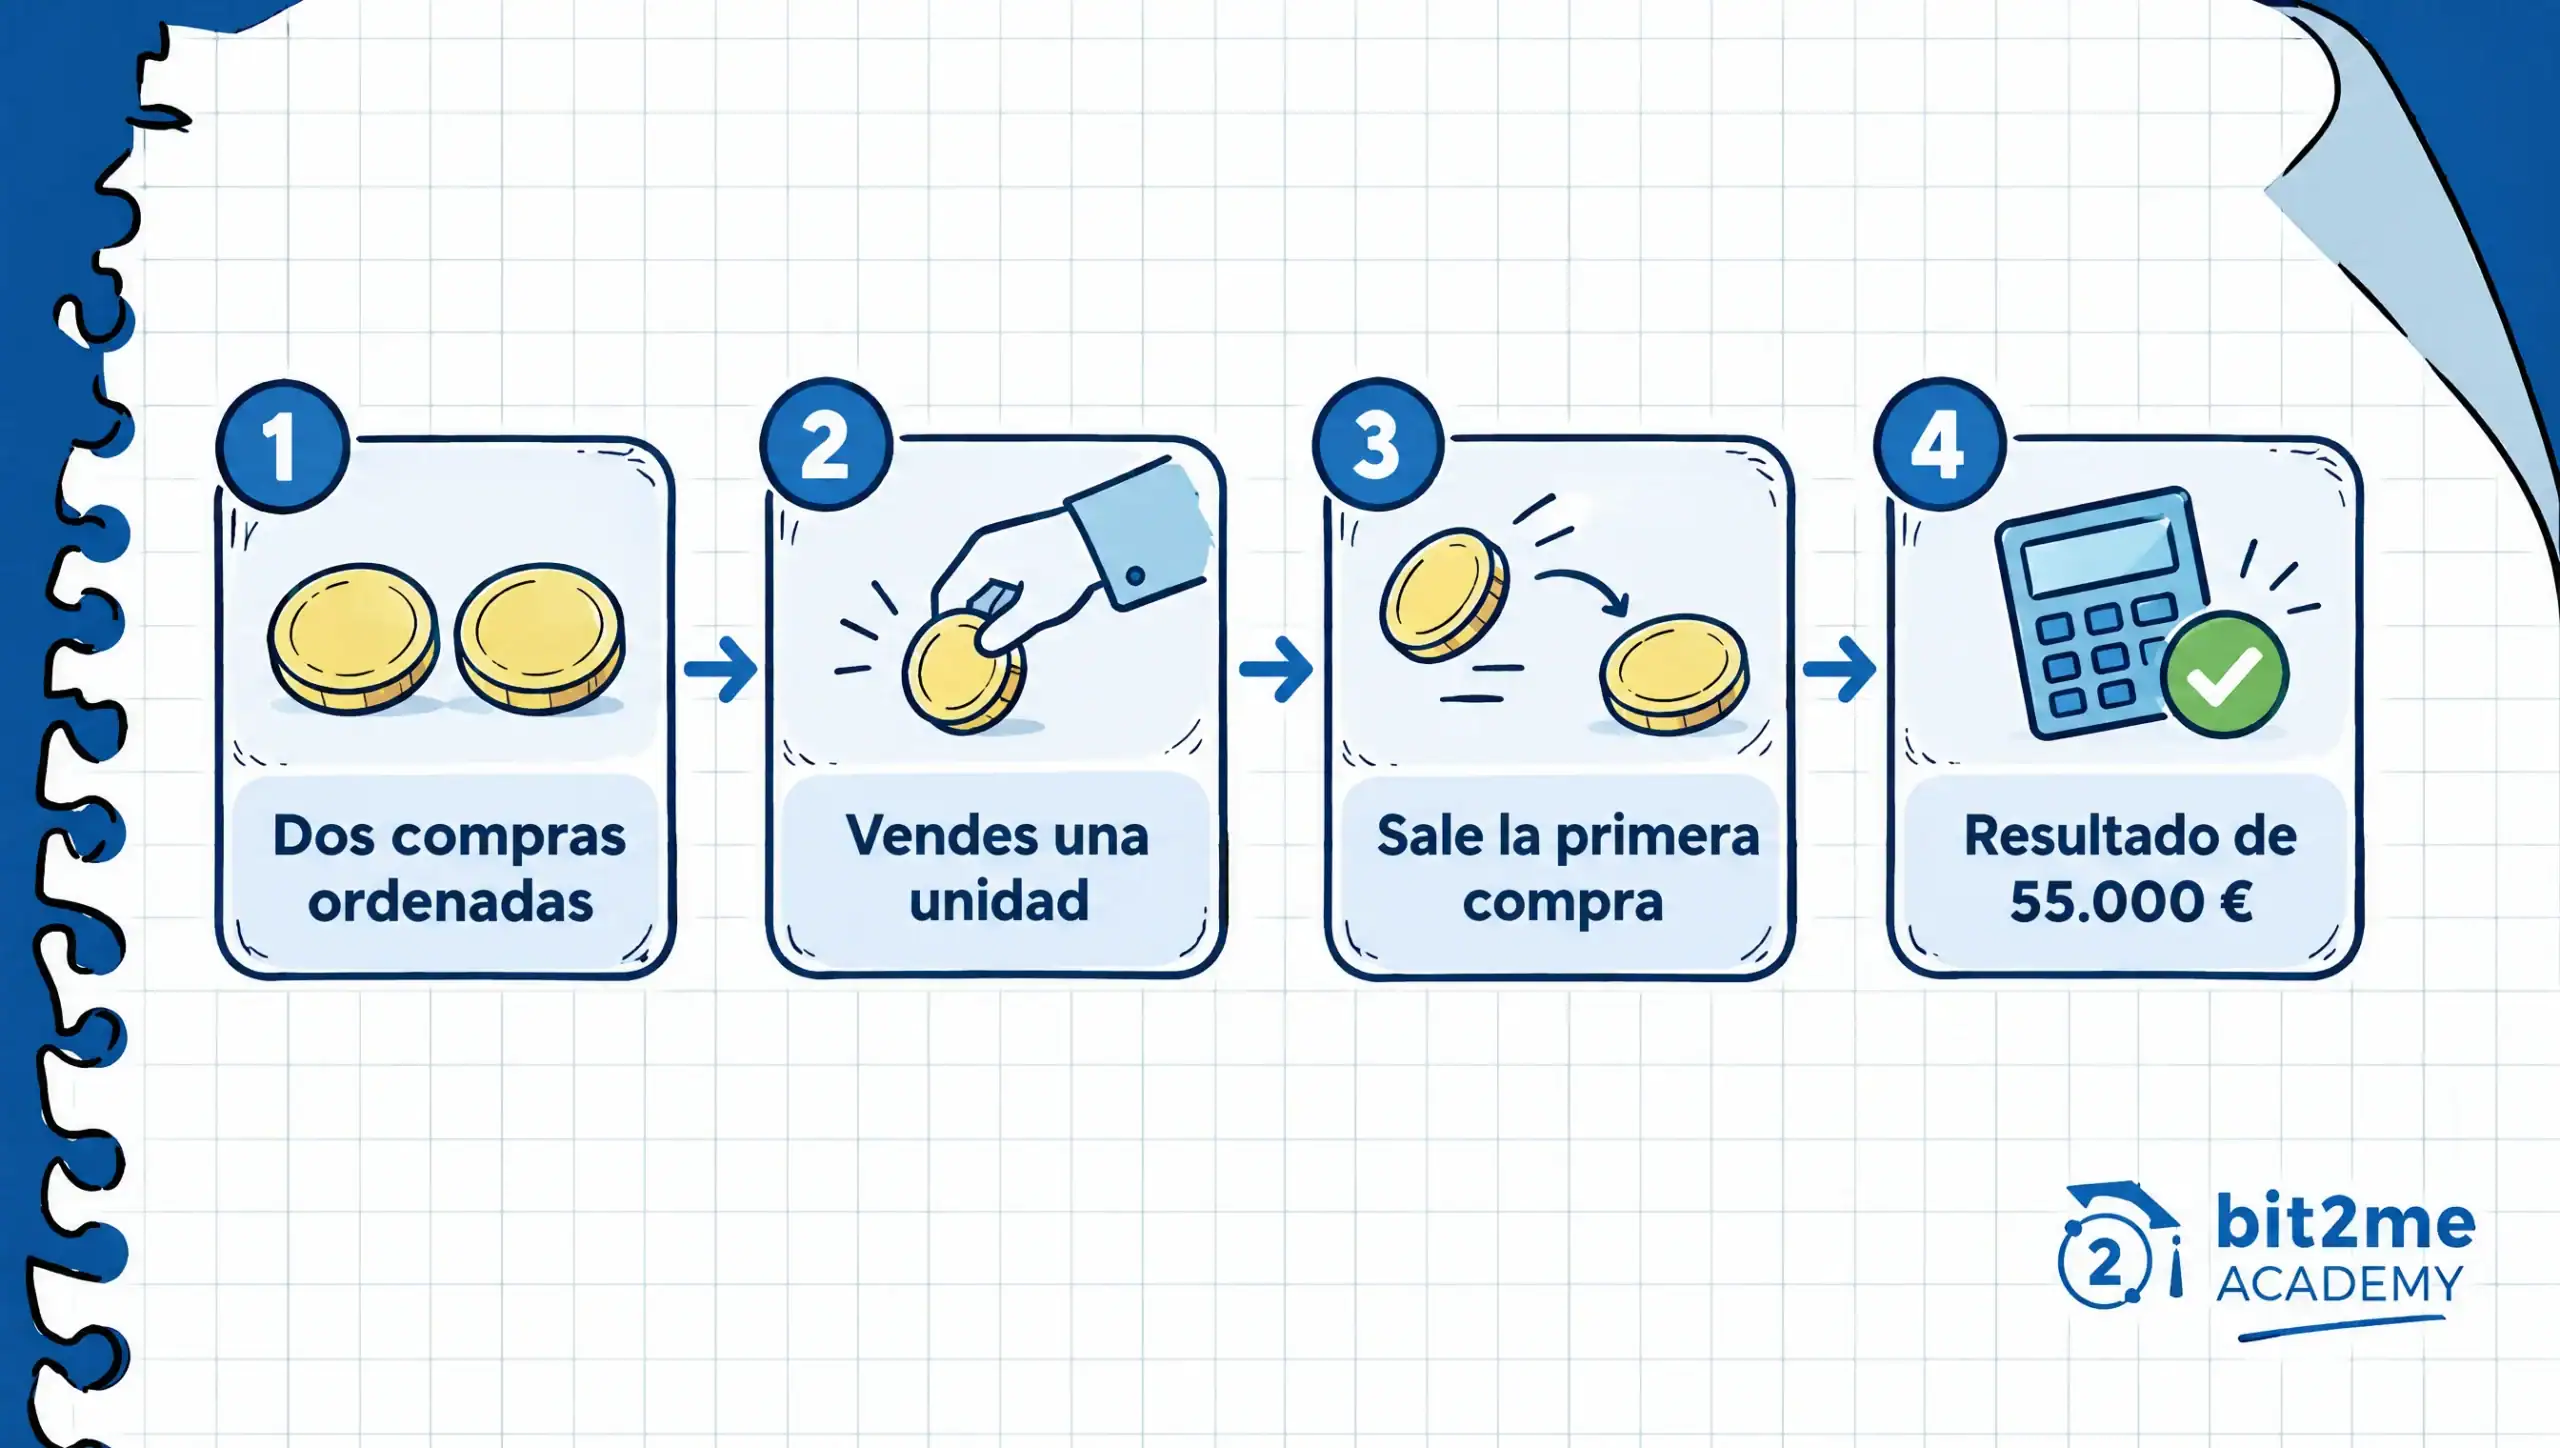
Un exemple utilisant des chiffres ronds, donnés à titre indicatif et non en fonction des prix du marché, illustre cet effet. Vous achetez une unité de cryptomonnaie pour 15 000 €. Quelques mois plus tard, vous en achetez une autre pour 60 000 €. Plus tard, vous vendez une unité pour 70 000 €, et voici les étapes :
- Classez vos achats par date : le premier a coûté 15 000 € et le second, 60 000 €.
- Identifiez la vente : vous livrez une unité pour 70 000 € et la première que vous avez achetée est considérée comme vendue.
- Soustrayez son coût d'acquisition de la valeur de transfert : le résultat, 55 000 €, est le gain en capital.
- Conservez le bien le plus cher de votre portefeuille à son prix d'achat, qui constituera le prix de départ de votre prochaine vente.
En utilisant la méthode FIFO, le résultat est de 55 000 €. Si vous pouviez choisir l'achat le plus cher, il ne serait que de 10 000 €, et cette différence explique pourquoi la méthode est importante : l'Agence espagnole des impôts (AEAT) la fixe comme règle, et vous n'avez pas le choix.
Quelles pertes et dépenses peuvent être prises en compte lors de la déclaration ?
L'article 35 de la loi sur l'impôt sur le revenu des personnes physiques ajoute à la valeur d'acquisition les frais et taxes inhérents à l'achat, à l'exclusion des intérêts, et soustrait de la valeur de transfert ceux payés par le vendeur.
Cette règle constitue le fondement juridique de la prise en compte des commissions d'achat et de vente de la plateforme. La question de savoir si une commission de réseau (gaz) est également considérée comme une charge inhérente reste un critère que nous n'avons pas pu vérifier auprès de l'Agence espagnole d'appel (AEAT) ni de la Direction générale espagnole de la circulation (DGT). Il est donc conseillé de se renseigner auprès d'un conseiller.
Les pertes suivent leur propre cours. Conformément à l'article 49 de la même loi, si le solde des gains et pertes en capital de l'année est négatif, celui-ci est d'abord compensé par le solde positif des rendements sur les capitaux mobiliers de la période, dans la limite de 25 %, et le solde est reporté sur les quatre années suivantes.
Un exemple concret permet de clarifier ce point. Au cours de l'exercice fiscal 2025, vous perdez 5 000 € sur certaines transactions et gagnez 2 000 € sur d'autres. Le solde représente une perte nette de 3 000 €, qui compense jusqu'à 25 % de vos gains de staking pour cette année, le solde étant disponible pour les quatre exercices fiscaux suivants.
| Exercice en perte | Exercices dans lesquels une compensation peut être obtenue | Années au cours desquelles ces déclarations sont soumises |
|---|---|---|
| 2025 | De 2026 un 2029 | De 2027 un 2030 |
| 2026 | De 2027 un 2030 | De 2028 un 2031 |
La principale source de confusion lors du calcul du délai réside dans la distinction entre l'année d'imposition et l'année de dépôt de la déclaration ; il est donc conseillé de noter chaque perte avec son année d'imposition d'origine afin d'éviter toute prescription.
Si vous avez échangé Bit2Me, Bit2Me Fiscalité Votre compte inclut sans frais supplémentaires un rapport fiscal annuel établi selon la méthode FIFO, aux formats PDF et CSV, conformément à la fiche d'information consultée le 26 octobre 2026. Il couvre uniquement les transactions effectuées en Bit2MeCe document ne comprend pas la déclaration de revenus ni des conseils fiscaux ; vous devez donc ajouter le reste vous-même.
La règle des deux mois s'applique-t-elle aux crypto-actifs ?
L'article 33.5 de la loi relative à l'impôt sur le revenu des personnes physiques empêche la déduction de la perte subie lors de la vente d'un actif si ce même actif est racheté dans un délai déterminé : deux mois pour les valeurs mobilières admises à la négociation sur les marchés officiels et un an pour celles qui ne le sont pas ou pour les autres actifs. Nous n'avons trouvé aucun critère officiel précisant lequel de ces cas s'applique aux crypto-actifs, ni s'ils sont totalement exclus.
La règle générale est expliquée dans le guide de l'Académie sur le imposition des actions et règle des deux moisEt dans votre cas, il est préférable de le confirmer en consultant la DGT (Direction générale espagnole de la circulation routière) ou un conseiller.
Que sont les modèles 172, 173 et 721, et qui présente chacun d'eux ?
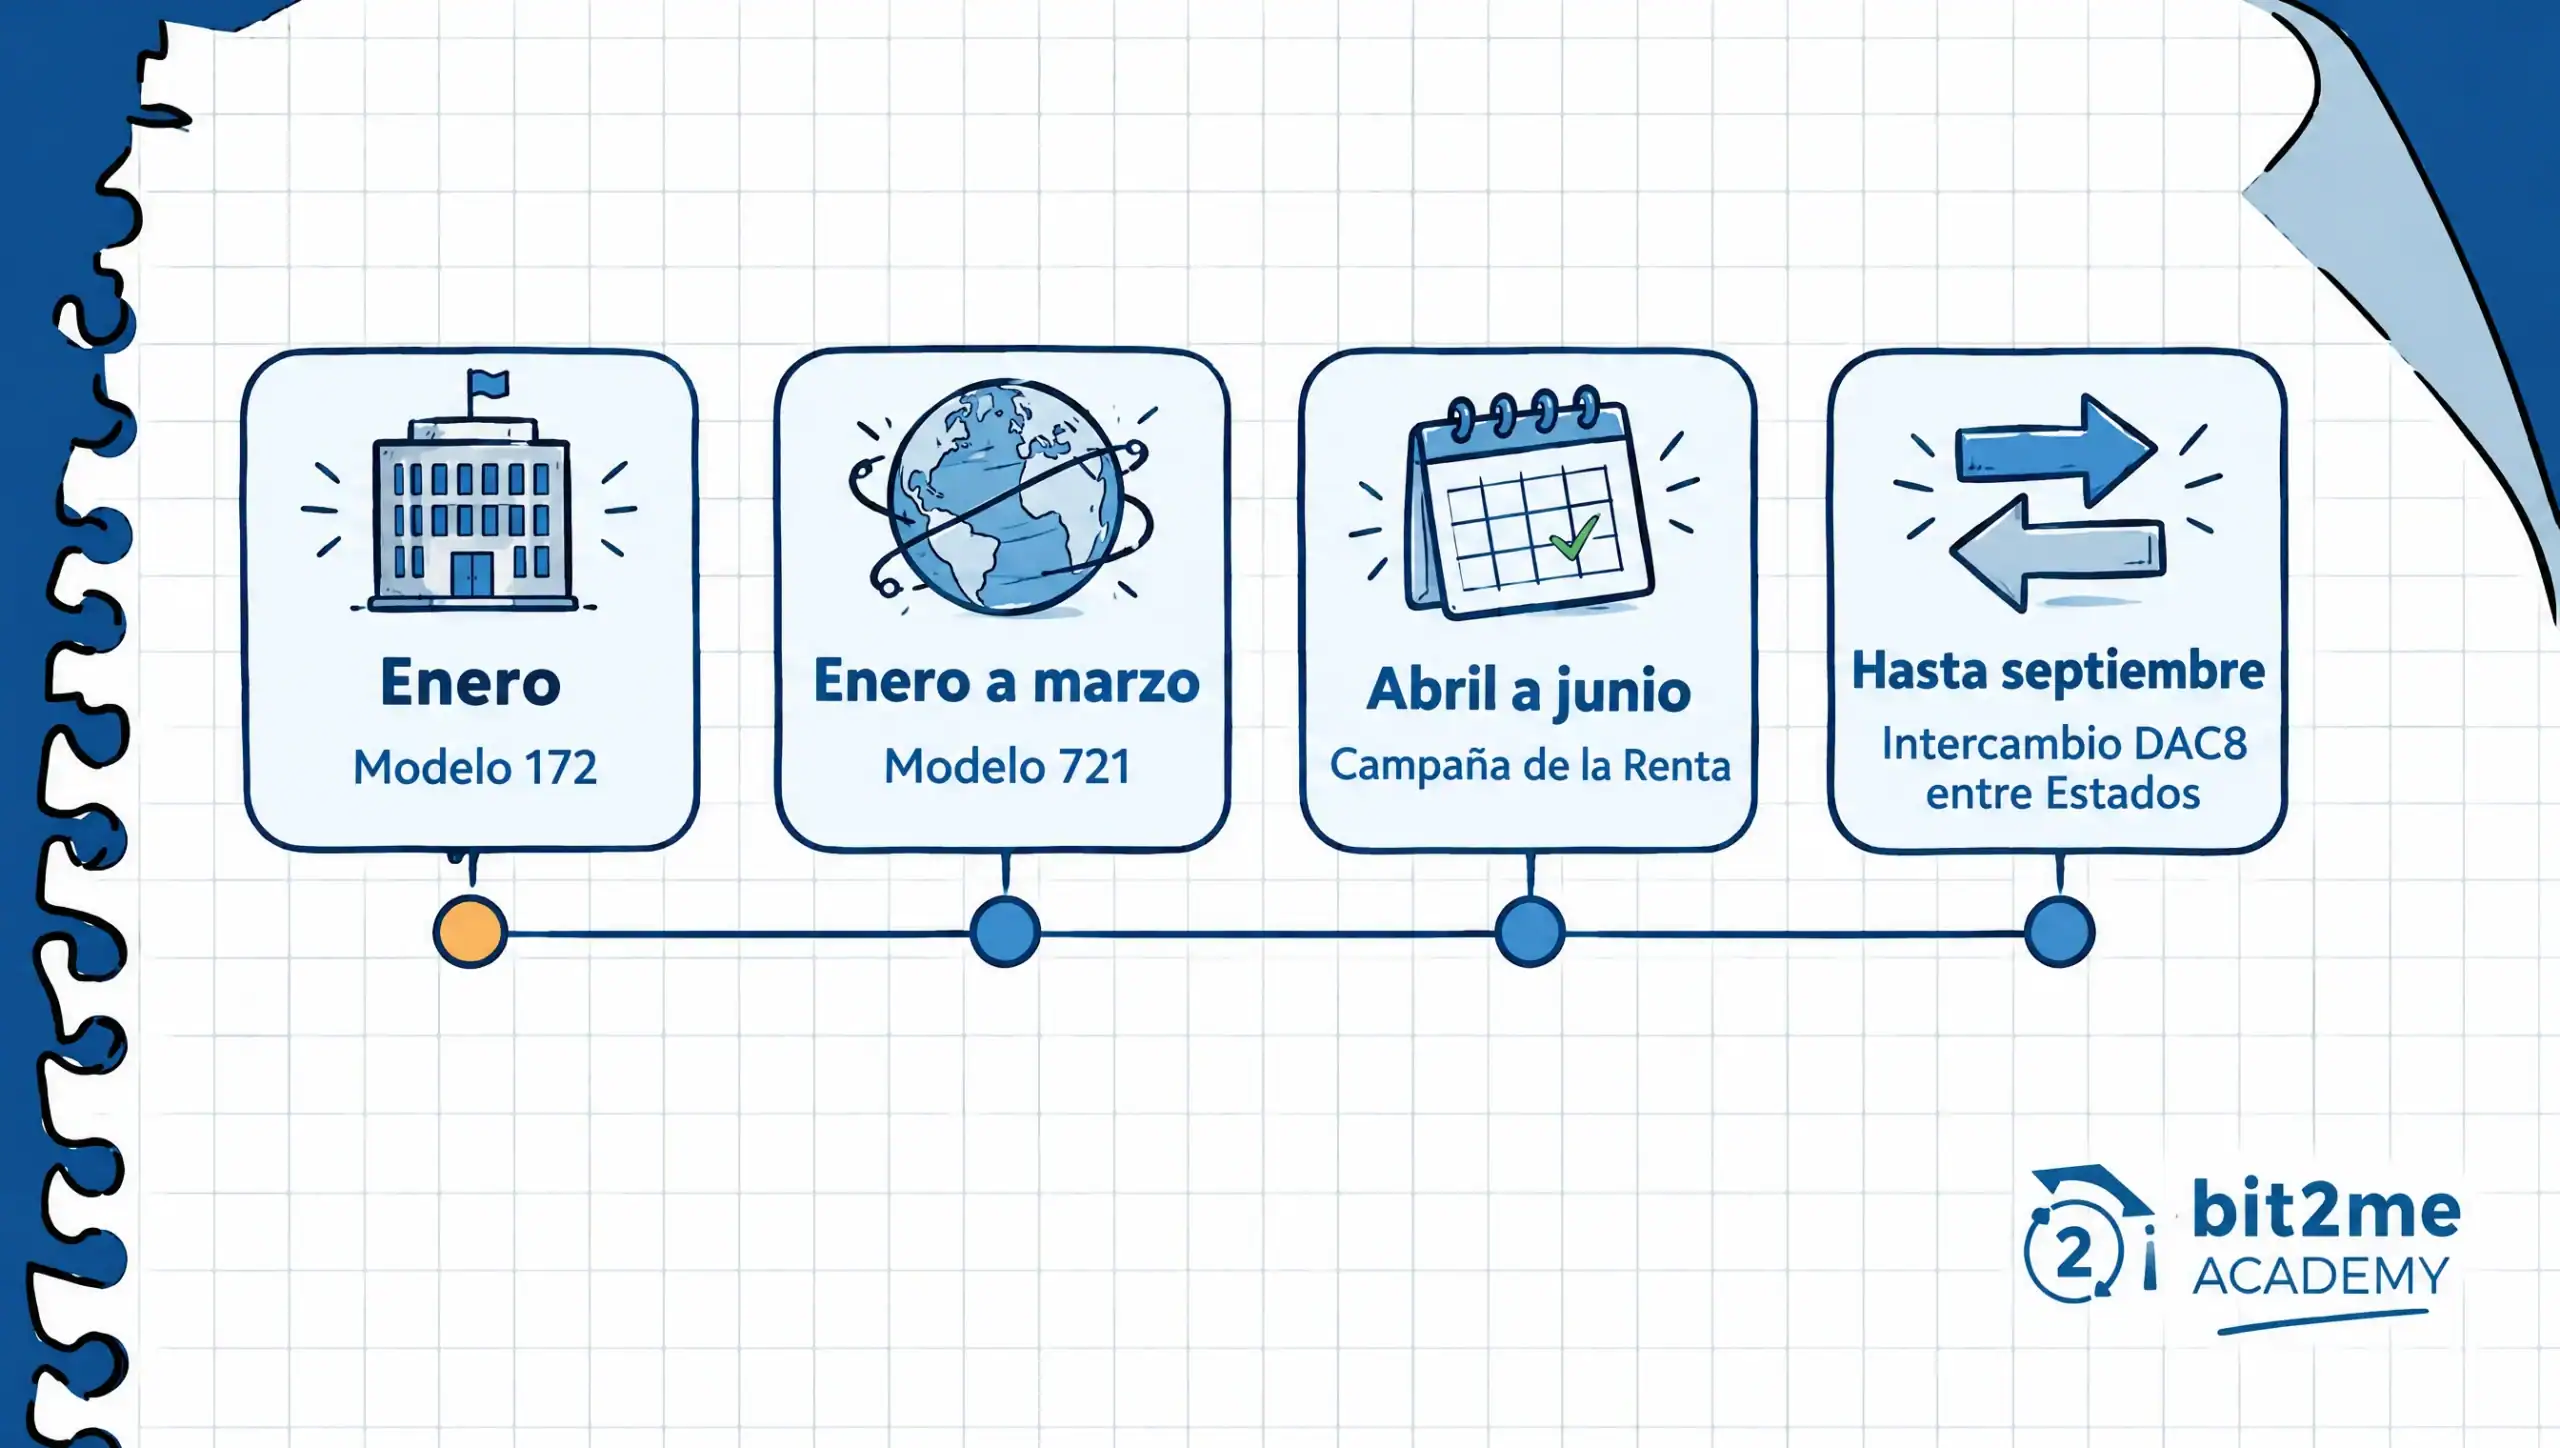
Ces trois formulaires sont des déclarations informatives et ne servent pas au paiement des impôts. Les formulaires 172 et 173 ont été approuvés avec le Commande HFP / 887/2023Le formulaire 172 fait état des soldes en monnaies virtuelles et le formulaire 173 fait état des transactions, avec une présentation annuelle en janvier de l'année suivante et pour la première fois en janvier 2024, pour l'exercice 2023.
L'arrêté fait référence aux articles 39 bis et 39 ter du règlement relatif à la gestion fiscale pour définir les personnes tenues de les déposer, information que nous n'avons pas pu vérifier. Le plan de contrôle 2026 décrit le futur formulaire 175 comme la déclaration des prestataires de services liés aux crypto-actifs, qui remplacera le formulaire 173.
| Modèle | Ce que rapporte le rapport | Terme | Qui | Source (consulté le 26-10-2026) |
|---|---|---|---|---|
| 100 (Loyer) | Revenus des contribuables, y compris les revenus provenant d'actifs cryptographiques | Campagne annuelle, du 8 avril au 30 juin 2026 pour l'exercice financier 2025 | Le contribuable | AEAT |
| 172 | Soldes en monnaies virtuelles | janvier de l'année suivante | Obligé conformément au règlement de gestion | BOE, Ordonnance HFP/887/2023 |
| 173 | Transactions en monnaies virtuelles | janvier de l'année suivante | Obligé conformément au règlement de gestion | BOE, Ordonnance HFP/887/2023 |
| 721 | monnaies virtuelles situées à l'étranger | Du 1er janvier au 31 mars de l'année suivante | Toute personne qui dépasse le seuil | BOE, Ordonnance HFP/886/2023 |
Le modèle 721 est celui qui pourrait vous concerner. Il possède son propre ordre, le Commande HFP / 886/2023, différent de celui du modèle 720, et selon les questions fréquemment posées de AEATD’après les informations consultées le 26 octobre 2026, l’obligation naît lorsque le solde cumulé au 31 décembre dépasse 50 000 €.
Les années suivantes, il n'est nécessaire de la redéposer que si le solde augmente de plus de 20 000 € par rapport au dernier montant déclaré. L'Agence espagnole des impôts (AEAT) exclut également du calcul les cryptomonnaies détenues dans des portefeuilles non custodial. Toutefois, le formulaire 721 est fourni à titre informatif uniquement et ne remplace pas la déclaration de vos transactions dans votre déclaration de revenus.
Si vous possédez une entreprise, le formulaire 721 et la comptabilisation des crypto-actifs obéissent à leurs propres règles, que le guide de l'Académie détaille. Comment déclarer les cryptomonnaies dans les entreprises rencontre ses sources officielles.
Qu'est-ce qui change avec le DAC8 en Espagne ?
Le DAC8 est le Directive (UE) 2023/2226, qui étend la coopération fiscale entre États aux crypto-actifs. Selon le Commission européenneElle s’applique à compter du 1er janvier 2026, oblige les fournisseurs à rendre compte des opérations de leurs utilisateurs et fixe le premier échange de données, celui de l’exercice financier 2026, avant le 30 septembre 2027.
En Espagne, le gouvernement a soumis aux Cortes le 3 juin 2025 le projet de loi de transposition, qui modifie notamment la loi générale sur les impôts et la loi sur l'impôt sur le revenu des personnes physiques et remplace le concept de monnaie virtuelle par celui d'actif crypto.
Pour les modèles, le projet d'ordre Soumis à une audience publique le 10 mars 2026, il prévoit les modèles 042, 172, 175 et 721, et son rapport situe la première application dans l'année 2026, avec une présentation à partir de 2027.
Il s'agit de projets de textes, en attente de publication au Journal officiel de l'État (BOE) : au 26 octobre 2026, nous n'avons trouvé aucune loi, aucun décret royal ni aucun arrêté publié. Dans l'intervalle, les formulaires 172, 173 et 721 restent en vigueur, et le Plan de contrôle 2026 prévoit déjà que le formulaire 175 remplacera le formulaire 173 une fois l'arrêté approuvé.
État actuel de la déclaration des crypto-actifs en octobre 2026
Les dates et les modèles relatifs à ce sujet évoluent à chaque campagne et à chaque nouvelle réglementation ; le tableau reflète donc la situation au 26 octobre 2026, avec la source et la date de consultation pour chaque donnée.
| Question | situation | Source (consulté le 26-10-2026) |
|---|---|---|
| Impôt sur le revenu pour l'année 2025 | La campagne du 8 avril au 30 juin 2026 est maintenant terminée. | AEAT |
| soumission tardive | Sans préavis, une majoration de 1 % plus 1 % par mois complet de retard, et de 15 % plus intérêts de retard après 12 mois. | Journal officiel de l'État (BOE), article 27 de la loi générale sur les impôts |
| Impôt sur le revenu pour l'année 2026 | Elle est prévue pour 2027 ; au 26 octobre 2026, aucun calendrier n'était disponible dans les sources consultées. | Calendrier des contribuables de l'AEAT |
| Modèle 721 pour l'année 2026 | Les candidatures seront acceptées du 1er janvier au 31 mars 2027, avec un seuil de 50 000 €. | BOE, Ordonnance HFP/886/2023 et AEAT |
| Modèles 172 et 173 | Présentation annuelle en janvier de l'année suivante | BOE, Ordonnance HFP/887/2023 |
| Niveau d'épargne maximal | Remise de 30 % sur les montants supérieurs à 300 000 €, valable à compter du 1er janvier 2025. | Journal officiel de l'État, Loi sur l'impôt sur le revenu des personnes physiques |
| Contrôle AEAT | En 2026, elle reçoit, pour la deuxième année consécutive, l'intégralité des informations relatives aux soldes et aux opérations de 2025. | Journal officiel de l'État (BOE), Plan de contrôle 2026 |
| DAC8 | Applicable dans l'UE à compter du 1er janvier 2026, avec un premier échange avant le 30 septembre 2027 ; en Espagne, projets en attente de publication au Journal officiel de l'État (BOE). | Commission européenne et finances |
Il est plus fiable de vérifier directement auprès de l'Agence fiscale espagnole (AEAT) et du Journal officiel de l'État (BOE) que de se fier à toute date mentionnée dans un article, y compris celui-ci. Le dépôt tardif de votre déclaration de revenus 2025, qu'il s'agisse d'une déclaration initiale, complémentaire ou rectificative, implique des procédures spécifiques qu'il convient de confirmer auprès de l'AEAT. Nous mentionnons ici uniquement la majoration prévue par la loi.
Que faut-il vérifier avant de déclarer ses actifs cryptographiques dans sa déclaration de revenus de l'année prochaine ?
Déclarer vos actifs cryptographiques sur votre déclaration de revenus de l'année prochaine sera beaucoup plus simple si vous préparez dès maintenant un historique complet de vos achats et ventes pour chaque cryptomonnaie, ainsi qu'une liste des plateformes et portefeuilles sur lesquels vous déteniez un solde au 31 décembre. Les transactions sans justification confirmée, telles que les airdrops, la DeFi ou les NFT, nécessitent une consultation séparée avec un conseiller fiscal.
Avec l'arrivée imminente de la DAC8, la marge d'erreur se réduit : le Plan de contrôle 2026 annonce déjà le formulaire 175, et il faudra attendre la publication du décret au Journal officiel de l'État (BOE) pour savoir à partir de quel exercice fiscal les nouveaux formulaires s'appliqueront. D'ici là, la meilleure préparation consiste à tenir un registre organisé et daté de chaque transaction.

Questions fréquentes concernant la déclaration des actifs cryptographiques dans votre déclaration de revenus


 Auteur