Points essentiels
- Il existe deux principaux moyens de générer un revenu régulier avec les ETF : les coupons d’obligations (ETF à revenu fixe) et les bénéfices distribués par les entreprises (ETF à dividendes).
- Les deux options reposent sur la même décision fondamentale : percevoir ce revenu maintenant (distribution) ou le laisser se réinvestir (accumulation), avec des conséquences très différentes en matière de fiscalité et d’intérêts composés.
- Aucun ETF à revenu fixe ou à dividendes n'est un refuge sans risque : l'un dépend des taux d'intérêt, l'autre du maintien des versements par les entreprises.
- Combiner les deux approches, dans les proportions appropriées à votre horizon temporel, donne généralement des résultats plus solides que de tout miser sur une seule source de revenus.
De plus en plus d'investisseurs particuliers souhaitent non seulement faire fructifier leurs portefeuilles, mais aussi générer des rendements. Cette volonté de « vivre de ses investissements » prend de l'ampleur chaque année, et les ETF sont devenus l'un des moyens les plus accessibles d'atteindre cet objectif, précisément parce qu'ils regroupent des centaines de titres ou d'entreprises en un seul produit liquide.
Il existe deux principales façons d'y parvenir, et il est important de les comprendre conjointement car elles présentent plus de points communs qu'il n'y paraît. Les ETF obligataires génèrent des revenus grâce aux coupons des obligations qu'ils détiennent ; les ETF de dividendes, grâce aux bénéfices distribués par les entreprises dans lesquelles ils investissent. Dans cet article, nous verrons le fonctionnement de chaque méthode, les différentes variantes au sein de chacune, et une décision commune aux deux : percevoir ces revenus immédiatement ou les réinvestir.
FNB obligataires : revenus provenant des coupons d’obligations
Un ETF obligataire est un fonds négocié en bourse qui réplique un indice obligataire. Cet indice regroupe les titres de dette émis par les gouvernements (dette souveraine) ou par les entreprises (dette d'entreprise), et l'ETF reproduit sa performance en achetant un panier représentatif de ces mêmes titres. En achetant une seule part, vous vous exposez à des dizaines, voire des centaines d'obligations différentes, aussi facilement qu'en achetant une action en bourse.
Voici la principale différence entre l'achat d'une obligation et l'achat d'une obligation individuelle. Une obligation individuelle a une date d'échéance : à cette date, l'émetteur rembourse le capital et l'obligation est annulée. Un ETF obligataire, en revanche, n'arrive jamais à échéance : à mesure que les obligations qui composent l'indice arrivent à échéance, le fonds vend ses positions et achète de nouvelles émissions afin de maintenir le profil de duration qu'il s'engage à répliquer. Si vous achetez une obligation à 10 ans et la conservez jusqu'à son échéance, vous savez exactement combien vous recevrez à la fin (sauf en cas de défaut de l'émetteur) ; si vous achetez un ETF obligataire à 10 ans avec une duration moyenne, cette duration reste constante dans le temps car le fonds renouvelle continuellement son portefeuille.
 Certificat
Types d'ETF à revenu fixe
Tous les ETF obligataires ne se valent pas, et leurs différences déterminent à la fois le risque et le rendement potentiel. Il est utile de les analyser sous trois angles : l’émetteur de la dette, son échéance et sa région géographique.
Les obligations souveraines sont des titres de créance émis par les gouvernements – le Trésor américain, le Bund allemand et la dette publique espagnole en sont des exemples courants – et présentent généralement le risque de crédit le plus faible sur le marché obligataire. Les obligations d'entreprises, quant à elles, sont des titres de créance émis par des sociétés. Il convient ici de distinguer deux catégories : les obligations de qualité, émises par des entreprises dont la solvabilité est reconnue, et les obligations à haut rendement, qui offrent un rendement plus élevé en raison d'un risque de défaut de l'émetteur plus important.
En termes de duration, la classification court, moyen et long terme est probablement le facteur le plus important pour comprendre le risque réel d'un ETF obligataire, car elle mesure la sensibilité du prix aux variations des taux d'intérêt (nous examinerons ce point en détail dans la section suivante). Géographiquement, la dette des marchés émergents offre généralement un rendement supérieur à celui des économies développées, en contrepartie d'un risque de change, d'un risque politique et, dans certains cas, d'un risque d'insolvabilité de l'émetteur plus élevé ; elle convient généralement mieux en tant que position satellite qu'en tant que cœur d'un portefeuille.
Avantages par rapport à l'achat direct d'obligations
Si vous savez déjà que les placements à revenu fixe vous intéressent, la question suivante est logique : pourquoi ne pas acheter des obligations individuelles directement ? Il existe quatre raisons précises pour lesquelles, pour un investisseur particulier, les ETF constituent souvent l’option la plus pratique.
- Accessibilité. L'achat direct d'une obligation d'État peut nécessiter un investissement minimum de 1 000 € ou plus par émission ; l'ETF s'achète au prix d'une seule action, qui est bien inférieur.
- Diversification. Un seul ETF regroupe des centaines d'émissions différentes, ce qui réduit considérablement l'impact du défaut de paiement d'un émetteur spécifique.
- Liquidité intraday. Les obligations individuelles sont négociées sur des marchés peu liquides pour l'investisseur particulier, avec des écarts importants ; l'ETF est négocié en bourse en temps réel, avec la même liquidité que n'importe quelle action.
- Transparence L'index qu'il reproduit est public et sa composition exacte est connue à tout moment, sans dépendre de la parole d'un intermédiaire.
Pour atteindre le même niveau de diversification en achetant des obligations une par une, il faudrait un capital considérable et beaucoup de temps de gestion. C'est pourquoi cette combinaison d'accessibilité, de diversification et de liquidité constitue le principal argument en faveur de l'investissement dans les obligations via des ETF.
Risque de taux d'intérêt : ce que vous devez savoir avant d'acheter
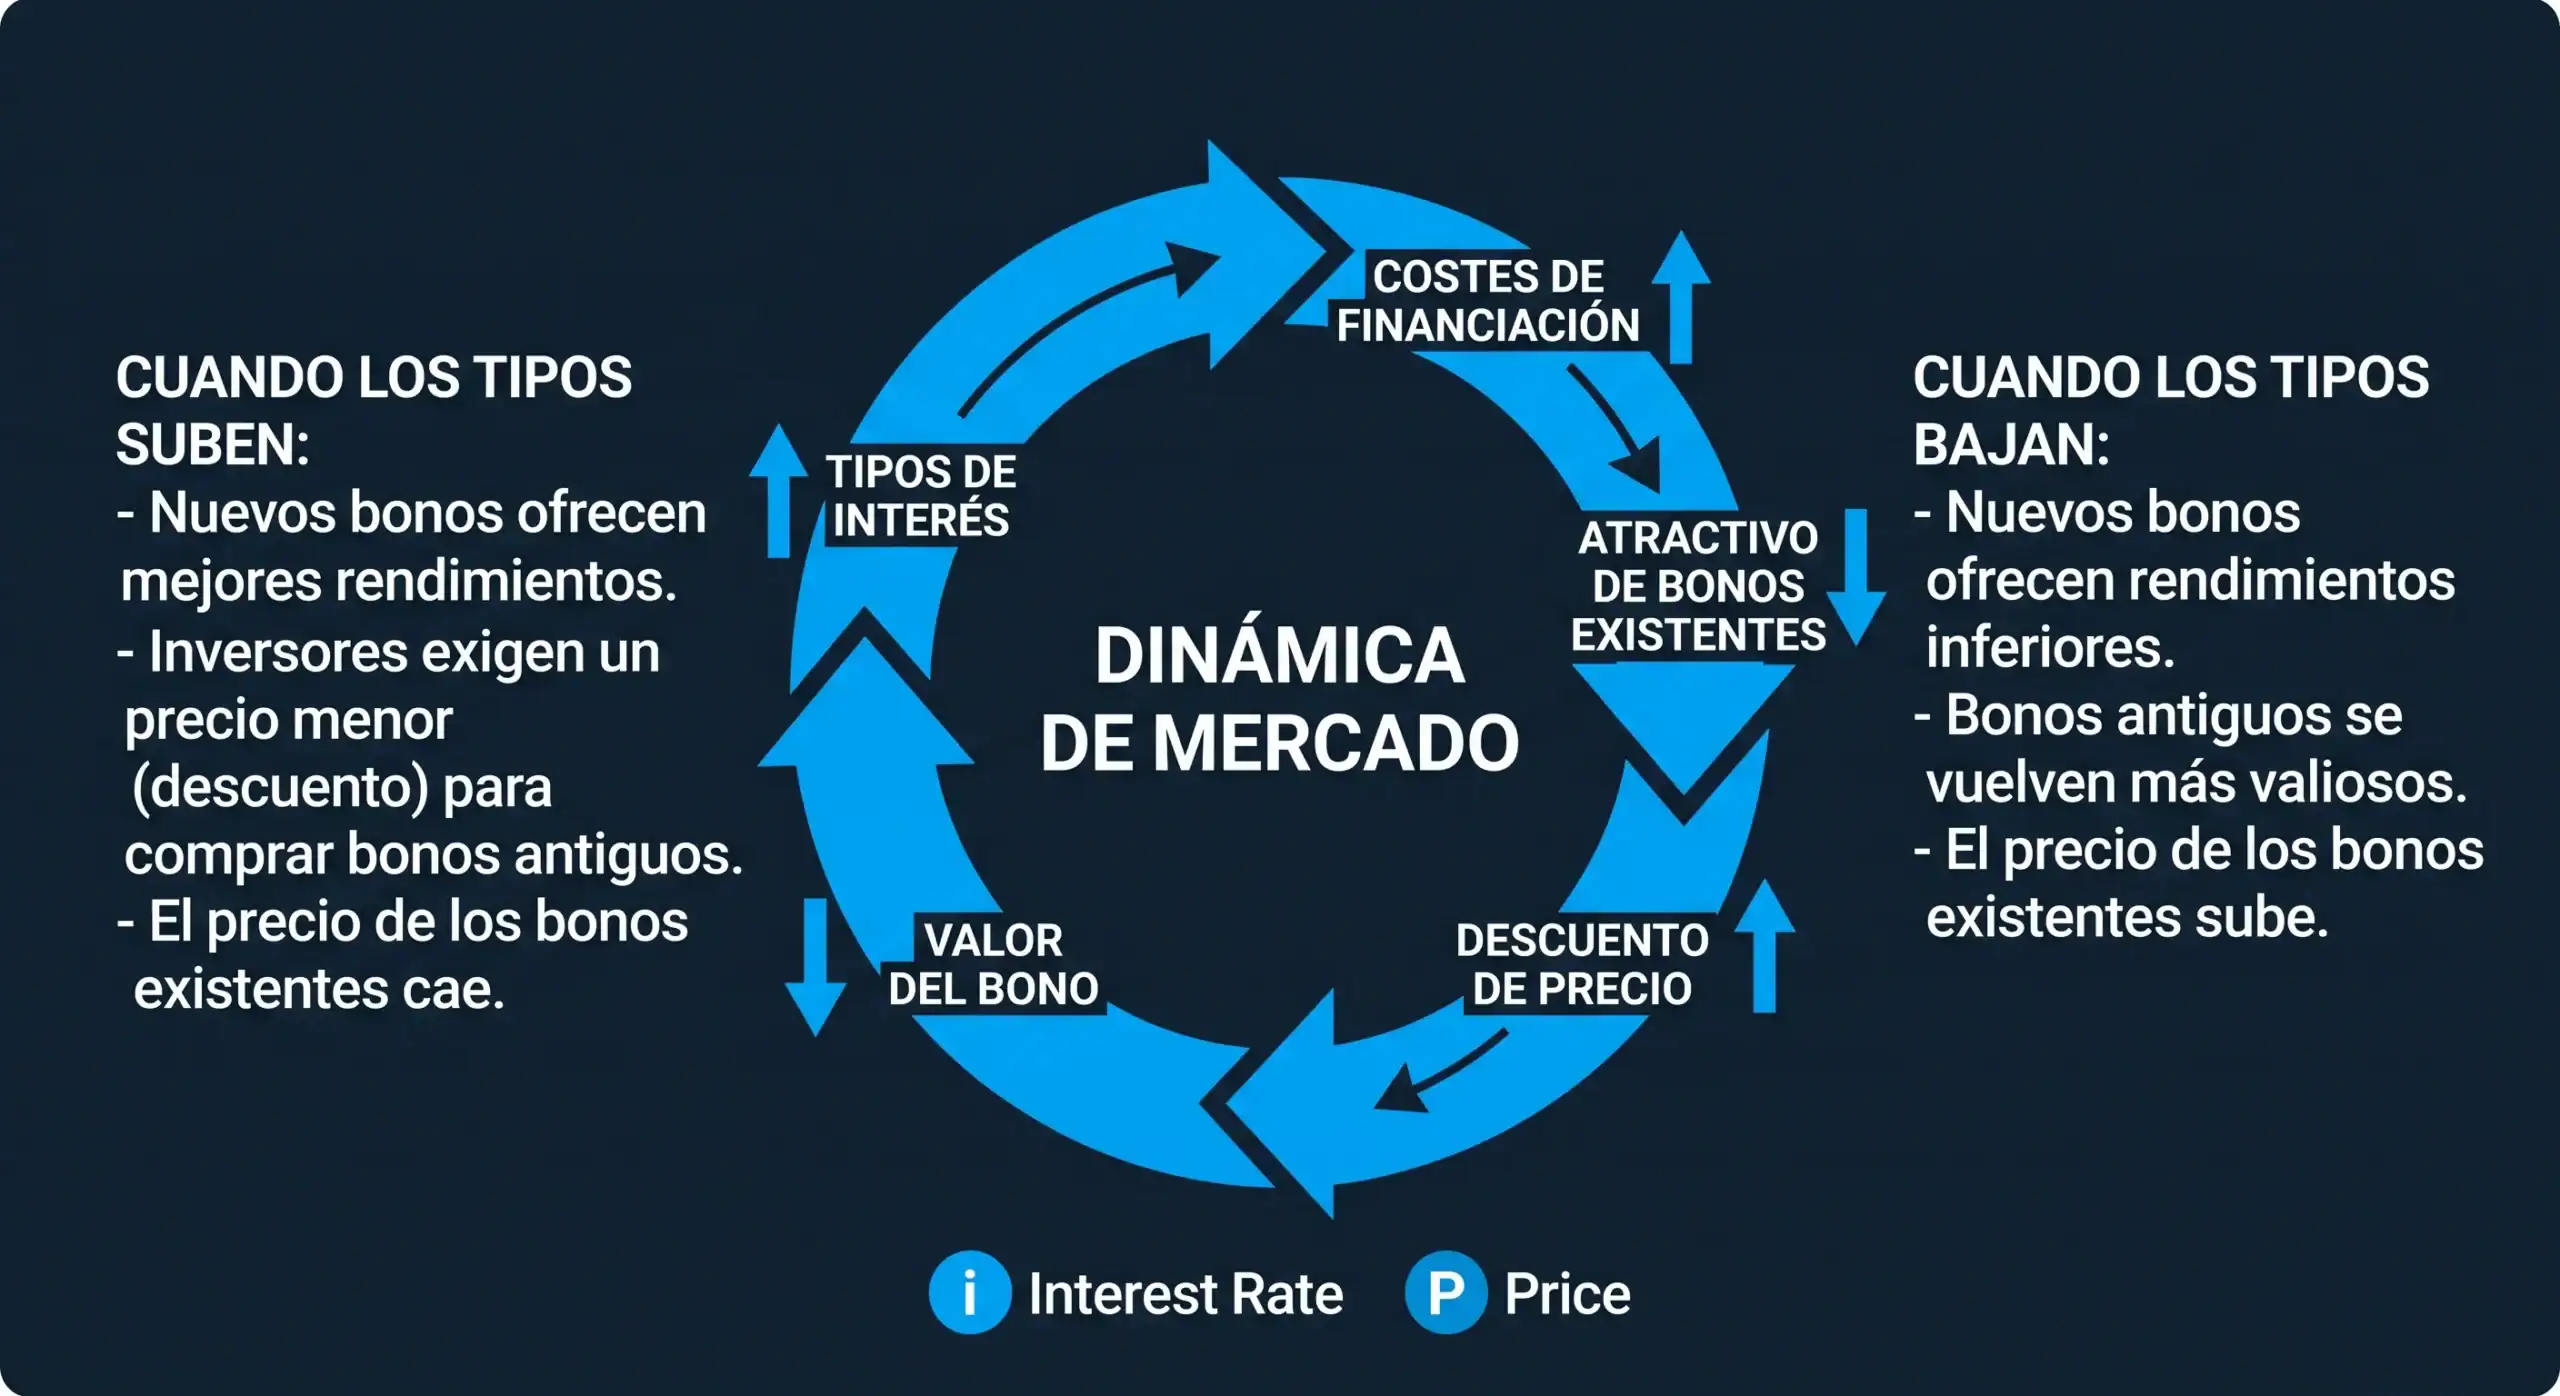
Voici l'aspect le plus important, et aussi le plus délicat, de cette première approche : les ETF obligataires ne sont pas sans risque. Ils comportent un risque inhérent, appelé risque de taux d'intérêt. La relation est inverse : lorsque les taux d'intérêt augmentent, le prix des obligations existantes diminue.
Le raisonnement est simple si on l'interprète comme celui d'un prêt. Imaginez qu'une banque vous ait prêté de l'argent à un taux d'intérêt de 2 %, puis que peu après, les taux augmentent et que la banque puisse vous prêter la même somme à 4 %. Ce prêt initial à 2 % vaut alors moins, car une meilleure alternative est désormais disponible sur le marché. Le même phénomène se produit avec une obligation : si vous payez un coupon fixe de 2 % et que le marché exige 4 % pour une dette similaire, votre obligation perd de la valeur, même si l'émetteur continue de vous verser les intérêts comme d'habitude jusqu'à son échéance.
Plus la duration d'un ETF obligataire est longue, plus cet impact est important : lors des hausses de taux d'intérêt observées aux États-Unis et en Europe en 2022, les ETF obligataires à long terme ont subi des baisses de prix significatives, parmi les plus importantes de leur histoire récente. Il ne s'agissait pas d'une défaillance du produit ni d'un défaut de l'émetteur, mais bien du fonctionnement normal du mécanisme de duration.
TER et frais des ETF à revenu fixe
Le TER (Total Expense Ratio) est le pourcentage annuel prélevé par un fonds pour couvrir ses frais de gestion, de conservation, d'audit et d'exploitation. Ce pourcentage est automatiquement déduit de la valeur du fonds. En règle générale, les ETF obligataires ont un TER inférieur à celui des ETF actions, notamment lorsqu'ils répliquent passivement les indices de la dette souveraine des économies développées. Les ETF axés sur les obligations à haut rendement ou les marchés émergents ont tendance à coûter plus cher, car la construction et la mise à jour de l'indice exigent un effort de gestion plus important.
Nous n'indiquons pas ici les valeurs exactes des TER, car elles varient selon le fournisseur, la devise et la période : vérifiez toujours les informations KID/DFI mises à jour avant d'acheter. Par rapport à l'achat direct d'obligations, les ETF offrent généralement des coûts globaux plus avantageux, car ils remplacent les écarts entre les différents marchés de gré à gré et les frais de garde par des frais annuels uniques, transparents et prédéterminés.
ETF de dividendes : revenus provenant des bénéfices des entreprises
Un ETF de dividendes est un fonds négocié en bourse qui sélectionne les entreprises en fonction de leur politique de distribution de dividendes. Certains privilégient les entreprises affichant un rendement de dividende élevé (stratégie du rendement élevé), tandis que d'autres sélectionnent celles qui ont un historique de croissance de leurs dividendes année après année (stratégie de la croissance des dividendes).
Chacun, quelle que soit sa stratégie, investit dans des entreprises qui distribuent déjà une partie de leurs bénéfices à leurs actionnaires ; la différence importante ne réside pas dans le fait que les entreprises versent ou non des dividendes, mais dans ce que l’ETF fait de cet argent une fois qu’il l’a reçu, un point que nous examinerons en détail dans la partie transversale de cet article.
Dividende élevé ou dividende croissant : ce n’est pas la même chose.
Tous les ETF de dividendes ne poursuivent pas le même objectif, et confondre « dividende élevé » et « bon dividende » est une erreur fréquente dans ce type de stratégie. Un rendement de dividende très élevé – par exemple, 8 % ou 10 % – peut sembler une opportunité, mais il convient d’être prudent : lorsqu’une action chute brutalement, son rendement (calculé en divisant le dividende par le prix) augmente automatiquement, même si l’entreprise n’a rien modifié à sa politique de distribution. Bien souvent, ce rendement élevé reflète l’anticipation d’une réduction du dividende par le marché, et non un signe de solidité.
Les ETF à dividendes croissants suivent une logique différente : ils sélectionnent des entreprises ayant fait leurs preuves en augmentant régulièrement leurs dividendes pendant plusieurs années consécutives, ce qui nécessite de générer des bénéfices croissants et une gestion financière saine.
Ce filtre suggère que les entreprises qui augmentent leurs dividendes depuis des années ont tendance à avoir des activités plus prévisibles et moins endettées. Historiquement, les stratégies de croissance des dividendes ont affiché une volatilité moindre que les stratégies axées uniquement sur des dividendes élevés, même si cela ne constitue pas une garantie et varie selon la période analysée. Aucune stratégie de dividendes n'est sans risque : les performances passées ne préjugent pas des performances futures, et la valeur de tout ETF peut fluctuer à la hausse comme à la baisse.
Accumulation ou distribution : le même choix dans les deux cas
Que les revenus proviennent d'un coupon d'obligation ou d'un dividende d'entreprise, chaque ETF générateur de revenus vous confronte à la même décision fondamentale : encaisser cet argent maintenant ou le laisser se réinvestir. Cela ne change rien aux gains du fonds ; cela modifie simplement ce que vous recevez et le moment où vous payez vos impôts.
Dans un ETF à capitalisation, le coupon ou le dividende perçu par les actifs du portefeuille n'est pas versé sur votre compte : l'ETF le reçoit et le réinvestit automatiquement, acquérant ainsi davantage de parts des actifs qu'il détient déjà. Cet argent n'est pas perçu comme de l'argent liquide ; il se traduit par une légère hausse du prix de l'ETF, supérieure à celle qu'il obtiendrait par la seule appréciation des actifs sous-jacents. L'avantage réside dans le fait que les intérêts composés fonctionnent sans incidence fiscale tant que vous ne vendez pas vos parts : chaque euro réinvesti génère, à son tour, de nouveaux revenus futurs, et cet effet boule de neige s'amplifie avec le temps.
Dans un ETF à distribution, en revanche, cet argent est versé directement sur votre compte selon un calendrier défini (trimestriel, semestriel ou annuel, selon le fonds). Vous recevez ainsi des liquidités que vous pouvez dépenser, réinvestir manuellement ou conserver. Les ETF à dividendes présentent une particularité qui n'a pas d'équivalent exact dans le domaine des titres à revenu fixe : la date de détachement. À cette date, le prix de l'ETF baisse d'un montant approximativement égal à celui distribué, car une partie de la valeur du fonds a été transférée en espèces sur votre compte. Cette baisse ne constitue pas une perte de valeur, mais simplement un changement dans la manière dont vous détenez cet argent : dans le fonds ou sur votre compte.
Quand utiliser chaque méthode (ou les combiner) selon votre profil
Les obligations jouent un rôle spécifique au sein d'un portefeuille diversifié : celui de contrebalancer l'impact des actions. Dans un contexte de baisse des marchés boursiers et de diminution des taux d'intérêt, les obligations de qualité ont historiquement eu tendance à surperformer les actions. Toutefois, il ne s'agit pas d'une règle absolue, mais plutôt d'une tendance observée lors des cycles précédents. Si votre portefeuille est composé exclusivement d'actions, l'intégration d'un ETF obligataire permet généralement d'en réduire la volatilité globale. Cet avantage est particulièrement appréciable pour les horizons d'investissement inférieurs à 10 ans ou pour tout investisseur recherchant une plus grande sérénité face aux fortes fluctuations du marché.
En pratique, le choix entre l'accumulation et la distribution, que ce soit pour les titres à revenu fixe ou les dividendes, dépend de votre situation financière et non de la supériorité objective de l'une ou l'autre option. Si votre horizon d'investissement est long (plus de dix ans) et que vous n'avez pas besoin de ces revenus immédiatement, vous êtes en phase d'accumulation de patrimoine. Dans ce cas, le report d'imposition et les intérêts composés sans frais jouent en votre faveur. Si vous approchez de la retraite ou si vous êtes en phase de désinvestissement progressif, la distribution est plus judicieuse : vous percevez les revenus sans avoir à vendre vos actions, ce qui simplifie la gestion de votre trésorerie.
Cette transition ne doit pas nécessairement être brutale : de nombreux investisseurs font évoluer progressivement leur portefeuille, passant de l’accumulation à la distribution, à mesure qu’ils approchent du moment où ils auront besoin de ces revenus, en combinant titres à revenu fixe et dividendes dans des proportions variables selon ce même critère. Il n’existe pas de ratio unique qui convienne à tous : tout dépend de votre horizon d’investissement, de votre profil de risque et de vos objectifs. « Vivre de ses investissements » est un objectif légitime et réalisable, mais il est judicieux d’être réaliste quant au délai : se constituer un revenu vraiment substantiel exige du capital accumulé et du temps ; il n’existe pas de solution miracle.

Questions fréquentes sur les ETF pour générer des revenus



 Auteur