Javier Pastor et Jesús Lorente, de CLCrypto, ils nous disent Comment déclarer les crypto-monnaies dans les entreprises au Trésor lors d'un webinaire intéressant tel que «Utilisation des cryptomonnaies dans les entreprises», afin de connaître les aspects de base à prendre en compte pour adapter nos entreprises et leurs opérations au secteur des cryptomonnaies.
Commence dans: Bit2Me Plongez dans l'univers des cryptomonnaies avec une longueur d'avance. Inscrivez-vous facilement et recevez 15 € offerts sur votre premier achat via ce lien. N'attendez plus pour rejoindre la révolution crypto ! Inscription
Utilisation des crypto-monnaies dans votre entreprise
Pour commencer, Jesús Lorente dit que "De plus en plus d'entreprises investissent dans la cryptographie, soit en les conservant directement dans le cadre de leurs investissements, soit en générant directement des jetons ou des services de cryptographie, soit enfin parce qu'elles facturent/payent leurs services en crypto-monnaies." Faire une allusion claire à l'adoption croissante des crypto-monnaies non seulement au niveau personnel, mais aussi au niveau commercial et institutionnel. En tant que technologie financière, les crypto-monnaies ont un impact significatif sur la façon dont nous menons nos activités commerciales et financières, non seulement au niveau local et régional, mais également au niveau international.
Cependant, Lorente lance un appel à l'attention sur la bonne gestion de ces actifs : « Nous devons être prudents lorsque nous utilisons des portefeuilles/porte-monnaie. Si un portefeuille est personnel, nous ne devons pas mélanger les soldes avec ceux de l'entreprise, car cela affectera négativement la traçabilité de nos soldes pour le Trésor. Et c'est ici que nous commençons à naviguer à travers l'ensemble des points de base pour la bonne utilisation et la bonne gestion des crypto-monnaies dans les entreprises.
Vision de l'ICAC en tant qu'organisme de réglementation
Tout d'abord, Jeśus Lorente souligne que la comptabilité des crypto-monnaies doit suivre ce qui est indiqué par l'ICAC (Institute of Accounting and Auditing). Ainsi, il nous dit qu'une consultation de l'ICAC réalisée en 2014 indique que les crypto-monnaies peuvent être comptabilisées comme des « actifs incorporels » ou des « actions ». Ce dernier prévoyait que l'entreprise était engagée dans l'achat et la vente de l'actif numérique, tandis que si l'entreprise ne faisait qu'investir, seule la première devrait être utilisée.
Il souligne également que, lors d'une autre consultation avec l'ICAC, mais cette fois réalisée en 2019, la lumière a été faite sur la manière de comptabiliser les crypto-monnaies dans le cas où une entreprise émettrait ses propres jetons. Dans ce cas, l'ICAC précise qu'ils doivent être comptabilisés comme "Stocks», car ils sont destinés à devenir une disponibilité financière lorsqu'ils sont achetés et vendus.
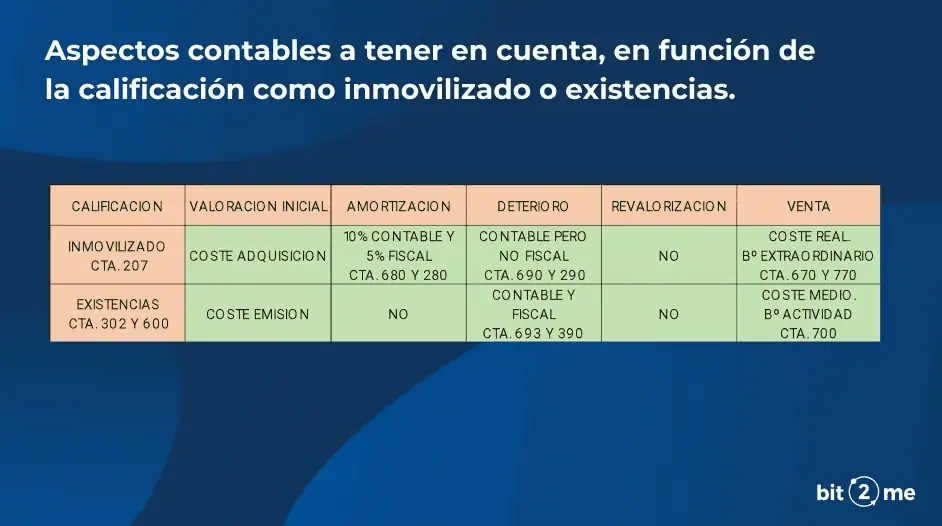
Avec tout cela clarifié, nous pouvons faire la classification suivante pour les aspects comptables des crypto-monnaies dans nos entreprises :
Analyse du classement
Le tableau de classification précédent présenté par Jesús Lorente peut nous offrir beaucoup de clarté sur la gestion comptable et fiscale de nos crypto-monnaies dans les entreprises, alors analysons attentivement chacune de ses parties :
Classement
Lorsque nous acquérons des crypto-monnaies et les enregistrons comme "Immobilisées", leur comptabilisation doit être effectuée dans le compte 207. Si, au contraire, nous enregistrons des "Stocks", ceux-ci doivent être enregistrés dans les comptes 302 et 600.
Évaluation initiale
Dans ce cas, lorsque nous achetons des crypto-monnaies comme forme d'investissement et que nous les enregistrons comme "Immobilisé dans le compte 207", nous devons enregistrer ledit achat en utilisant le coût d'acquisition. Par exemple, si nous achetons 1 BTC à 20.000 XNUMX € et que nous l'immobilisons, nous devons utiliser le coût d'acquisition en comptabilité.
Si, au contraire, nous sommes une entreprise qui émet un jeton, nous devons utiliser le coût d'émission de ce jeton. Mais ici, il faut être particulièrement prudent : le coût d'émission n'est pas le coût ou la valeur du jeton lorsque nous le vendons sur le marché, mais tout le coût lié à l'émission dudit jeton. Cela inclut la R&D pour le jeton, les salaires, l'infrastructure et tous les coûts qui ont été liés à l'émission dudit jeton.
Amortissement
Dans ce cas, si nous travaillons avec des immobilisations, nous pouvons amortir notre investissement avec 10% comptable et 5% fiscal, en utilisant les comptes 680 et 280. Cependant, dans les stocks, ceux-ci ne peuvent pas être amortis.
Il s'agit d'une caractéristique unique de la comptabilité des crypto-monnaies, en particulier lorsque nous parlons d'immobilisations, car bien que les crypto-monnaies ne se détériorent pas avec le temps, nous pouvons utiliser cet élément pour amortir notre investissement dans le temps.
Détérioration
Rappelons que la dépréciation est l'analyse de la valeur actuelle d'un actif par rapport à sa valeur d'acquisition initiale. Par exemple, nous avons pu acquérir un bien immobilier pour 1 million d'euros, mais au bout d'un moment, en raison d'une détérioration, la valeur du bien peut chuter à 600 XNUMX euros.Cette diminution de valeur est la détérioration du bien lui-même et peut être comptabilisée pour.
Dans le cas de l'acquisition de crypto-monnaies dans les entreprises, la dépréciation des actifs immobilisés est comptable, mais pas fiscale, en utilisant les comptes 690 et 290. Ainsi, par exemple, si on achète du BTC à 60.000 20.000 €, mais au moment de la déclaration des impôts, ce BTC vaut maintenant XNUMX XNUMX €, nous pouvons comptabiliser la perte à la fin de notre exercice, mais nous ne pouvons pas déduire d'impôts sauf si la participation dudit BTC est vendue.
Cela ne s'applique pas lorsque nous parlons d'actions.
La réévaluation
Dans ce cas, tant pour les Immobilisations que pour les Stocks, la réévaluation n'est pas comptabilisée.
Vente
Dans ce cas, dans le cas où nous vendons des Immobilisations, nous devons prendre en compte le coût réel de l'actif et le bénéfice est enregistré en Extraordinaire dans les comptes 670 et 770. En revanche, si nous vendons des stocks, nous devons enregistrer le coût moyen de l'actif et leurs profits sont imputés au compte 700.
Téléchargez ici le webinaire de Jesús Lorente et Javier Pastor

Déclarer au Trésor : Formulaire 721 au niveau entreprise
« Le modèle 721 touche directement les entreprises », dit Jésus Lorente. En tant qu'entreprises et particuliers, nous devons voir combien de crypto-monnaies nous avons en dehors de l'Espagne et déclarer leurs stocks. Cependant, le modèle précise certains moments où sa présentation n'est pas obligatoire :
- Lorsque les avoirs sont inférieurs à 50.000 XNUMX euros.
- Dans le cas des personnes morales et des sociétés, la présentation du 721 n'est pas nécessaire, si lesdits stocks sont dûment identifiés (à la fois en jetons, en quantité et en localisation) et déclarés dans la comptabilité de l'entreprise.
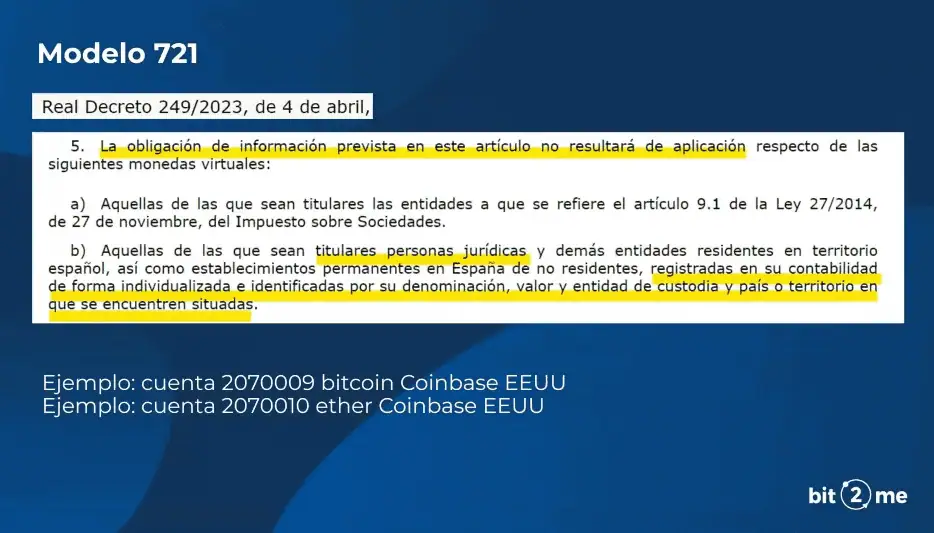
Dans tous les cas, en raison de la nouveauté du modèle 721, il faut s'attendre à ce que de nombreuses questions arrivent concernant la bonne utilisation et la présentation du modèle, des informations qui nous seront utiles pour présenter correctement les informations au Trésor.
impôts sur les sociétés
Dans ce cas, Jesús Lorente précise que "Dans une société on paye toujours le même impôt : 25%". Cependant, chez les personnes physiques, cela change en fonction de l'activité. L'encadré suivant indique les pourcentages de taxe :
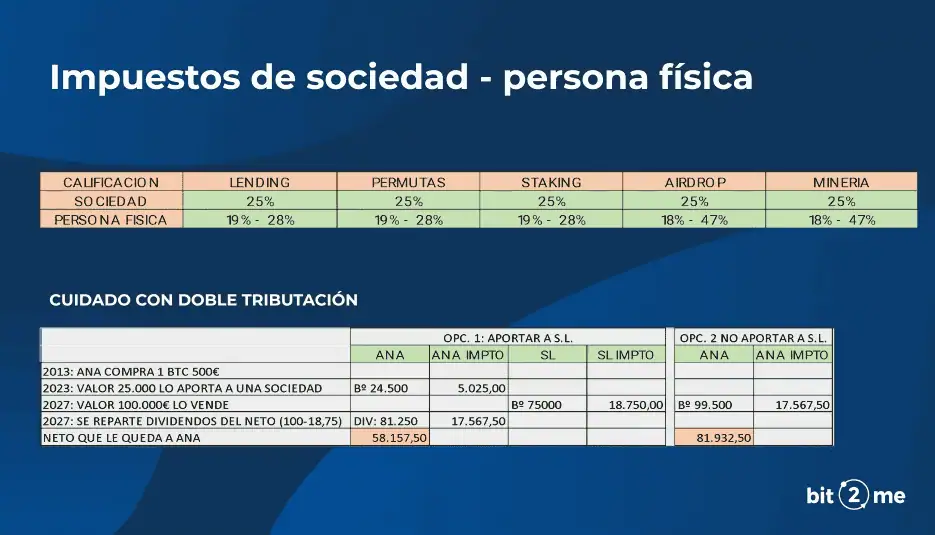
Dans tous les cas, nous devons éviter la double imposition, comme le montre l'exemple, car nous pourrions avoir des pertes pour cela.
Payer les employés à l'aide de crypto-monnaies
"Payer des employés avec des crypto-monnaies est légal"dit Jésus Lorente. Cependant, il faut tenir compte du fait qu'il ne peut pas être supérieur à 30%, car il est considéré comme un paiement en nature, il est donc limité à ce pourcentage par la loi.
Le paiement en crypto-monnaies peut être positif tant pour les entreprises que pour les travailleurs. D'une part, l'entreprise élargit l'éventail des opportunités d'emploi qu'elle peut saisir tant au niveau local qu'international, tandis que les employés peuvent recevoir un atout qui peut être réévalué dans le temps, constituant un atout d'épargne important pour leur stabilité financière.
Dans le cas où le paiement est effectué au moyen d'une facture de service, l'entreprise peut en payer 100%, tant qu'il n'y a pas d'autres dispositions légales qui empêchent ce type d'échange, tant par l'entreprise (en Espagne) que par le société de services (en Espagne ou dans un autre pays).
Réglementation actuelle et future
Les réglementations pour le secteur de la cryptographie arrivent et s'y adapter est essentiel pour les entreprises. D'une part, les réglementations et recommandations émises par l'ICAC et le Trésor sont essentielles pour que les entreprises puissent gérer les paiements comptables et fiscaux correspondant aux crypto-monnaies en toute légalité et en toute sécurité. A cela s'ajoute l'arrivée de la MiCA et de réglementations similaires dans le reste du monde.
La vérité est que la réglementation sera un élément présent dans l'écosystème, et les entreprises du secteur de la cryptographie doivent la suivre afin d'éviter des amendes ou des procédures juridiques/fiscales pouvant affecter le bon fonctionnement de l'entreprise.
Sans aucun doute, un ensemble de données et d'informations qui peuvent très bien nous servir pour effectuer une bonne gestion et un contrôle de nos crypto-monnaies dans les espaces commerciaux.


 Auteur