


Punti essenziali
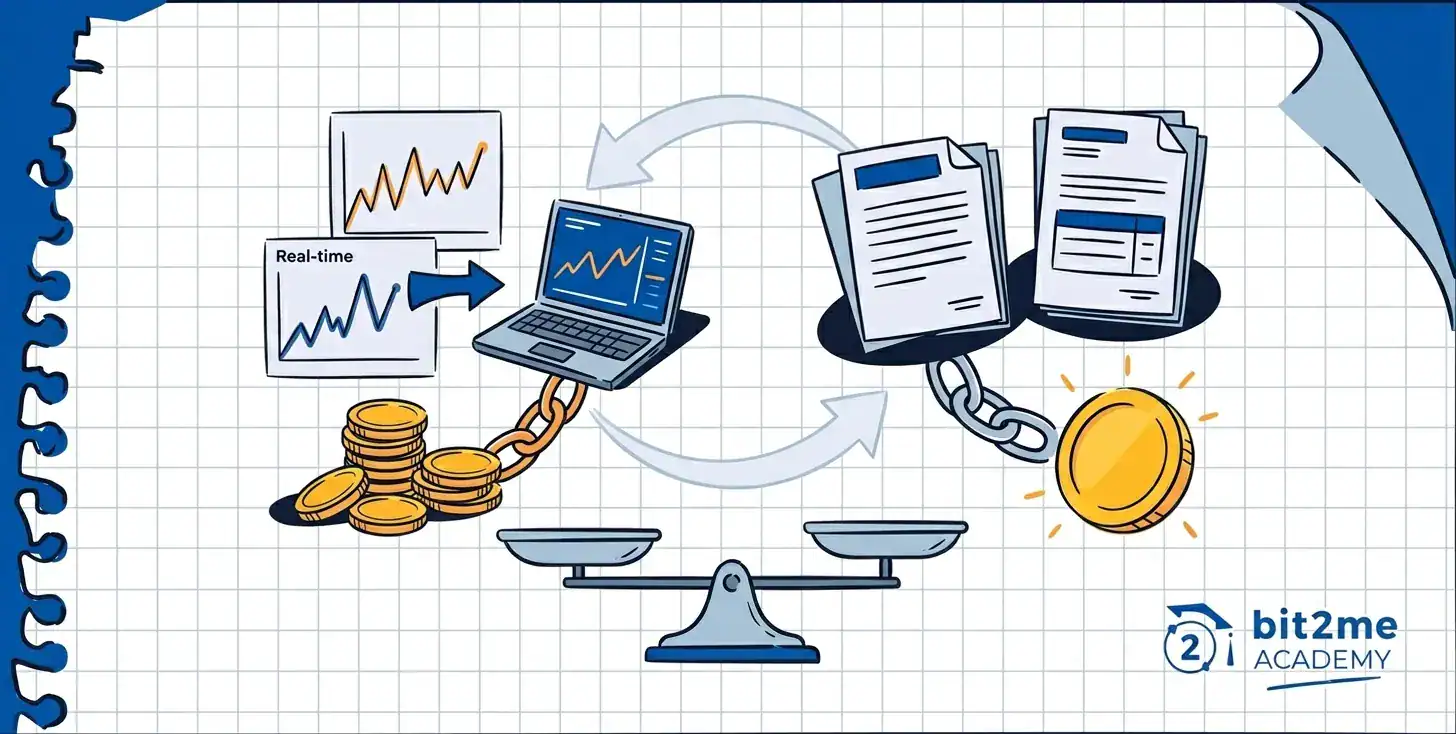
- Gli ETF vengono negoziati in borsa in tempo reale; il valore dei fondi viene determinato alla chiusura delle contrattazioni, il che influenza le modalità e i tempi di negoziazione.
- In Spagna, i fondi comuni di investimento consentono il trasferimento di capitali tra fondi senza tassazione fino al rimborso finale, un vantaggio che gli ETF non offrono.
- Gli ETF indicizzati hanno commissioni di gestione (TER) comprese tra lo 0,05% e lo 0,25% all'anno, generalmente inferiori a quelle dei fondi a gestione attiva, che si aggirano intorno all'1-2,5%.
- Per i portafogli con frequenti ribilanciamenti, i fondi risultano più vantaggiosi grazie al beneficio fiscale; per orizzonti temporali molto lunghi senza ribilanciamento, gli ETF indicizzati sono difficili da battere in termini di costi.
Il dibattito tra ETF e fondi comuni di investimento è da anni un tema di discussione per qualsiasi investitore spagnolo che desideri costruire un portafoglio efficiente. Oggi, con un maggior numero di piattaforme di accesso, una più ampia varietà di prodotti e una regolamentazione sempre più chiara, la scelta tra i due non è banale: in Spagna, esiste una differenza strutturale in materia fiscale che può incidere significativamente sui rendimenti netti a lungo termine.
In questo articolo, confrontiamo entrambi gli strumenti utilizzando criteri specifici: costi, tassazione, liquidità, importi minimi di investimento e casi d'uso reali. Alla fine, saprai quando è opportuno scegliere un ETF, quando un fondo comune di investimento è più adatto e quando la soluzione migliore è combinare entrambi.
ETF vs fondi comuni di investimento: le principali differenze
Prima di addentrarci nei dettagli che contano davvero, è importante stabilire una base comune: sia gli ETF che i fondi comuni di investimento sono Istituzioni Collettive di Investimento (OIC). Essi raccolgono il capitale di più investitori per investire collettivamente in un paniere diversificato di attività, siano esse azioni, obbligazioni, materie prime o altri strumenti. La differenza non risiede nelle attività sottostanti, ma nel modo in cui sono strutturati, negoziati e tassati.
Un fondo di investimento tradizionale viene sottoscritto e riscattato direttamente presso il gestore del fondo o tramite un distributore autorizzato. Non è negoziato su alcun mercato secondario e il suo prezzo – il valore patrimoniale netto (NAV) – viene calcolato una volta al giorno alla chiusura delle contrattazioni. Ciò significa che, quando si effettua un ordine di sottoscrizione o di rimborso, non si conosce il prezzo esatto al quale verrà eseguito fino al giorno successivo.
Un ETF (Exchange Traded Fund), come spiegato in dettaglio in Come funziona un ETF?Funziona in modo diverso: viene negoziato in borsa proprio come un'azione, e si può acquistare o vendere in qualsiasi momento durante l'orario di mercato a un prezzo visibile in tempo reale. Questo gli conferisce una flessibilità operativa che un fondo tradizionale non ha.
Questa distinzione nel meccanismo di negoziazione ha conseguenze in termini di costi, tassazione e liquidità, che analizzeremo più avanti. È proprio qui che il dibattito tra ETF e fondi comuni di investimento diventa concretamente rilevante.
Costi: TER, commissioni e il reale impatto sulla redditività
Il TER (Total Expense Ratio) è l'indicatore più utilizzato per confrontare il costo annuo di un fondo o di un ETF. Comprende le commissioni di gestione, le commissioni di custodia e le altre spese operative dello strumento, espresse in percentuale del patrimonio gestito.
Gli ETF indicizzati sono i più economici sul mercato. Il loro TER (Total Expense Ratio) varia dallo 0,05% allo 0,25% annuo, a seconda dell'indice replicato e dell'emittente. I grandi ETF che replicano l'indice MSCI World o l'S&P 500, offerti da gestori patrimoniali come Amundi, Vanguard o iShares, si collocano nella fascia inferiore di questo intervallo. Anche i fondi indicizzati a gestione passiva sono competitivi, con TER compresi tra lo 0,15% e lo 0,50% circa.
I fondi a gestione attiva rappresentano un'altra categoria. Il loro TER (Total Expense Ratio) tipico varia dall'1% al 2,5% annuo, ovvero da quattro a dieci volte superiore a quello di un ETF indicizzato comparabile. Il problema è che questo costo più elevato raramente si traduce in rendimenti superiori: secondo i dati dello S&P Dow Jones Indices SPIVA Europe Scorecard, meno del 25% dei fondi a gestione attiva riesce a sovraperformare il proprio indice di riferimento in un periodo di dieci anni.
La differenza nel TER (Total Expense Ratio) può sembrare minima in termini assoluti, ma il suo impatto si accumula nel tempo. Un portafoglio di 50.000 euro che cresce del 7% annuo per 20 anni genera un patrimonio netto finale di circa 193.000 euro con un TER dello 0,20%, rispetto a circa 161.000 euro con un TER dell'1,5%. La differenza supera i 30.000 euro, dovuta unicamente alle commissioni di gestione.
Tuttavia, il costo del TER (Total Expense Ratio) non è l'unico costo rilevante. Gli ETF richiedono un broker per essere negoziati e alcuni applicano una commissione su ogni transazione di acquisto e vendita. Inoltre, ed è un aspetto cruciale, ogni volta che si vende un ETF per ribilanciare il portafoglio, si può innescare un evento fiscale che comporta un costo aggiuntivo. Questo ci porta alla sezione più importante di questo confronto.
 Certificato
Tassazione in Spagna: la grande differenza tra ETF e fondi
Questa è la sezione che, nel lungo periodo, può farti risparmiare di più, oppure costarti di più, se investi dalla Spagna.
Il vantaggio del trasferimento tra fondi
In Spagna, l'articolo 94 della Legge sull'Imposta sul Reddito delle Persone Fisiche stabilisce che è possibile trasferire capitale da un fondo di investimento a un altro senza pagare imposte sulle plusvalenze accumulate in quel momento. L'imposta è differita fino al rimborso finale, ovvero fino alla conversione del denaro in contanti. L'articolo [Trasferimento di fondi: cambiare fondi senza pagare imposte] (articolo C14) spiega in dettaglio come funziona questo meccanismo e come applicarlo nella pratica.
Un esempio concreto: avete un fondo azionario con 10.000 euro di plusvalenze accumulate. Decidete di ribilanciare il vostro portafoglio e trasferire quel capitale in un fondo obbligazionario o in un fondo con un focus geografico diverso. In quel momento, non pagate tasse. Il denaro che altrimenti sarebbe stato tassato continua a lavorare per voi, generando rendimenti. Pagherete le tasse solo quando preleverete il denaro in contanti, nell'anno fiscale in cui avviene il prelievo.
Questo ha una conseguenza diretta: più a lungo viene differito il pagamento delle imposte, maggiore sarà la base su cui si genereranno i rendimenti durante il periodo di differimento. È lo stesso principio che rende l'interesse composto così potente, applicato alla tassazione.
Gli ETF non hanno questo vantaggio
Quando si vende un ETF per acquistarne un altro, si verifica un evento fiscale. Se si realizzano plusvalenze, queste vengono tassate nell'anno della vendita e non possono essere riportate agli anni successivi. Questa differenza non è di poco conto: per un investitore che ribilancia il proprio portafoglio ogni uno o due anni, il costo fiscale accumulato derivante dalla negoziazione di ETF può erodere una parte significativa del vantaggio in termini di TER (Total Expense Ratio) che questi avevano rispetto ai fondi comuni di investimento.
Le plusvalenze derivanti da ETF e fondi sono tassate secondo la base imponibile del reddito da risparmio, in base alla seguente scala in vigore nel 2025:
- 19% sui primi 6.000 euro di profitto
- 21% da €6.001 a €50.000
- 23% da €50.001 a €200.000
- 27% a partire da €200.000
Quando il costo fiscale dell'ETF si ripaga?
La differenza di TER (Total Expense Ratio) tra un ETF indicizzato (0,10%) e un fondo indicizzato equivalente (0,30%) è di 0,20 punti percentuali all'anno. Se non si effettuano ribilanciamenti o vendite, questo risparmio sui costi si accumula senza essere influenzato dalla tassazione. Per un orizzonte temporale molto lungo e senza ribilanciamenti, l'ETF potrebbe essere l'opzione più efficiente in termini di costi netti.
Al contrario, se si ribilancia annualmente un portafoglio con plusvalenze significative, il costo fiscale della vendita di ETF può superare di gran lunga il risparmio derivante dal TER (Total Expense Ratio). Il fondo recupera il vantaggio attraverso trasferimenti esenti da imposte. Non esiste una soluzione valida per tutti: dipende dall'orizzonte temporale di investimento, dalla frequenza di ribilanciamento e dall'entità delle plusvalenze.
Liquidità e accessibilità: quando e come acquistare o vendere
La liquidità di entrambi gli strumenti è sufficiente per la maggior parte degli investitori individuali, ma il loro funzionamento è diverso e tale differenza ha implicazioni pratiche.
Gli ETF vengono negoziati in tempo reale sulle borse durante l'orario di mercato. È possibile acquistare o vendere in qualsiasi momento durante l'orario di apertura del mercato, con visibilità del prezzo prima di effettuare l'ordine. Questa funzionalità è preziosa se si necessita di liquidità immediata o si desidera eseguire operazioni con tempistica precisa.
I fondi di investimento, invece, vengono sottoscritti e riscattati al valore patrimoniale netto (NAV) di chiusura della giornata. Se si invia un ordine di rimborso prima dell'orario limite stabilito dal gestore del fondo (di solito mezzogiorno o le 15:00), questo verrà eseguito al NAV di quel giorno. Se lo si invia successivamente, verrà eseguito al NAV del giorno seguente. Il denaro impiega da uno a tre giorni lavorativi per essere disponibile sul conto. Per un investitore a lungo termine, questa differenza raramente ha importanza nella pratica.
Anche l'accessibilità varia. Per negoziare gli ETF, è necessario un conto presso un broker che offra accesso ai mercati in cui tali ETF sono quotati, come Euronext, Xetra o la Borsa di Londra. Per i fondi comuni di investimento, invece, l'accesso avviene direttamente tramite il gestore del fondo o un distributore autorizzato, senza che il prodotto debba essere quotato su un mercato secondario.
Quando è opportuno scegliere un ETF e quando un fondo comune di investimento?
Non esiste una risposta univoca. La scelta dipende dalla strategia, dall'orizzonte temporale e dalla frequenza con cui si prevede di adeguare il portafoglio. Questi sono i criteri che determinano quale strumento sia più adatto a ciascuna situazione:
Scegli un ETF se:
- Il tuo orizzonte temporale è molto lungo (oltre 15 anni) e non dovrai effettuare ribilanciamenti frequenti. Il vantaggio derivante dal TER si accumula senza implicazioni fiscali.
- Desideri accedere a mercati, settori o temi molto specifici. Gli ETF offrono migliaia di opzioni con liquidità in tempo reale.
- Per te la massima flessibilità è una priorità, in quanto ti permette di apportare rapide modifiche tattiche e ti dà valore conoscere il prezzo esatto prima di effettuare un'operazione.
- Il tuo portafoglio è semplice e sei disposto ad assumerti il costo fiscale di ogni ribilanciamento perché lo effettui raramente.
Scegli un fondo di investimento se:
- Ribilanciando regolarmente il portafoglio (ogni uno o due anni) si accumulano significativi guadagni in conto capitale. Il trasferimento esentasse rappresenta un vantaggio reale e quantificabile.
- Desideri modificare la tua strategia di investimento senza incorrere in un evento fiscale immediato.
- Preferisci operare senza bisogno di un broker e gestire tutto tramite un'unica piattaforma per i fondi.
- Ti trovi in una fase di accumulo attivo e prevedi di effettuare versamenti regolari, apportando frequenti modifiche alla composizione del portafoglio.
Il punto fondamentale è che la differenza tra un ETF e un fondo di investimento non risiede nella qualità, bensì nella struttura. Entrambi possono replicare lo stesso indice, con gli stessi asset, a un costo simile se si confrontano prodotti equivalenti a gestione passiva. Sono i fattori fiscali e operativi a far pendere la bilancia da una parte o dall'altra.

Domande frequenti sugli ETF rispetto ai fondi comuni di investimento



 Autore



