Javier Pastor e Jesús Lorente, da CLCrypto, ci dicono Come dichiarare le criptovalute nelle aziende al Tesoro durante un interessante Webinar come «Utilizzo delle criptovalute nelle aziende», al fine di conoscere gli aspetti fondamentali da tenere in considerazione per adattare le nostre aziende e le loro operazioni al settore delle criptovalute.
Inizia alle Bit2Me Entra nel mondo delle criptovalute con un vantaggio iniziale. Registrati facilmente e ricevi 15 € GRATIS sul tuo primo acquisto tramite questo link. Non aspettare oltre per unirti alla rivoluzione delle criptovalute! Registrati
Utilizzo di criptovalute nella tua azienda
Tanto per cominciare, lo dice Jesús Lorente "Sempre più aziende stanno investendo in criptovalute, tenendole direttamente come parte dei loro investimenti, o generando direttamente token o servizi crittografici, o infine perché addebitano/pagano i loro servizi in criptovalute". Facendo una chiara allusione alla crescente adozione delle criptovalute non solo a livello personale, ma anche a livello aziendale e istituzionale. In quanto tecnologia finanziaria, le criptovalute hanno un impatto significativo sul modo in cui conduciamo operazioni commerciali e finanziarie, non solo a livello locale e regionale, ma anche a livello internazionale.
Tuttavia, Lorente richiama l'attenzione sulla corretta gestione di questi beni: “Dobbiamo essere cauti quando operiamo con portafogli/portafogli. Se un portafoglio è personale, non dovremmo mescolare i saldi con quelli dell'azienda, poiché ciò influirà negativamente sulla tracciabilità dei nostri saldi per il Tesoro. Ed è qui che iniziamo a navigare attraverso l'insieme dei punti fondamentali per il corretto utilizzo e la gestione delle criptovalute nelle aziende.
Visione dell'ICAC come organismo di regolamentazione
Innanzitutto, Jeśus Lorente sottolinea che la contabilizzazione delle criptovalute deve seguire quanto indicato dall'ICAC (Institute of Accounting and Auditing). Pertanto, ci dice che una consultazione dell'ICAC effettuata nel 2014 afferma che le criptovalute possono essere contabilizzate come "beni immateriali" o "titoli". Quest'ultimo prevedeva che la società si occupasse dell'acquisto e della vendita dell'asset digitale, mentre se la società investe solo, dovrebbe essere utilizzato solo il primo.
Sottolinea inoltre che, in un'altra consultazione con l'ICAC, ma questa volta effettuata nel 2019, è stata fatta luce su come contabilizzare le criptovalute nel caso in cui un'azienda emetta i propri token. In questo caso, l'ICAC chiarisce che devono essere contabilizzati come "Azioni«, perché sono destinati a diventare disponibilità finanziaria quando vengono comprati e venduti.
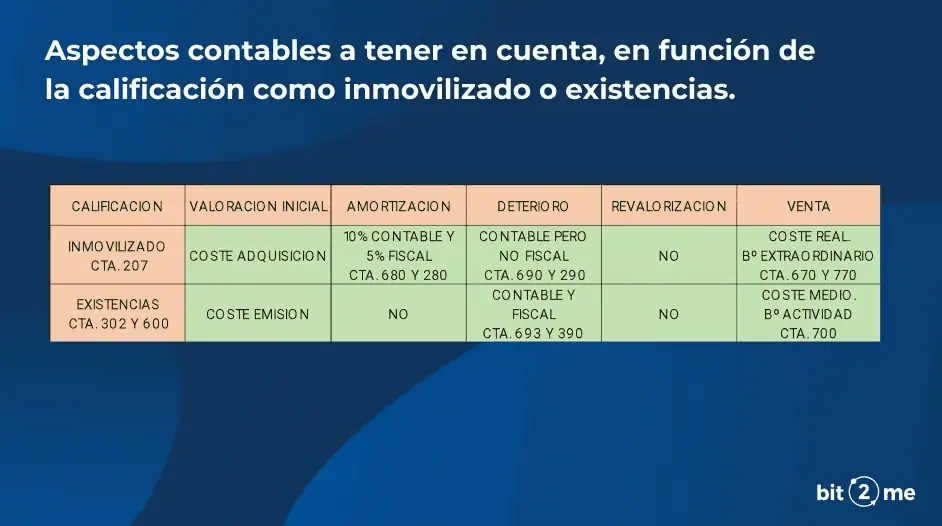
Con tutto ciò chiarito, possiamo fare la seguente classificazione per gli aspetti contabili delle criptovalute nelle nostre società:
Analizzare la classificazione
La precedente tabella di classificazione presentata da Jesús Lorente può offrirci molta chiarezza sulla gestione contabile e fiscale delle nostre criptovalute nelle aziende, quindi analizziamo attentamente ciascuna delle sue parti:
Classificazione
Quando acquistiamo criptovalute e le registriamo come "Immobilizzate", la loro contabilizzazione deve essere effettuata nel Conto 207. Se, al contrario, stiamo registrando "Scorte", queste devono essere registrate nei Conti 302 e 600.
Valutazione iniziale
In questo caso, quando acquistiamo criptovalute come forma di investimento e le registriamo come "Immobilizzate nel Conto 207", dobbiamo registrare tale acquisto utilizzando il costo di acquisizione. Ad esempio, se acquistiamo 1 BTC a 20.000€ e lo immobilizziamo, dobbiamo utilizzare il costo di acquisizione in contabilità.
Se invece siamo un'azienda che sta emettendo un token, dobbiamo utilizzare il Costo di Issuance di quel token. Ma qui bisogna stare particolarmente attenti: l'Issuance Cost non è il costo o il valore del token quando lo vendiamo al mercato, ma tutto il costo relativo all'emissione di detto token. Ciò include la ricerca e sviluppo per il token, gli stipendi, l'infrastruttura e tutti i costi che sono stati correlati all'emissione di detto token.
Ammortamento
In questo caso, se lavoriamo con le immobilizzazioni, possiamo ammortizzare il nostro investimento con il 10% di contabilità e il 5% di tasse, utilizzando i conti 680 e 280. Tuttavia, nelle azioni questi non possono essere ammortizzati.
Questa è una caratteristica unica della contabilità delle criptovalute, soprattutto quando parliamo di immobilizzazioni, poiché sebbene le criptovalute non si deteriorino nel tempo, possiamo utilizzare tale elemento per ammortizzare il nostro investimento nel tempo.
Deterioramento
Si ricorda che l'impairment è l'analisi del valore attuale di un bene rispetto al suo valore di acquisto iniziale. Ad esempio, siamo riusciti ad acquistare un immobile per 1 milione di euro, ma dopo un po', a causa del degrado, il valore dell'immobile può scendere fino a 600 euro, questa riduzione di valore è il degrado dell'immobile stesso e può essere contabilizzata per.
Nel caso di acquisizione di criptovalute in società, la svalutazione per i beni immobilizzati è contabile, ma non fiscale, utilizzando i conti 690 e 290. Così, ad esempio, se acquistiamo BTC a 60.000€, ma al momento della dichiarazione delle tasse, questo BTC ora vale € 20.000, possiamo tenere conto della perdita alla fine del nostro esercizio, ma non possiamo detrarre le tasse a meno che la partecipazione di detto BTC non venga venduta.
Questo non è applicabile quando parliamo di azioni.
rivalutazione
In questo caso, sia per i cespiti che per le rimanenze, la rivalutazione non viene contabilizzata.
Vendita
In questo caso, nel caso in cui vendiamo Immobilizzazioni, dobbiamo tenere conto del costo effettivo del bene e l'utile viene registrato come Straordinario nei conti 670 e 770. Se invece vendiamo rimanenze, dobbiamo registrare il costo medio del bene e i relativi utili sono iscritti nel conto 700.
Scarica qui il webinar di Jesús Lorente e Javier Pastor

Dichiarare al Ministero del Tesoro: modulo 721 a livello aziendale
«Il modello 721 colpisce direttamente le aziende», dice Gesù Lorente. Come aziende e individui dobbiamo vedere quante criptovalute abbiamo al di fuori della Spagna e dichiarare le loro azioni. Tuttavia, il modello chiarisce alcuni momenti in cui la sua presentazione non è obbligatoria:
- Quando le partecipazioni sono inferiori a 50.000 euro.
- Nel caso di persone giuridiche e società, la presentazione del 721 non è necessaria, se tali giacenze sono debitamente identificate (sia in gettoni, quantità e ubicazione) e dichiarate nella contabilità aziendale.
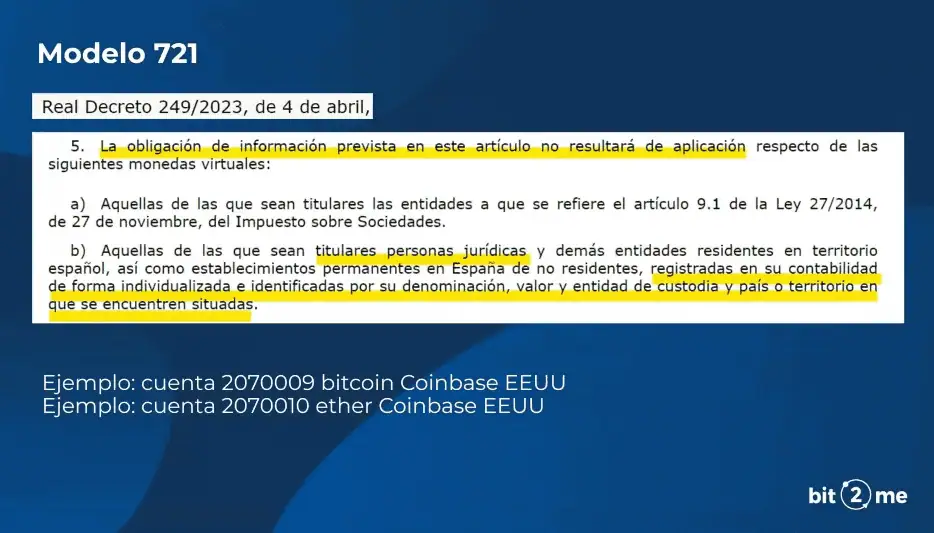
In ogni caso, vista la novità del Modello 721, è prevedibile che arriveranno molte domande in merito al corretto utilizzo e alla presentazione del modello, informazioni che ci saranno utili per presentare correttamente le informazioni all'erario.
tasse aziendali
In questo caso, Jesús Lorente lo chiarisce "In una società si paga sempre la stessa tassa: il 25%". Tuttavia, nelle persone fisiche questo cambia a seconda dell'attività. Nel riquadro seguente sono riportate le aliquote fiscali:
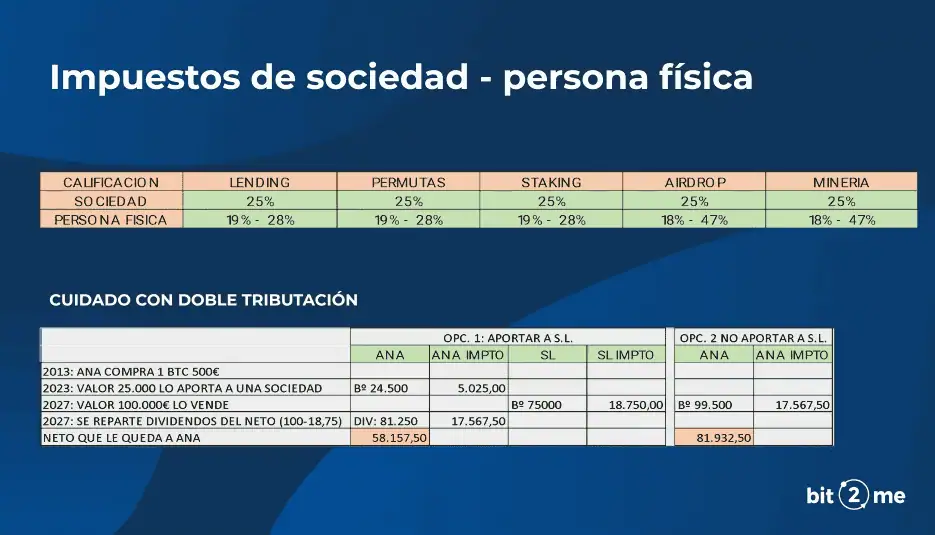
In ogni caso, dobbiamo evitare la doppia imposizione, come mostrato nell'esempio, poiché potremmo subire delle perdite.
Paga dei dipendenti tramite criptovalute
“Pagare i dipendenti con le criptovalute è legale”dice Gesù Lorente. Tuttavia, bisogna tener conto che non può essere superiore al 30%, poiché è considerato un pagamento in natura, quindi è limitato a questa percentuale per legge.
Il pagamento in criptovalute può essere positivo sia per le aziende che per i lavoratori. Da un lato, l'azienda amplia la gamma di opportunità di lavoro che può cogliere sia a livello locale che internazionale, mentre i dipendenti possono ricevere in pagamento un bene che può essere rivalutato nel tempo, essendo un bene di risparmio importante per la loro stabilità finanziaria.
Nel caso in cui il pagamento venga effettuato tramite fattura di servizio, la società può pagarne il 100%, a condizione che non vi siano altre disposizioni legali che impediscano questo tipo di cambio, sia da parte della società (in Spagna) che del società di servizi (in Spagna o in un altro paese).
Normativa presente e futura
Stanno arrivando le normative per il settore delle criptovalute e adeguarsi ad esse è essenziale per le aziende. Da un lato, i regolamenti e le raccomandazioni emanate dall'ICAC e dal Tesoro sono essenziali affinché le aziende possano gestire i pagamenti contabili e fiscali corrispondenti alle criptovalute in modo legale e sicuro. A questo si aggiunge l'arrivo del MiCA e normative simili nel resto del mondo.
La verità è che i regolamenti saranno un elemento presente nell'ecosistema e le aziende che si trovano all'interno del settore delle criptovalute devono seguirli per evitare multe o processi legali/fiscali che possono pregiudicare il buon funzionamento dell'azienda.
Indubbiamente, un insieme di dati e informazioni che possono servirci molto bene per svolgere una buona gestione e controllo delle nostre criptovalute negli spazi commerciali.


 Autore