


Punti essenziali
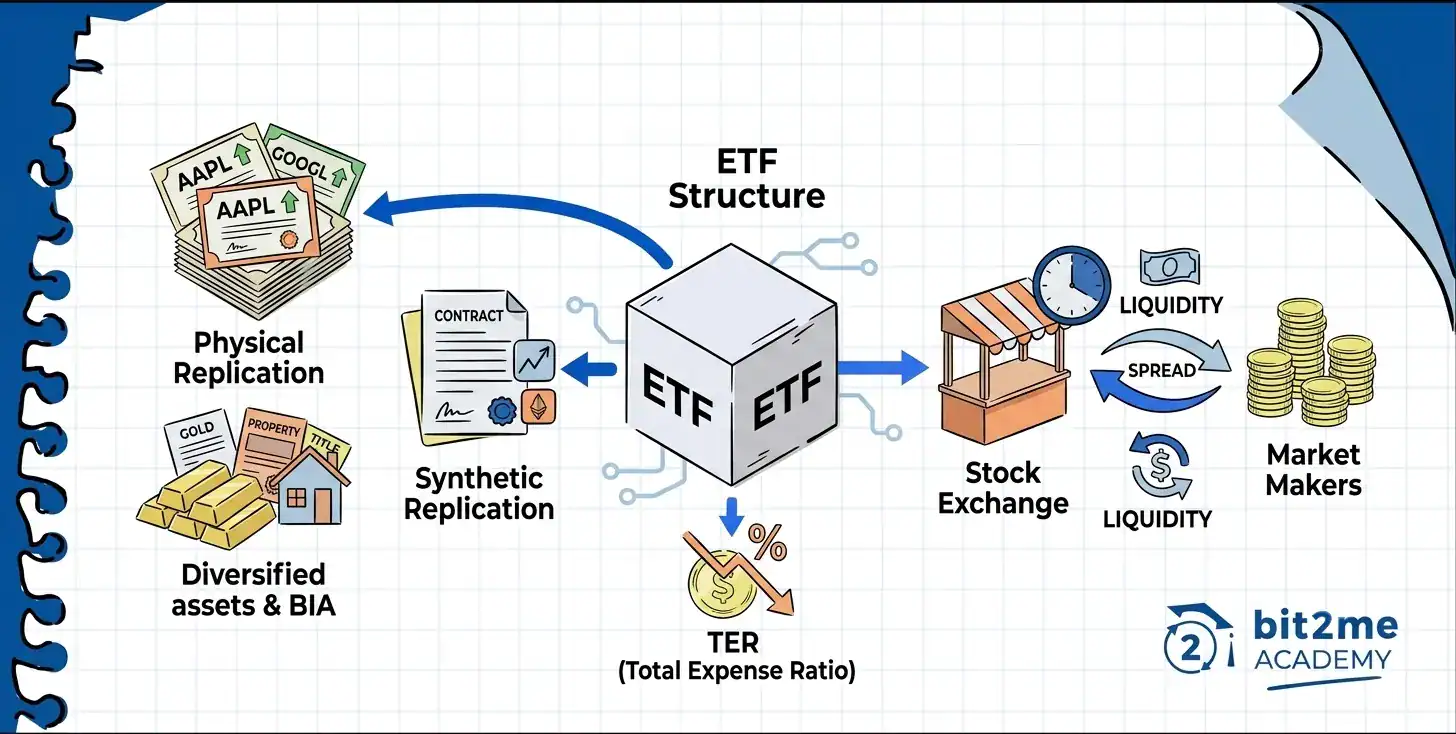
- Un ETF può replicare il proprio indice acquistando gli asset reali o tramite uno swap con una banca, e ciascun metodo comporta un diverso rischio di controparte.
- Il TER (Tasso Annuo Effettivo Globale) è il costo annuale che si paga senza vederlo in alcun estratto conto, e una differenza di pochi decimi può tradursi in migliaia di euro in 20 anni.
- Il prezzo al quale si acquista o si vende dipende dallo spread, dalla liquidità e dagli orari di mercato: tre fattori che non compaiono in nessun prospetto informativo.
- Nessun ETF è completamente esente da rischi di controparte o costi nascosti, a prescindere dal metodo di replica o dall'indice di riferimento utilizzato.
Se avete già uno o più ETF nel vostro portafoglio, probabilmente conoscete il loro indice di riferimento, la loro categoria e forse anche la loro performance storica. Ciò che raramente viene spiegato con lo stesso livello di dettaglio è il meccanismo interno che rende tutto ciò possibile. Come fa il fondo a replicare l'indice, quanto costa effettivamente mantenerlo ogni anno e cosa succede esattamente nel momento in cui si clicca su "compra" o "vendi"?Si tratta di tre elementi distinti, ma strettamente interconnessi, e tutti e tre insieme determinano ciò che alla fine porterete a casa.
In questo articolo esaminiamo contemporaneamente questi tre elementi: il metodo di replica e il rischio di controparte che comporta, il TER e il suo impatto cumulativo sulla redditività e il liquidità, la diffondere e gli orari di mercato che determinano il prezzo esatto di ogni transazione. Alla fine, sarai in grado di esaminare la scheda informativa di qualsiasi ETF con una prospettiva molto più completa rispetto al semplice "quale indice replica e di quanto è aumentato quest'anno".
Replica fisica vs. replica sintetica: come un ETF replica il suo indice e quale rischio di controparte si assume
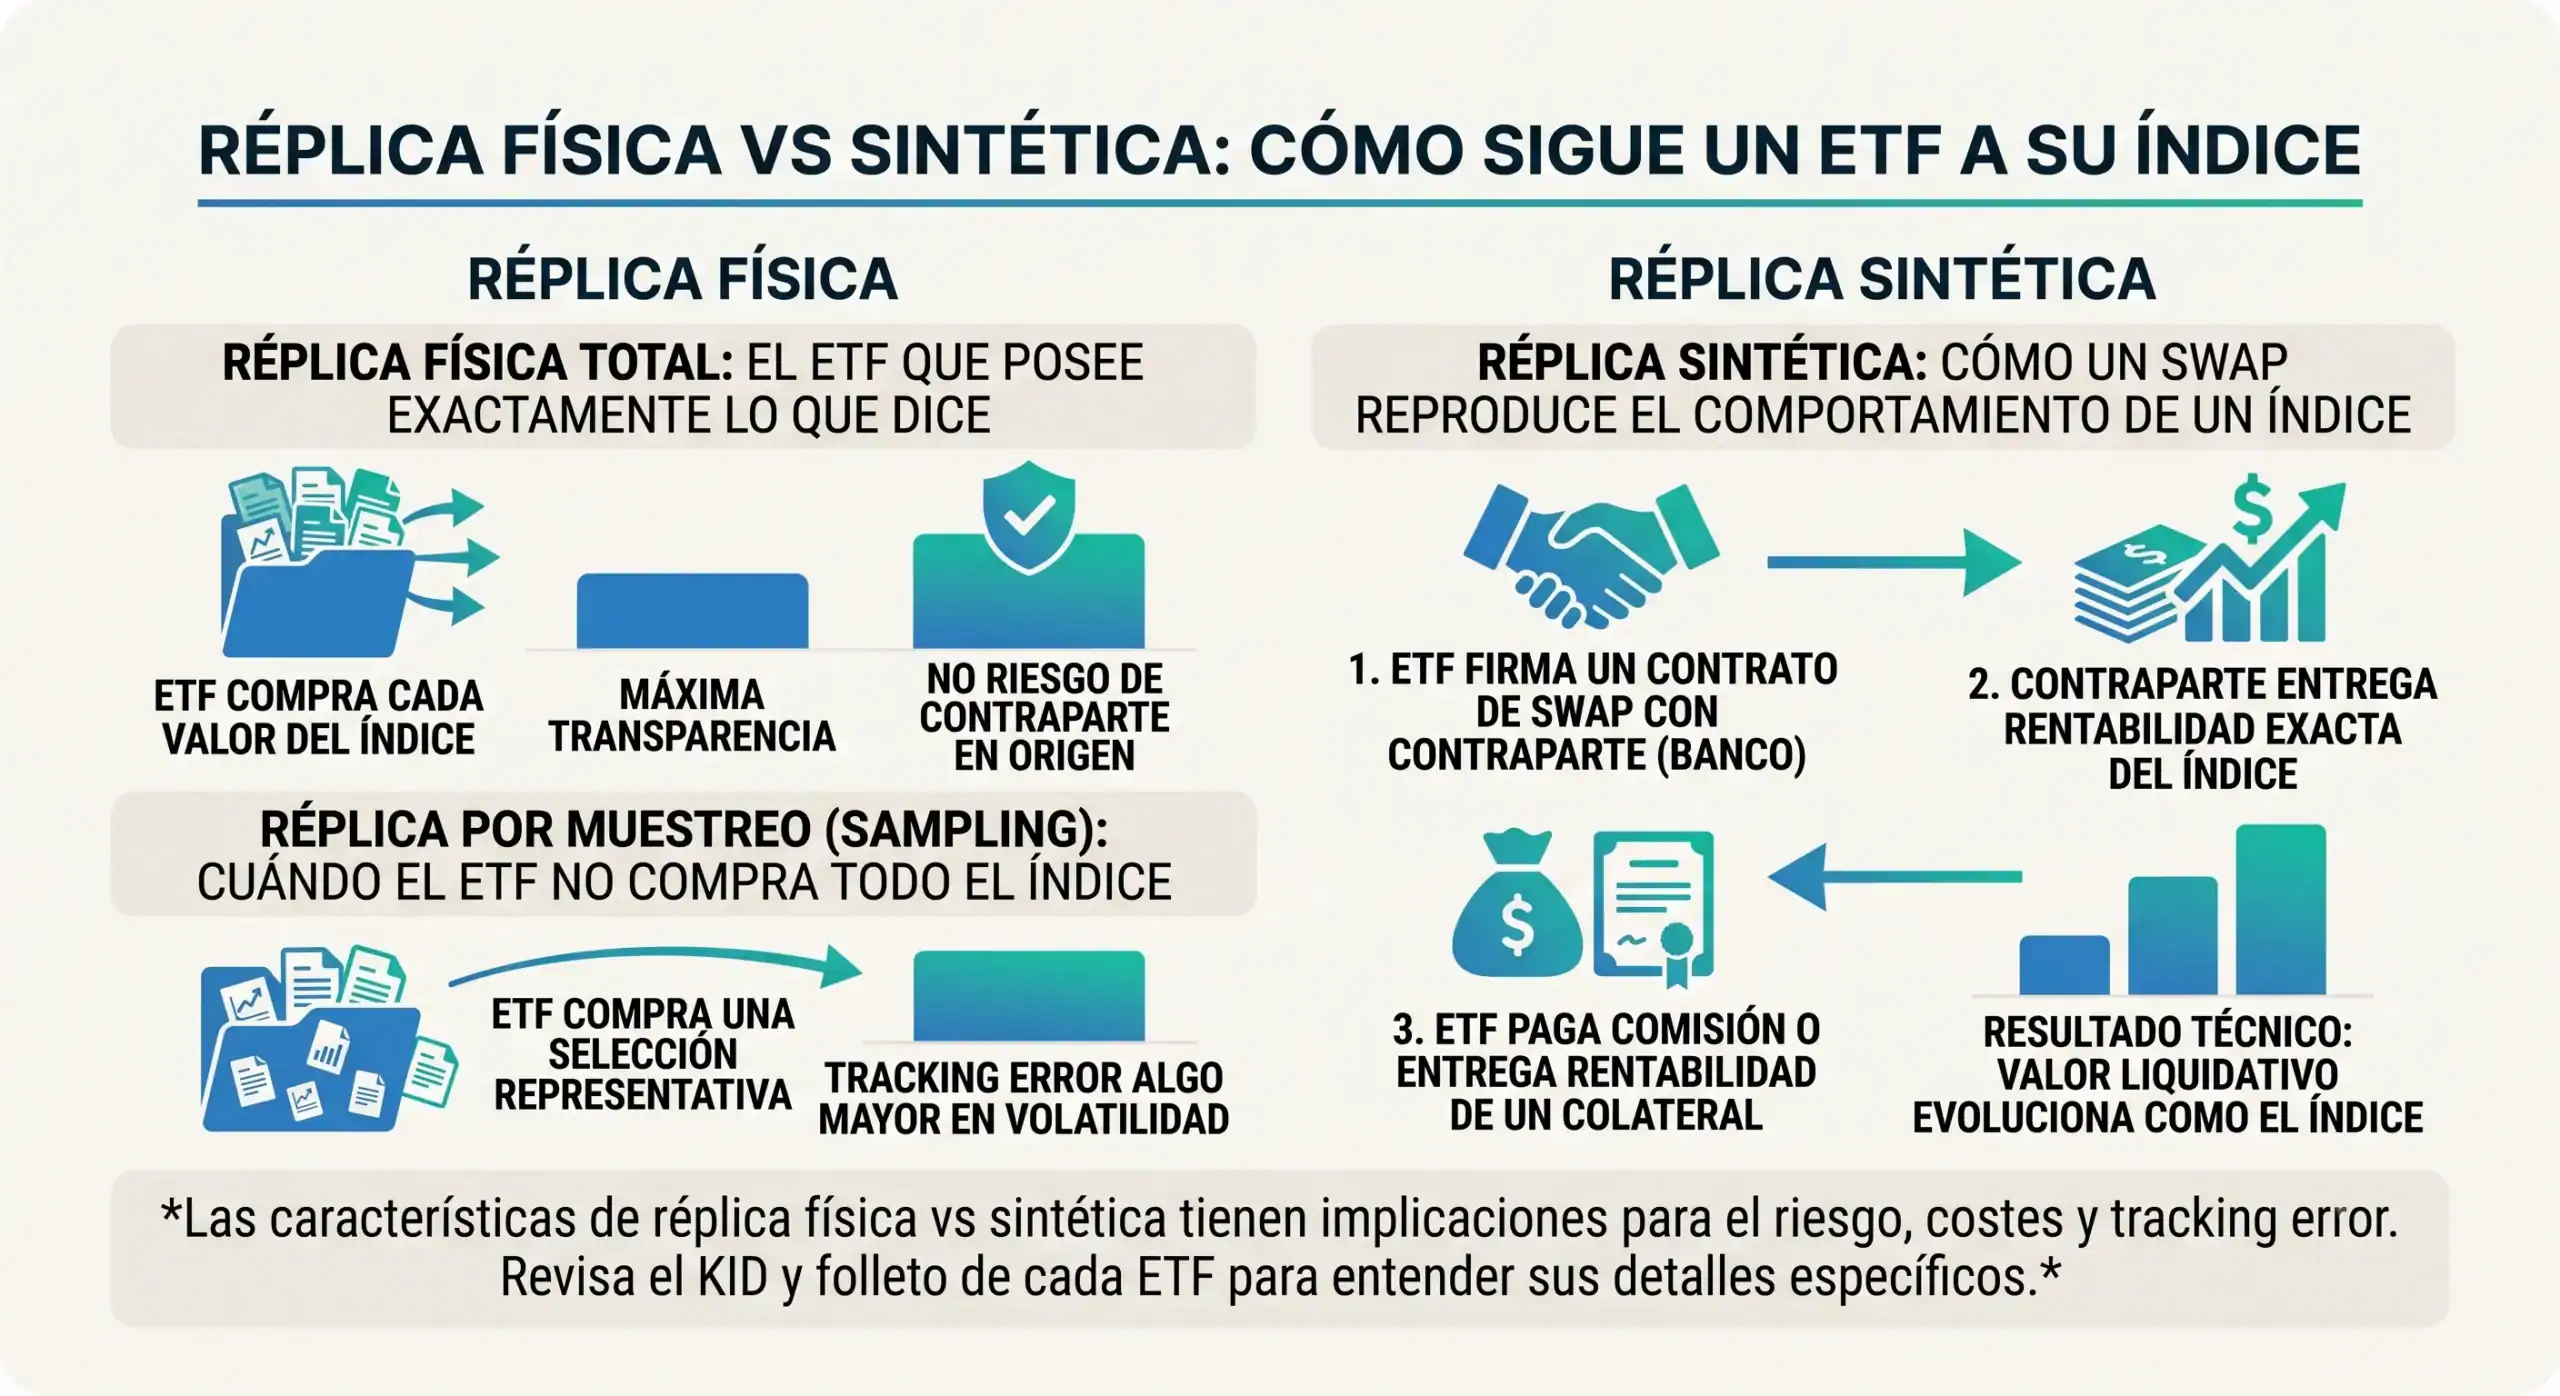
Un ETF promette qualcosa di semplice a dirsi, ma più complesso da realizzare: replicare la performance di un indice come l'S&P 500, l'MSCI World o l'Ibex 35. Il metodo scelto dal gestore per raggiungere questo obiettivo ha conseguenze concrete per l'investitore, poiché influisce sul rischio assunto, sui costi sostenuti e sulla fedeltà con cui il fondo replica il suo indice di riferimento. Esistono due tipi principali di replica: la replica fisica, in cui il fondo acquista direttamente i titoli che compongono l'indice, e la replica sintetica, in cui l'ETF utilizza uno strumento derivato, chiamato swap, per replicare la performance senza possedere gli asset sottostanti.
Replica fisica completa: l'ETF che possiede esattamente ciò che dichiara di possedere.
Nella replica fisica completa, l'ETF acquista ciascuna delle azioni che compongono l'indice, nella stessa proporzione del loro peso all'interno dell'indice stesso. Se investi in un ETF MSCI World che utilizza questo metodo, il fondo possiede azioni reali di tutte le oltre 1.400 società che compongono l'indice, senza scorciatoie.
Questo metodo offre la massima trasparenza perché si sa esattamente quali attività detiene il fondo in un dato momento e non vi è alcun rischio di controparte alla fonte, poiché l'ETF possiede direttamente le attività. È inoltre facile da verificare, anche senza una formazione finanziaria avanzata. Lo svantaggio si presenta con indici molto ampi o con titoli illiquidi, come quelli dei mercati emergenti o delle società a piccola capitalizzazione: l'acquisto e il ribilanciamento di ciascun componente comportano costi operativi elevati, che possono tradursi in un tracking error leggermente maggiore.
Replicazione del campionamento: quando l'ETF non acquista l'intero indice
Quando un indice è composto da centinaia o migliaia di titoli, replicarlo completamente diventa impraticabile. Pertanto, alcuni ETF fisici optano per il campionamento: acquistano una selezione rappresentativa dei titoli più ponderati e liquidi, in grado di riprodurre statisticamente la performance dell'indice senza acquisire ciascuno dei suoi componenti. Si tratta comunque di replica fisica in senso stretto, perché il fondo detiene quote reali, anche se non di tutti i titoli.
Ciò implica che l'errore di tracking potrebbe essere leggermente superiore rispetto alla replica completa, soprattutto durante i periodi di elevata volatilità o quando i titoli esclusi si comportano in modo diverso dal resto dell'indice. Per identificare questo metodo, consultare il Documento Chiave di Investimento (KID) o il prospetto informativo dell'ETF: la sezione relativa alla politica di investimento di solito menziona il "campionamento" o il "campionamento ottimizzato".
Replica sintetica: come uno scambio replica il comportamento di un indice
La replica sintetica funziona in modo completamente diverso. Invece di acquistare gli asset dell'indice, l'ETF stipula un contratto di total return swap con una controparte, solitamente una banca d'investimento. Il meccanismo si articola in quattro fasi: in primo luogo, l'ETF firma lo swap con la controparte; in secondo luogo, la controparte si impegna a fornire al fondo l'esatto rendimento dell'indice, inclusi i dividendi, secondo la tipologia di swap; in terzo luogo, l'ETF paga una commissione periodica in cambio, oppure fornisce il rendimento di un paniere di attività collaterali che possono essere completamente diverse dall'indice replicato; infine, in quarto luogo, il valore patrimoniale netto (NAV) dell'ETF si muove come se il fondo avesse acquistato l'indice, anche se tecnicamente non possiede tali attività.
Un esempio chiarisce meglio. Immaginiamo un ETF sintetico che replica l'indice S&P 500 e che detiene come collaterale un paniere di obbligazioni europee senza alcun collegamento diretto con le società statunitensi incluse nell'indice: grazie allo swap, si continua a ricevere il rendimento dell'S&P 500, mentre il collaterale funge da garanzia per il contratto. Questo metodo può essere particolarmente efficiente per indici difficili da raggiungere direttamente, come quelli dei mercati emergenti con restrizioni sugli investimenti esteri o sulle materie prime, e anche quando la tassazione dei dividendi derivanti dalla replica fisica è sfavorevole per il fondo. Non si tratta di un approccio peggiore: è uno strumento diverso, con un proprio equilibrio di vantaggi e rischi.
Rischio di controparte: cosa succede in caso di fallimento della banca di swap e quali limiti sono imposti dalle normative UCITS
Questa è probabilmente la sezione più rilevante dal punto di vista del rischio, nonché quella meno spiegata nei fogli informativi del prodotto. Se l'entità che sottoscrive lo swap non adempie ai propri obblighi, ad esempio a causa di fallimento o mancato pagamento, l'ETF potrebbe non ricevere il rendimento promesso dall'indice e, in tal caso, il fondo disporrebbe solo della garanzia che detiene.
La normativa europea sugli OICVM limita direttamente questo rischio. Gli ETF domiciliati in Europa ai sensi della normativa OICVM sono tenuti a garantire che la loro esposizione netta agli swap non superi il 10% del valore patrimoniale netto (NAV) del fondo, il che in pratica significa che le garanzie collaterali devono coprire almeno il 90% del valore dell'ETF in ogni momento. Si tratta di un limite normativo specifico, stabilito dalla Direttiva OICVM IV, non di una raccomandazione di prassi. Sono inoltre in vigore ulteriori meccanismi: la sovracollateralizzazione, con molti emittenti che richiedono garanzie collaterali superiori al 100% del valore degli swap; l'utilizzo di garanzie collaterali di alta qualità, come titoli di Stato europei o azioni di indici principali; e il rifornimento giornaliero delle garanzie collaterali, che adegua il portafoglio quotidianamente anche in caso di forti oscillazioni di mercato.
Questi meccanismi riducono significativamente il rischio, ma non lo eliminano completamente. Per verificarlo personalmente, consultare la sezione "Profilo di rischio e remunerazione" nel KID e, nel prospetto completo, la sezione che descrive il metodo di replica, dove troverete la percentuale di esposizione agli swap e, in molti casi, i dettagli del paniere di garanzie.
Il rischio nascosto degli ETF fisici: il prestito titoli
È facile pensare che "gli ETF fisici non presentino rischi di controparte", ma questa affermazione necessita di chiarimenti. Molti ETF fisici si avvalgono del prestito titoli: prestano temporaneamente le azioni che detengono a terzi, solitamente per coprire posizioni corte, in cambio di una commissione che riduce il costo complessivo del fondo. Questo prestito introduce un proprio rischio di controparte, perché se il debitore non restituisce i titoli, l'ETF potrebbe subire una perdita.
Gli emittenti mitigano questo rischio richiedendo garanzie, quasi sempre superiori al 100% dell'importo preso in prestito, e reinvestendole in strumenti considerati sicuri. In condizioni di mercato normali, il prestito titoli riduce il costo effettivo dell'ETF e avvantaggia gli investitori, ma il rischio esiste ed è importante esserne consapevoli. La relazione annuale del fondo o la scheda informativa dell'emittente (Vanguard, iShares, Xtrackers, tra gli altri) pubblica i proventi derivanti dal prestito titoli e i livelli di garanzia richiesti: un dato meno visibile rispetto al TER (Total Expense Ratio), ma altrettanto importante.
Come identificare il tipo di replica prima di investire
Chiarito il contesto, ecco i passaggi per identificare il metodo di replica di qualsiasi ETF prima di acquistarlo:
- Su JustETF o Morningstar: cerca l'ETF e individua il campo "Metodo di replica" nella relativa scheda informativa.
- Nel KID, il documento contenente le informazioni chiave, la sezione “Che cos'è questo prodotto?” include la descrizione del metodo di investimento.
- Nel prospetto informativo completo: consultare la sezione "Politica di investimento" o "Gestione del rischio" per i dettagli relativi allo swap e alle garanzie, qualora l'ETF sia sintetico.
- Presta attenzione ai segnali di allarme: se il paniere di attività del fondo non è correlato all'indice pubblicizzato, si tratta di un ETF sintetico ed è consigliabile verificare la percentuale di esposizione allo swap e la qualità delle garanzie.
Nei portafogli disponibili tramite Bit2Me Invest, il team di InbestMe ha già selezionato gli ETF in base a criteri di efficienza, costi e gestione del rischio, incluso il tipo di replica per ciascun fondo. Questo non significa che dobbiate smettere di fare ricerche per conto vostro; significa semplicemente che, quando lo farete, partirete da una selezione già filtrata in base a tali criteri.
 Certificato
TER negli ETF: cos'è e come influisce sulla redditività
Ora che il metodo di replica è chiaro, è il momento di parlare del secondo fattore che determina il tuo guadagno: il costo di detenzione dell'ETF. Ed è qui che entra in gioco il TER (Total Expense Ratio).
Che cos'è il TER e quali costi include (e quali esclude)?
Il TER, acronimo di Total Expense Ratio (rapporto di spesa totale), è la percentuale annua del patrimonio di un ETF destinata a coprire tutti i costi di gestione e amministrativi: ovvero, il costo che si sostiene per detenere quell'ETF per un anno. Non si tratta di una commissione da pagare al momento dell'acquisto o della vendita, bensì di un costo che si sostiene in modo implicito durante l'esistenza del fondo: il gestore lo detrae giornalmente dal valore patrimoniale netto del fondo, senza che l'investitore veda alcun addebito sul proprio conto o una voce specifica nell'estratto conto.
Immaginate un ETF con un TER (Total Expense Ratio) dello 0,20%. Per ogni 100 € investiti, pagherete automaticamente 0,20 € all'anno di commissioni. Se avete 10.000 € investiti in quell'ETF, il costo annuo sarà di circa 20 €, ripartito in piccole somme nell'arco dei 365 giorni.
Il TER (Total Expense Ratio, Costo Totale di Investimento) combina diverse componenti in un'unica percentuale. Include la commissione di gestione (la parte più consistente), le commissioni di deposito e custodia e i costi di revisione e amministrazione del fondo. Non include le commissioni di negoziazione addebitate dal broker per l'acquisto o la vendita dell'ETF, lo spread denaro-lettera (che tratteremo nella prossima sezione) o eventuali imposte da dichiarare. Questa distinzione è particolarmente importante se si effettuano versamenti regolari utilizzando il metodo del Dollar Cost Averaging (DCA, Dollar Cost Averaging): ogni acquisto ricorrente può comportare una commissione di brokeraggio non inclusa nel TER, pertanto è consigliabile aggiungerla al calcolo del costo reale della propria strategia.
L'impatto cumulativo del TER in 20 anni
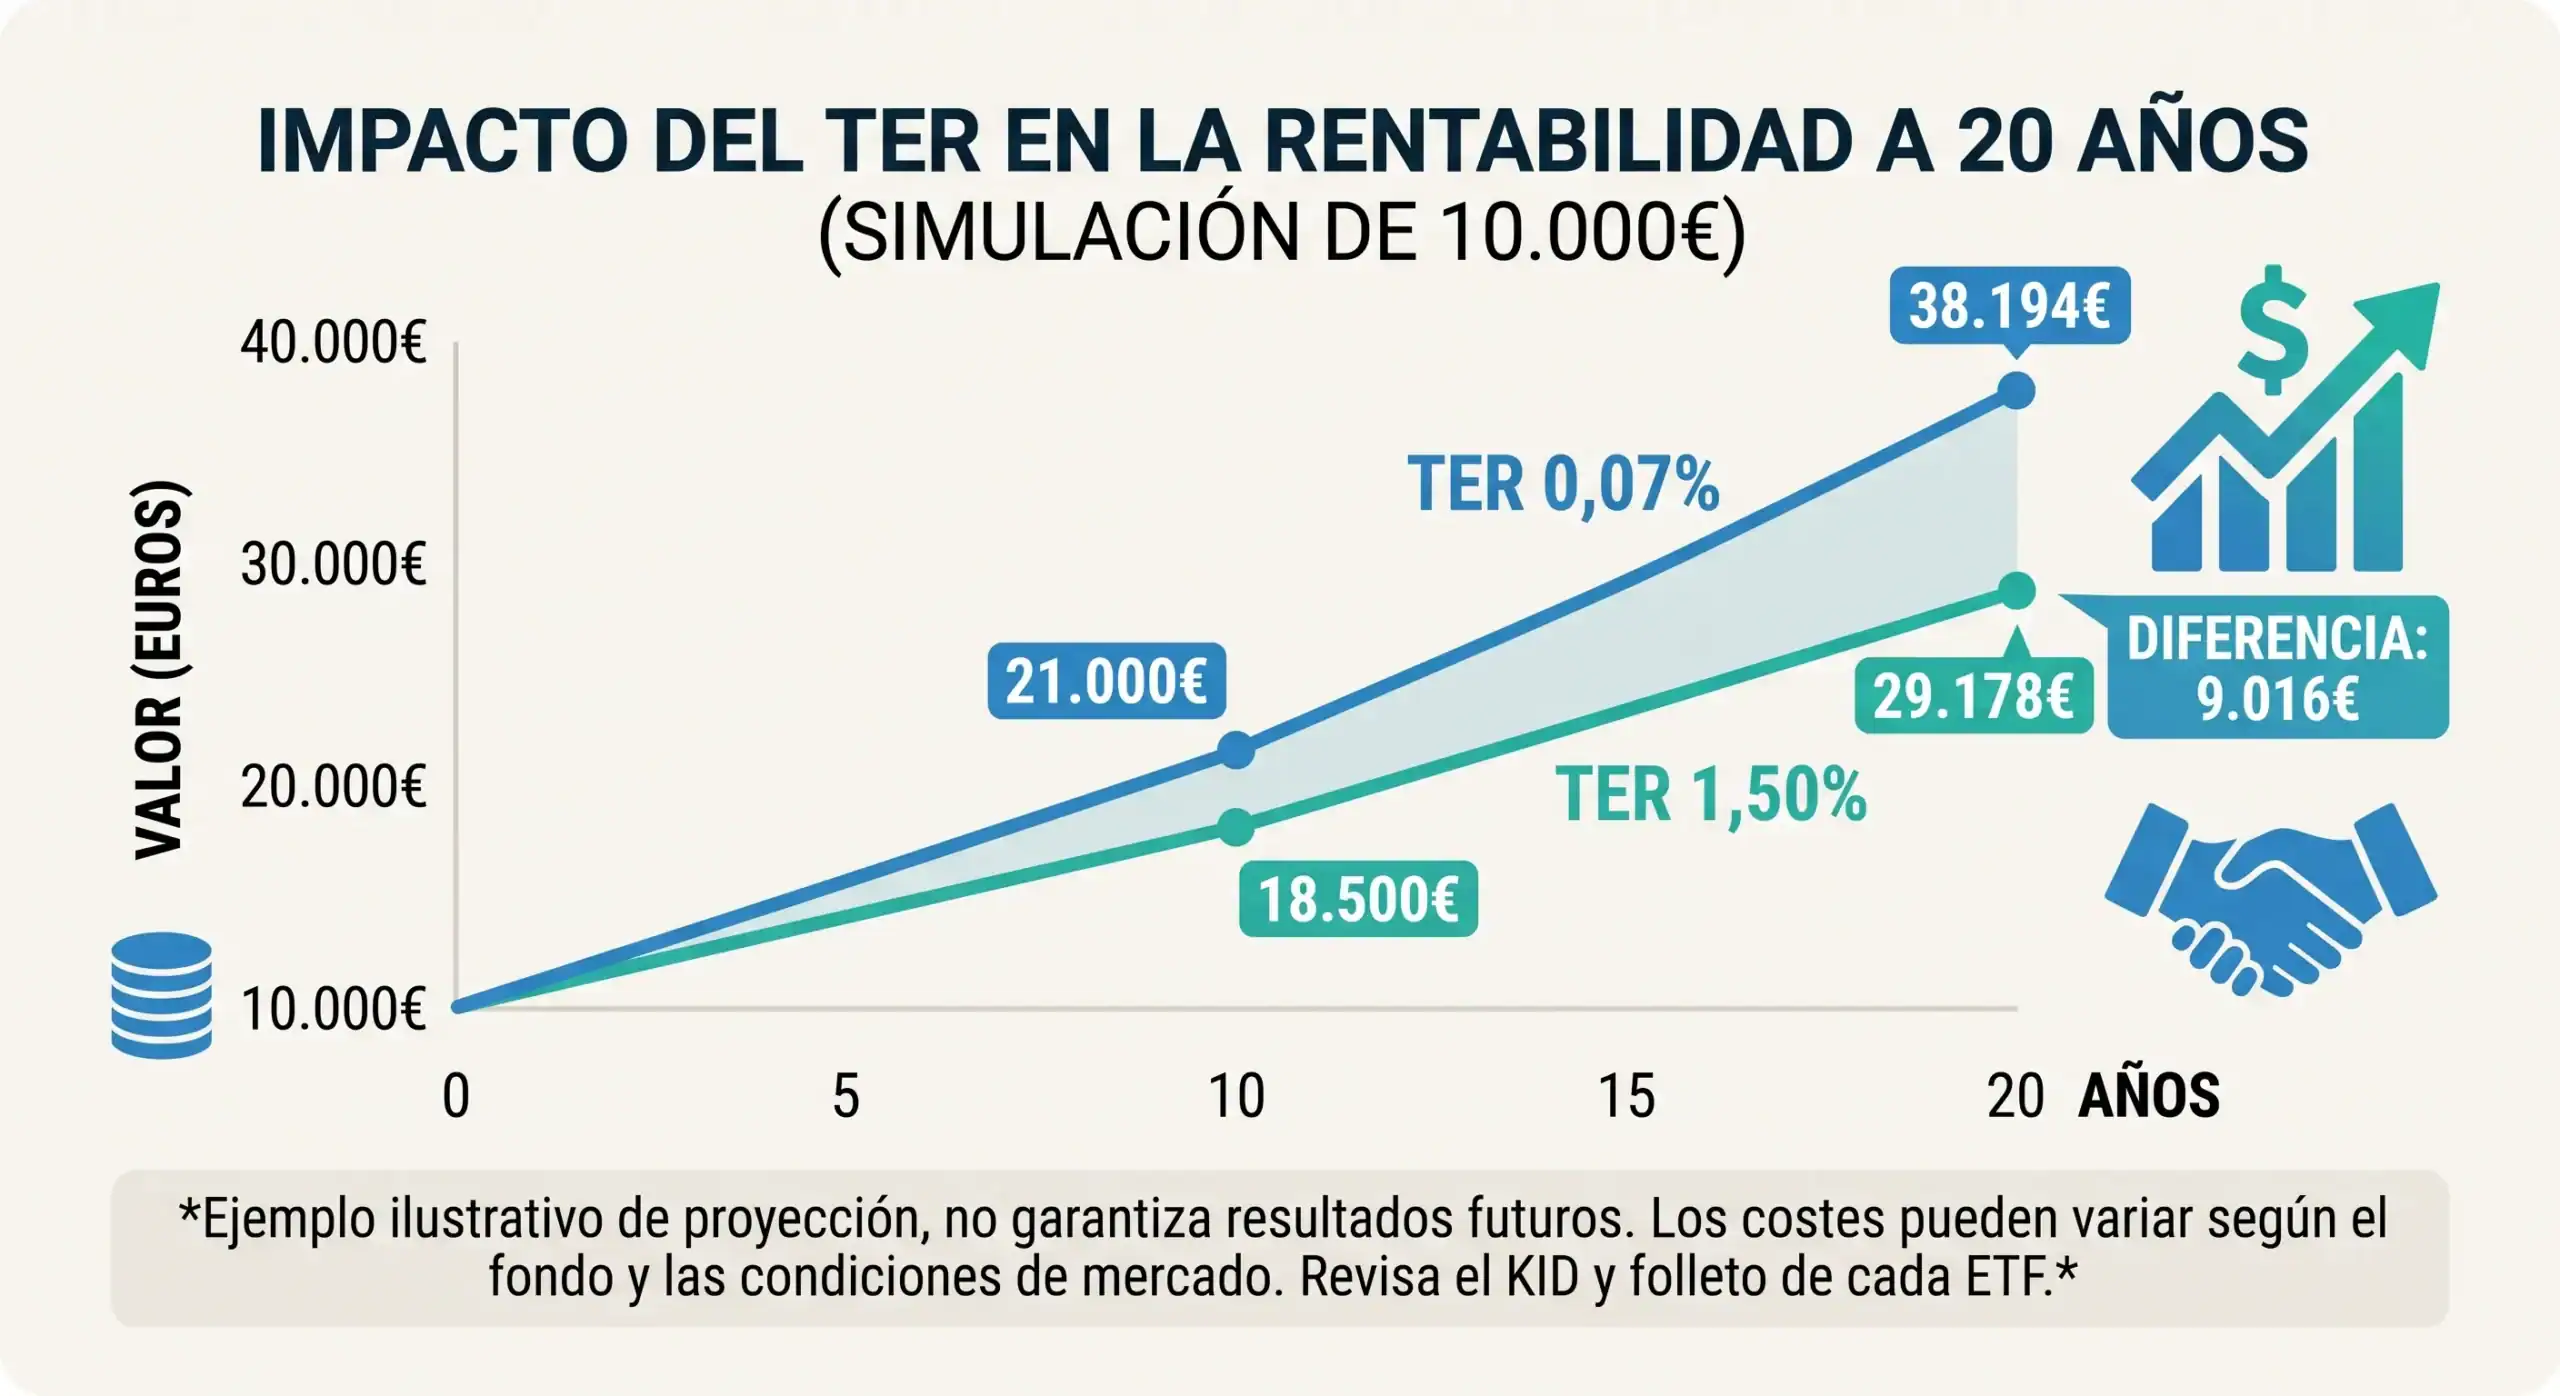
Una commissione totale di gestione (TER) dello 0,07% o dell'1,50% potrebbe sembrare una differenza trascurabile sulla scheda prodotto, ma su un periodo di vent'anni diventa uno dei fattori più significativi per il rendimento finale. Immaginate di investire 10.000 euro una sola volta e di mantenerli per 20 anni, ipotizzando un rendimento lordo del 7% annuo, senza alcuna garanzia che questo venga effettivamente raggiunto. Con un ETF indicizzato con una TER dello 0,07%, il rendimento netto approssimativo sarebbe del 6,93% annuo; con un fondo a gestione attiva con una TER dell'1,50%, scenderebbe al 5,50% annuo.
La differenza tra i due scenari è di circa 9.000 euro, dovuta unicamente all'effetto del TER (Total Expense Ratio) sullo stesso investimento iniziale e sullo stesso rendimento lordo ipotizzato. Questo denaro non scompare a causa di una cattiva decisione di investimento; viene semplicemente assorbito anno dopo anno da un costo leggermente superiore.

Liquidità, spread e timing: come viene effettivamente eseguito il tuo ordine
Sai già come il tuo ETF replica l'indice e quanto costa gestirlo ogni anno. Resta quindi il terzo aspetto, il più pratico dei tre: cosa succede esattamente nel momento in cui decidi di comprare o vendere.
Quando si acquista un fondo comune di investimento tradizionale, si ha a disposizione un'unica istantanea della giornata: il valore patrimoniale netto viene calcolato alla chiusura delle contrattazioni e tutte le sottoscrizioni e i rimborsi vengono eseguiti allo stesso prezzo, indipendentemente dal fatto che l'ordine sia stato effettuato alle nove del mattino o alle cinque del pomeriggio. Un ETF non funziona in questo modo: viene negoziato in borsa durante tutta la sessione di negoziazione, come un'azione, e il suo prezzo varia costantemente in base alla domanda e all'offerta del momento. Questo ha un vantaggio evidente – la possibilità di acquistare o vendere in qualsiasi momento della sessione senza dover attendere la chiusura – ma introduce anche una variabile che un fondo tradizionale non ha: il prezzo esatto al quale viene eseguito l'ordine dipende dall'ora del giorno, dal numero di persone che stanno negoziando quell'ETF e dalla liquidità del mercato in quel preciso istante.
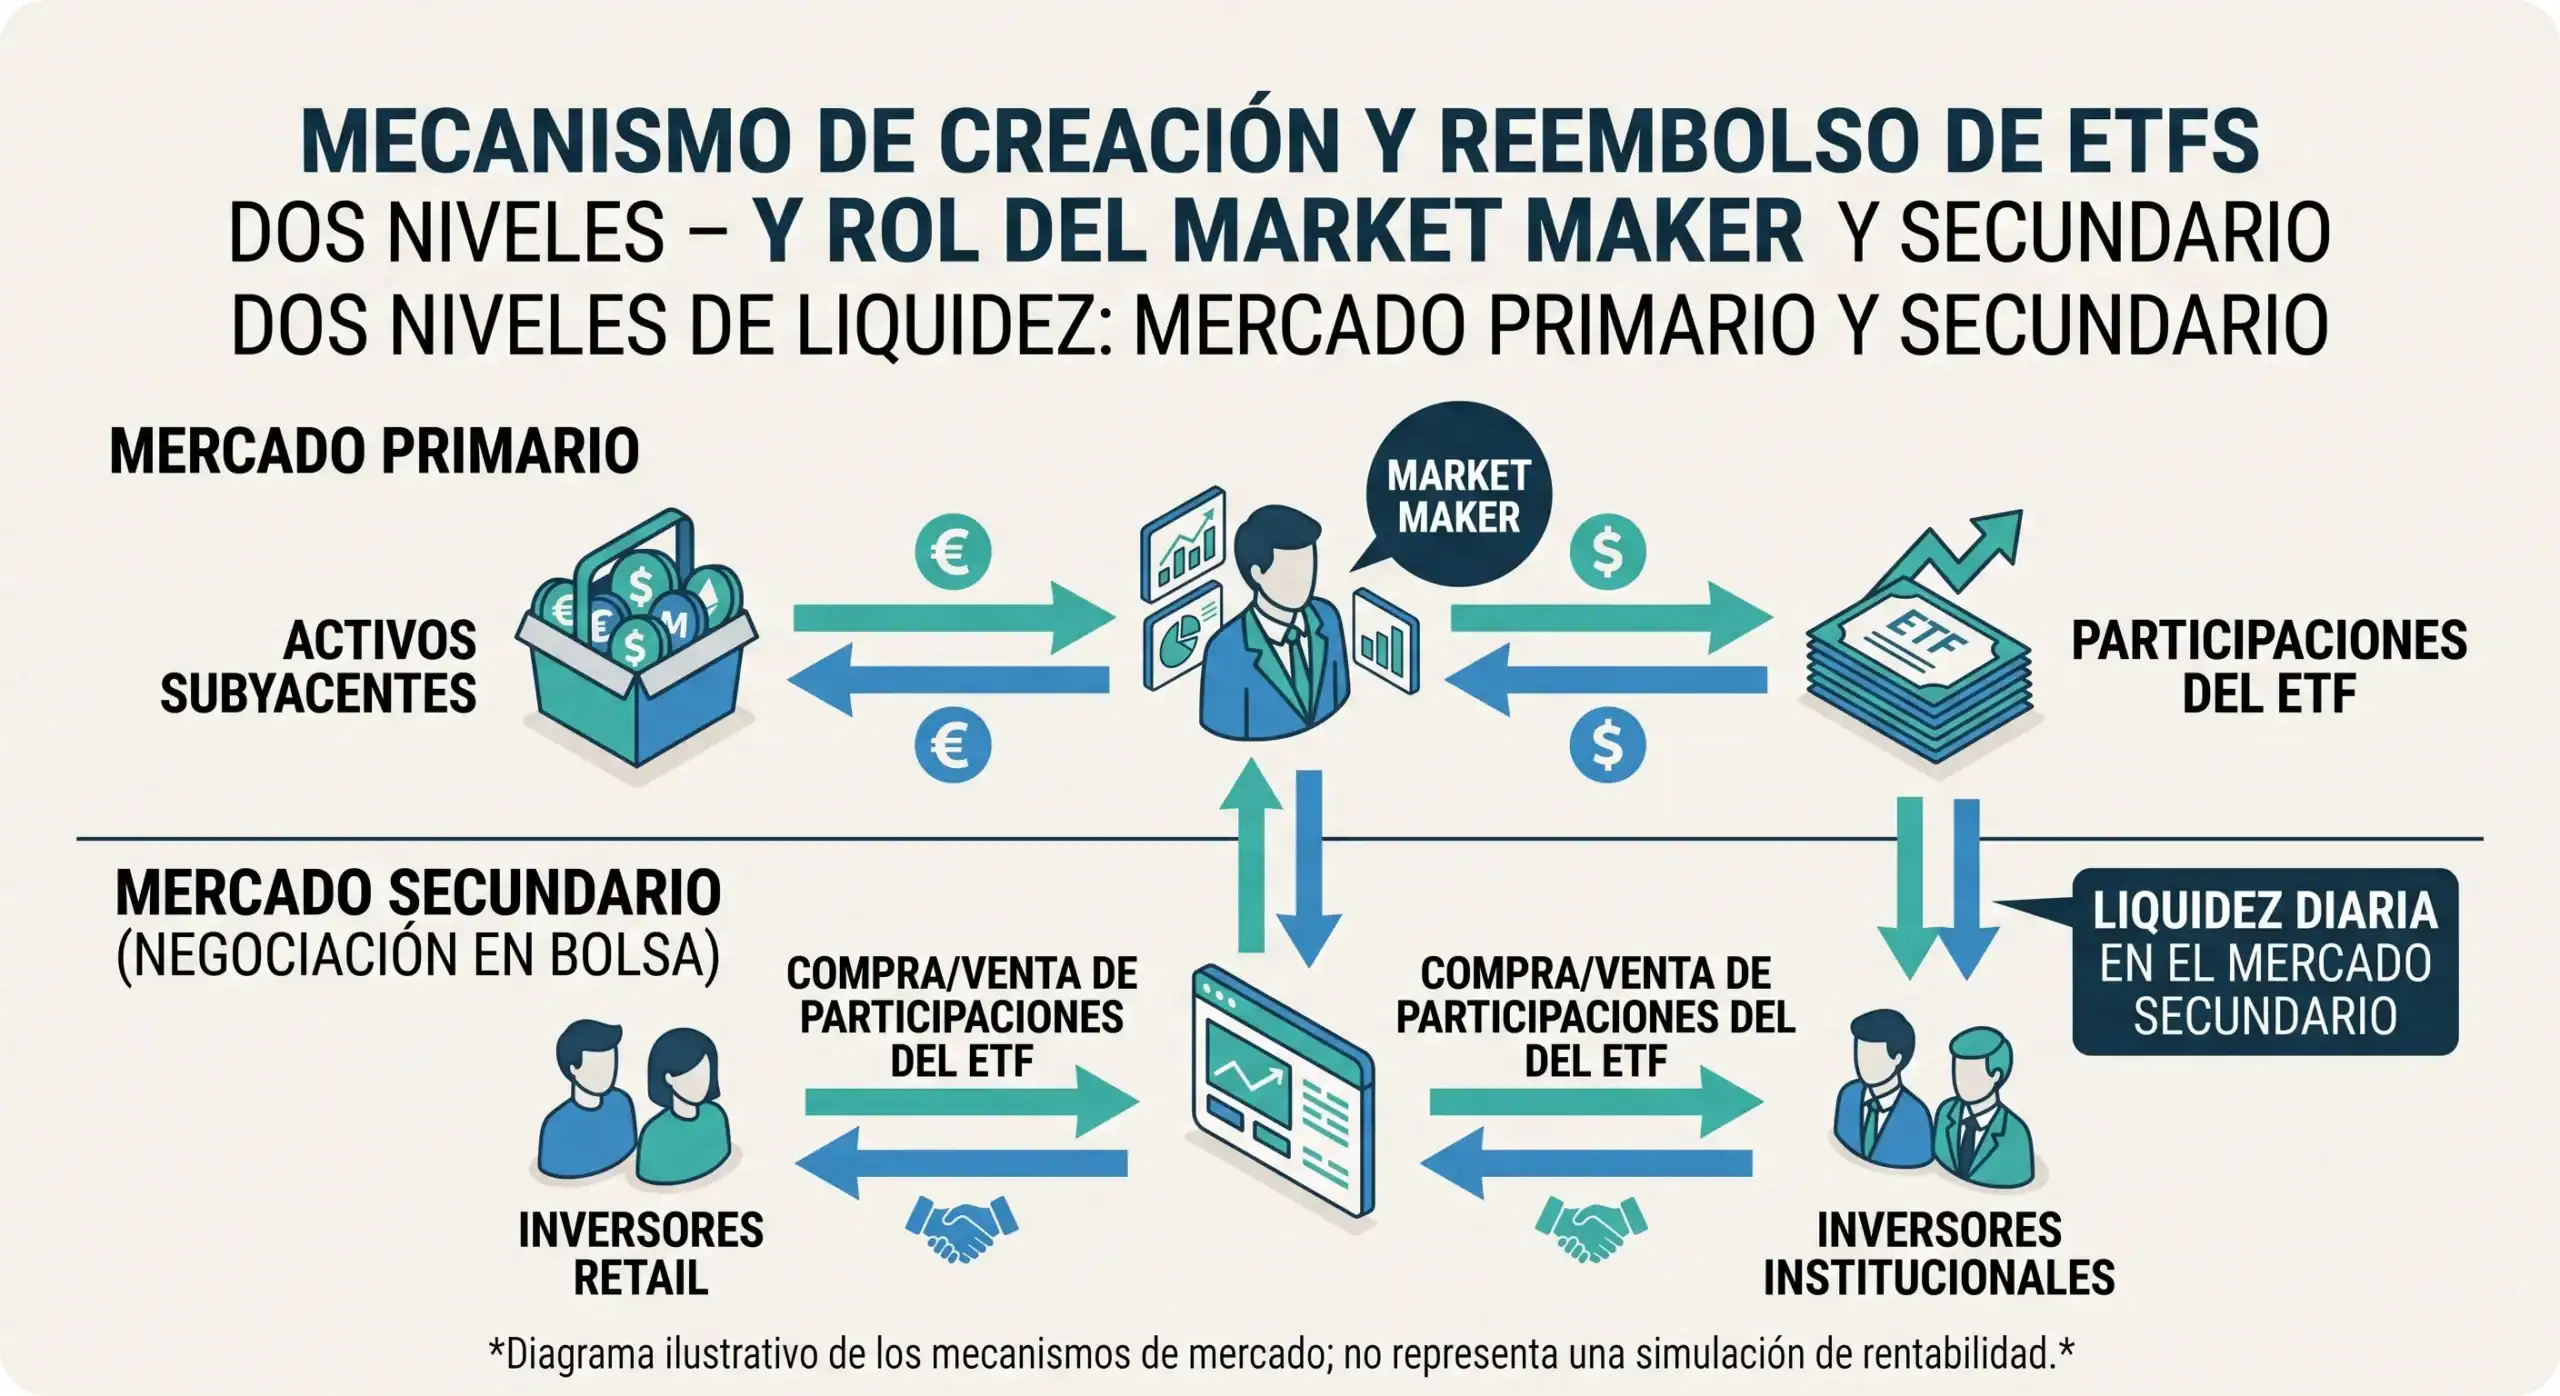
I due livelli di liquidità in un ETF: il mercato secondario e gli attivi sottostanti.
Molti investitori presumono che la liquidità di un ETF si misuri allo stesso modo di quella di un'azione: se vengono scambiate poche quote al giorno, l'ETF appare "illiquido". Si tratta di un errore comune, e comprenderlo correttamente vi eviterà di scartare prodotti che in realtà sono perfettamente validi.
Esistono due livelli distinti di liquidità. Il primo è la liquidità del mercato secondario: il volume di quote di ETF che vengono scambiate quotidianamente sulla borsa in cui sono quotate. Questo è il livello più visibile e ha il maggiore impatto sullo spread che si paga durante le negoziazioni. Il secondo livello, meno conosciuto ma più cruciale, è la liquidità degli asset sottostanti: la facilità con cui i market maker possono creare o riscattare quote acquistando o vendendo gli asset che compongono l'indice replicato. Questo meccanismo di creazione e riscatto è proprio ciò che collega il prezzo di mercato dell'ETF al valore reale degli asset che dichiara di replicare, indipendentemente dal metodo di replica utilizzato.
Se l'indice sottostante è composto da titoli altamente liquidi, come quelli dell'S&P 500, i market maker possono intervenire efficacemente e mantenere uno spread ridotto anche se il volume di scambi giornaliero dell'ETF è modesto. Un ETF sull'S&P 500 con 100 milioni di euro di patrimonio e un basso volume giornaliero potrebbe essere perfettamente liquido per un singolo investitore, mentre un ETF che replica un indice obbligazionario societario ad alto rendimento nei mercati emergenti potrebbe presentare maggiori difficoltà, poiché i suoi asset sottostanti sono intrinsecamente meno liquidi. In breve, il criterio pratico per valutare la reale liquidità di un ETF non si basa solo sul volume di scambi giornaliero: è importante considerare anche il patrimonio gestito (AUM) e la liquidità dell'indice sottostante.
Offerta, richiesta e spread: il costo che non compare nel TER
Ogni ETF viene negoziato con due prezzi simultanei, non uno solo. Il prezzo di acquisto (bid) è il prezzo più alto al quale qualcuno è disposto ad acquistare l'ETF in quel momento, ovvero quanto si riceve in caso di vendita. Il prezzo di vendita (ask) è il prezzo più basso al quale qualcuno è disposto a vendere, ovvero quanto si paga in caso di acquisto. La differenza tra i due prezzi è lo spread, che rappresenta il costo implicito di ogni transazione di acquisto o vendita, un costo che non è riportato in alcun prospetto informativo né nel TER (Total Expense Ratio) del fondo.
Un esempio numerico chiarisce meglio il concetto. Immaginiamo un ETF con un prezzo di acquisto (bid) di 100,00 € e un prezzo di vendita (ask) di 100,10 €: lo spread è di 0,10 € per azione, pari allo 0,10% del prezzo. Se si acquistano 100 azioni a 100,10 € e le si rivendono immediatamente al prezzo di acquisto (bid) di 100,00 €, si perdono 10 € semplicemente superando lo spread, senza che il prezzo dell'ETF si sia mosso di un solo centesimo sul mercato.
È importante distinguere tra spread e TER (Total Expense Ratio), in quanto si tratta di due tipologie di costi differenti. Il TER viene detratto giornalmente e progressivamente dal patrimonio del fondo, indipendentemente dalla frequenza delle operazioni. Lo spread, invece, viene pagato ogni volta che si acquista o si vende, e il suo impatto relativo dipende dalla frequenza di trading: per un investitore a lungo termine che investe una volta al mese, uno spread dello 0,10% rappresenta una frazione trascurabile del TER annuo; per chi invece effettua diverse operazioni al giorno, lo stesso spread diventa il costo di transazione più elevato dell'intera attività di trading.
Cosa determina l'entità dello spread di un ETF?
Non tutti gli ETF hanno lo stesso spread, e sapere cosa lo determina aiuta a prevedere quali prodotti avranno costi di negoziazione più elevati. Il primo fattore è la liquidità degli asset sottostanti: gli ETF che replicano le azioni di grandi aziende nei mercati sviluppati in genere presentano spread ridotti, mentre gli ETF che replicano small cap, mercati emergenti, obbligazioni societarie o materie prime tendono ad avere spread molto più ampi.
Il secondo fattore è la dimensione dell'ETF, misurata dal patrimonio gestito (AUM): i fondi più grandi tendono ad attrarre un maggior numero di market maker, e questa concorrenza tra di loro tende a ridurre lo spread. Il terzo fattore è la volatilità del mercato, poiché durante la pubblicazione di dati macroeconomici, le crisi o all'apertura delle negoziazioni, i market maker allargano lo spread per compensare il maggiore rischio di copertura delle proprie posizioni. Il quarto fattore, e probabilmente il meno intuitivo, è la sovrapposizione degli orari di negoziazione: quando il mercato di riferimento di un ETF è chiuso, i market maker hanno maggiori difficoltà a coprire le proprie posizioni, quindi allargano lo spread per proteggersi, un aspetto che approfondiremo nella prossima sezione. Infine, anche il numero di market maker attivi in un particolare ETF è rilevante: nei prodotti di nicchia, potrebbe essercene solo uno, il che riduce la concorrenza e allarga lo spread.
In linea generale, gli ETF che replicano i principali indici azionari dei paesi sviluppati tendono a essere scambiati all'interno dell'intervallo più ristretto del mercato, mentre gli ETF tematici o di nicchia possono avere costi molto più elevati. Per dati specifici e aggiornati su un particolare ETF, le fonti più affidabili per il trading sono la scheda informativa dell'emittente e i siti di comparazione come JustETF.
Il book degli ordini: come leggere la profondità del mercato prima di fare trading
Il book degli ordini è un elenco di tutti gli ordini di acquisto e di vendita in sospeso per un ETF in un dato momento, ordinati per prezzo e quantità. Lo troverai su qualsiasi piattaforma di brokeraggio come una tabella con due colonne, bid e ask, ciascuna con diversi livelli di prezzo e il volume disponibile per ciascuno.
Per un investitore in ETF, il book degli ordini è importante per due motivi. Il primo è la profondità: se sono disponibili solo 500 azioni al livello di prezzo più vicino e si desidera acquistarne 2.000, l'eccesso verrà eseguito a prezzi progressivamente peggiori, un fenomeno noto come slippage. Il secondo motivo è che funge da segnale di liquidità in tempo reale: un book degli ordini con molti livelli di prezzo e volumi elevati indica una buona liquidità in quel momento, mentre uno con pochi livelli e volumi bassi avverte che un ordine di grandi dimensioni potrebbe influenzare il prezzo in modo significativo.
Il consiglio pratico è semplice. Per ordini di grandi dimensioni, superiori a 5.000-10.000 euro, è consigliabile consultare il book degli ordini prima di effettuare un'operazione o utilizzare un ordine limite per controllare il prezzo finale. Per la maggior parte degli investitori individuali che negoziano tra 500 e 2.000 euro in ETF sui principali indici, il book degli ordini raramente rappresenta un problema reale, anche se è sempre opportuno controllarlo prima di effettuare un ordine consistente.
Orari di mercato: Europa, America e sovrapposizione con Wall Street
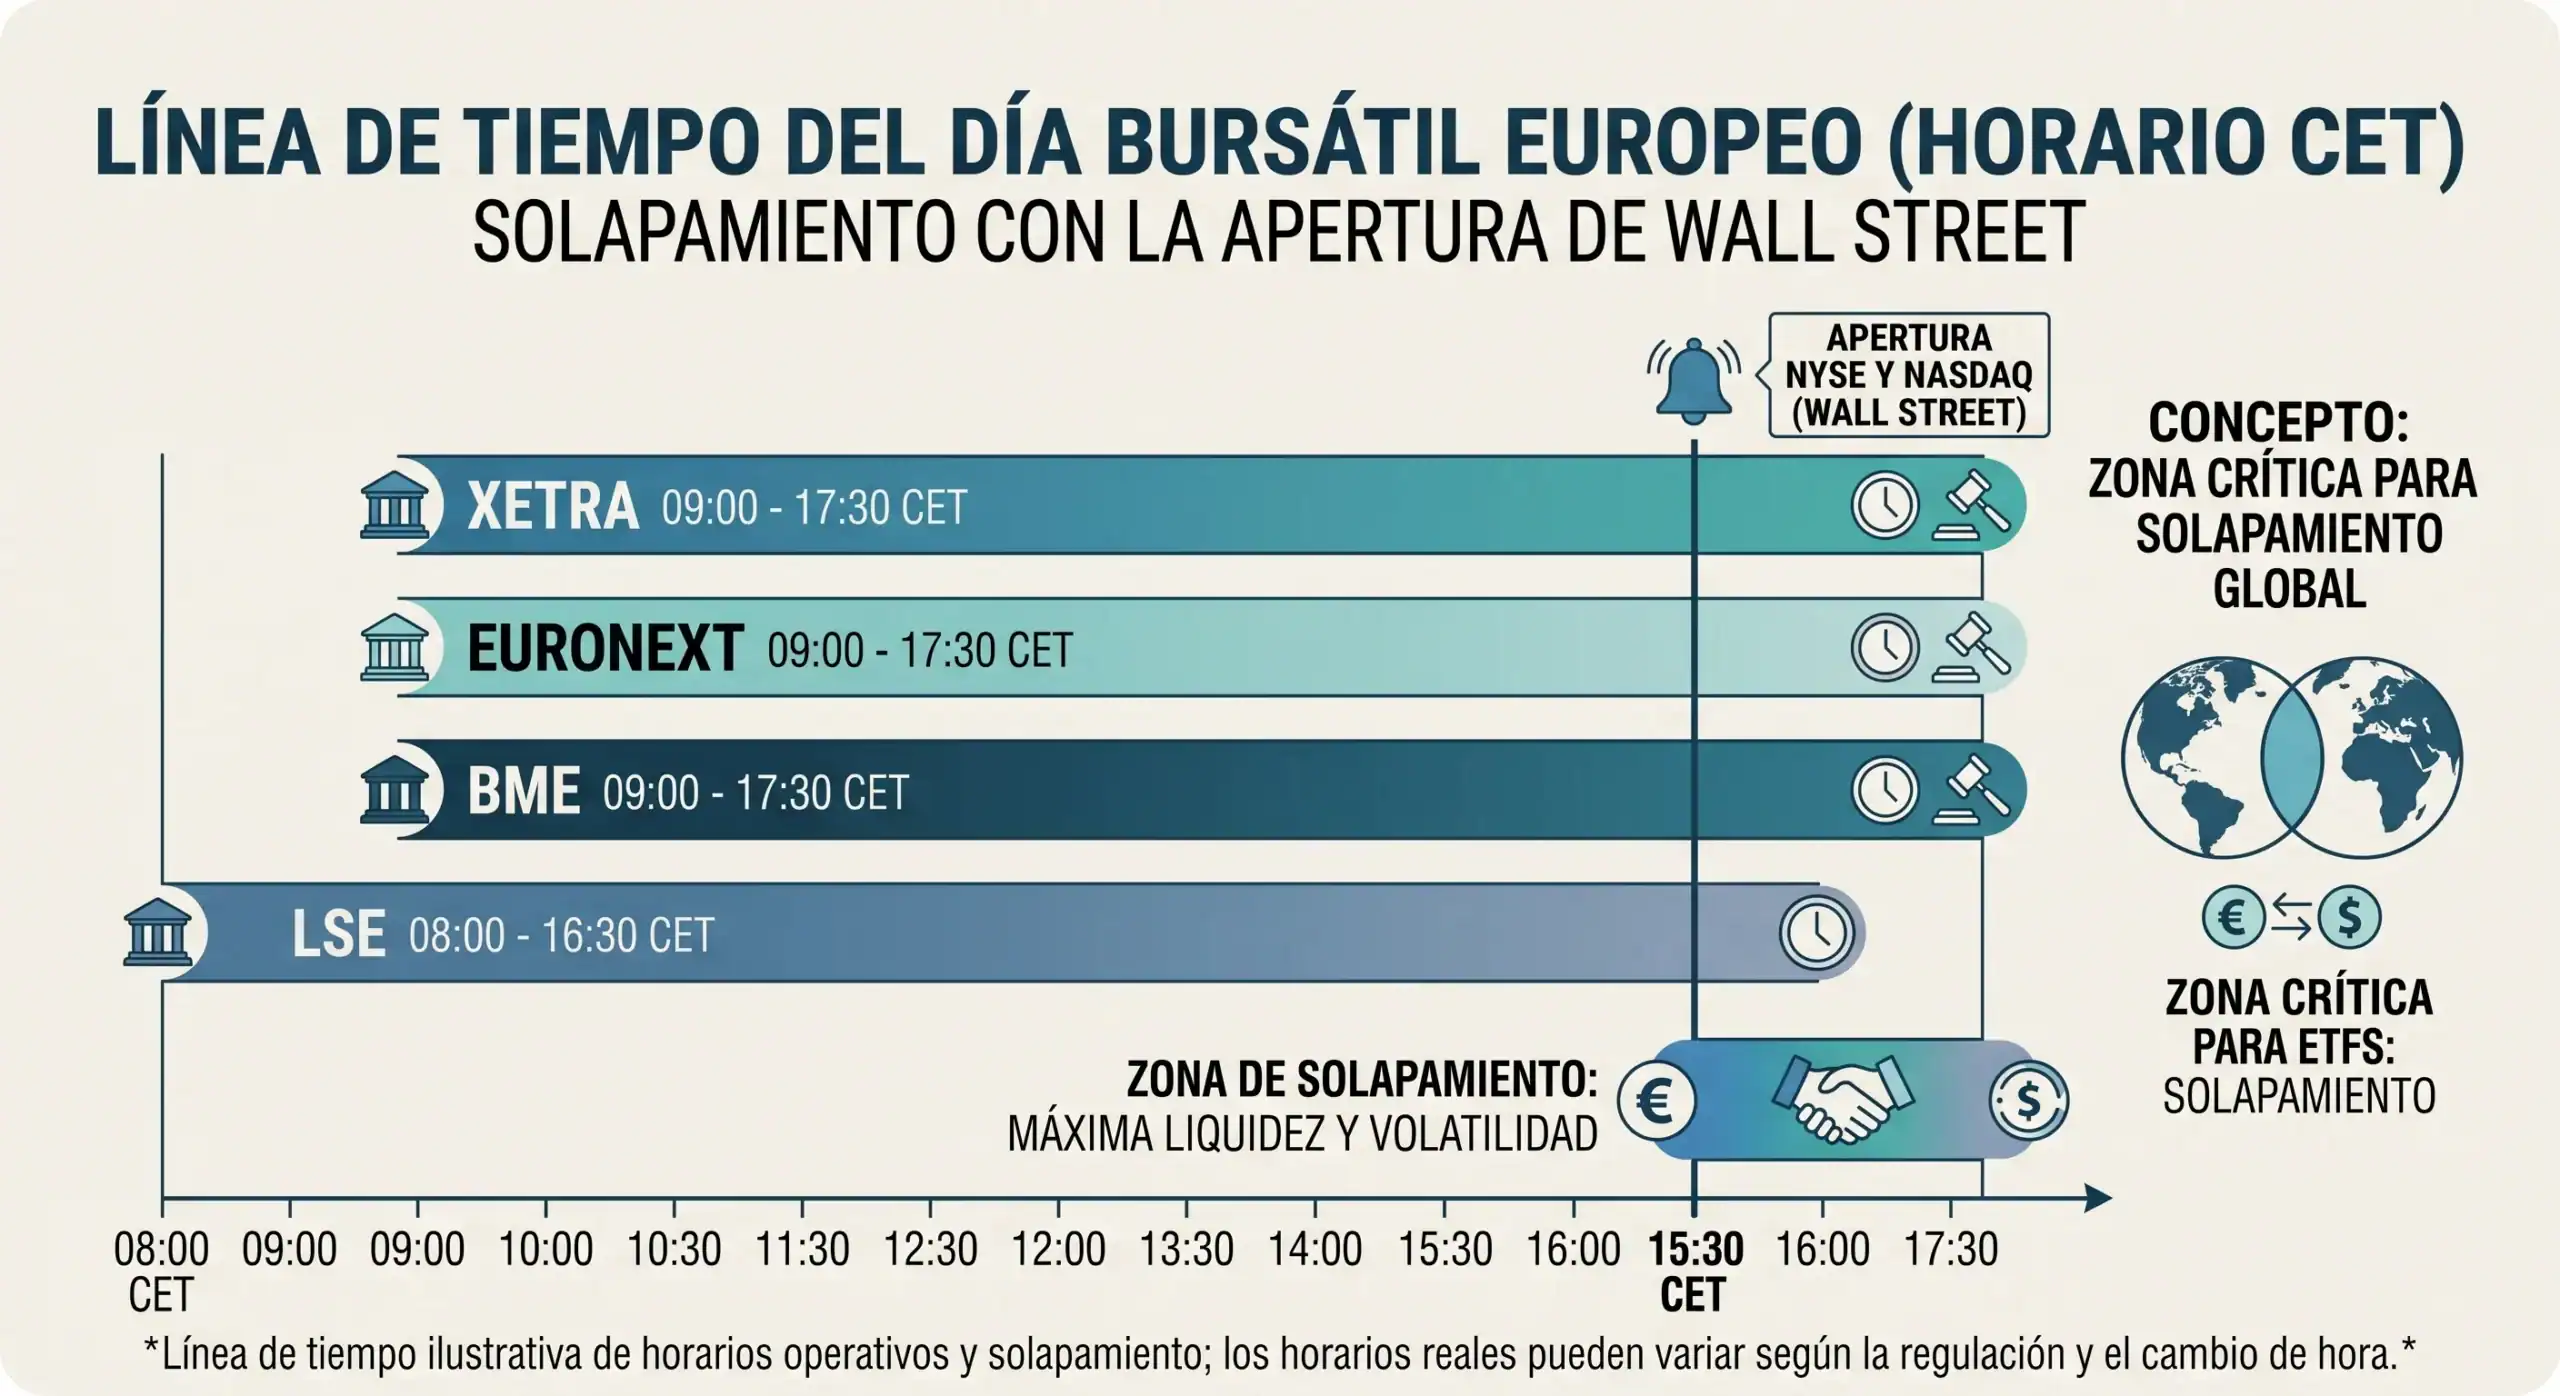
Gli orari di mercato determinano in larga misura lo spread che ci si può aspettare in un dato momento della giornata. In Spagna, gli ETF sono negoziati principalmente su BME, Xetra (Francoforte) ed Euronext (Parigi, Amsterdam, Bruxelles), e tutte e tre le borse hanno orari di negoziazione dalle 09:00 alle 17:30 CET. La Borsa di Londra (LSE) è aperta dalle 08:00 alle 16:30 GMT, che durante l'ora legale corrisponde alle 09:00-17:30 CET.
Il caso più interessante è quello degli ETF che replicano indici americani come l'S&P 500, il Nasdaq 100 o il Russell 2000. Questi prodotti sono negoziati sulle borse europee durante tutta la sessione, ma i loro mercati di riferimento – il NYSE e il Nasdaq – aprono solo alle 15:30 CEST in estate (alle 16:30 in inverno). Questa differenza di fuso orario spiega perché lo spread di questi ETF può variare così tanto nel corso della giornata: mentre Wall Street rimane chiusa, gli operatori di mercato europei hanno maggiori difficoltà a coprire le proprie posizioni rispetto agli asset sottostanti, quindi ampliano lo spread come misura di protezione.
Qual è quindi il momento migliore per acquistare un ETF che replica un indice statunitense? Dipende principalmente dall'importo investito e dall'orizzonte temporale dell'operazione. Se si investe a lungo termine con piccoli ordini, inferiori a 1.000 €, l'impatto dello spread è marginale indipendentemente dall'ora del giorno, ed è più importante privilegiare la coerenza, ad esempio scegliendo un giorno fisso del mese, piuttosto che puntare al minuto esatto. Se si intende effettuare ordini di importo significativo, superiore a 5.000 €, su ETF che replicano indici statunitensi, potrebbe essere opportuno attendere l'apertura di Wall Street per operare in condizioni di maggiore liquidità. In ogni caso, è consigliabile evitare i primi e gli ultimi 15-30 minuti della sessione di negoziazione per gli ETF di nicchia, poiché la volatilità di apertura e chiusura tende ad ampliare temporaneamente lo spread.
Ordini a mercato vs. ordini limite: quali utilizzare negli ETF
Oltre alla liquidità e alla tempistica, anche il tipo di ordine scelto influisce sul prezzo finale pagato. Un ordine a mercato viene eseguito immediatamente al miglior prezzo disponibile nel book degli ordini: il suo vantaggio è la velocità, ma lo svantaggio è che non si ha il controllo sul prezzo esatto e, in un ETF con uno spread ampio o un mercato poco profondo in quel momento, si potrebbe finire per pagare molto di più – o ricevere molto meno – di quanto previsto al momento dell'inserimento dell'ordine.
Un ordine limite funziona in modo diverso: si specifica il prezzo massimo che si è disposti a pagare in caso di acquisto, o il prezzo minimo che si è disposti ad accettare in caso di vendita, e l'ordine viene eseguito solo se il mercato raggiunge quel livello. Il suo vantaggio è il controllo completo sul prezzo di esecuzione; il suo svantaggio è che potrebbe non essere eseguito se il mercato non raggiunge il limite impostato durante il periodo di validità prefissato. In generale, per gli ETF indicizzati ad alta liquidità, come l'S&P 500, l'MSCI World o l'Ibex 35, con spread molto ridotti, un ordine a mercato durante la normale sessione di negoziazione è perfettamente ragionevole per un singolo investitore. Per gli ETF di nicchia, gli ETF sui mercati emergenti o qualsiasi operazione al di fuori degli orari di negoziazione di Wall Street, è sempre più saggio utilizzare un ordine limite, proprio per evitare sorprese di prezzo durante i periodi di spread più ampi. A scopo puramente illustrativo, questo confronto non costituisce una consulenza di investimento su alcun ETF specifico: ogni decisione deve essere valutata in base alle proprie circostanze e ai propri obiettivi individuali.
I tre elementi insieme: cosa determina realmente il risultato che si ottiene da un ETF
La replica fisica offre maggiore trasparenza perché il fondo possiede direttamente ciò che dichiara di possedere; la replica sintetica può essere più efficiente in determinati mercati, ma introduce un rischio di controparte che le normative UCITS limitano, senza tuttavia eliminarlo completamente. Il TER (Total Expense Ratio), d'altro canto, è il costo latente che pesa maggiormente nel lungo periodo, mentre la liquidità, lo spread e gli orari di negoziazione determinano quanto si paga in più – o in meno – nel momento specifico di ogni transazione. Nessun ETF è completamente privo di rischi, indipendentemente dal metodo di replica, dal costo o dal livello di liquidità, e comprendere questi tre elementi è probabilmente ciò che offre maggiore sicurezza prima di aggiungere un ETF al proprio portafoglio o di rivedere quelli già in possesso.
Se preferisci che questi criteri—metodo di replica, TER ed esecuzione—siano già controllati in fabbrica, in Bit2Me Invest ti permette di esplorare i portafogli di ETF selezionati da InbestMe e di scoprire quale si adatta meglio al tuo orizzonte temporale di investimento.

Domande frequenti sul funzionamento interno di un ETF



 Autore



