


Punti essenziali
- Il portafoglio Bogleheads e il portafoglio permanente sono due strategie di allocazione patrimoniale con decenni di comprovata efficacia, concepite per non dipendere dalla previsione accurata del ciclo economico.
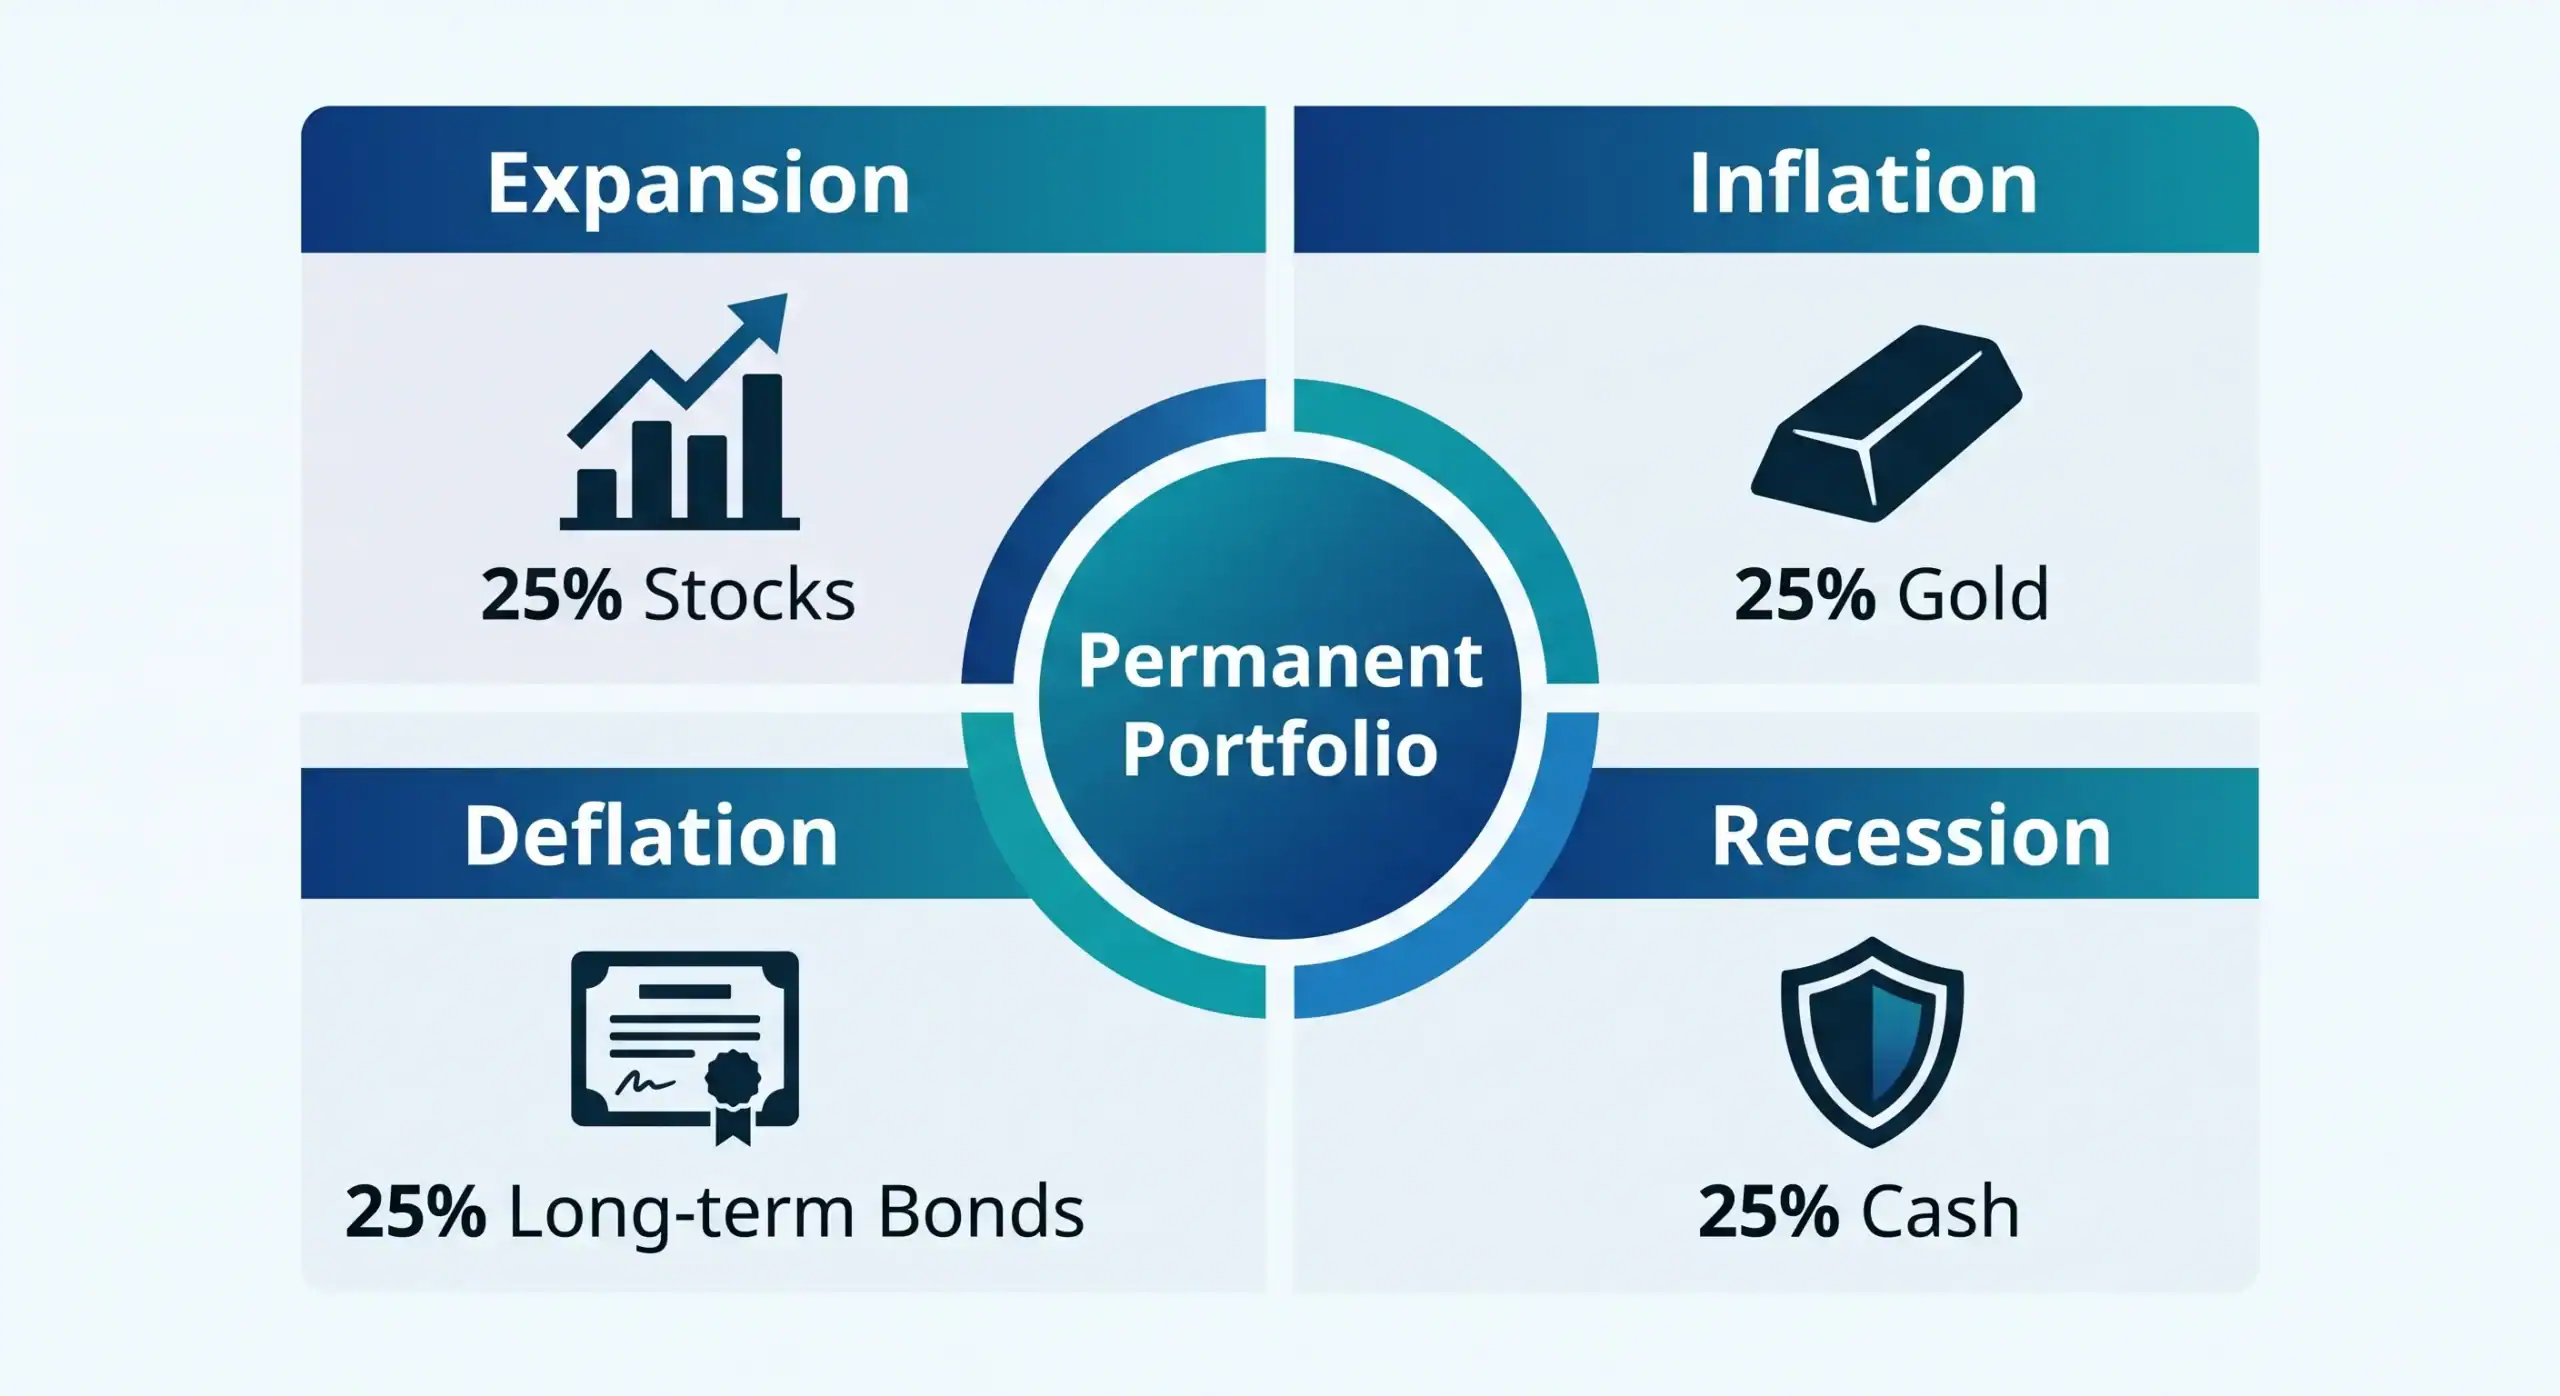
- Il primo piano suddivide il tuo contributo in due o tre fondi indicizzati a basso costo; il secondo suddivide il capitale al 25% tra azioni, obbligazioni a lungo termine, oro e liquidità.
- Entrambi sono adatti a investimenti a lungo termine con un portafoglio semplice da gestire, senza analizzare aziende o cercare di prevedere cosa accadrà in futuro.
- La scelta tra l'una e l'altra dipende dal livello di volatilità che si è disposti ad accettare in cambio di rendimenti attesi più elevati, non da quale sia "migliore" in termini assoluti.
Esistono strategie di investimento che prendono il nome dai loro ideatori, supportate da decenni di comprovata efficacia. Il portafoglio Bogleheads, ispirato a John Bogle, e il Permanent Portfolio, ideato da Harry Browne, sono probabilmente le due strategie di allocazione patrimoniale più conosciute nell'ambito degli investimenti passivi a lungo termine. Se avete lasciato i vostri soldi fermi in banca per un po' di tempo, o avete investito in fondi a gestione attiva senza una chiara comprensione delle commissioni che state pagando, è molto probabile che prima o poi vi siate imbattuti in una di queste strategie.
Entrambi condividono la stessa convinzione di fondoNessuno – né tu, né un gestore di fondi professionista, né la banca centrale in carica – può prevedere con certezza e costanza cosa farà il mercato l'anno prossimo. La differenza tra i due approcci risiede nel modo in cui reagiscono all'incertezza. Bogle scelse di detenere l'intero mercato al minor costo possibile; Browne, invece, di diversificare il capitale tra attività che reagiscono in modo diverso a seconda del contesto economico. In questo articolo, esaminiamo entrambe le filosofie e la loro applicazione ai giorni nostri. Bit2Me Investirele sue sfumature fiscali e legali in Spagna e, soprattutto, quale strategia si adatta meglio a ciascun tipo di acquirente, in modo che tu possa prendere la decisione in base ai tuoi criteri.
Portfolio Bogleheads: Il metodo John Bogle
Chi era John Bogle e cosa ha cambiato nel mondo degli investimenti?
John Bogle ha fondato Il gruppo Vanguard Nel 1975, e un anno dopo, lanciò il primo fondo indicizzato disponibile per gli investitori individuali, replicando l'indice S&P 500. In un settore che prosperava convincendo le persone che fosse necessario un gestore esperto per guadagnare in borsa, propose esattamente il contrario: invece di cercare di battere il mercato – e pagare gestori professionisti per riuscirci – era sufficiente replicarlo al minor costo possibile, perché gran parte della gestione attiva non riesce a sovraperformare il proprio indice di riferimento una volta dedotte le commissioni.
Bogle riassunse la sua filosofia con una frase diventata un classico degli investimenti indicizzati: "Non cercare un ago in un pagliaio, compra l'intero pagliaio". La sua eredità perdura ancora oggi.I fondi indicizzati e gli ETF a basso costo sono ormai tra le forme di investimento più diffuse al mondo e, attorno alle loro idee, è nata una comunità globale di investitori individuali nota come Bogleheads.
I principi di Bogleheads: la filosofia alla base del portfolio
Il portfolio di Bogleheads non è un prodotto specifico, ma l'applicazione pratica di alcuni principi che hanno dimostrato la loro validità nel corso dei decenni.
- Inizia il prima possibile e sii costante. Il tempismo sul mercato è più importante del trovare il momento perfetto per entrare; investire regolarmente permette di mediare il prezzo di acquisto anziché cercare di indovinare quando comprare a buon prezzo.
- Diversificare a livello globale. I fondi globali, come quelli che replicano l'indice MSCI World o il FTSE All-World, offrono esposizione a migliaia di aziende distribuite in decine di paesi.
- Mantieni bassi i costi. La linea guida generale della comunità di Bogleheads è quella di cercare fondi con un TER inferiore allo 0,2%.
- Non cercate di prevedere l'andamento del mercato. Prevedere con precisione l'andamento del mercato è praticamente impossibile, persino per i professionisti.
- Adatta il rischio al tuo orizzonte temporale. Investire di più in azioni quando si è giovani; investire di più in titoli a reddito fisso man mano che ci si avvicina al momento in cui si avrà bisogno di quei soldi.
- Semplificare. Un portafoglio composto da due o tre fondi ben selezionati è solitamente sufficiente; una maggiore complessità non migliora la redditività, ma aumenta solo i costi e le probabilità di errore.
Questi sei principi sono particolarmente rilevanti in Spagna, dove il costo medio dei fondi a gestione attiva è tradizionalmente superiore a quello dei fondi indicizzati equivalenti. Ogni punto percentuale in più di TER (Total Expense Ratio) che paghi è un punto che smette di lavorare per te nel lungo periodo.
Il portafoglio a tre fondi: il portafoglio di tre fondi
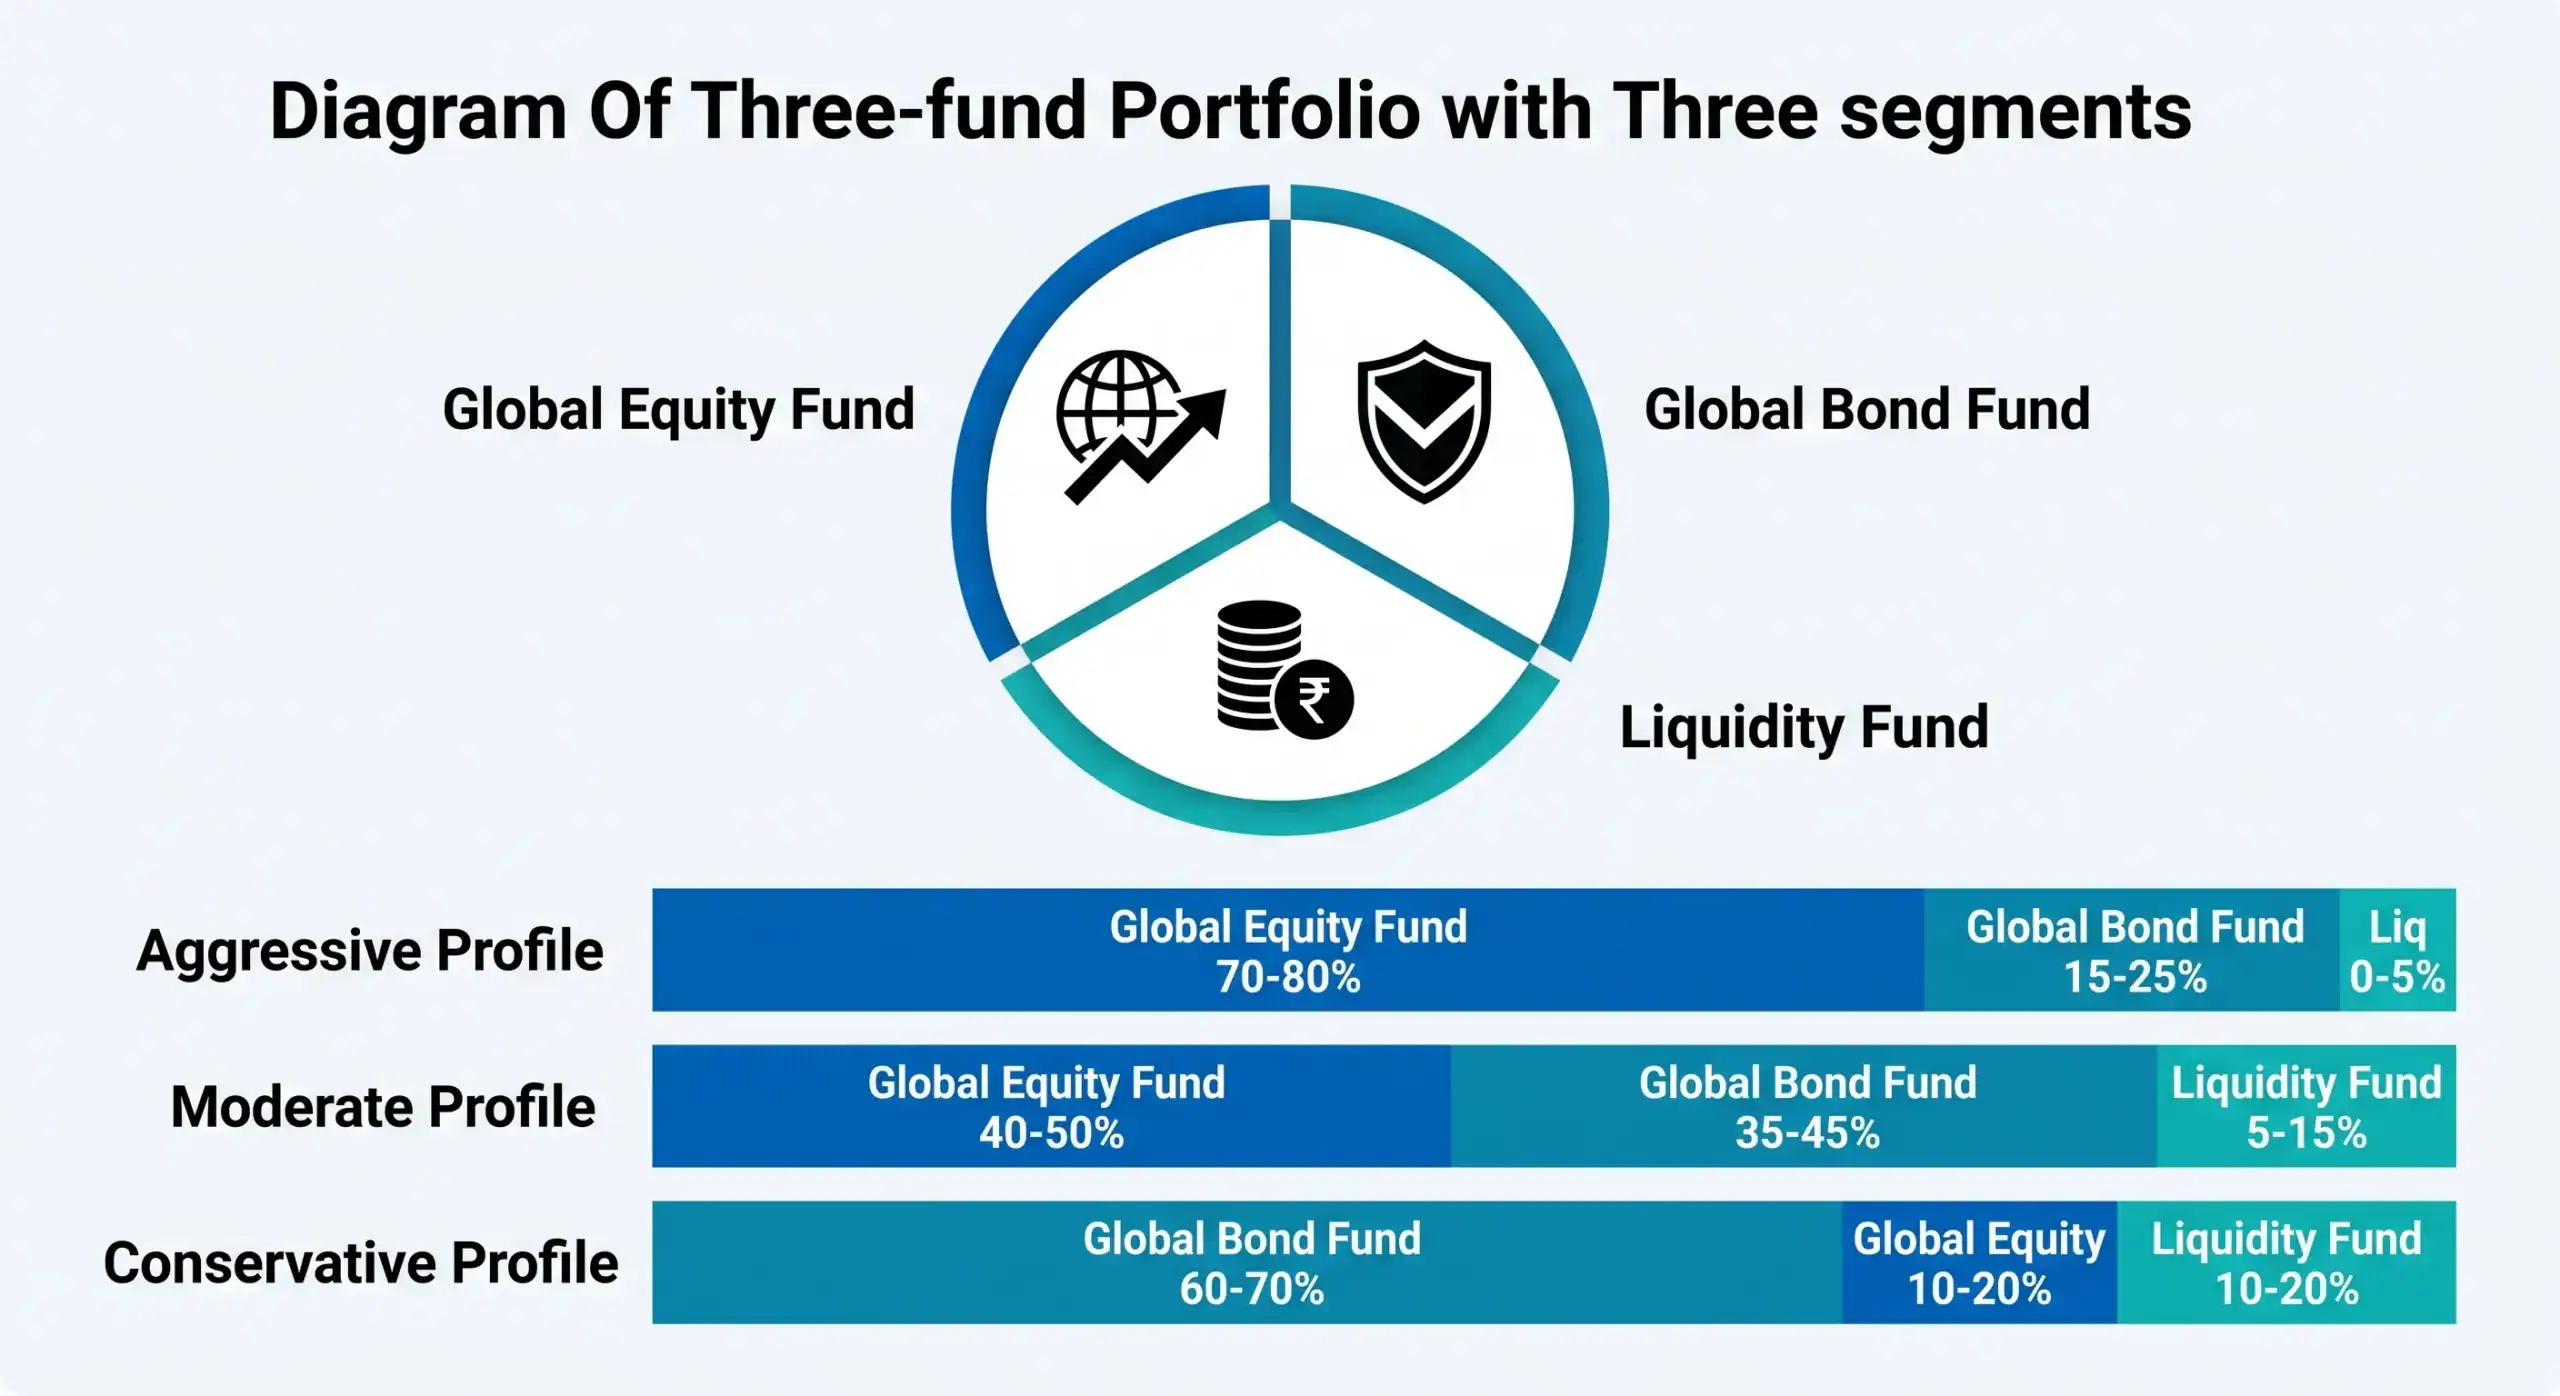
Il portafoglio a tre fondi è l'applicazione più diffusa della filosofia Bogleheads, e il suo fascino risiede nella semplicità con cui è necessario costruirlo: un fondo azionario globale (basato ad esempio sull'indice MSCI World o sul FTSE All-World), un fondo obbligazionario globale che offre stabilità e, facoltativamente, un fondo monetario come riserva di liquidità.
Il rapporto tra azioni e obbligazioni dipende dal profilo di rischio e dall'orizzonte temporale di investimento. A titolo indicativo: un profilo aggressivo con un orizzonte temporale superiore a 20 anni potrebbe prevedere circa il 90% di azioni e il 10% di obbligazioni; un profilo moderato con un orizzonte temporale di 10-15 anni, tra il 70% e l'80% di azioni; e un profilo conservativo con un orizzonte temporale inferiore a 10 anni, un'allocazione più equilibrata, vicina al 50-50.
Perché tre fondi, o anche solo due, sono sufficienti? Perché questa combinazione offre già un'esposizione a decine di migliaia di asset in tutto il mondo, e l'aggiunta di un quarto o quinto fondo non migliora quasi mai significativamente la diversificazione: di solito, infatti, complica il monitoraggio e il ribilanciamento.
Come adattare il portafoglio Bogleheads al profilo dell'investitore spagnolo?
La filosofia di Bogleheads è nata negli Stati Uniti, ma si adatta bene al contesto fiscale e normativo spagnolo, con alcune sfumature che è bene conoscere prima di costruire il proprio portafoglio.
Il primo è il file vantaggi fiscali dei fondi rispetto agli ETFIn Spagna, i fondi di investimento non quotati consentono trasferimenti tra fondi senza tassazione fino al rimborso finale, secondo l'articolo 94 della Legge sull'Imposta sul Reddito delle Persone Fisiche (LIRPF), mentre gli ETF sono tassati come azioni a ogni vendita. Questo rende i fondi indicizzati l'opzione preferibile rispetto agli ETF equivalenti per un investitore spagnolo che cerca efficienza fiscale, sebbene entrambi possano essere utilizzati nell'ambito della stessa filosofia di investimento.
La seconda sfumatura è la pregiudizio casalingoAlcuni investitori aggiungono una piccola quota aggiuntiva di azioni europee al loro portafoglio globale per ridurre l'esposizione ai tassi di cambio (i fondi globali sono solitamente fortemente concentrati in dollari) e beneficiare di trattenute sui dividendi più favorevoli all'interno dell'Unione Europea, sebbene sia consigliabile mantenere questa moderata propensione.
La terza sfumatura ha a che fare con il fondi di accumulo contro fondi di distribuzioneI fondi ad accumulazione, che reinvestono i dividendi invece di distribuirli, sono più efficienti dal punto di vista fiscale perché differiscono l'evento fiscale fino alla vendita e sono generalmente l'opzione più consigliabile per un portafoglio Bogleheads a lungo termine. Infine, vale la pena sapere che indici più utilizzati per la componente globaleL'indice MSCI World comprende i paesi sviluppati, con circa 1.500 aziende, ed è il riferimento abituale tra gli investitori europei, mentre il FTSE All-World include anche i mercati emergenti, con circa 4.000 aziende, a fronte di una maggiore esposizione a tale rischio.
Passo dopo passo: crea il tuo portfolio Bogleheads con Bit2Me Investire
Bit2Me Invest ti dà accesso a un catalogo di centinaia di fondi di investimento di gestori patrimoniali internazionali, con classi di azioni trasparenti e senza retrocessioni: un approccio ai costi che si allinea naturalmente alla filosofia di Bogleheads. Ecco come puoi iniziare a costruire il tuo portafoglio con tre fondi:
- Accesso a Bit2Me Esaminare e compilare il questionario di profilazione del rischio. Questo test di adeguatezza è obbligatorio ai sensi della normativa MiFID II e ti aiuta a capire quali tipologie di attività sono più adatte alla tua situazione e alla tua tolleranza al rischio.
- Scegli i fondi che comporranno il tuo portafoglio. Un fondo azionario globale, un fondo obbligazionario e, se lo si desidera, un fondo monetario per la liquidità, seguendo la logica del portafoglio a tre fondi.
- Effettua i tuoi contributi regolarmente. Accantonare una somma fissa ogni mese da investire è l'applicazione più diretta del primo principio di Bogleheads.
- Evitate di toccare il portafoglio nei periodi di volatilità. Definire in anticipo la propria allocazione di portafoglio, e le motivazioni alla base di tale scelta, è la migliore difesa contro le decisioni impulsive nei momenti di forte volatilità del mercato.
Il vantaggio di costruire il tuo portfolio Bogleheads in Bit2Me Invest significa avere, all'interno dello stesso ecosistema in cui già gestisci le tue criptovalute, accesso a fondi indicizzati a basso costo e la convenienza fiscale di trasferire fondi tra fondi in Spagna, senza bisogno di aprire un conto presso una banca tradizionale.
 Certificato
Portfolio permanente: il metodo Harry Browne
Perché Harry Browne ha creato un portafoglio che non ha bisogno di prevedere il futuro
Harry Browne, consulente finanziario e divulgatore americano, ha vissuto in prima persona la stagflazione della fine degli anni '70: inflazione galoppante, crescita stagnante e una crisi petrolifera che ha destabilizzato i mercati globali. Nel 1981, dopo aver realizzato che nessuno intorno a lui era stato in grado di prevedere quello scenario, pubblicò le prime idee per quello che sarebbe diventato il Permanent Portfolio. Questa esperienza lo portò a una premessa che è ancora oggi supportata da gran parte delle evidenze accademiche – i report SPIVA (S&P Indices Versus Active) dimostrano da anni che la gestione attiva raramente batte costantemente il suo indice di riferimento –: invece di cercare di prevedere lo scenario economico, si dovrebbe costruire un portafoglio che abbia una performance ragionevolmente buona in tutti gli scenari.
Qui sta la sfumatura che distingue il Portafoglio Permanente dalla diversificazione convenzionale: invece di distribuire il denaro tra diverse classi di attività con in mente uno scenario di crescita moderata, Browne ha diversificato in base allo scenario macroeconomico, identificando quattro possibili contesti – espansione, inflazione, deflazione e recessione – e assegnando un'attività a ciascuno di essi. Nel 1999 ha pubblicato Investimenti a prova di fallimento, il libro in cui stabilisce i pesi e la regola di riequilibrio che sono ancora oggi utilizzati come riferimento.
I quattro scenari economici e il patrimonio che proteggono in ciascuno di essi
La forza trainante del Portafoglio Permanente non è un singolo asset, bensì la bassa correlazione tra i quattro.
Storicamente, azioni e obbligazioni a lungo termine hanno mostrato una bassa correlazione, che nelle fasi recessive è addirittura diventata negativa; l'oro, a sua volta, ha mostrato una tendenza a decorrelare dalle azioni nei periodi di grave crisi finanziaria, sebbene l'entità di tale decorrelazione vari a seconda del periodo.
Questa mancanza di correlazione – e non i rendimenti individuali di ciascun asset – è ciò che sottende la logica dell'intera strategia: in qualsiasi momento del ciclo, di solito ci sono uno o due asset che registrano una buona performance, e gli anni in cui tutti e quattro subiscono un calo simultaneo sono, secondo i dati storici, rari. L'esempio più citato è il 2008: mentre le azioni globali hanno subito uno dei peggiori cali degli ultimi decenni, le obbligazioni a lungo termine e l'oro hanno attenuato gran parte dell'impatto.
Come implementare il Portafoglio Permanente con gli ETF
Mettere in pratica la logica implica la scelta di uno strumento per ciascuna componente, con costi contenuti e una fedele replica dell'asset sottostante come criterio comune.
Per quote (25%)L'opzione più coerente è un ETF indicizzato a un ampio indice globale come l'MSCI World o l'MSCI ACWI, poiché un ETF che replica l'S&P 500 introduce una distorsione verso gli Stati Uniti che Browne non ha considerato. obbligazioni a lungo termine (25%)La chiave è la duration: più lunga è l'obbligazione, maggiore è la sensibilità del prezzo ai tassi di interesse e il potenziale beneficio dalla deflazione, sebbene sia anche la componente più volatile quando i tassi aumentano bruscamente, come è accaduto nel 2022. oro (25%)È importante non confondere un ETC (Exchange Traded Commodity) garantito da oro fisico con i futures o le azioni di società minerarie, che presentano un profilo di rischio diverso; ai fini fiscali, viene tassato come plusvalenza, non come reddito da investimento. liquidità (25%)I fondi monetari con rating di credito elevato o i titoli del Tesoro a breve termine sono le opzioni più comuni, pensate per preservare il capitale piuttosto che per massimizzare i rendimenti.
I criteri di selezione sono simili per tutte e quattro le componenti: TER basso (idealmente inferiore allo 0,25%), replica fisica, elevato volume di negoziazione e domicilio UCITS, verificando sempre la specifica disponibilità di ciascuno strumento nel catalogo.
Andamento storico e confronto con l'indice S&P 500
Analizzato su lunghi periodi, il Permanent Portfolio ha mostrato una tendenza a rendimenti annui moderati, inferiori a quelli di un indice azionario concentrato come l'S&P 500, ma con una volatilità storica significativamente inferiore e cali di picco molto meno pronunciati durante le principali crisi di mercato. Questa combinazione – rendimenti inferiori, ma anche un rischio molto minore – è precisamente il compromesso che Browne ha consapevolmente ideato.
Nei periodi di mercato rialzista prolungato, come quello vissuto dai mercati azionari globali tra il 2009 e il 2021, il Portafoglio Permanente ha generalmente sottoperformato rispetto a un indice azionario al 100%. Chi sceglie questa strategia accetta consapevolmente questo costo opportunità in cambio di una traiettoria più stabile durante le fasi di ribasso. Il 2022 è stato probabilmente il test più impegnativo degli ultimi decenni: l'impennata dell'inflazione e l'aumento dei tassi di interesse hanno colpito simultaneamente sia le azioni che le obbligazioni a lungo termine, mentre l'oro ha mostrato una performance più affidabile. È proprio questa valutazione onesta a rafforzare l'analisi: nessun portafoglio, per quanto ben progettato, è immune a tutti i possibili scenari.
Per chi è opportuno il Portafoglio Permanente?
Il profilo più adatto a questa strategia in genere ha un orizzonte di investimento a lungo termine, di almeno dieci anni, privilegia la conservazione del capitale e la minimizzazione degli shock rispetto alla massimizzazione dei rendimenti, e presenta un profilo di rischio conservativo o moderato, con una preferenza per un approccio "imposta e dimentica". Al contrario, probabilmente non è l'opzione migliore se sei giovane, hai un orizzonte di investimento a lunghissimo termine e un'elevata tolleranza al rischio, privilegi la massimizzazione dei rendimenti nei mercati rialzisti o sei un trader che basa la propria strategia sul market timing. Il Portafoglio Permanente non elimina il rischio; lo ridistribuisce tra i quattro scenari, e ci sono rari periodi in cui tutti e quattro diminuiscono simultaneamente.
Come costruire il tuo portfolio permanente in Bit2Me Investimenti e regola di ribilanciamento?
attraverso Bit2Me Con Invest, puoi accedere agli strumenti che compongono questa strategia da un'unica piattaforma. È importante chiarire qui: il Portafoglio Permanente non è un prodotto di Bit2Me Investi, ma in una strategia che tu possa implementare autonomamente con gli strumenti a tua disposizione.
- Accesso a Bit2Me Investire e completare il processo di onboarding, che include il test di adeguatezza richiesto dalla MiFID II.
- Seleziona dal catalogo disponibile gli strumenti corrispondenti a ciascuna componente del portafoglio.
- Configura le percentuali del tuo contributo iniziale: 25% in ciascuno dei quattro blocchi.
- Applica la regola di ribilanciamento di Browne: effettua le modifiche quando un qualsiasi asset supera il 35% o scende al di sotto del 15% del tuo portafoglio totale.
- Rivedi il tuo portafoglio ogni sei mesi o annualmente ed evita di apportare modifiche se il valore dei pesos rimane entro tale intervallo.
Bogleheads contro Permanent Wallet: quale fa al caso tuo?
A questo punto, probabilmente avete già un'idea di quale delle due strategie preferite. Entrambe condividono lo stesso impegno per la semplicità e lo stesso scetticismo nei confronti del market timing, ma si basano su logiche diverse: Bogleheads punta a possedere l'intero mercato al minor costo possibile; il Portafoglio Permanente alloca il capitale tra attività che reagiscono in modo diverso al ciclo economico. La tabella seguente riassume le principali differenze per aiutarvi a decidere.
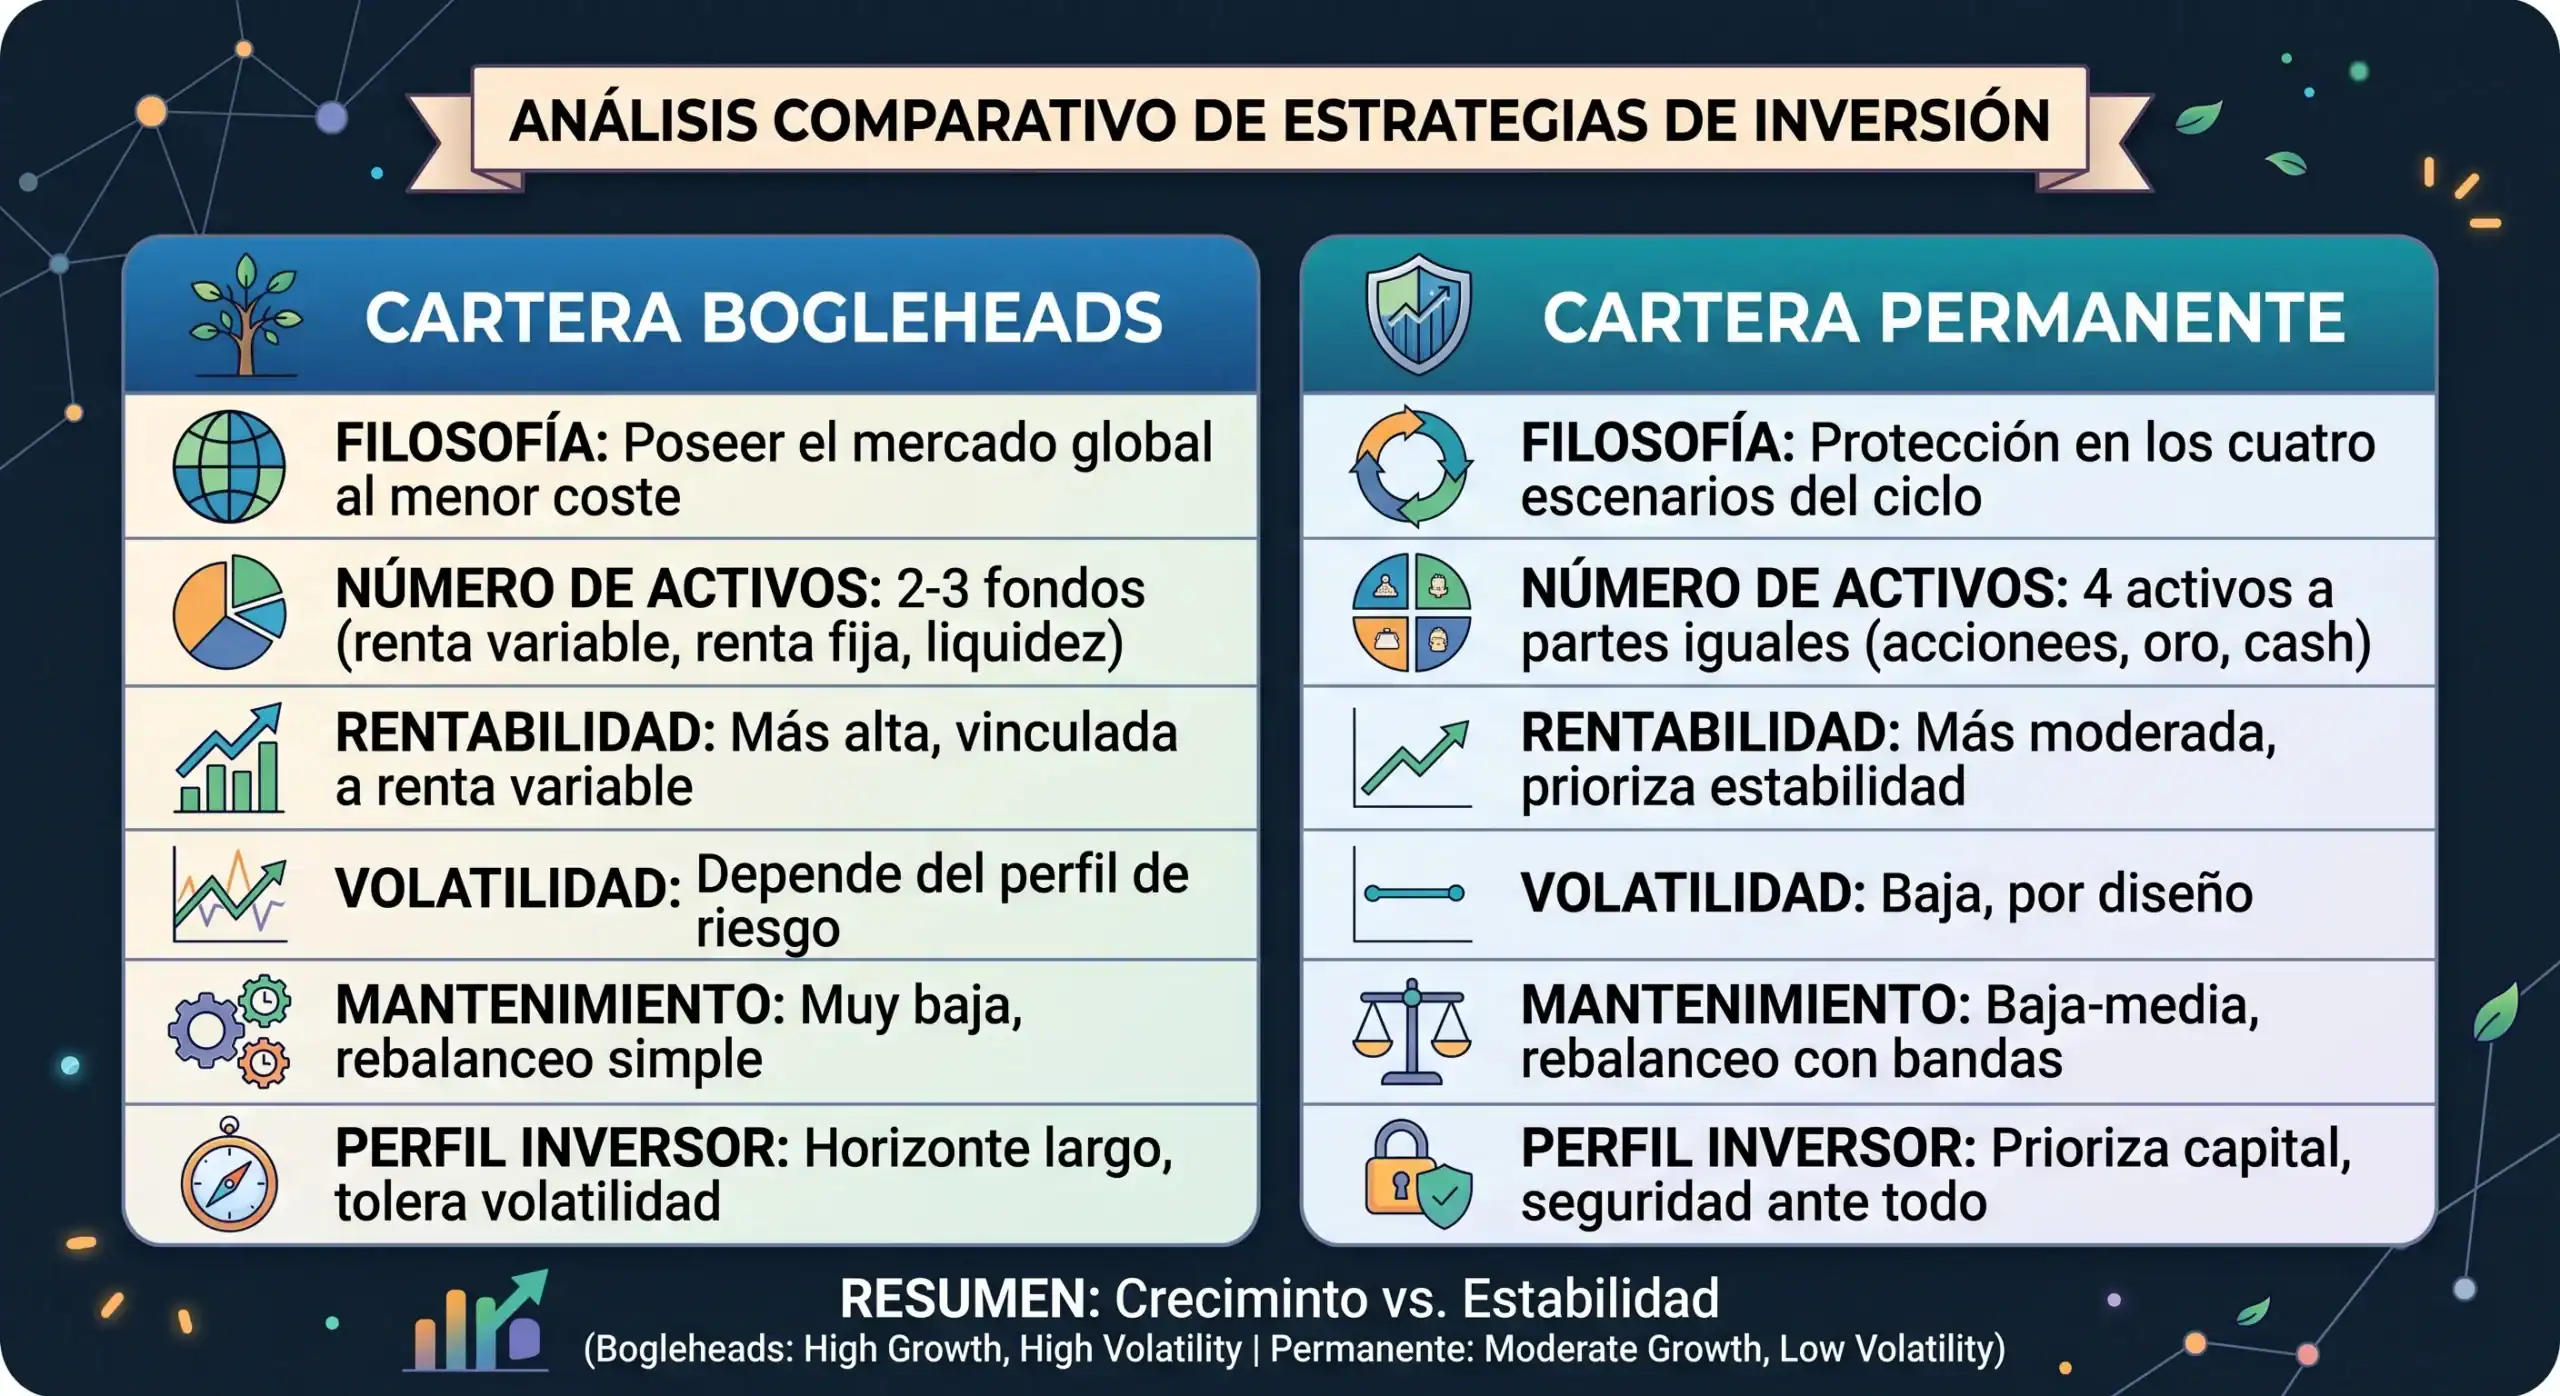
In pratica, la questione non è quale sia superiore, ma piuttosto quale tipo di rischio si preferisce assumere. Se il vostro orizzonte temporale di investimento si estende per diversi decenni, avete un'elevata tolleranza alla volatilità e desiderate massimizzare la crescita del capitale, il portafoglio a tre fondi di Bogleheads è solitamente la scelta migliore. Se invece la stabilità è la vostra priorità assoluta o preferite la tranquillità in periodi di volatilità del mercato, il Portafoglio Permanente è pensato proprio per questo. Nulla vi impedisce di combinare elementi di entrambi i portafogli, se il vostro profilo lo giustifica: alcuni investitori allocano la maggior parte del loro capitale a un portafoglio a tre fondi e ne accantonano una parte minore come cuscinetto, seguendo la logica dei quattro scenari.
Chi cerca varianti di questa filosofia si imbatte spesso nell'All-Weather Portfolio di Ray Dalio, che applica un concetto di Risk Parity con una maggiore enfasi sul reddito fisso, o in portafogli "pigri" come lo Yale Portfolio di David Swensen. Tutti condividono gli stessi principi fondamentali: poche posizioni, ribilanciamento minimo e costi contenuti, con diverse sfumature per quanto riguarda il peso attribuito a ciascuna classe di attivi.
Né John Bogle né Harry Browne hanno inventato la pazienza, ma entrambi hanno dimostrato che può essere trasformata in un metodo replicabile: Bogle ha democratizzato l'accesso ai mercati spogliando gli investimenti della patina di complessità che molti gestori erano ansiosi di mantenere, e Browne ha dimostrato che non è necessario prevedere con precisione il ciclo economico per proteggere il proprio patrimonio. Oggi, Bit2Me Invest avvicina entrambe le filosofie all'investitore spagnolo, senza minimi inaccessibili o procedure interminabili, all'interno dello stesso ecosistema in cui già gestisci i tuoi asset crittografici.

Domande frequenti sul portafoglio Bogleheads e sul portafoglio permanente



 Autore



