


Istotne punkty
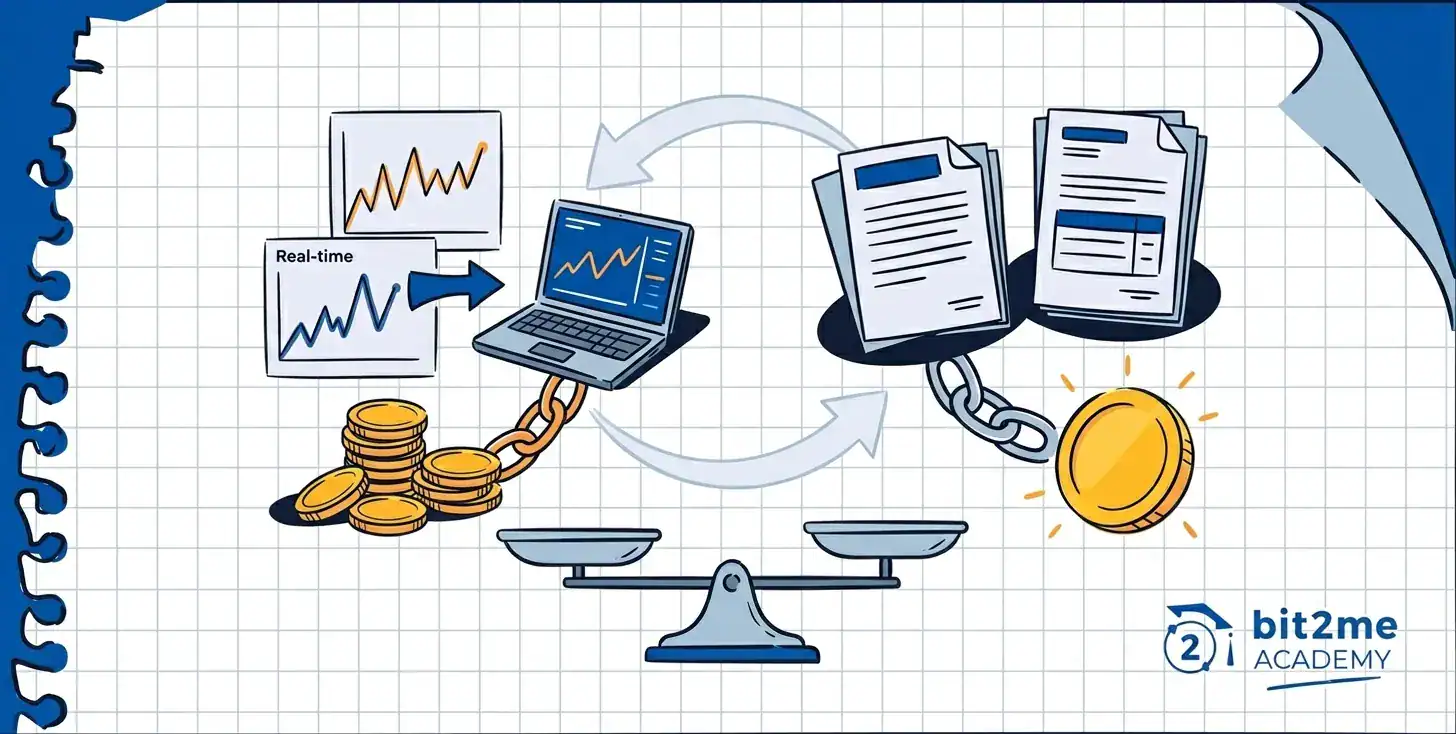
- ETF-y są przedmiotem obrotu na giełdzie papierów wartościowych w czasie rzeczywistym; wartość środków jest ustalana na koniec sesji, co wpływa na sposób i czas handlu.
- W Hiszpanii fundusze pozwalają na transfer kapitału między funduszami bez płacenia podatku aż do ostatecznego wykupu, co jest zaletą, której nie mają ETF-y.
- ETF-y indeksowane charakteryzują się stopą TER wynoszącą od 0,05% do 0,25% w skali roku, co jest na ogół wartością niższą niż w przypadku funduszy zarządzanych aktywnie, która wynosi około 1–2,5%.
- W przypadku portfeli z częstym rebalancingiem fundusze wygrywają ze względu na korzyści podatkowe; w przypadku bardzo długich horyzontów bez rebalancingu, indeksowane ETF-y są trudne do pobicia pod względem kosztów.
Debata na temat ETF-ów czy funduszy inwestycyjnych toczy się od lat przed każdym hiszpańskim inwestorem, który chce zbudować efektywny portfel. Dziś, dzięki większej liczbie platform dostępowych, szerszej gamie produktów i coraz bardziej przejrzystym regulacjom, wybór między nimi nie jest łatwy: w Hiszpanii istnieje strukturalna różnica podatkowa, która może znacząco wpłynąć na długoterminowe zyski netto.
W tym artykule porównujemy oba instrumenty, biorąc pod uwagę konkretne kryteria: koszty, opodatkowanie, płynność, minimalne kwoty inwestycji oraz rzeczywiste zastosowania. Dzięki temu będziesz wiedzieć, kiedy warto wybrać ETF, kiedy bardziej odpowiedni będzie fundusz inwestycyjny, a kiedy połączenie obu rozwiązań będzie rozsądnym rozwiązaniem.
ETF a fundusz inwestycyjny: kluczowe różnice
Zanim zagłębimy się w szczegóły, które są naprawdę istotne, ważne jest, aby ustalić wspólny fundament: zarówno ETF-y, jak i fundusze inwestycyjne są instytucjami zbiorowego inwestowania (CIU). Łączą one kapitał wielu inwestorów, aby wspólnie inwestować w zdywersyfikowany koszyk aktywów, czy to akcji, obligacji, towarów, czy innych instrumentów. Różnica nie tkwi w aktywach bazowych, ale w sposobie ich strukturyzowania, obrotu i opodatkowania.
W tradycyjnym funduszu inwestycyjnym subskrypcje i odkupy są dokonywane bezpośrednio u zarządzającego funduszem lub za pośrednictwem autoryzowanego dystrybutora. Nie jest on notowany na żadnym rynku wtórnym, a jego cena – wartość aktywów netto (NAV) – jest obliczana raz dziennie po zamknięciu sesji. Oznacza to, że składając zlecenie subskrypcji lub odkupu, nie znasz dokładnej ceny, po której zostanie ono zrealizowane, aż do następnego dnia.
Fundusz ETF (Exchange Traded Fund), jak wyjaśniono szczegółowo w Jak działa ETF?Działa inaczej: jest notowany na giełdzie, tak jak akcje, i można go kupić lub sprzedać w dowolnym momencie w godzinach otwarcia rynku po cenie widocznej w czasie rzeczywistym. Daje to elastyczność operacyjną, jakiej nie ma konwencjonalny fundusz.
To rozróżnienie w mechanizmie obrotu ma konsekwencje dla kosztów, opodatkowania i płynności, które przeanalizujemy poniżej. To właśnie tutaj debata ETF kontra fundusz inwestycyjny staje się prawdziwie praktyczna.
Koszty: TER, opłaty i rzeczywisty wpływ na rentowność
TER (współczynnik całkowitych kosztów) to najczęściej stosowany wskaźnik służący do porównywania rocznych kosztów funduszu lub ETF-a. Obejmuje on opłatę za zarządzanie, opłatę za powiernictwo i inne koszty operacyjne jednostki, wyrażone jako procent aktywów objętych zarządzaniem.
Fundusze ETF indeksowe są najtańsze na rynku. Ich TER waha się od 0,05% do 0,25% rocznie, w zależności od indeksu, który śledzą, i emitenta. Duże ETF-y śledzące MSCI World lub S&P 500, należące do zarządzających aktywami, takich jak Amundi, Vanguard czy iShares, plasują się w dolnej części tego przedziału. Pasywnie zarządzane fundusze indeksowe są również konkurencyjne, ze współczynnikiem TER wynoszącym od około 0,15% do 0,50%.
Kolejną kategorię stanowią fundusze aktywnie zarządzane. Ich typowy TER waha się od 1% do 2,5% rocznie, czyli jest cztery do dziesięciu razy wyższy niż w przypadku porównywalnych funduszy indeksowych ETF. Problem polega na tym, że ten wyższy koszt rzadko przekłada się na wyższe zyski: według danych z karty wyników S&P Dow Jones Indices SPIVA Europe Scorecard, mniej niż 25% funduszy aktywnie zarządzanych osiąga wyniki lepsze od swojego indeksu referencyjnego w okresie dziesięciu lat.
Różnica w TER może wydawać się niewielka w ujęciu bezwzględnym, ale jej wpływ kumuluje się z czasem. Portfel o wartości 50 000 euro, rosnący w tempie 7% rocznie przez 20 lat, generuje ostateczną wartość netto w wysokości około 193 000 euro przy TER na poziomie 0,20%, w porównaniu do około 161 000 euro przy TER na poziomie 1,5%. Różnica przekracza 30 000 euro, wyłącznie z powodu opłat za zarządzanie.
Jednak koszt TER to nie jedyny koszt, który ma znaczenie. Handel ETF-ami wymaga pośrednictwa brokera, a niektóre pobierają prowizję od każdej transakcji kupna i sprzedaży. Co więcej, i to jest kluczowe, za każdym razem, gdy sprzedajesz ETF-a w celu rebalansowania portfela, możesz wywołać zdarzenie podatkowe, które pociąga za sobą dodatkowe koszty. To prowadzi nas do najważniejszej części tego porównania.
 certyfikat
Opodatkowanie w Hiszpanii: zasadnicza różnica między funduszami ETF i funduszami
To jest sekcja, która może przynieść Ci największe oszczędności — lub najwięcej kosztów — w dłuższej perspektywie, jeśli inwestujesz z Hiszpanii.
Zaleta transferu między funduszami
W Hiszpanii artykuł 94 ustawy o podatku dochodowym od osób fizycznych stanowi, że możliwe jest przeniesienie kapitału z jednego funduszu inwestycyjnego do drugiego bez płacenia podatku od zgromadzonych w tym momencie zysków kapitałowych. Podatek jest odroczony do momentu ostatecznego wykupu, czyli do momentu zamiany środków na gotówkę. Artykuł [Przeniesienie środków: wymiana funduszy bez płacenia podatku] (artykuł C14) szczegółowo wyjaśnia, jak działa ten mechanizm i jak go stosować w praktyce.
Konkretny przykład: posiadasz fundusz akcyjny z 10 000 euro skumulowanych zysków kapitałowych. Decydujesz się na rebalansowanie portfela i przeniesienie tego kapitału do funduszu o stałym dochodzie lub funduszu o innej koncentracji geograficznej. W tym momencie nie płacisz żadnych podatków. Pieniądze, które w przeciwnym razie zostałyby opodatkowane, nadal dla Ciebie pracują, generując zyski. Podatek zapłacisz dopiero w momencie ostatecznej wypłaty gotówki, w roku podatkowym, w którym nastąpiła wypłata.
Ma to bezpośrednią implikację: im dłuższe odroczenie płatności podatku, tym większa podstawa, od której generowane są zwroty w okresie odroczenia. To ta sama zasada, która sprawia, że odsetki składane są tak skuteczne w odniesieniu do opodatkowania.
ETF-y nie mają tej przewagi
Sprzedaż jednego ETF-a w celu zakupu innego wiąże się z koniecznością uiszczenia podatku. Jeśli występują zyski kapitałowe, są one opodatkowane w roku sprzedaży i nie można ich przenieść na następny rok. Ta różnica nie jest drobnostką: dla inwestora, który rebalansuje swój portfel co rok lub dwa lata, skumulowany koszt podatkowy związany z obrotem ETF-ami może zniweczyć znaczną część przewagi wynikającej z TER, jaką miał nad funduszami inwestycyjnymi.
Zyski kapitałowe z ETF-ów i funduszy podlegają opodatkowaniu według podstawy opodatkowania dochodów z oszczędności według następującej skali obowiązującej w 2025 r.:
- 19% od pierwszych 6.000 euro zysku
- 21% od 50 001 do 200 000 euro
- 23% od 50 001 do 200 000 euro
- 27% od 200 000 €
Kiedy zwraca się koszt podatkowy ETF-u?
Różnica w TER między funduszem ETF indeksowym (0,10%) a równoważnym funduszem indeksowym (0,30%) wynosi 0,20 punktu procentowego rocznie. Jeśli nigdy nie rebalansujesz ani nie sprzedajesz, ta oszczędność kumuluje się bez wpływu na opodatkowanie. W bardzo długiej perspektywie i bez rebalansowania, ETF może być najbardziej efektywną opcją.
I odwrotnie, jeśli corocznie rebalansujesz portfel ze znacznymi zyskami kapitałowymi, koszt podatkowy sprzedaży ETF-ów może znacznie przewyższyć oszczędności z tytułu TER. Fundusz odzyskuje przewagę dzięki transferom wolnym od podatku. Nie ma jednej uniwersalnej odpowiedzi: wszystko zależy od horyzontu inwestycyjnego, częstotliwości rebalansowania i wielkości zysków kapitałowych.
Płynność i dostępność: kiedy i jak można kupować i sprzedawać
Płynność obu instrumentów jest wystarczająca dla większości inwestorów indywidualnych, działają one jednak inaczej, a ta różnica ma praktyczne implikacje.
ETF-y są przedmiotem obrotu na giełdach w czasie rzeczywistym, w godzinach otwarcia rynku. Możesz kupować i sprzedawać w dowolnym momencie, gdy rynek jest otwarty, z widocznością cen przed złożeniem zlecenia. Ta funkcja jest cenna, jeśli potrzebujesz natychmiastowej płynności lub chcesz realizować transakcje w precyzyjnym momencie.
Z kolei w przypadku funduszy inwestycyjnych subskrypcje i wykupy są dokonywane po wartości aktywów netto (NAV) na koniec dnia. Jeśli złożysz zlecenie wykupu przed godziną graniczną dla zarządzającego funduszem (zazwyczaj w południe lub o 15:00), zostanie ono zrealizowane po wartości aktywów netto z tego samego dnia. Jeśli złożysz je później, zostanie ono zrealizowane po wartości aktywów netto z dnia następnego. Pieniądze pojawią się na Twoim rachunku w ciągu jednego do trzech dni roboczych. Dla inwestora długoterminowego ta różnica rzadko ma w praktyce znaczenie.
Dostępność również jest zróżnicowana. Aby handlować ETF-ami, potrzebujesz konta u brokera zapewniającego dostęp do rynków, na których te ETF-y są notowane, takiego jak Euronext, Xetra czy London Stock Exchange. W przypadku funduszy inwestycyjnych dostęp do nich uzyskujesz bezpośrednio za pośrednictwem zarządzającego funduszem lub autoryzowanego dystrybutora, bez konieczności notowania produktu na rynku wtórnym.
Kiedy warto wybrać ETF, a kiedy fundusz inwestycyjny?
Nie ma jednej odpowiedzi. Wybór zależy od strategii, horyzontu czasowego i częstotliwości planowanych zmian w portfelu. Oto kryteria, które decydują o tym, który instrument najlepiej sprawdzi się w danej sytuacji:
Wybierz ETF, jeśli:
- Twój horyzont czasowy jest bardzo długi (ponad 15 lat) i nie będziesz często rebalansować. Korzyść z TER kumuluje się bez żadnych konsekwencji podatkowych.
- Chcesz mieć dostęp do bardzo konkretnych rynków, sektorów lub tematów. ETF-y oferują tysiące opcji z płynnością w czasie rzeczywistym.
- Zależy Ci na maksymalnej elastyczności, która umożliwi Ci szybkie zmiany taktyczne i poznanie dokładnej ceny przed dokonaniem transakcji.
- Twój portfel jest prosty i jesteś skłonny ponieść koszty podatkowe każdego rebalansowania, ponieważ rebalansujesz rzadko.
Wybierz fundusz inwestycyjny jeśli:
- Regularnie rebalansujesz swój portfel (co rok lub dwa lata) i gromadzisz znaczne zyski kapitałowe. Transfer wolny od podatku to realna i wymierna korzyść.
- Chcesz zmienić strategię inwestycyjną bez wywoływania natychmiastowego zdarzenia podatkowego.
- Wolisz działać bez konieczności korzystania z usług brokera i zarządzać wszystkim za pośrednictwem jednej platformy funduszy.
- Jesteś w fazie aktywnej akumulacji i planujesz dokonywać regularnych wpłat, często dostosowując skład portfela.
Kluczem jest to, że różnica między ETF-em a funduszem inwestycyjnym nie polega na jakości, lecz na strukturze. Oba mogą replikować ten sam indeks, z identycznymi aktywami, przy podobnym koszcie, jeśli porównamy równoważne produkty zarządzane pasywnie. Zmienne podatkowe i operacyjne to zmienne, które decydują o wyniku.

Najczęściej zadawane pytania dotyczące ETF-ów i funduszy inwestycyjnych



 Autor



