Istotne punkty
- Cały zysk ze sprzedaży akcji w Hiszpanii trafia do podstawy oszczędzania IRPF (podatek dochodowy od osób fizycznych) i jest opodatkowany stawką od 19% do 28%, a nie według stawki krańcowej Twojego wynagrodzenia.
- Możesz pokryć straty zyskami z danego roku, a nawet, w pewnych granicach, dywidendami, aby zmniejszyć kwotę, którą płacisz.
- Istnieje mało znana zasada dwóch miesięcy, która może spowodować unieważnienie straty podatkowej w przypadku zbyt wczesnego odkupienia tych samych papierów wartościowych.
- Okres ten różni się w zależności od rodzaju aktywów – dwa miesiące w przypadku akcji i ETF-ów, rok w przypadku funduszy nienotowanych na giełdzie – i obejmuje okres zarówno w przód, jak i wstecz.
Każdej wiosny, wraz z rozpoczęciem sezonu podatkowego, tysiące inwestorów w Hiszpanii zadaje sobie to samo pytanie: ile będę musiał zapłacić w podatkach za sprzedaż moich akcji? Jest też drugie, mniej wypowiedziane pytanie, zadawane tylko przez tych, którzy już byli w szoku: dlaczego urząd skarbowy nie pozwala mi odliczyć straty, którą uważałem za pewną? W przeciwieństwie do pensji, które są opodatkowane według ogólnych stawek podatku dochodowego od osób fizycznych (IRPF), zyski giełdowe podlegają własnym zasadom w ramach podatku dochodowego od osób fizycznych (IRPF), z progami podatkowymi, terminami i zasadą zapobiegającą unikaniu opodatkowania – dwumiesięczną regułą – która zaskakuje tych, którzy nie zdają sobie z niej sprawy na czas.
W tym artykule przyjrzymy się dwóm aspektom opodatkowania akcji w Hiszpanii: po pierwsze, podstawie oszczędzania, obliczaniu zysków i strat, obowiązującym progom podatkowym oraz rozliczaniu strat; następnie szczegółowo omówimy dwumiesięczną regułę z artykułu 33.5 hiszpańskiej ustawy o podatku dochodowym od osób fizycznych (LIRPF), jej dokładne terminy w zależności od rodzaju aktywów, najkosztowniejsze błędy popełniane przez inwestorów oraz to, jak zaplanować sprzedaż ze stratą, aby faktycznie została uwzględniona w zeznaniu podatkowym.
 certyfikat
Na czym polega oszczędzanie i dlaczego jest to kluczowe dla inwestora?
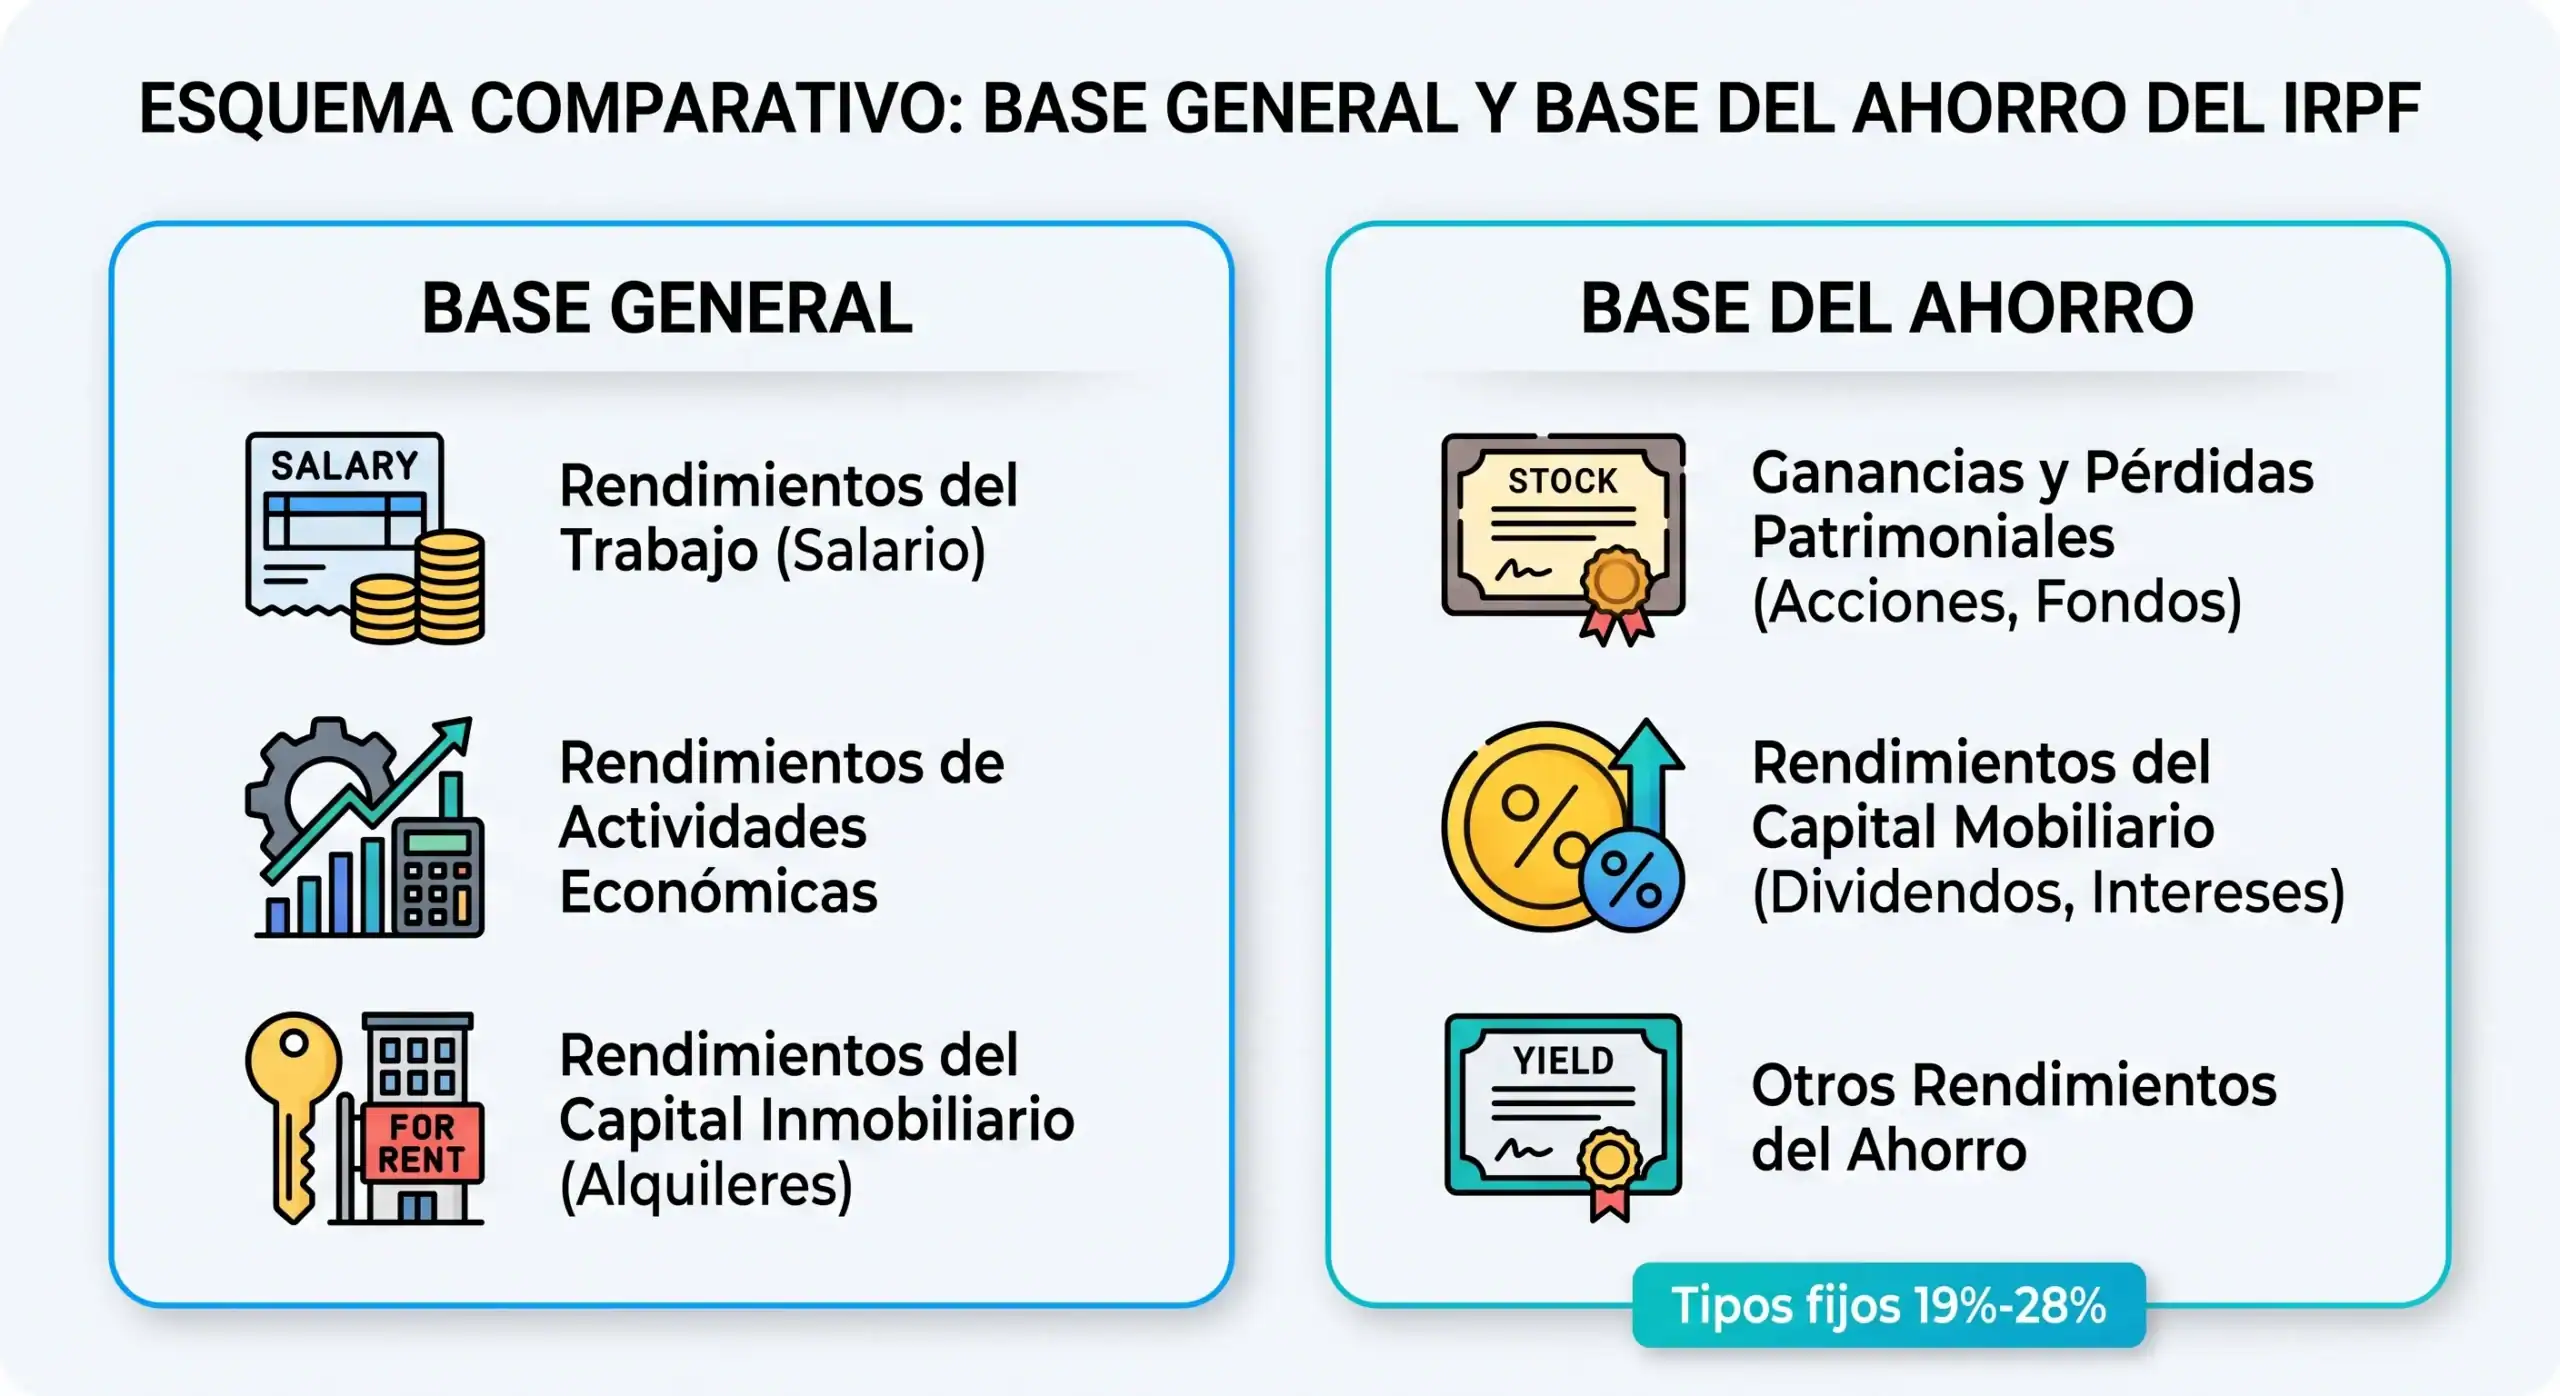
Hiszpański podatek dochodowy (IRPF) dzieli dochody każdego podatnika na dwie główne kategorie: ogólną podstawę opodatkowania i podstawę opodatkowania od oszczędności. Ogólna podstawa opodatkowania obejmuje wynagrodzenia, dochody z działalności gospodarczej oraz dochody z wynajmu i jest opodatkowana według progresywnej skali, która w najwyższych przedziałach może przekroczyć 45%. Podstawa opodatkowania od oszczędności natomiast obejmuje zyski i straty kapitałowe ze sprzedaży aktywów, takich jak akcje, fundusze czy nieruchomości, a także dochody z majątku ruchomego: dywidendy i odsetki od produktów takich jak rachunki oszczędnościowe czy obligacje.
Dla inwestujących w akcje to dobra wiadomość pod względem prostoty. Wszystkie zyski ze sprzedaży akcji są opodatkowane w ramach dochodu z oszczędności, niezależnie od ogólnego poziomu dochodów, według stałych i progresywnych stawek, które omówimy poniżej, a nie według stawki krańcowej, która miałaby zastosowanie do wynagrodzenia. To niuans, który zaskakuje wielu początkujących inwestorów, którzy błędnie zakładają, że ich zyski będą opodatkowane taką samą stawką jak wynagrodzenie.
Jak oblicza się zyski i straty kapitałowe? Metoda FIFO
Obliczenie zysku lub straty kapitałowej z akcji opiera się na prostym wzorze: od ceny sprzedaży odejmij cenę zakupu oraz wszelkie koszty uzyskania przychodu związane z obiema transakcjami, takie jak prowizje maklerskie lub opłaty giełdowe. Jeśli wynik jest dodatni, powstaje zysk kapitałowy; jeśli jest ujemny, powstaje strata. Wyobraź sobie, że kupujesz akcje za 10 euro i sprzedajesz je za 15 euro, płacąc 10 euro prowizji od całej transakcji: Twój zysk netto nie wyniesie po prostu 5 euro za akcję, ale będzie wynikiem odjęcia tych prowizji od całkowitego zysku brutto. To hipotetyczny przykład ilustrujący sytuację: rzeczywiste wyniki zależą od sytuacji podatkowej każdego podatnika.
W przypadku wielokrotnego zakupu tych samych akcji w różnym czasie i po różnych cenach, hiszpańska agencja podatkowa (Hacienda) nie pozwala na wybór, którą partię sprzedać jako pierwszą. Przepisy hiszpańskie wymagają metody FIFO – pierwsze weszło, pierwsze wyszło – dla akcji jednorodnych: przyjmuje się, że najpierw sprzedaje się te, które zostały kupione najpóźniej, a nie te najnowsze.
Ten szczegół ma istotne konsekwencje praktyczne, nie tylko dla obliczenia wyniku sprzedaży: jak zobaczymy później, decyduje on również o tym, które zakupy liczą się jako „odkupy” w rozumieniu zasady dwóch miesięcy. Prowadzenie uporządkowanego rejestru transakcji, z datą i ceną każdego zakupu, to jedyny sposób na dokładne oszacowanie dochodu podlegającego opodatkowaniu przed sprzedażą.
Czy ma znaczenie jak długo posiadasz akcje?
Jednym z najczęstszych błędnych przekonań wśród doświadczonych inwestorów jest przekonanie, że stawka podatkowa różni się w zależności od tego, jak długo akcje były posiadane przed ich sprzedażą. To rozróżnienie istniało w Hiszpanii, ale zniknęło wraz z reformą podatkową z 2015 roku: wcześniej zyski generowane w okresie krótszym niż rok były opodatkowane inaczej niż te gromadzone przez dłuższy okres.
Zgodnie z obowiązującymi przepisami ta różnica już nie istnieje. Wszystkie zyski kapitałowe ze sprzedaży akcji są wliczane do dochodów z oszczędności i opodatkowane według tych samych progresywnych stawek podatkowych, niezależnie od tego, czy akcje były przechowywane przez tydzień, czy dziesięć lat. Okres posiadania pozostaje istotny w innych kwestiach, takich jak metoda FIFO czy zasada dwóch miesięcy, które omówimy później, ale nie determinuje on innej stawki podatkowej.
Warto podkreślić ten punkt, ponieważ wciąż utrzymuje się historyczne nieporozumienie. Jeśli sprzedajesz akcje, które posiadasz od lat, nie oczekuj ulgi podatkowej ze względu na wiek: Twój zysk będzie opodatkowany dokładnie tak samo, jak gdybyś kupił i sprzedał te same akcje w tym samym miesiącu.
Kompensowanie strat zyskami: jak to działa i jakie są jego ograniczenia
Nie wszystkie transakcje giełdowe kończą się sukcesem, a hiszpański podatek dochodowy od osób fizycznych (IRPF) zawiera mechanizmy zapobiegające całkowitej utracie strat z punktu widzenia podatkowego. W tym samym roku podatkowym zyski kapitałowe i straty ze sprzedaży akcji są bezpośrednio kompensowane: jeśli w jednym roku odnotujesz stratę w wysokości 1.000 euro i zysk w wysokości 800 euro, płacisz podatek od 0 euro, a 200 euro strat przenosi się na kolejne lata.
Istnieje również rozgraniczenie między dwiema kategoriami podstawy oszczędzania: jeśli po pokryciu strat własnymi zyskami kapitałowymi pojawi się ujemne saldo, można je wykorzystać do pomniejszenia dochodów z majątku ruchomego za dany rok, np. dywidend lub odsetek, do limitu 25% tych dochodów zgodnie z przepisami z 2025 r.
Jeśli po obu odliczeniach strata pozostanie nierozliczona, można ją przenieść na kolejne cztery lata podatkowe i rozliczyć z zyskami. Nie jest to automatyczny mechanizm stosowany przez organy podatkowe: należy ją deklarować w każdym kolejnym zeznaniu podatkowym, aby uniknąć utraty tego prawa. I właśnie tutaj wchodzi w grę zasada, którą omówimy dalej, ponieważ nie wszystkie straty, które można rozliczyć w ten sposób, podlegają natychmiastowemu opodatkowaniu.
Zasada dwóch miesięcy: zasada antyaplikacyjna dla strat z art. 33.5 ustawy o podatku dochodowym od osób fizycznych
Ze wszystkich przepisów dotyczących opodatkowania akcji, zasada dwóch miesięcy jest prawdopodobnie najmniej znana i powoduje najwięcej niespodzianek w zeznaniach podatkowych. Została ona określona w artykule 33.5 ustawy o podatku dochodowym od osób fizycznych, gdzie technicznie nazywana jest „zasadą antyprzenoszenia strat”, a jej celem jest zapobieżenie poniesieniu przez inwestora straty podatkowej bez faktycznej zmiany jego pozycji rynkowej.
Mechanizm działa w następujący sposób: jeśli sprzedasz papiery wartościowe ze stratą i w określonym czasie przed lub po tej sprzedaży odkupisz identyczne papiery wartościowe – od tego samego emitenta i z tymi samymi prawami – strata ta nie podlega odliczeniu podatkowemu w momencie sprzedaży. Nie znika, ale jest „parkowana” do momentu ostatecznej sprzedaży odkupionych akcji, bez ich ponownego odkupienia w określonym czasie; dopiero wtedy możesz ją odliczyć.
Ważne jest, aby unikać alarmistycznego tonu wokół tej zasady. Nie jest ona karą ani nie oznacza trwałej utraty prawa do straty, ani nie zabrania odkupu: organy podatkowe zaprojektowały ją, aby zapobiec sprzedaży aktywów w momencie, gdy są one notowane poniżej ceny zakupu, a następnie niemal natychmiastowemu ich odkupieniu bez jakiejkolwiek zmiany rzeczywistej ekspozycji rynkowej. Jeśli nadal posiadasz tę samą inwestycję w praktyce, prawo uznaje, że Twoja sytuacja finansowa nie zmieniła się na tyle, aby uzasadnić uznanie tej straty.
Notowane i nienotowane: dokładne terminy
Okres dwumiesięcznej zasady nie jest jednolity: zależy od tego, czy dany składnik aktywów jest przedmiotem obrotu na rynku zorganizowanym, czy nie. W przypadku papierów wartościowych notowanych na giełdzie, takich jak akcje zwykłe czy fundusze ETF, okres ten wynosi dwa miesiące przed lub po sprzedaży ze stratą. W przypadku papierów wartościowych nienotowanych na giełdzie, takich jak jednostki uczestnictwa tradycyjnych funduszy inwestycyjnych, okres ten wydłuża się do jednego roku przed lub po tej samej sprzedaży.
Ten niuans „przed czy po” najbardziej zaskakuje tych, którzy spotykają się z tą regułą po raz pierwszy: ramy czasowe nie zaczynają się w momencie sprzedaży i nie ograniczają się tylko do przyszłości, ale również do przeszłości. Jeśli kupiłeś akcje spółki kilka tygodni temu, a teraz sprzedajesz inne akcje tej samej spółki ze stratą, reguła nadal może zostać uruchomiona, mimo że, ściśle rzecz biorąc, wykup akcji nigdy nie następuje po sprzedaży.
A co z ETF-ami? Najbardziej mylący niuans
ETF-y podlegają krótkoterminowemu, dwumiesięcznemu, a nie rocznemu okresowi. Wynika to z faktu, że ETF-y są notowane na rynkach zorganizowanych, podobnie jak akcje, i są traktowane pod względem podatkowym jako papiery wartościowe notowane na giełdzie, a nie jak tradycyjne fundusze inwestycyjne, mimo że posiadają strukturę funduszu bazowego. Z kolei fundusze nienotowane na giełdzie korzystają z systemu transferów wolnych od podatku, o którym mowa w artykule 94 hiszpańskiej ustawy o podatku dochodowym od osób fizycznych (LIRPF): można przenosić środki z jednego funduszu do drugiego bez generowania dochodu podlegającego opodatkowaniu aż do ostatecznego wykupu. ETF-y nie mają tego przywileju, ponieważ są notowane jak akcje.
ETF łączy zatem w sobie zalety i wady obu rozwiązań: ma krótszy, dwumiesięczny okres utrzymania, co jest przydatne, jeśli chcesz szybko odzyskać swoją pozycję, ale bez odroczenia podatku związanego z transferem między funduszami. Jeśli handlujesz funduszami indeksowymi akumulacyjnymi nienotowanymi na giełdzie, obowiązujący okres utrzymania staje się dłuższy i wynosi jeden rok.
Czym są „wartości jednorodne”?
Inną kluczową koncepcją jest „jednorodność papierów wartościowych”. Prawo uznaje za jednorodne aktywa, które reprezentują zasadniczo to samo: tę samą spółkę, ten sam numer ISIN, ten sam fundusz. Jeśli kupujesz inne aktywa, nawet jeśli należą one do tego samego sektora lub są bezpośrednim konkurentem, zasada antyaplikacyjna nie ma zastosowania, ponieważ nie ma jednorodności między tym, co zostało sprzedane, a tym, co zostało kupione.
Najczęstsze pytanie pojawia się w przypadku ETF-ów, które śledzą ten sam indeks, ale są zarządzane przez różne firmy. Jeśli ISIN i aktywa bazowe są rzeczywiście różne, zasada ta zasadniczo nie powinna mieć zastosowania. Jednak gdy produkty są praktycznie identyczne, istnieje pewna niejasność, którą należy omówić z doradcą podatkowym przed podjęciem dalszych działań.
Praktyczny przykład: kiedy odkupienie jest drogie
Przyjrzyjmy się przykładowi liczbowemu. Inwestor posiada 500 akcji spółki X, zakupionych po 20 euro za akcję (całkowity koszt 10 000 euro). W listopadzie sprzedaje je po 15 euro, ponosząc stratę w wysokości 2.500 euro. Trzy tygodnie później odkupuje dokładnie te same akcje po 15,50 euro, wierząc, że „zamknął” stratę.
W rezultacie Urząd Skarbowy nie uwzględnia w zeznaniu podatkowym kwoty 2.500 euro, ponieważ odkupienie nastąpiło w ciągu dwóch miesięcy. Strata nie jest tracona, ale jest odraczana do czasu, aż inwestor ostatecznie sprzeda nowe akcje bez ich odkupienia w wyznaczonym terminie. Jeśli inwestor osiągnął w tym samym roku zyski kapitałowe z innych transakcji w wysokości 2.500 euro, które chciałby odliczyć, nadal będzie opodatkowany według obowiązującej stawki podatku dochodowego od oszczędności, bez możliwości pomniejszenia swojego rachunku podatkowego o przewidywaną stratę. W przypadku papierów wartościowych nienotowanych na giełdzie należy pamiętać, że okres równoważny to nie dwa miesiące, ale rok przed lub po sprzedaży.
Jak zadeklarować udziały w zeznaniu podatkowym? Formularz 198, Formularz 100 i zagraniczni brokerzy
Zgłaszanie transakcji giełdowych w zeznaniu podatkowym (IRPF) zazwyczaj nie wymaga skomplikowanych, ręcznych obliczeń dzięki obowiązkom sprawozdawczym pośredników finansowych. Brokerzy i platformy działające w Hiszpanii są zobowiązane do zgłaszania transakcji swoich klientów do Urzędu Skarbowego (AEAT) za pomocą formularza 198, więc wiele transakcji będzie już uwzględnionych w projekcie zeznania podatkowego, które AEAT składa każdego roku.
Mimo wszystko, przed potwierdzeniem deklaracji zaleca się: sprawdzenie, czy uwzględnione są wszystkie transakcje, zwracając szczególną uwagę na to, czy handlowano za pośrednictwem zagranicznych brokerów, którzy nie zawsze raportują tak szybko, jak krajowi; sprawdzenie, czy kwoty zgadzają się z kwotami w ewidencji, w tym ze stratami odroczonymi na podstawie zasady dwóch miesięcy, które można już obliczyć w tym roku; a jeśli wykryjesz rozbieżności, ręcznie wypełnij pola dotyczące zysków i strat kapitałowych w formularzu 100.
Dokładne pola w formularzu 100 mogą się różnić w zależności od roku, dlatego najlepiej zapoznać się z oficjalnym przewodnikiem AEAT dla roku, w którym składasz zeznanie. Uporządkowane rejestrowanie – dat, cen i opłat – znacznie upraszcza ten proces, niezależnie od tego, czy robisz to samodzielnie, czy korzystasz z usług księgowego.

Często zadawane pytania dotyczące opodatkowania akcji i zasady dwóch miesięcy



 Autor