Javier Pastor e Jesús Lorente, de CLCrypto, eles nos dizem Como declarar criptomoedas em empresas ao Tesouro durante um webinar interessante como «Uso de criptomoedas nas empresas», para conhecer aspectos básicos a ter em conta para adaptar as nossas empresas e as suas operações ao sector das criptomoedas.
Começa ás Bit2Me Entre no mundo das criptomoedas com uma vantagem inicial. Cadastre-se facilmente e ganhe €15 GRÁTIS na sua primeira compra com este link. Não espere mais para se juntar à revolução cripto! Cadastre-se
Uso de criptomoedas em sua empresa
Para começar, Jesús Lorente diz que “Mais e mais empresas estão investindo em criptomoedas, seja mantendo-as diretamente como parte de seus investimentos, ou gerando tokens ou serviços criptográficos diretamente, ou finalmente porque estão cobrando/pagando por seus serviços em criptomoedas.” Fazendo uma clara alusão à crescente adoção das criptomoedas não só a nível pessoal, mas também a nível empresarial e institucional. Como tecnologia financeira, as criptomoedas têm um impacto significativo na forma como conduzimos negócios e operações financeiras, não apenas local e regionalmente, mas também internacionalmente.
No entanto, Lorente faz um apelo à atenção para a gestão adequada destes ativos: “Devemos ser cautelosos ao operar com carteiras/bolsas. Se a carteira for pessoal, não devemos misturar saldos com os da empresa, pois isso afetará negativamente a rastreabilidade de nossos saldos para a Tesouraria. E é aqui que começamos a navegar pelo conjunto de pontos básicos para o uso e gerenciamento adequado das criptomoedas nas empresas.
Visão do ICAC como órgão regulador
Em primeiro lugar, Jeśus Lorente aponta que a contabilização das criptomoedas deve seguir o que é indicado pelo ICAC (Instituto de Contabilidade e Auditoria). Assim, ele nos conta que uma consulta do ICAC realizada em 2014 diz que as criptomoedas podem ser contabilizadas como “Ativos Intangíveis” ou “Estoques”. Este último desde que a empresa se dedique à compra e venda do ativo digital, enquanto se a empresa apenas investir, apenas o primeiro deve ser usado.
Destaca ainda que, em outra consulta ao ICAC, mas desta vez realizada em 2019, foi esclarecido como contabilizar as criptomoedas caso uma empresa emita seus próprios tokens. Neste caso, o ICAC esclarece que devem ser contabilizados como "Stocks«, porque estão destinados a tornar-se disponibilidade financeira quando são comprados e vendidos.
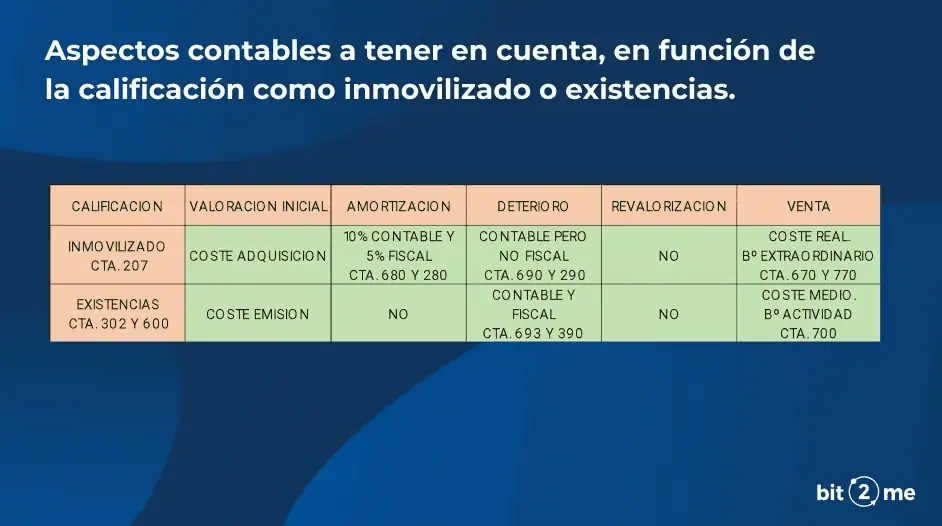
Com tudo isso esclarecido, podemos fazer a seguinte classificação para os aspectos contábeis das criptomoedas em nossas empresas:
Analisando a classificação
A tabela de classificação anterior apresentada por Jesús Lorente pode nos oferecer muita clareza sobre a gestão contábil e tributária de nossas criptomoedas nas empresas, então vamos analisar cada uma de suas partes com atenção:
Classificação
Quando adquirimos criptomoedas e as registamos como “Imobilizadas”, a sua contabilização deve ser feita na Conta 207. Se, pelo contrário, estivermos a registar “Estoques”, estes devem ser registados nas Contas 302 e 600.
Avaliação inicial
Nesse caso, quando compramos criptomoedas como forma de investimento e as registramos como “Imobilizado na Conta 207”, devemos registrar essa compra pelo custo de aquisição. Por exemplo, se comprarmos 1 BTC a € 20.000 e o imobilizarmos, devemos usar o custo de aquisição na contabilidade.
Se, ao contrário, formos uma empresa que está emitindo um token, devemos utilizar o Custo de Emissão desse token. Mas aqui você tem que ter um cuidado especial: o Custo de Emissão não é o custo ou o valor do token quando o vendemos para o mercado, mas todo o custo relacionado à emissão do referido token. Isso inclui P&D para o token, salários, infraestrutura e quaisquer custos relacionados à emissão do referido token.
Amortização
Neste caso, se estivermos trabalhando com Ativo Imobilizado, podemos amortizar nosso investimento com 10% de contabilidade e 5% de imposto, utilizando as Contas 680 e 280. No entanto, em ações estas não podem ser amortizadas.
Esta é uma característica única da contabilidade das criptomoedas, principalmente quando falamos de Ativos Fixos, pois embora as criptomoedas não se deteriorem com o tempo, podemos fazer uso desse elemento para amortizar nosso investimento ao longo do tempo.
Deterioração
Lembre-se que o impairment é a análise do valor atual de um ativo em relação ao seu valor inicial de aquisição. Por exemplo, conseguimos adquirir um imóvel por 1 milhão de euros, mas depois de algum tempo, devido à deterioração, o valor do imóvel pode cair para 600 euros. Essa redução de valor é a deterioração do próprio imóvel e pode ser contabilizada para.
No caso da aquisição de criptomoedas em empresas, a imparidade para ativos imobilizados é contabilística, mas não fiscal, utilizando as contas 690 e 290. Assim, por exemplo, se comprarmos BTC a 60.000€, mas no momento da declaração de impostos, este BTC agora vale € 20.000, podemos contabilizar a perda no final do nosso exercício financeiro, mas não podemos deduzir impostos, a menos que a posse do referido BTC seja vendida.
Isso não é aplicável quando falamos de Ações.
Reavaliação
Neste caso, tanto para o Imobilizado quanto para os Estoques, a reavaliação não é contabilizada.
Venda
Nesse caso, caso vendamos Imobilizado, devemos levar em consideração o custo real do bem e o lucro é registrado como Extraordinário nas contas 670 e 770. Por outro lado, se vendermos estoques, devemos registrar o custo médio do ativo e seus lucros são lançados na conta 700.
Baixe aqui o webinar de Jesús Lorente e Javier Pastor

Declarar ao Tesouro: Formulário 721 a nível empresarial
«O modelo 721 afeta diretamente as empresas», diz Jesus Lorente. Como empresas e indivíduos, devemos ver quantas criptomoedas temos fora da Espanha e declarar seus estoques. No entanto, o modelo deixa claro alguns momentos em que sua apresentação não é obrigatória:
- Quando as participações forem inferiores a 50.000 euros.
- No caso de pessoas jurídicas e jurídicas, não é necessária a apresentação do 721, desde que os referidos estoques estejam devidamente identificados (tanto em fichas, quantidade e localização) e declarados na contabilidade empresarial.
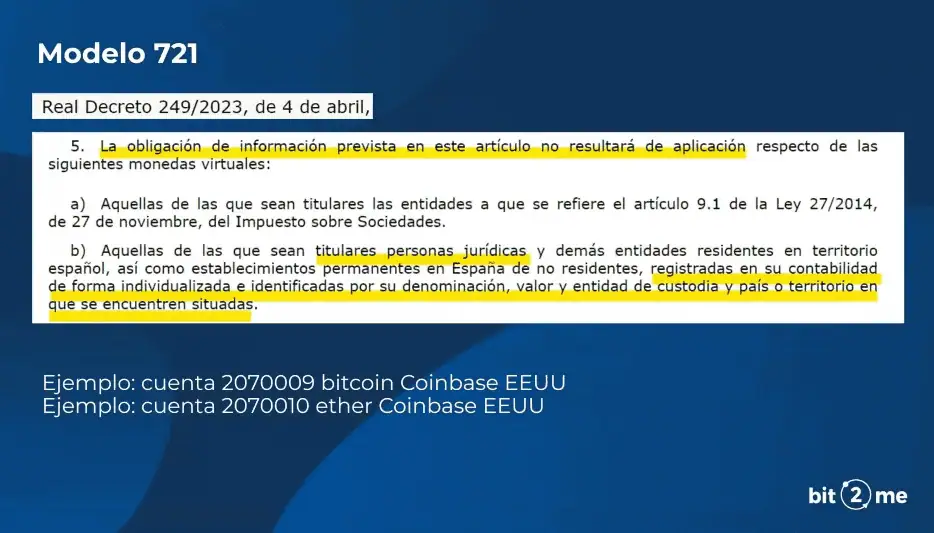
De qualquer forma, pela novidade do Modelo 721, é de se esperar que muitas dúvidas cheguem quanto ao uso e apresentação adequada do modelo, informações que serão úteis para que apresentemos corretamente as informações ao Fisco.
impostos da empresa
Neste caso, Jesús Lorente esclarece que "Numa sociedade paga-se sempre o mesmo imposto: 25%". No entanto, em pessoas físicas isso muda dependendo da atividade. A caixa a seguir mostra as porcentagens de imposto:
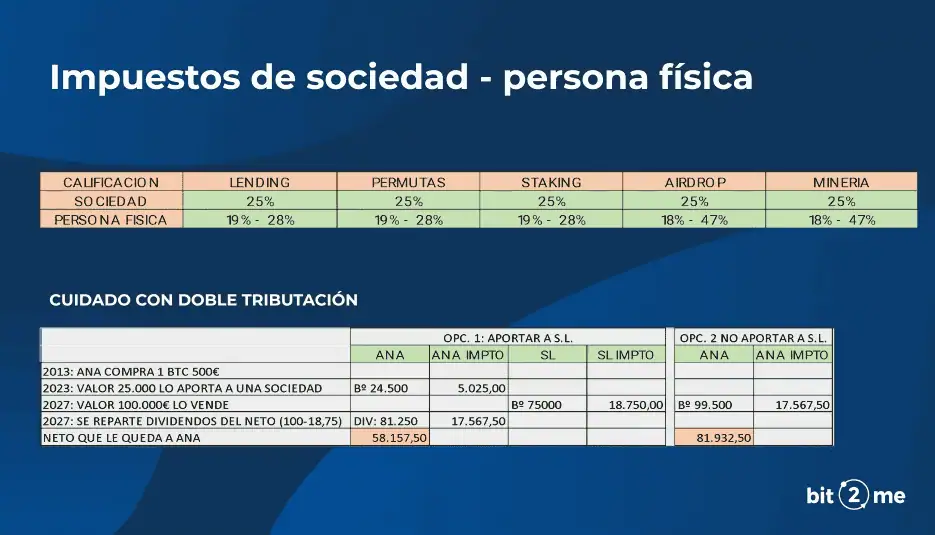
De qualquer forma, devemos evitar a bitributação, como mostra o exemplo, pois poderíamos ter prejuízos com isso.
Pagamento de funcionários usando criptomoedas
“Pagar funcionários com criptomoedas é legal”diz Jesus Lorente. No entanto, deve-se levar em consideração que não pode ser superior a 30%, pois é considerado um pagamento em espécie, portanto, está limitado a esse percentual por lei.
O pagamento em criptomoedas pode ser positivo tanto para empresas quanto para trabalhadores. Por um lado, a empresa alarga o leque de oportunidades de emprego que pode captar tanto a nível local como internacional, ao mesmo tempo que os colaboradores podem receber um ativo que pode ser reavaliado ao longo do tempo, sendo um importante ativo de poupança para a sua estabilidade financeira.
No caso de o pagamento ser feito por meio de fatura de serviço, a empresa pode pagar 100% do mesmo, desde que não existam outras disposições legais que impeçam esse tipo de troca, tanto por parte da empresa (em Espanha) como do empresa de serviços (na Espanha ou em outro país).
Regulação presente e futura
As regulamentações para o setor cripto estão chegando e se adequar a elas é essencial para as empresas. Por um lado, os regulamentos e recomendações emitidos pelo ICAC e pelo Tesouro são essenciais para que as empresas possam lidar com os pagamentos contábeis e fiscais correspondentes às criptomoedas de forma legal e segura. Soma-se a isso a chegada do MiCA e regulamentações similares no resto do mundo.
A verdade é que os regulamentos serão um elemento presente no ecossistema, e as empresas que estão dentro do cripto setor devem segui-los para evitar multas ou processos legais/fiscais que possam afetar o bom funcionamento da empresa.
Sem dúvida, um conjunto de dados e informações que podem nos servir muito bem para realizar uma boa gestão e controle de nossas criptomoedas em espaços comerciais.


 autor