


Pontos Essenciais
- Um ETF pode replicar seu índice comprando os ativos reais ou por meio de um swap com um banco, e cada método envolve um risco de contraparte diferente.
- A TER é o custo anual que você paga sem vê-lo em nenhum extrato, e uma diferença de alguns décimos pode chegar a milhares de euros ao longo de 20 anos.
- O preço pelo qual você compra ou vende depende do spread, da liquidez e do horário de funcionamento do mercado — três fatores que não constam em nenhum folheto informativo.
- Nenhum ETF está completamente livre de risco de contraparte ou custos ocultos, independentemente do seu método de replicação ou índice de referência.
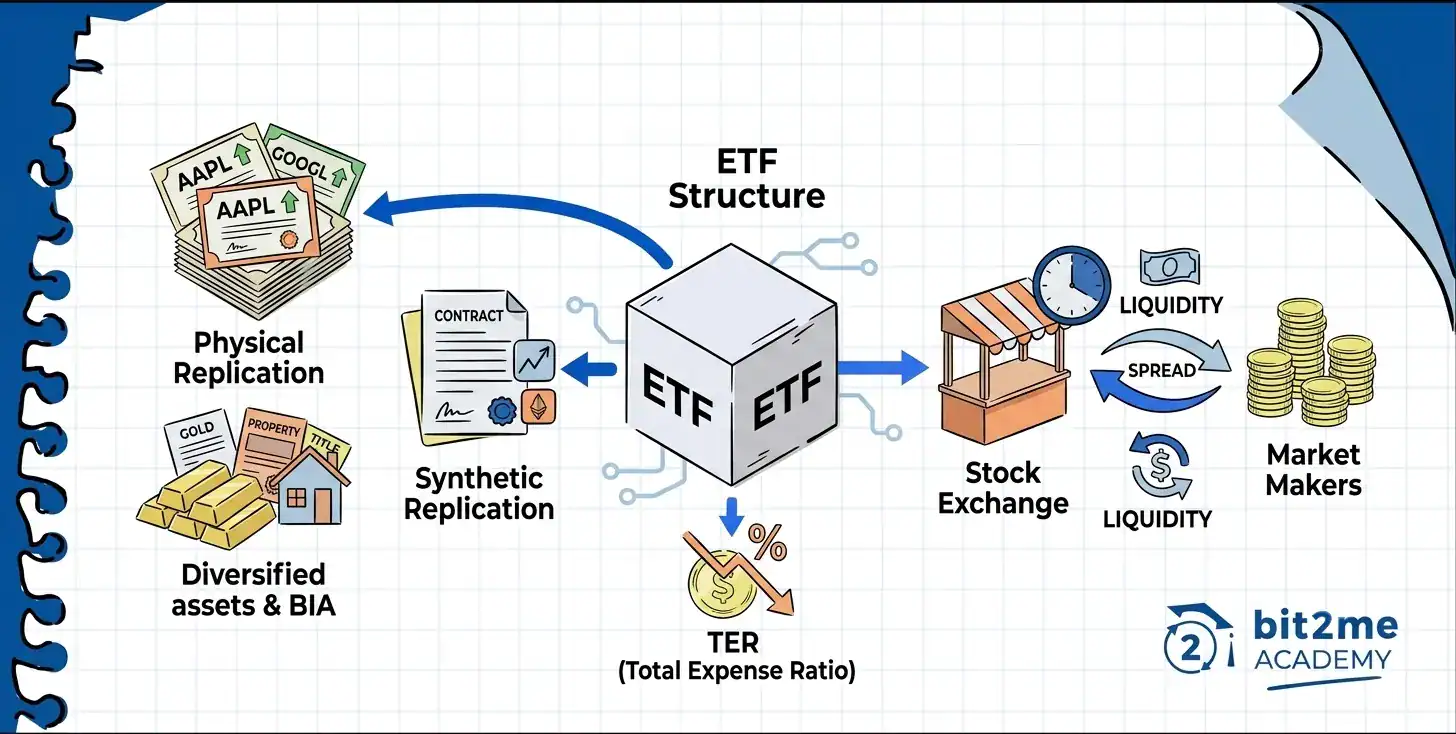
Se você já possui um ou mais ETFs em sua carteira, provavelmente conhece seu índice de referência, sua categoria e talvez até mesmo seu desempenho histórico. O que raramente é explicado com o mesmo nível de detalhe é o mecanismo interno que torna tudo isso possível. Como o fundo replica o índice, qual é o custo real de manutenção anual e o que acontece exatamente no momento em que você clica em "comprar" ou "vender"?São três peças distintas, mas muito interligadas, e as três determinam o que você leva para casa no final.
Neste artigo, analisamos esses três elementos simultaneamente: o método de replicação e o risco de contraparte que ele acarreta, a taxa de despesas totais (TER) e seu impacto cumulativo na rentabilidade, e o liquidez, o propagação e os horários de mercado que determinam o preço exato de cada transação. Ao final, você será capaz de analisar a ficha informativa de qualquer ETF com uma perspectiva muito mais abrangente do que simplesmente "qual índice ele acompanha e quanto subiu este ano".
Replicação física versus sintética: como um ETF replica seu índice e qual risco de contraparte você assume.
Um ETF promete algo simples de afirmar, mas mais complexo de executar: replicar o desempenho de um índice como o S&P 500, o MSCI World ou o Ibex 35. O método escolhido pelo gestor para atingir esse objetivo tem consequências reais para você, pois afeta o risco que você assume, os custos que você paga e o quão fielmente o fundo replica seu índice de referência. Existem dois tipos principais de replicação: a replicação física, na qual o fundo compra diretamente os títulos que compõem o índice, e a replicação sintética, na qual o ETF utiliza um derivativo chamado swap para replicar esse desempenho sem possuir os ativos subjacentes.
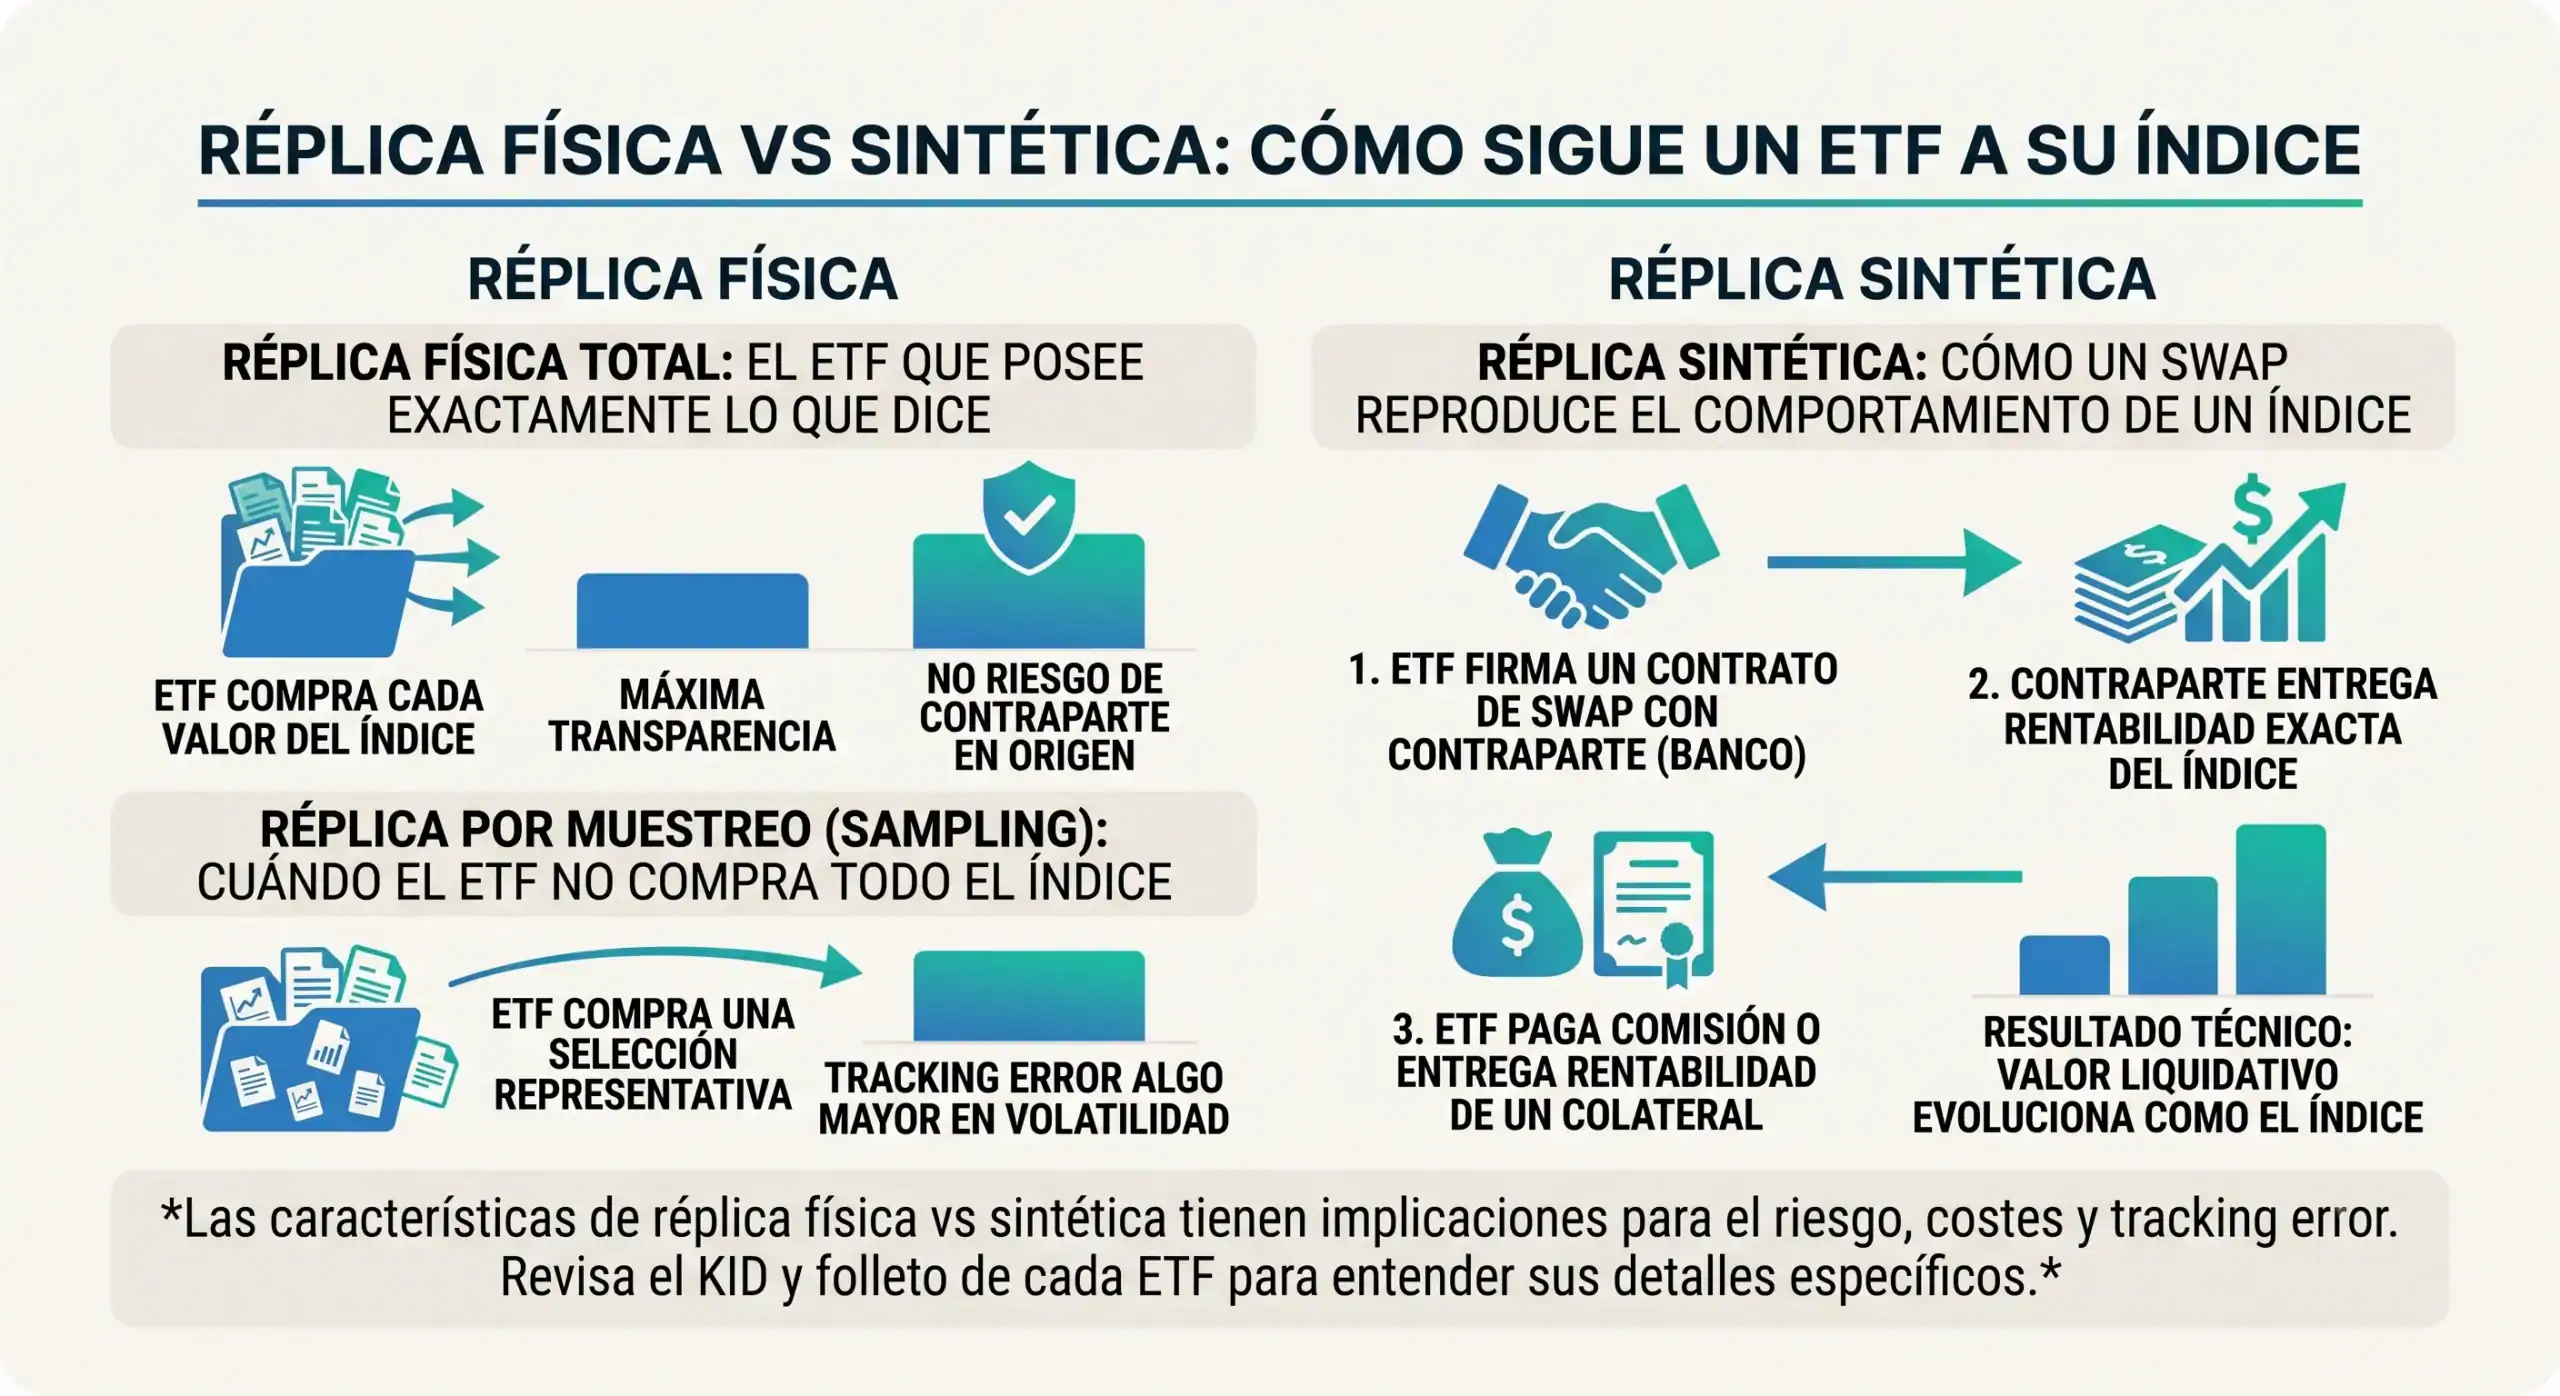
Réplica física completa: o ETF que detém exatamente o que o nome indica.
Na replicação física completa, o ETF compra cada uma das ações que compõem o índice, na mesma proporção em que elas são ponderadas dentro dele. Se você investir em um ETF MSCI World que utiliza esse método, o fundo detém ações reais de todas as mais de 1.400 empresas que compõem o índice, sem atalhos.
Este método oferece máxima transparência porque você sabe exatamente quais ativos o fundo detém em um determinado momento, e não há risco de contraparte na origem, já que o ETF possui os ativos diretamente. Também é fácil de auditar, mesmo sem formação financeira avançada. A desvantagem surge com índices muito amplos ou com títulos ilíquidos, como mercados emergentes ou empresas de pequena capitalização: comprar e rebalancear cada componente tem um alto custo operacional, o que pode resultar em um erro de rastreamento ligeiramente maior.
Replicação de amostragem: quando o ETF não compra o índice inteiro.
Quando um índice possui centenas ou milhares de componentes, replicá-lo completamente torna-se impraticável. Portanto, alguns ETFs físicos optam pela amostragem: compram uma seleção representativa dos títulos mais ponderados e líquidos, capazes de reproduzir estatisticamente o desempenho do índice sem adquirir cada um de seus componentes. Ainda se trata de replicação física no sentido mais estrito, pois o fundo detém ações reais, mas não de todos os títulos.
Isso significa que o erro de rastreamento pode ser um pouco maior do que com a replicação completa, especialmente durante períodos de alta volatilidade ou quando os títulos excluídos se comportam de maneira diferente do restante do índice. Para identificar esse método, consulte o Documento Fundamental de Investimento (KID) ou o prospecto do ETF: a seção de política de investimento geralmente menciona "amostragem" ou "amostragem otimizada".
Replicação sintética: como uma troca replica o comportamento de um índice.
A replicação sintética funciona de maneira completamente diferente. Em vez de comprar os ativos do índice, o ETF celebra um contrato de swap de retorno total com uma contraparte, geralmente um banco de investimento. O mecanismo tem quatro etapas: primeiro, o ETF assina o swap com a contraparte; segundo, a contraparte se compromete a entregar ao fundo o retorno exato do índice, incluindo dividendos, de acordo com o tipo de swap; terceiro, o ETF paga uma taxa periódica em troca ou entrega o retorno de uma cesta de ativos de garantia que pode ser completamente diferente do índice replicado; e quarto, o valor patrimonial líquido (VPL) do ETF se comporta como se o fundo tivesse comprado o índice, mesmo que tecnicamente não possua esses ativos.
Um exemplo esclarece isso. Imagine um ETF sintético que replica o S&P 500 e que detém como garantia uma cesta de títulos europeus sem qualquer ligação direta com as empresas americanas que compõem o índice: graças ao swap, você ainda recebe o retorno do S&P 500, enquanto a garantia serve como caução para o contrato. Esse método pode ser particularmente eficiente para índices de difícil acesso direto, como mercados emergentes com restrições ao investimento estrangeiro ou commodities, e também quando a tributação dos dividendos da replicação física é desfavorável para o fundo. Não se trata de uma abordagem pior: é uma ferramenta diferente, com seu próprio equilíbrio entre vantagens e riscos.
Risco de contraparte: o que acontece se o banco de swaps falir e quais são os limites impostos pelos regulamentos UCITS?
Esta é provavelmente a seção mais relevante do ponto de vista do risco e a menos explicada nas fichas informativas do produto. Se a entidade que assina o swap não cumprir suas obrigações, por exemplo, devido a falência ou inadimplência, o ETF pode não receber o retorno prometido do índice e, nesse cenário, o fundo terá apenas a garantia que detém.
A regulamentação europeia sobre OICVM limita diretamente esse risco. Os ETFs domiciliados na Europa, ao abrigo da regulamentação UICVM, são obrigados a garantir que a sua exposição líquida a swaps não exceda 10% do valor patrimonial líquido (VPL) do fundo, o que, na prática, significa que as garantias devem cobrir, no mínimo, 90% do valor do ETF em todos os momentos. Este é um limite regulamentar específico, estabelecido na Diretiva UCITS IV, e não uma recomendação de boas práticas. Existem também mecanismos adicionais: sobrecolateralização, em que muitos emissores exigem garantias superiores a 100% do valor do swap; a utilização de garantias de alta qualidade, como obrigações do governo europeu ou ações de índices importantes; e a reposição diária de garantias, que ajusta a carteira diariamente, mesmo que o mercado oscile acentuadamente.
Esses mecanismos reduzem significativamente o risco, mas não o eliminam completamente. Para verificar isso, consulte o KID (Documento de Informação Fundamental) na seção "Perfil de Risco e Remuneração" e, no prospecto completo, a seção que descreve o método de replicação, onde você encontrará a porcentagem de exposição ao swap e, em muitos casos, detalhes da cesta de garantias.
O risco oculto dos ETFs físicos: empréstimo de títulos
É tentador pensar que "ETFs físicos não têm risco de contraparte", mas essa afirmação precisa de esclarecimentos. Muitos ETFs físicos realizam empréstimos de títulos: eles emprestam temporariamente as ações que detêm a terceiros, geralmente para cobrir posições vendidas a descoberto, em troca de uma taxa que reduz o custo total do fundo. Esse empréstimo introduz seu próprio risco de contraparte, pois, se o tomador do empréstimo não devolver os títulos, o ETF poderá sofrer uma perda.
Os emissores mitigam esse risco exigindo garantias, quase sempre superiores a 100% do valor emprestado, e reinvestindo-as em instrumentos considerados seguros. Em condições normais de mercado, o empréstimo de títulos reduz o custo efetivo do ETF e beneficia os investidores, mas o risco existe e é importante estar ciente dele. O relatório anual do fundo ou a ficha informativa do emissor — Vanguard, iShares, Xtrackers, entre outros — divulga a receita proveniente do empréstimo de títulos e os níveis de garantia exigidos: um valor menos visível do que a taxa de despesas totais (TER), mas igualmente importante.
Como identificar o tipo de replicação antes de investir
Com o contexto agora esclarecido, estes são os passos para identificar o método de replicação de qualquer ETF antes de comprá-lo:
- No JustETF ou Morningstar: procure o ETF e localize o campo "Método de Replicação" na ficha informativa.
- No KID, o documento de informações essenciais, a seção “O que é este produto?” inclui a descrição do método de investimento.
- No prospecto completo: consulte a seção “Política de Investimento” ou “Gestão de Risco” para obter detalhes sobre o swap e a garantia, caso o ETF seja sintético.
- Preste atenção aos sinais de alerta: se a carteira de ativos do fundo não estiver relacionada ao índice que ele anuncia, você está lidando com um ETF sintético, e é aconselhável verificar a porcentagem de exposição ao swap e a qualidade da garantia.
Nos portfólios disponíveis através de Bit2Me Na InbestMe, a equipe já selecionou ETFs com base em critérios de eficiência, custo e gestão de risco, incluindo o tipo de replicação de cada fundo. Isso não significa que você deva parar de pesquisar por conta própria; significa apenas que, ao fazê-lo, você começará com uma seleção já filtrada de acordo com esses critérios.
 Certificado
Taxa de Despesas Totais (TER) em ETFs: o que é e como impacta sua rentabilidade
Com o método de replicação agora esclarecido, é hora de falar sobre o segundo fator que determina o seu lucro líquido: o custo de manutenção do ETF. E é aqui que entra a Taxa de Despesas Totais (TER).
O que é TER e quais custos ele inclui (e quais não inclui)?
A TER, abreviação de Total Expense Ratio (Taxa de Despesas Totais), é a porcentagem anual dos ativos de um ETF destinada a cobrir todos os seus custos de gestão e administração: o custo para você manter esse ETF durante um ano. Não se trata de uma comissão paga na compra ou venda, mas sim de um custo que ocorre em segundo plano enquanto o fundo existe, sendo cobrado implicitamente: o gestor deduz esse valor diariamente do valor patrimonial líquido do fundo, sem que você veja qualquer cobrança em sua conta ou um item separado em seu extrato.
Imagine um ETF com uma taxa de despesas totais (TER) de 0,20%. Para cada €100 investidos, você paga automaticamente €0,20 por ano em custos. Se você tiver €10.000 nesse ETF, o custo anual será de aproximadamente €20, distribuído em pequenas parcelas ao longo dos 365 dias.
A TER (Taxa de Despesas Totais) combina diversos componentes em uma única porcentagem. Ela inclui a taxa de administração (a maior parte), a taxa de depósito e custódia e os custos de auditoria e administração do fundo. Não inclui as comissões de negociação cobradas pela sua corretora na compra ou venda do ETF, o spread de compra e venda — que abordaremos na próxima seção — ou quaisquer impostos que você precise declarar. Essa distinção é especialmente importante se você fizer contribuições regulares usando a estratégia de Custo Médio em Dólar (DCA): cada compra recorrente pode envolver uma taxa de corretagem que não está incluída na TER, portanto, é recomendável adicioná-la ao calcular o custo real da sua estratégia.
O impacto cumulativo do TER ao longo de 20 anos
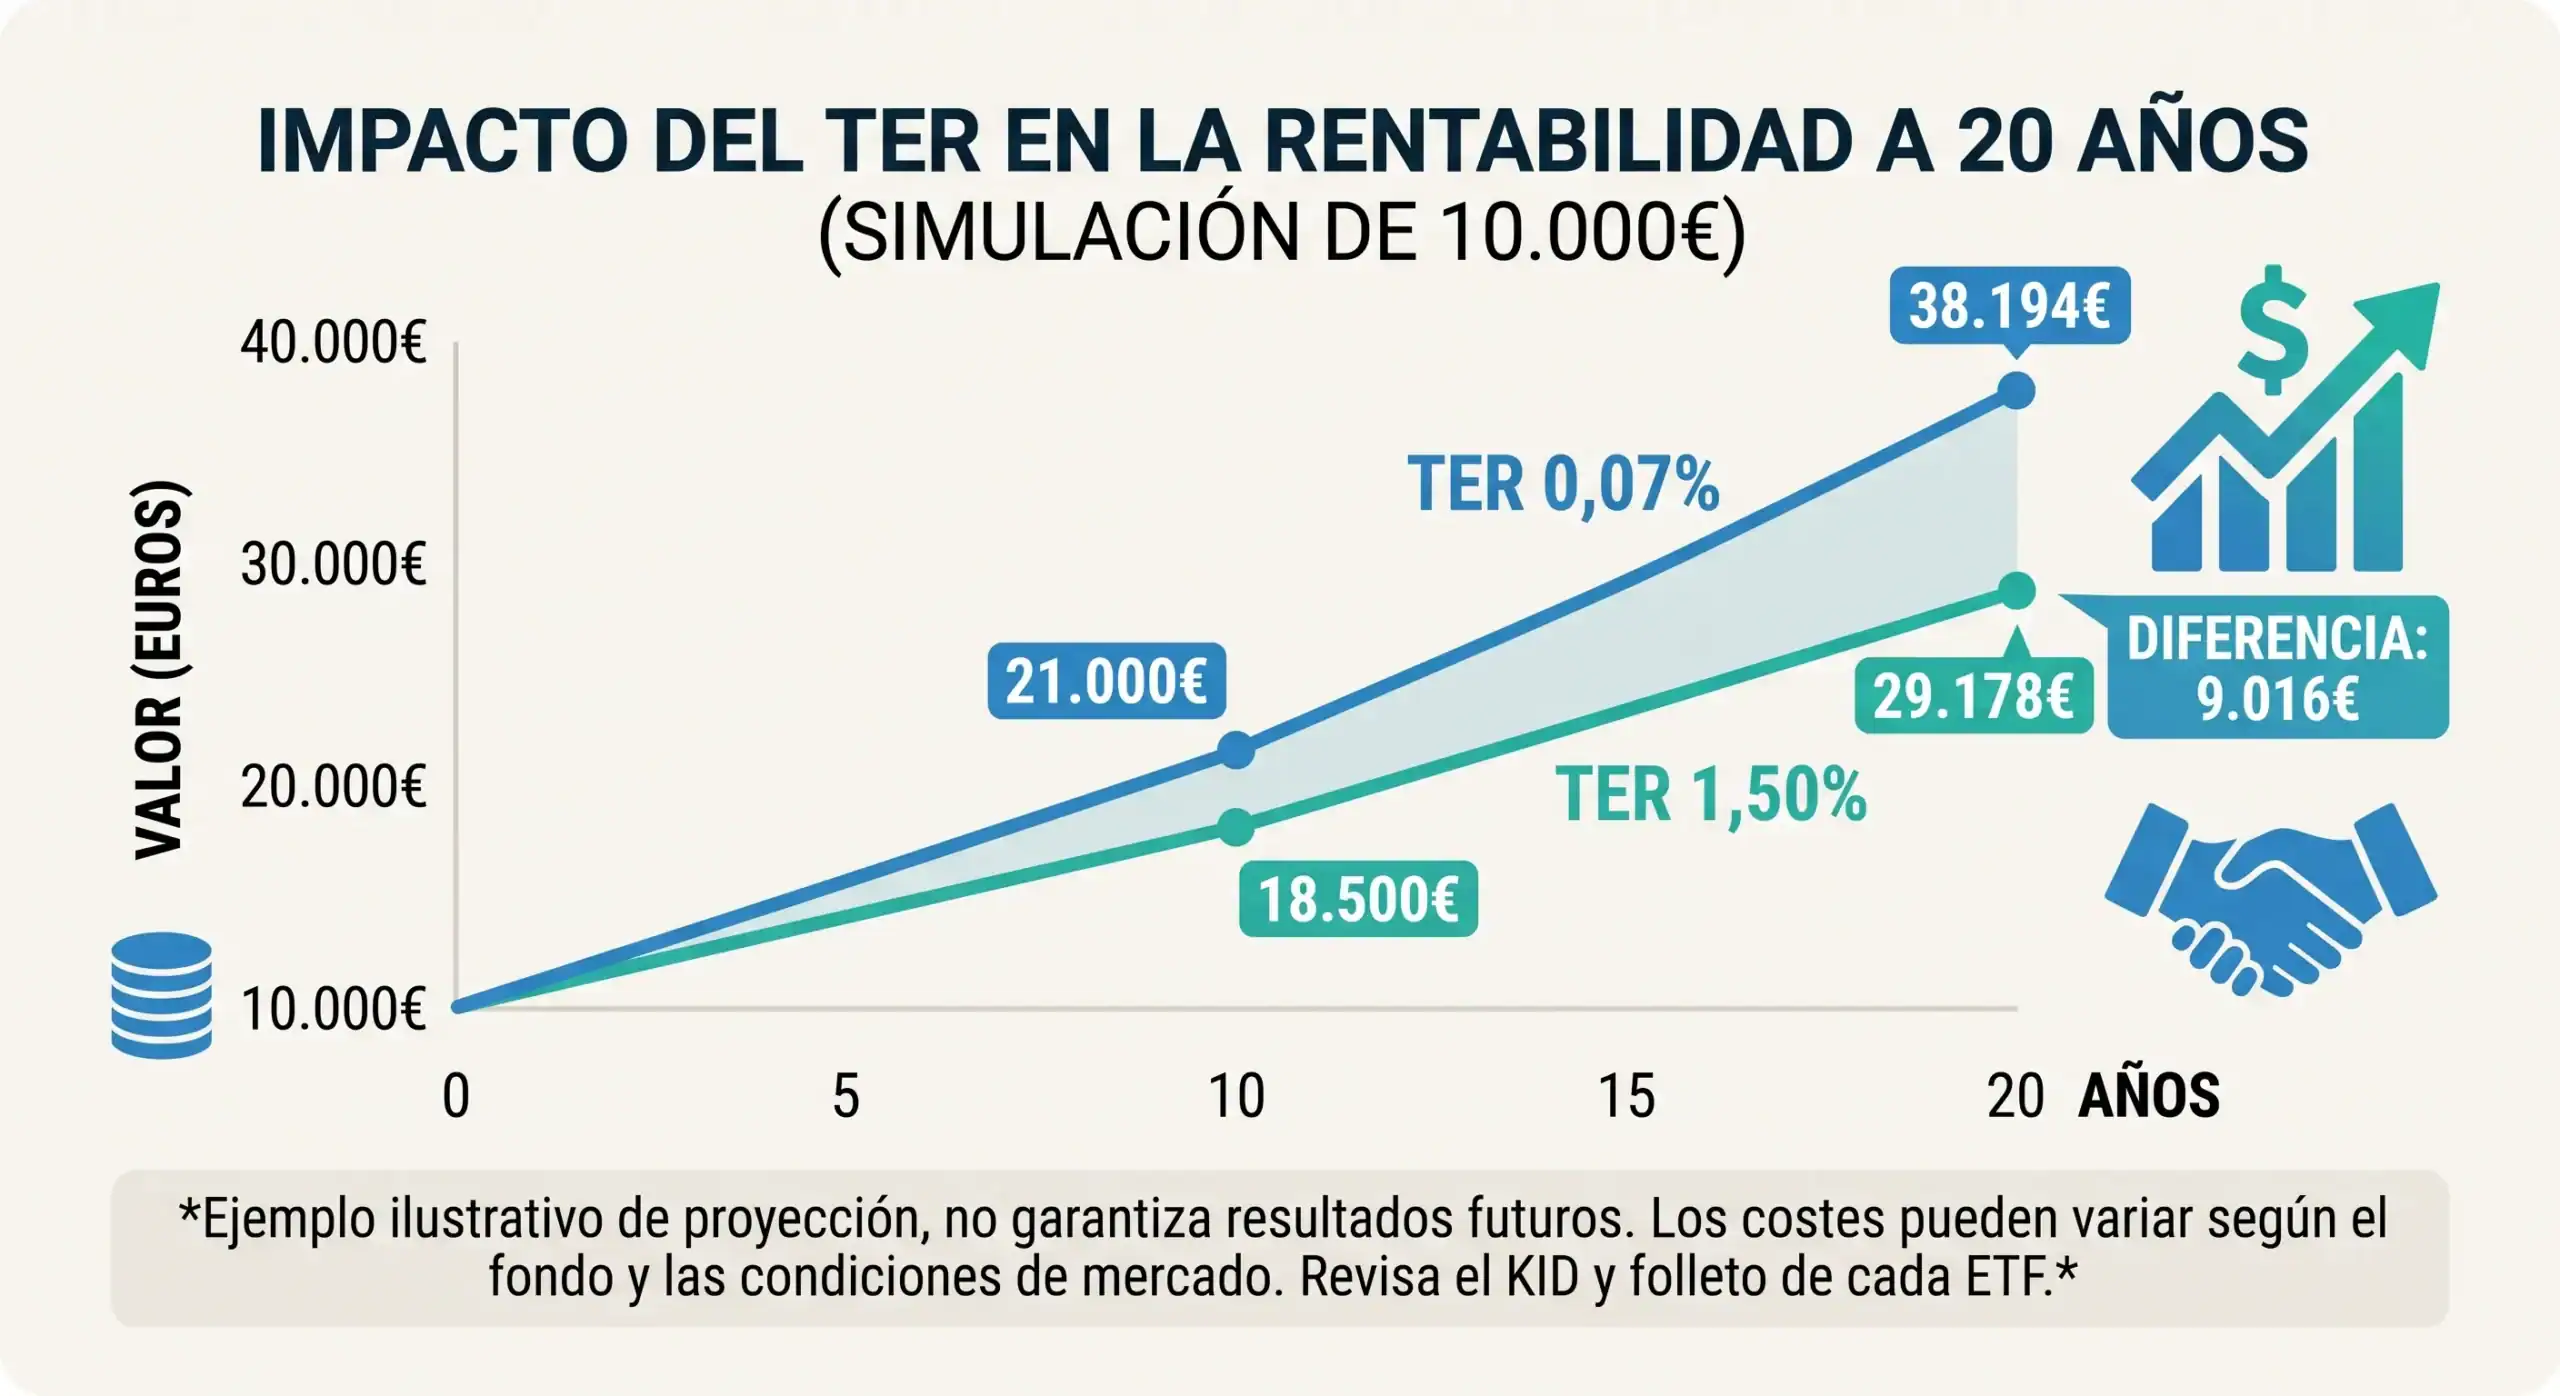
Uma taxa de despesas totais (TER) de 0,07% ou 1,50% pode parecer uma diferença insignificante na ficha técnica de um produto, mas ao longo de um período de vinte anos, torna-se um dos fatores mais importantes no seu retorno final. Imagine investir € 10.000 uma única vez e mantê-los por 20 anos, assumindo um retorno bruto hipotético de 7% ao ano, sem garantia de que isso será alcançado. Com um ETF indexado com uma TER de 0,07%, o retorno líquido aproximado seria de 6,93% ao ano; com um fundo de gestão ativa com uma TER de 1,50%, cairia para 5,50% ao ano.
A diferença entre os dois cenários é de cerca de 9.000 €, devido exclusivamente ao efeito da Taxa de Despesas Totais (TER) sobre o mesmo investimento inicial e o mesmo retorno bruto presumido. Esse dinheiro não desaparece por causa de uma má decisão de investimento; ele simplesmente é absorvido ano após ano por um custo ligeiramente maior.

Liquidez, spread e tempo: como sua ordem é realmente executada.
Você já sabe como seu ETF replica o índice e quanto custa mantê-lo anualmente. Resta, portanto, a terceira questão, a mais prática das três: o que acontece exatamente no momento em que você decide comprar ou vender.
Ao comprar um fundo mútuo tradicional, você tem apenas uma visão geral do dia: o valor patrimonial líquido é calculado no fechamento do pregão, e todas as subscrições e resgates são executados a esse mesmo preço, independentemente de você ter feito o pedido às nove da manhã ou às cinco da tarde. Um ETF funciona de forma diferente: ele é negociado na bolsa de valores durante toda a sessão de negociação, como uma ação, e seu preço muda constantemente de acordo com a oferta e a demanda naquele momento. Isso tem uma vantagem óbvia — a possibilidade de comprar ou vender a qualquer momento durante a sessão sem precisar esperar o fechamento —, mas também introduz uma variável que um fundo tradicional não possui: o preço exato pelo qual sua ordem é executada depende da hora do dia, de quantas pessoas estão negociando aquele ETF e da liquidez do mercado naquele segundo preciso.
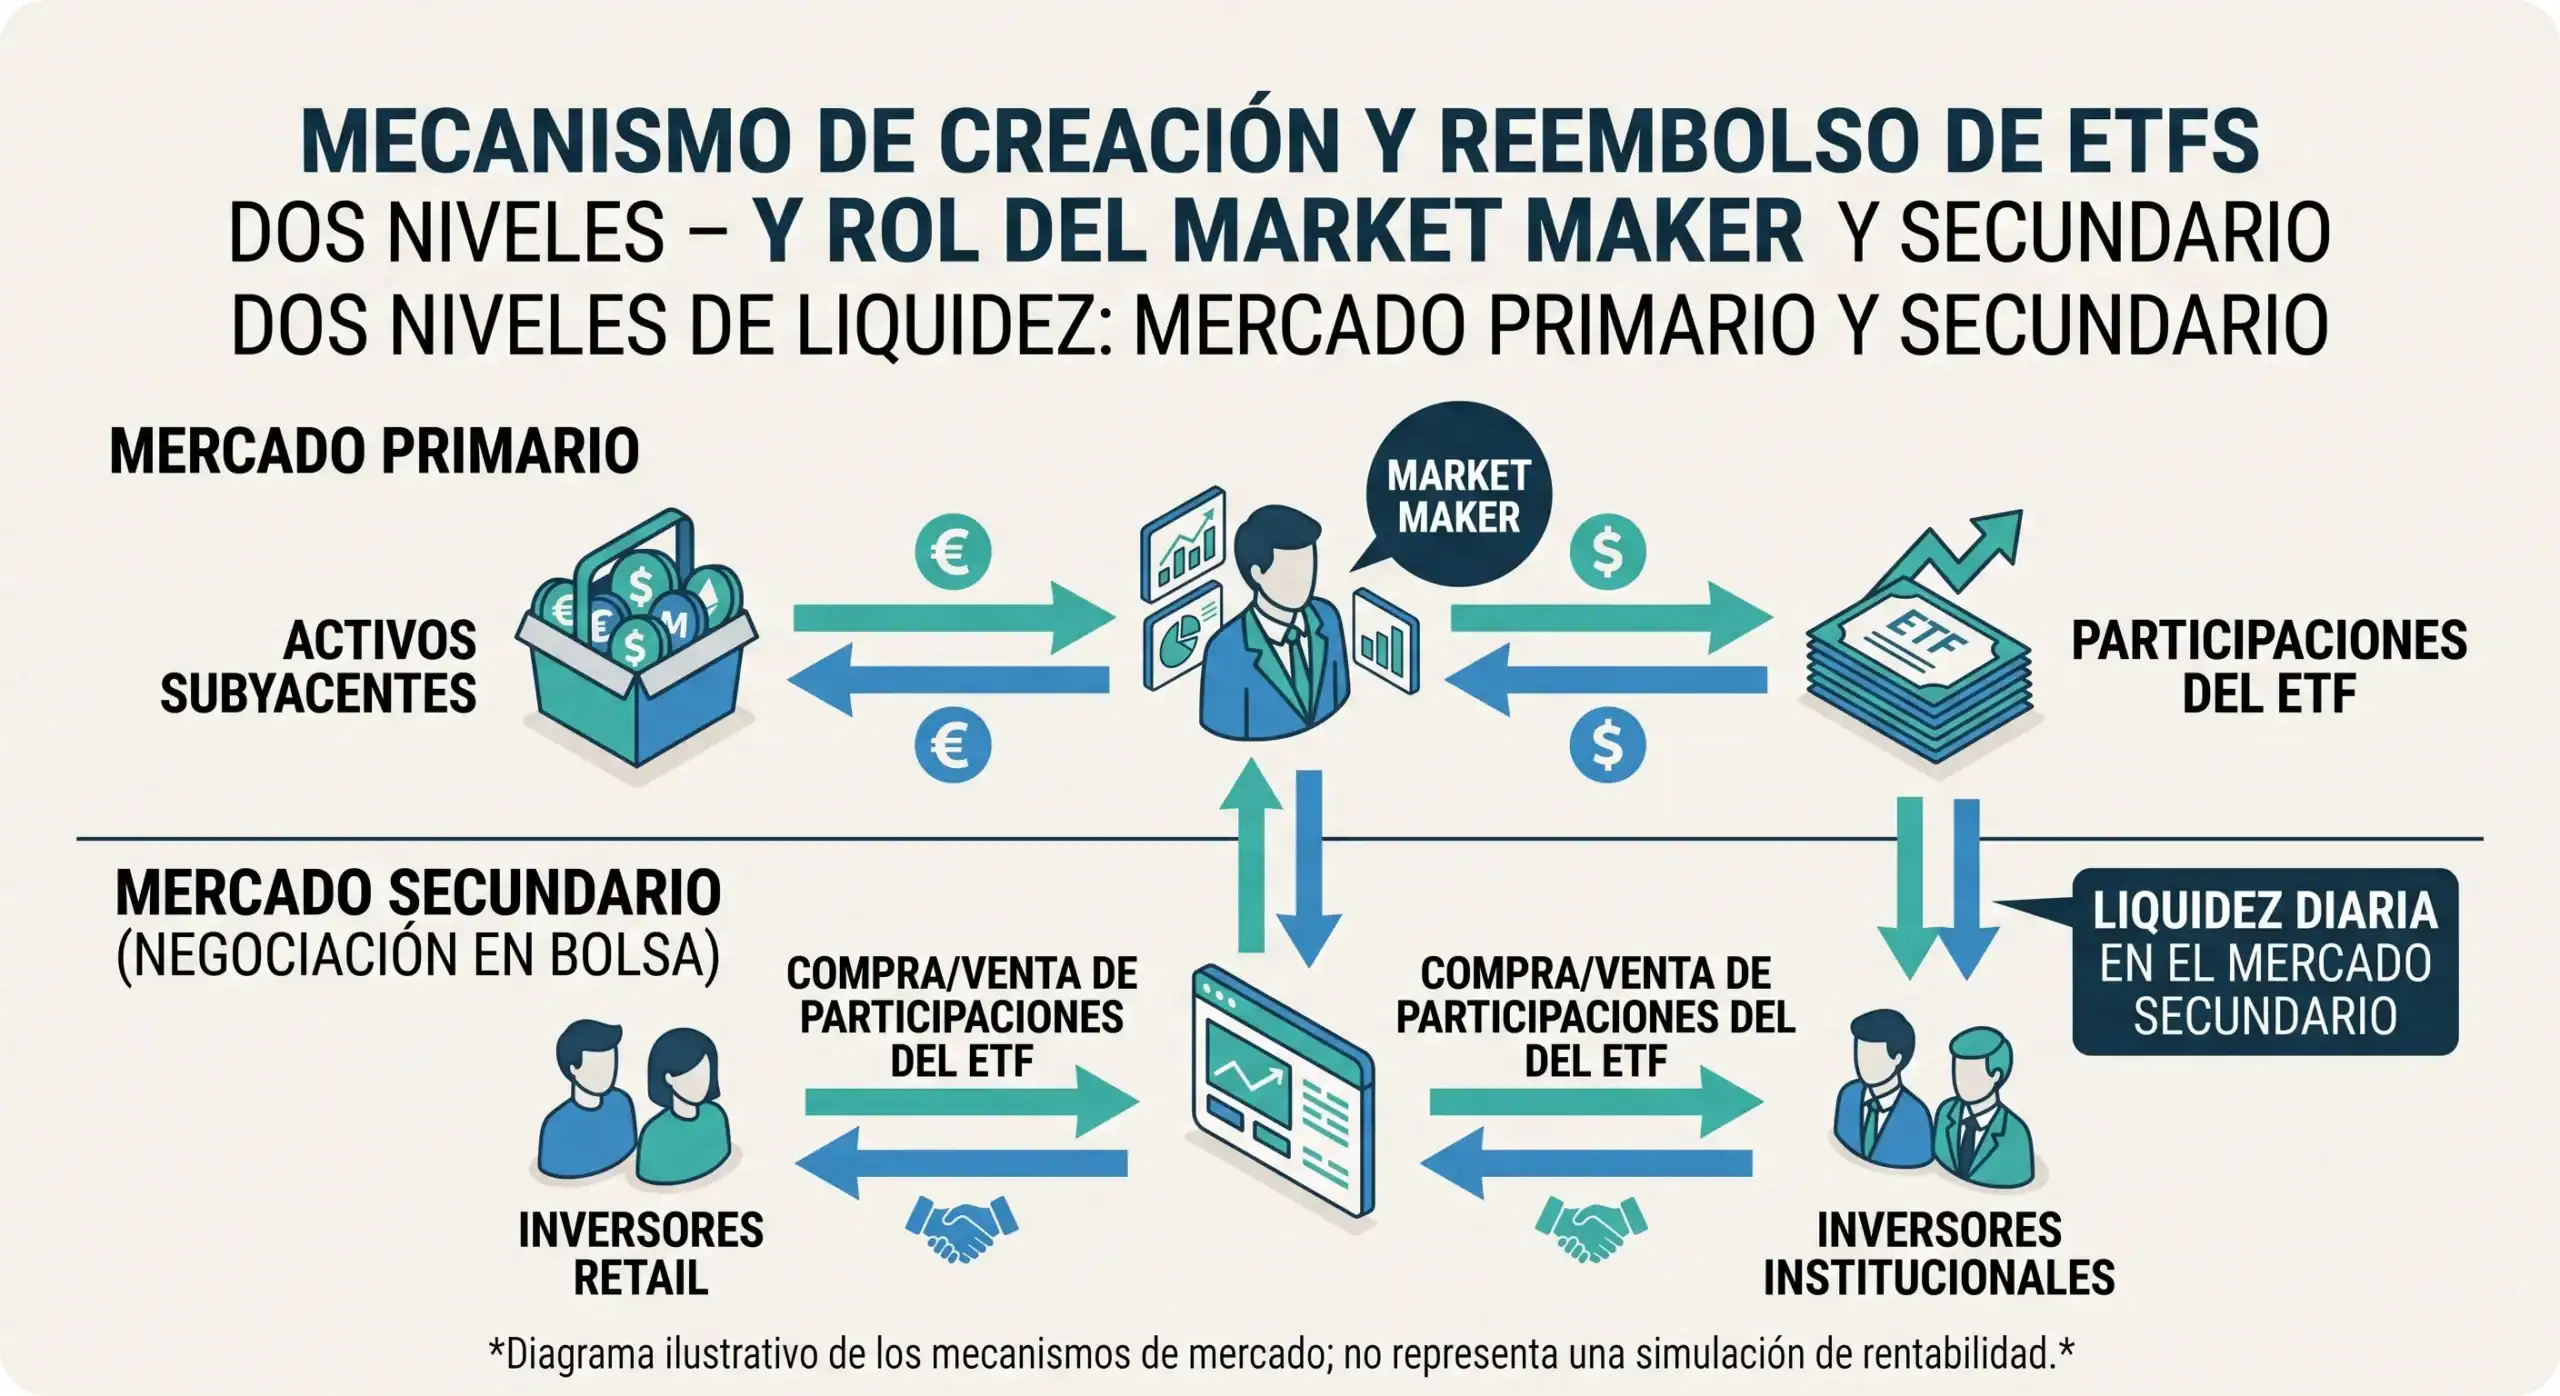
Os dois níveis de liquidez em um ETF: mercado secundário e ativos subjacentes.
Muitos investidores presumem que a liquidez de um ETF é medida da mesma forma que a de uma ação: se poucas ações são negociadas diariamente, o ETF parece "ilíquido". Essa é uma ideia equivocada bastante comum, e compreendê-la corretamente evitará que você descarte produtos que são, na verdade, perfeitamente viáveis.
Existem dois níveis distintos de liquidez. O primeiro é a liquidez do mercado secundário: o volume de ações de um ETF que são negociadas diariamente na bolsa onde está listado. Este é o nível mais visível e tem o maior impacto no spread que você paga ao negociar. O segundo nível, menos conhecido, mas mais crucial, é a liquidez dos ativos subjacentes: a facilidade com que os formadores de mercado podem criar ou resgatar ações, comprando ou vendendo os ativos que compõem o índice replicado. Esse mecanismo de criação e resgate é precisamente o que conecta o preço de mercado do ETF ao valor real dos ativos que ele alega replicar, independentemente do método de replicação.
Se o índice subjacente for composto por ações de alta liquidez, como as do S&P 500, os formadores de mercado podem intervir de forma eficiente e manter um spread reduzido, mesmo que o volume diário de negociação do ETF seja modesto. Um ETF do S&P 500 com € 100 milhões em ativos e baixo volume diário pode ser perfeitamente líquido para um investidor individual, enquanto um ETF que acompanha um índice de títulos corporativos de alto rendimento em mercados emergentes pode apresentar mais desafios, pois seus ativos subjacentes são inerentemente menos líquidos. Em resumo, o critério prático para avaliar a liquidez real de um ETF não se baseia apenas no volume diário de negociação: também é importante considerar os ativos sob gestão (AUM) e a liquidez do índice subjacente.
Bid, ask e spread: o custo que não aparece na TER
Todo ETF é negociado com dois preços simultâneos, não apenas um. O preço de compra (bid) é o preço mais alto pelo qual alguém está disposto a comprar o ETF naquele momento — em outras palavras, o que você recebe se vender. O preço de venda (ask) é o preço mais baixo pelo qual alguém está disposto a vender — o que você paga se comprar. A diferença entre os dois é o spread, e representa o custo implícito de cada transação de compra ou venda, o custo que não está refletido em nenhum prospecto ou na taxa de despesas totais (TER) do fundo.
Um exemplo numérico torna isso mais claro. Imagine um ETF com um preço de compra de €100,00 e um preço de venda de €100,10: o spread é de €0,10 por ação, 0,10% do preço. Se você comprar 100 ações a €100,10 e vendê-las imediatamente ao preço de compra de €100,00, você perde €10 apenas por cruzar o spread, sem que o preço do ETF tenha se movido um único centavo no mercado em si.
É importante distinguir entre o spread e a TER (Taxa de Despesas Totais), pois são dois tipos diferentes de custos. A TER é deduzida diariamente e progressivamente dos ativos do fundo, independentemente da frequência de negociação. O spread, por outro lado, é pago a cada compra ou venda, e seu impacto relativo depende da frequência de negociação: para um investidor de longo prazo que contribui uma vez por mês, um spread de 0,10% representa uma fração insignificante da TER anual; para alguém que negocia várias vezes ao dia, esse mesmo spread se torna o maior custo de transação em toda a sua atividade de negociação.
O que determina o tamanho do spread de um ETF?
Nem todos os ETFs têm o mesmo spread, e saber o que o determina ajuda você a prever quais produtos terão um custo de negociação maior. O primeiro fator é a liquidez dos ativos subjacentes: ETFs que replicam ações de grandes empresas em mercados desenvolvidos geralmente são negociados com spreads estreitos, enquanto ETFs que replicam ações de empresas de pequena capitalização, mercados emergentes, títulos corporativos ou commodities tendem a ter spreads muito mais amplos.
O segundo fator é o tamanho do ETF, medido pelos seus ativos sob gestão (AUM): fundos maiores tendem a atrair mais formadores de mercado, e essa competição entre eles tende a reduzir o spread. O terceiro fator é a volatilidade do mercado, já que, durante divulgações de dados macroeconômicos, crises ou na abertura do pregão, os formadores de mercado aumentam o spread para compensar o risco maior de proteger suas posições. O quarto fator, e provavelmente o menos intuitivo, é a sobreposição dos horários de negociação: quando o mercado de referência de um ETF está fechado, os formadores de mercado têm mais dificuldade em proteger suas posições, então aumentam o spread para se protegerem, algo que discutiremos na próxima seção. Finalmente, o número de formadores de mercado ativos em um determinado ETF também importa: em produtos de nicho, pode haver apenas um, o que reduz a competição e aumenta o spread.
De forma geral, os ETFs que replicam os principais índices de ações de países desenvolvidos tendem a ser negociados dentro da faixa mais estreita do mercado, enquanto os ETFs temáticos ou de nicho podem ter um custo muito mais elevado. Para obter dados específicos e atualizados sobre um determinado ETF, a ficha informativa do emissor e sites de comparação como o JustETF são as fontes mais confiáveis para negociação.
O livro de ordens: como ler a profundidade do mercado antes de negociar.
O livro de ofertas é uma lista de todas as ordens de compra e venda pendentes de um ETF em um determinado momento, ordenadas por preço e quantidade. Você o encontrará em qualquer plataforma de corretora como uma tabela com duas colunas — oferta e demanda — cada uma com vários níveis de preço e o volume disponível em cada um.
Para um investidor em ETFs, o livro de ordens é importante por dois motivos. O primeiro é a profundidade: se houver apenas 500 ações disponíveis no nível de preço mais próximo e você quiser comprar 2.000, o excedente será executado a preços progressivamente piores, um fenômeno conhecido como slippage. O segundo é que ele funciona como um sinal de liquidez em tempo real: um livro de ordens com muitos níveis de preço e altos volumes indica boa liquidez naquele momento, enquanto um com poucos níveis e baixos volumes alerta que uma grande ordem pode movimentar o preço por si só.
A recomendação prática é simples. Para ordens de grande valor, acima de € 5.000 a € 10.000, é aconselhável consultar o livro de ofertas antes de efetuar a negociação ou usar uma ordem limitada para controlar o preço final. Para a maioria dos investidores individuais que negociam entre € 500 e € 2.000 em ETFs de índices importantes, o livro de ofertas raramente representa um problema real, embora seja sempre recomendável verificá-lo antes de efetuar uma ordem substancial.
Horário de funcionamento do mercado: Europa, América e sobreposição com Wall Street.
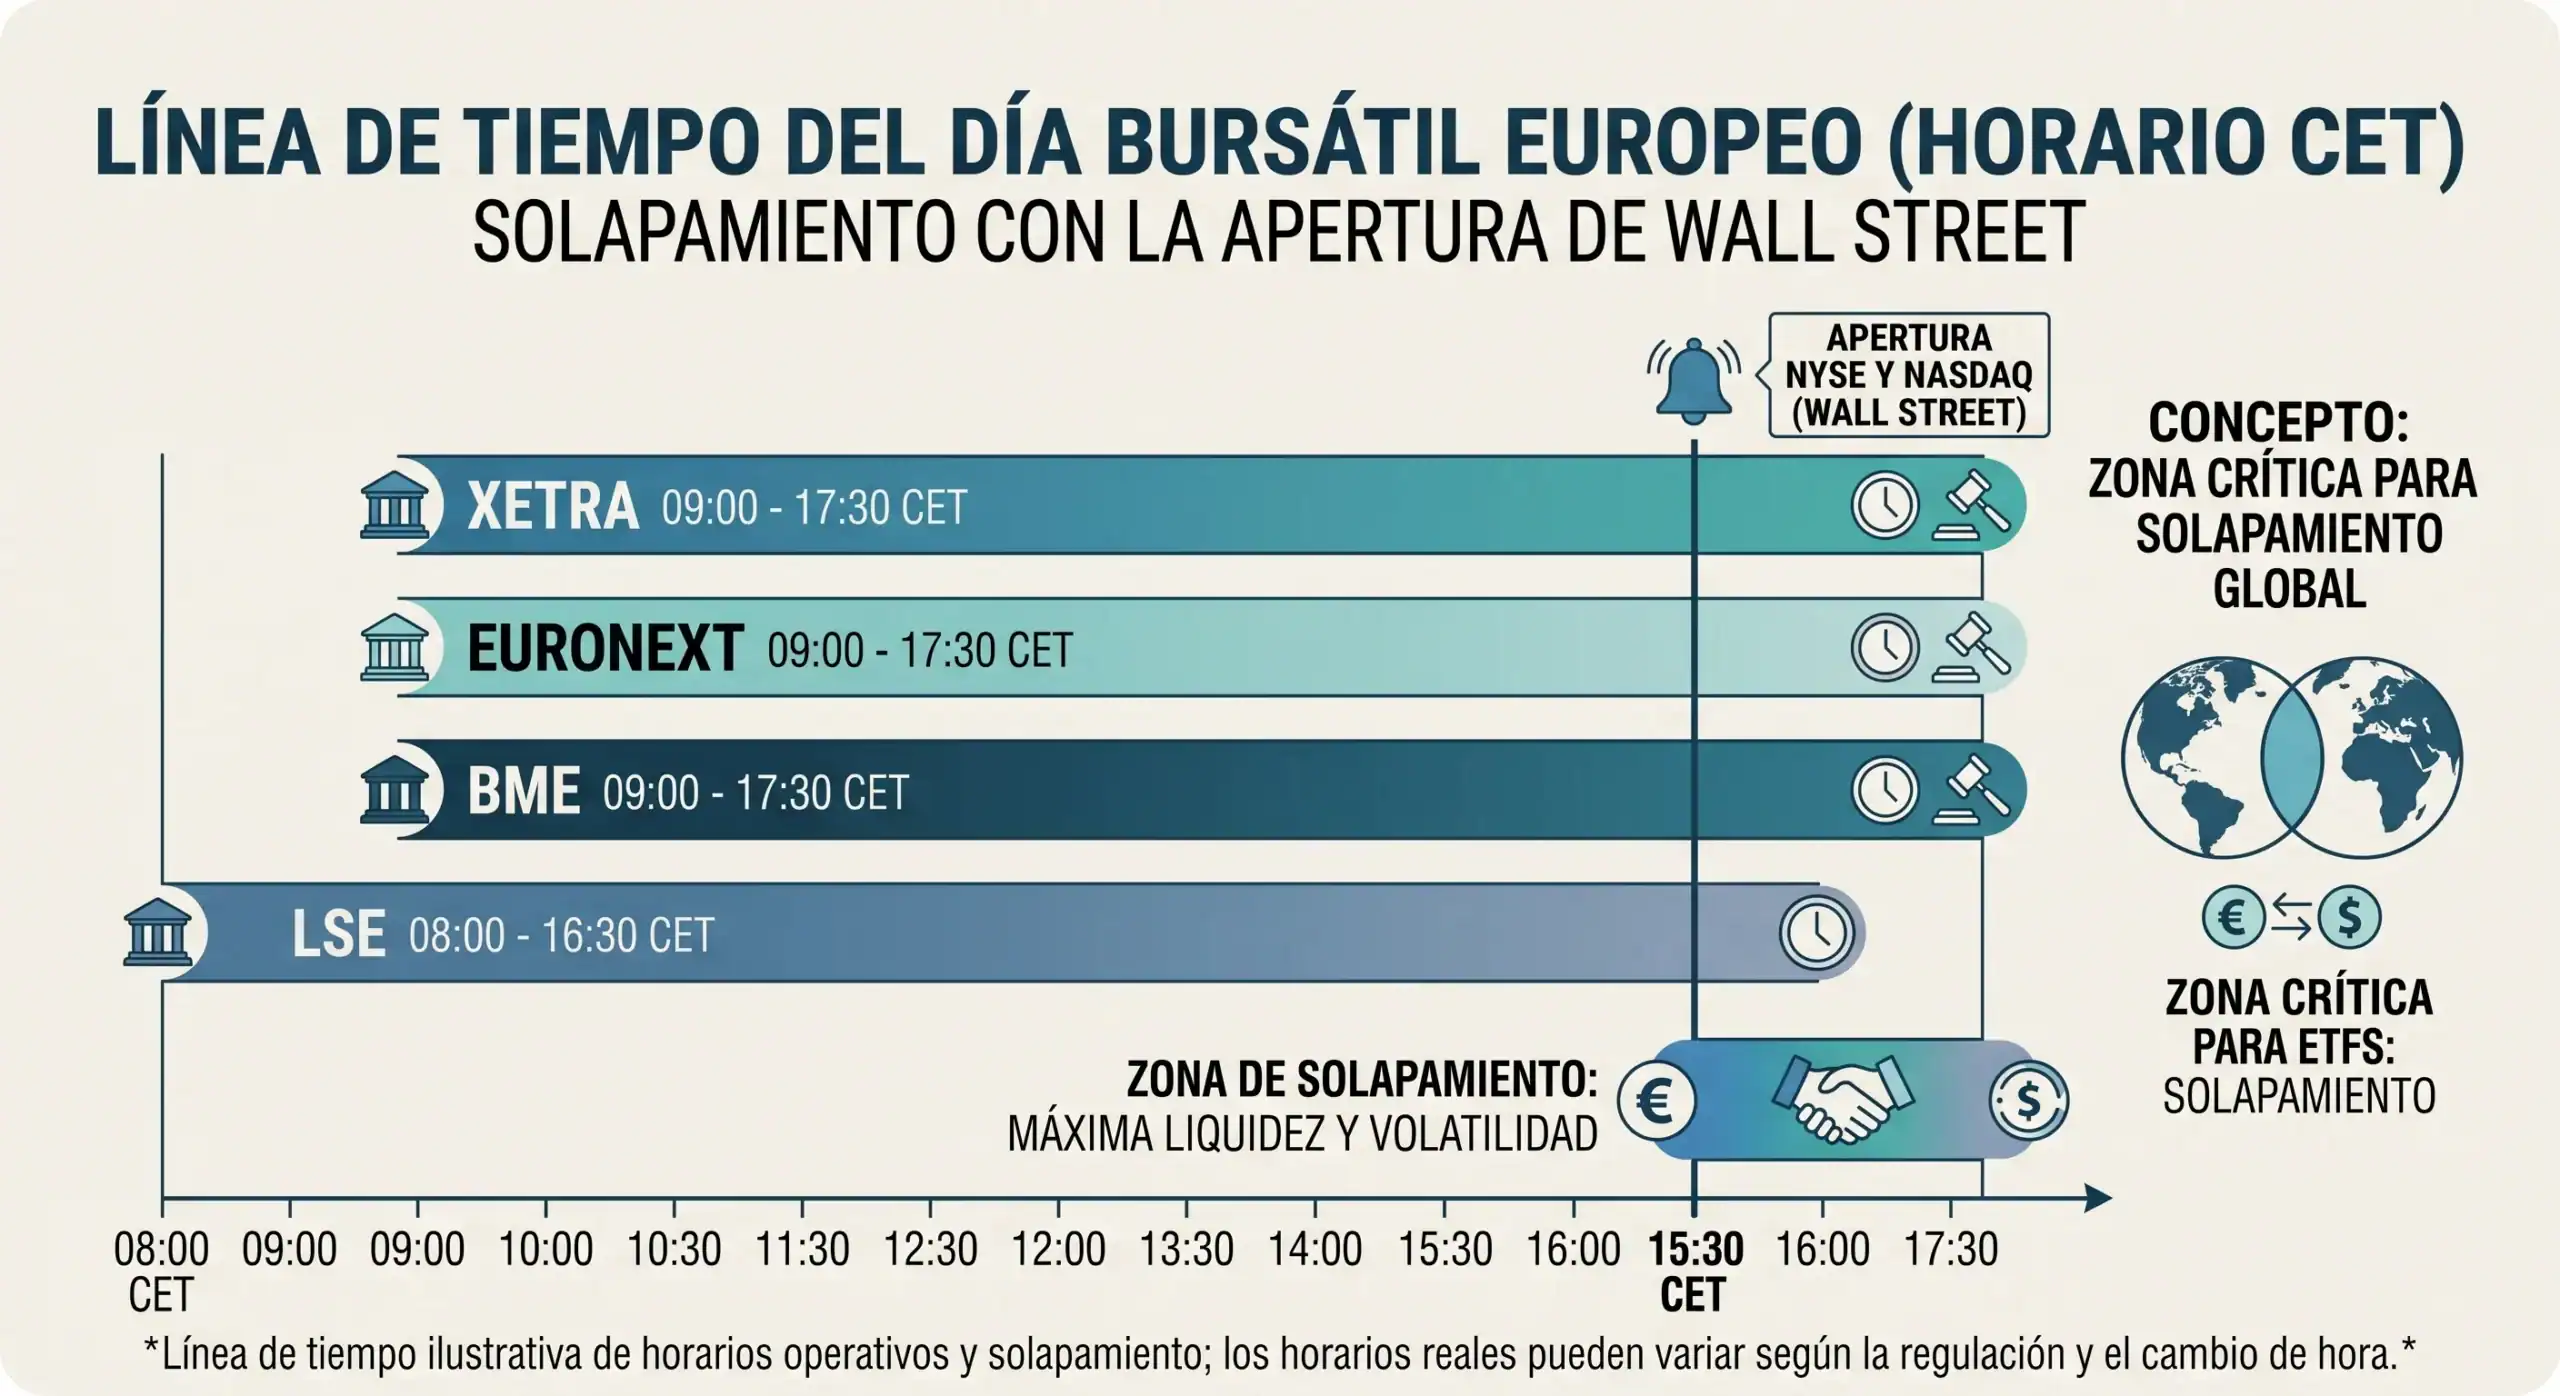
O horário de funcionamento do mercado determina em grande parte o que você pode esperar do spread em qualquer horário do dia. Na Espanha, os ETFs são negociados principalmente na BME, Xetra (Frankfurt) e Euronext (Paris, Amsterdã, Bruxelas), e as três bolsas compartilham o horário de negociação das 9h às 17h30 CET. A Bolsa de Valores de Londres (LSE) opera das 8h às 16h30 GMT, o que durante o horário de verão equivale às 9h às 17h30 CET.
O caso mais interessante é o dos ETFs que replicam índices americanos como o S&P 500, o Nasdaq 100 ou o Russell 2000. Esses produtos são negociados em bolsas de valores europeias durante todo o pregão, mas seus mercados de referência — a NYSE e a Nasdaq — só abrem às 15h30 CEST no verão (16h30 no inverno). Essa diferença de fuso horário explica por que o spread desses ETFs pode variar tanto ao longo do dia: enquanto Wall Street permanece fechada, os formadores de mercado europeus têm mais dificuldade em proteger suas posições contra os ativos subjacentes, então ampliam o spread como medida de proteção.
Então, qual é o melhor momento para comprar um ETF que replica um índice americano? Isso depende principalmente do valor investido e do horizonte de tempo da sua operação. Se você estiver investindo a longo prazo com ordens pequenas, abaixo de € 1.000, o impacto do spread é marginal, independentemente do horário do dia, e é mais importante priorizar a consistência — por exemplo, um dia fixo do mês — do que tentar acertar o minuto exato. Se você pretende executar ordens de um valor significativo, acima de € 5.000, em ETFs de índices americanos, pode ser interessante esperar até a abertura de Wall Street para negociar em condições de maior liquidez. Em qualquer caso, é aconselhável evitar os primeiros e os últimos 15 a 30 minutos da sessão de negociação para ETFs de nicho, porque a volatilidade de abertura e fechamento tende a ampliar temporariamente o spread.
Ordens a mercado versus ordens limitadas: qual usar em ETFs?
Além da liquidez e do momento da execução, o tipo de ordem escolhido também afeta o preço final pago. Uma ordem a mercado é executada imediatamente ao melhor preço disponível no livro de ofertas: sua vantagem é a rapidez, mas sua desvantagem é que você não controla o preço exato e, em um ETF com um spread amplo ou um mercado com baixa liquidez naquele momento, você pode acabar pagando significativamente mais — ou recebendo significativamente menos — do que o esperado ao fazer a ordem.
Uma ordem limitada funciona de forma diferente: você especifica o preço máximo que está disposto a pagar se comprar, ou o preço mínimo que está disposto a aceitar se vender, e a ordem só é executada se o mercado atingir esse nível. Sua vantagem é o controle total sobre o preço de execução; sua desvantagem é que ela pode não ser executada se o mercado não atingir o seu limite durante o período de validade que você definiu. Como regra geral, para ETFs de índices altamente líquidos — como o S&P 500, o MSCI World ou o Ibex 35 — com spreads muito estreitos, uma ordem a mercado durante o pregão regular é perfeitamente razoável para um investidor individual. Para ETFs de nicho, ETFs de mercados emergentes ou qualquer negociação fora do horário de negociação de Wall Street, é sempre mais prudente usar uma ordem limitada, justamente para evitar surpresas de preço durante períodos de spreads mais amplos. Para fins ilustrativos, esta comparação não constitui aconselhamento de investimento sobre qualquer ETF específico: cada decisão deve ser avaliada com base em suas circunstâncias e objetivos individuais.
A combinação dos três elementos: o que realmente determina o retorno que você obtém de um ETF?
A replicação física oferece maior transparência porque o fundo detém diretamente o que afirma possuir; a replicação sintética pode ser mais eficiente em certos mercados, mas introduz o risco de contraparte, que as regulamentações UCITS limitam, sem, no entanto, eliminá-lo completamente. A TER (Taxa de Despesas Totais), por sua vez, é o custo silencioso que pesa mais no longo prazo, enquanto a liquidez, o spread e o horário de negociação determinam quanto você paga a mais — ou a menos — no momento específico de cada transação. Nenhum ETF é completamente isento de risco, independentemente do método de replicação, custo ou nível de liquidez, e compreender esses três elementos é provavelmente o que lhe dará mais confiança antes de adicionar um ETF à sua carteira ou revisar os que você já possui.
Se preferir que esses critérios — método de replicação, TER e execução — já estejam verificados de fábrica, em Bit2Me O Invest permite que você explore portfólios de ETFs selecionados pela InbestMe e veja qual deles se encaixa no seu horizonte de investimento.

Perguntas frequentes sobre o funcionamento interno de um ETF



 autor



