


Pontos Essenciais
- Os resultados trimestrais comparam as expectativas do mercado com a realidade da empresa, e isso influencia o preço mais do que os próprios dados.
- O lucro por ação (EPS) é fundamental no curto prazo, mas a receita, a margem EBITDA e o fluxo de caixa livre explicam se a empresa está realmente crescendo.
- As projeções, ou seja, as previsões fornecidas pela própria empresa, podem ter mais peso sobre o preço do que os resultados já divulgados.
- Saber interpretar um relatório de resultados e uma teleconferência sobre resultados não elimina o risco, mas desenvolve seu próprio discernimento em vez de apenas reagir à manchete.
A cada trimestre, milhares de empresas de capital aberto divulgam seus relatórios de resultados e, por algumas horas, o preço de suas ações oscila com uma intensidade nunca vista em nenhum outro momento do mercado de ações. Se você já viu uma ação cair 8% apesar de anunciar lucros recordes, ou disparar após um trimestre aparentemente fraco, você testemunhou em primeira mão a reação do mercado a um relatório de resultados. Entender por que isso acontece — e o que exatamente procurar nesse relatório — é uma das habilidades que mais distingue um investidor criterioso de alguém que simplesmente reage à manchete.
En Bit2Me Academy Explicamos como ler os resultados trimestrais de uma empresa de forma estruturada: quais documentos compõem um relatório de resultados completo, o que significa o LPA (Lucro por Ação) e por que ele recebe tanta atenção, como interpretar as projeções e quais sinais procurar ao ouvir ou ler uma teleconferência de resultados. Este guia foi desenvolvido para quem já negocia ações e quer ir além da simples análise do preço: quer entender o negócio por trás dele.
O que são resultados trimestrais e por que eles afetam o preço de uma ação?
As empresas cotadas em bolsa são obrigadas a publicar periodicamente as suas demonstrações financeiras junto do regulador do mercado. Nos Estados Unidos, o padrão é trimestral, com os conhecidos períodos de 1º, 2º, 3º e 4º trimestres; na Europa, os ciclos variam consoante o mercado e o país, sendo que algumas empresas divulgam trimestralmente, enquanto outras o fazem semestralmente. Em Espanha, a Comissão Nacional do Mercado de Valores Mobiliários (CNMV) é a entidade responsável por fiscalizar esta obrigação de transparência periódica das empresas nacionais cotadas em bolsa.
Os resultados trimestrais influenciam o preço das ações porque o valor de uma ação não se baseia no lucro obtido ontem, mas sim nas expectativas do mercado para o futuro. O relatório de resultados é o momento em que essa expectativa coletiva — o consenso dos analistas — se confronta com a realidade dos números. Quando ambas coincidem, há pouca oscilação; quando divergem, o preço se reajusta, às vezes drasticamente.
É aqui que entra o conceito de "superar ou decepcionar": quando uma empresa supera as estimativas de consenso (supera as expectativas), o preço tende a subir; quando as decepciona (decepciona), tende a cair. A distinção importante é que a magnitude da oscilação depende não apenas do resultado absoluto, mas também do que era esperado e das expectativas já precificadas antes da divulgação dos resultados. Uma empresa pode lucrar menos do que no trimestre anterior e ainda assim ter um bom desempenho no mercado de ações, simplesmente porque lucrou mais do que o mercado havia previsto.
Um exemplo puramente ilustrativo ajuda a consolidar a ideia: imagine uma empresa que reporta um lucro por ação (EPS) de US$ 2,10, quando a expectativa média dos analistas era de US$ 1,90. Mesmo que esse lucro por ação tenha sido menor do que no trimestre anterior, a surpresa positiva em comparação com o consenso pode impulsionar o preço para cima. Este exemplo é meramente ilustrativo e não constitui recomendação de investimento: o mercado opera com base em expectativas, não apenas em números absolutos.
A estrutura de um relatório de resultados: quais documentos ele contém e como acessá-los.
Um relatório de resultados completo não é um único documento, mas sim uma série de informações divulgadas em etapas. Compreender cada uma delas permite que você saiba onde encontrar as informações necessárias sem perder tempo com detalhes irrelevantes.
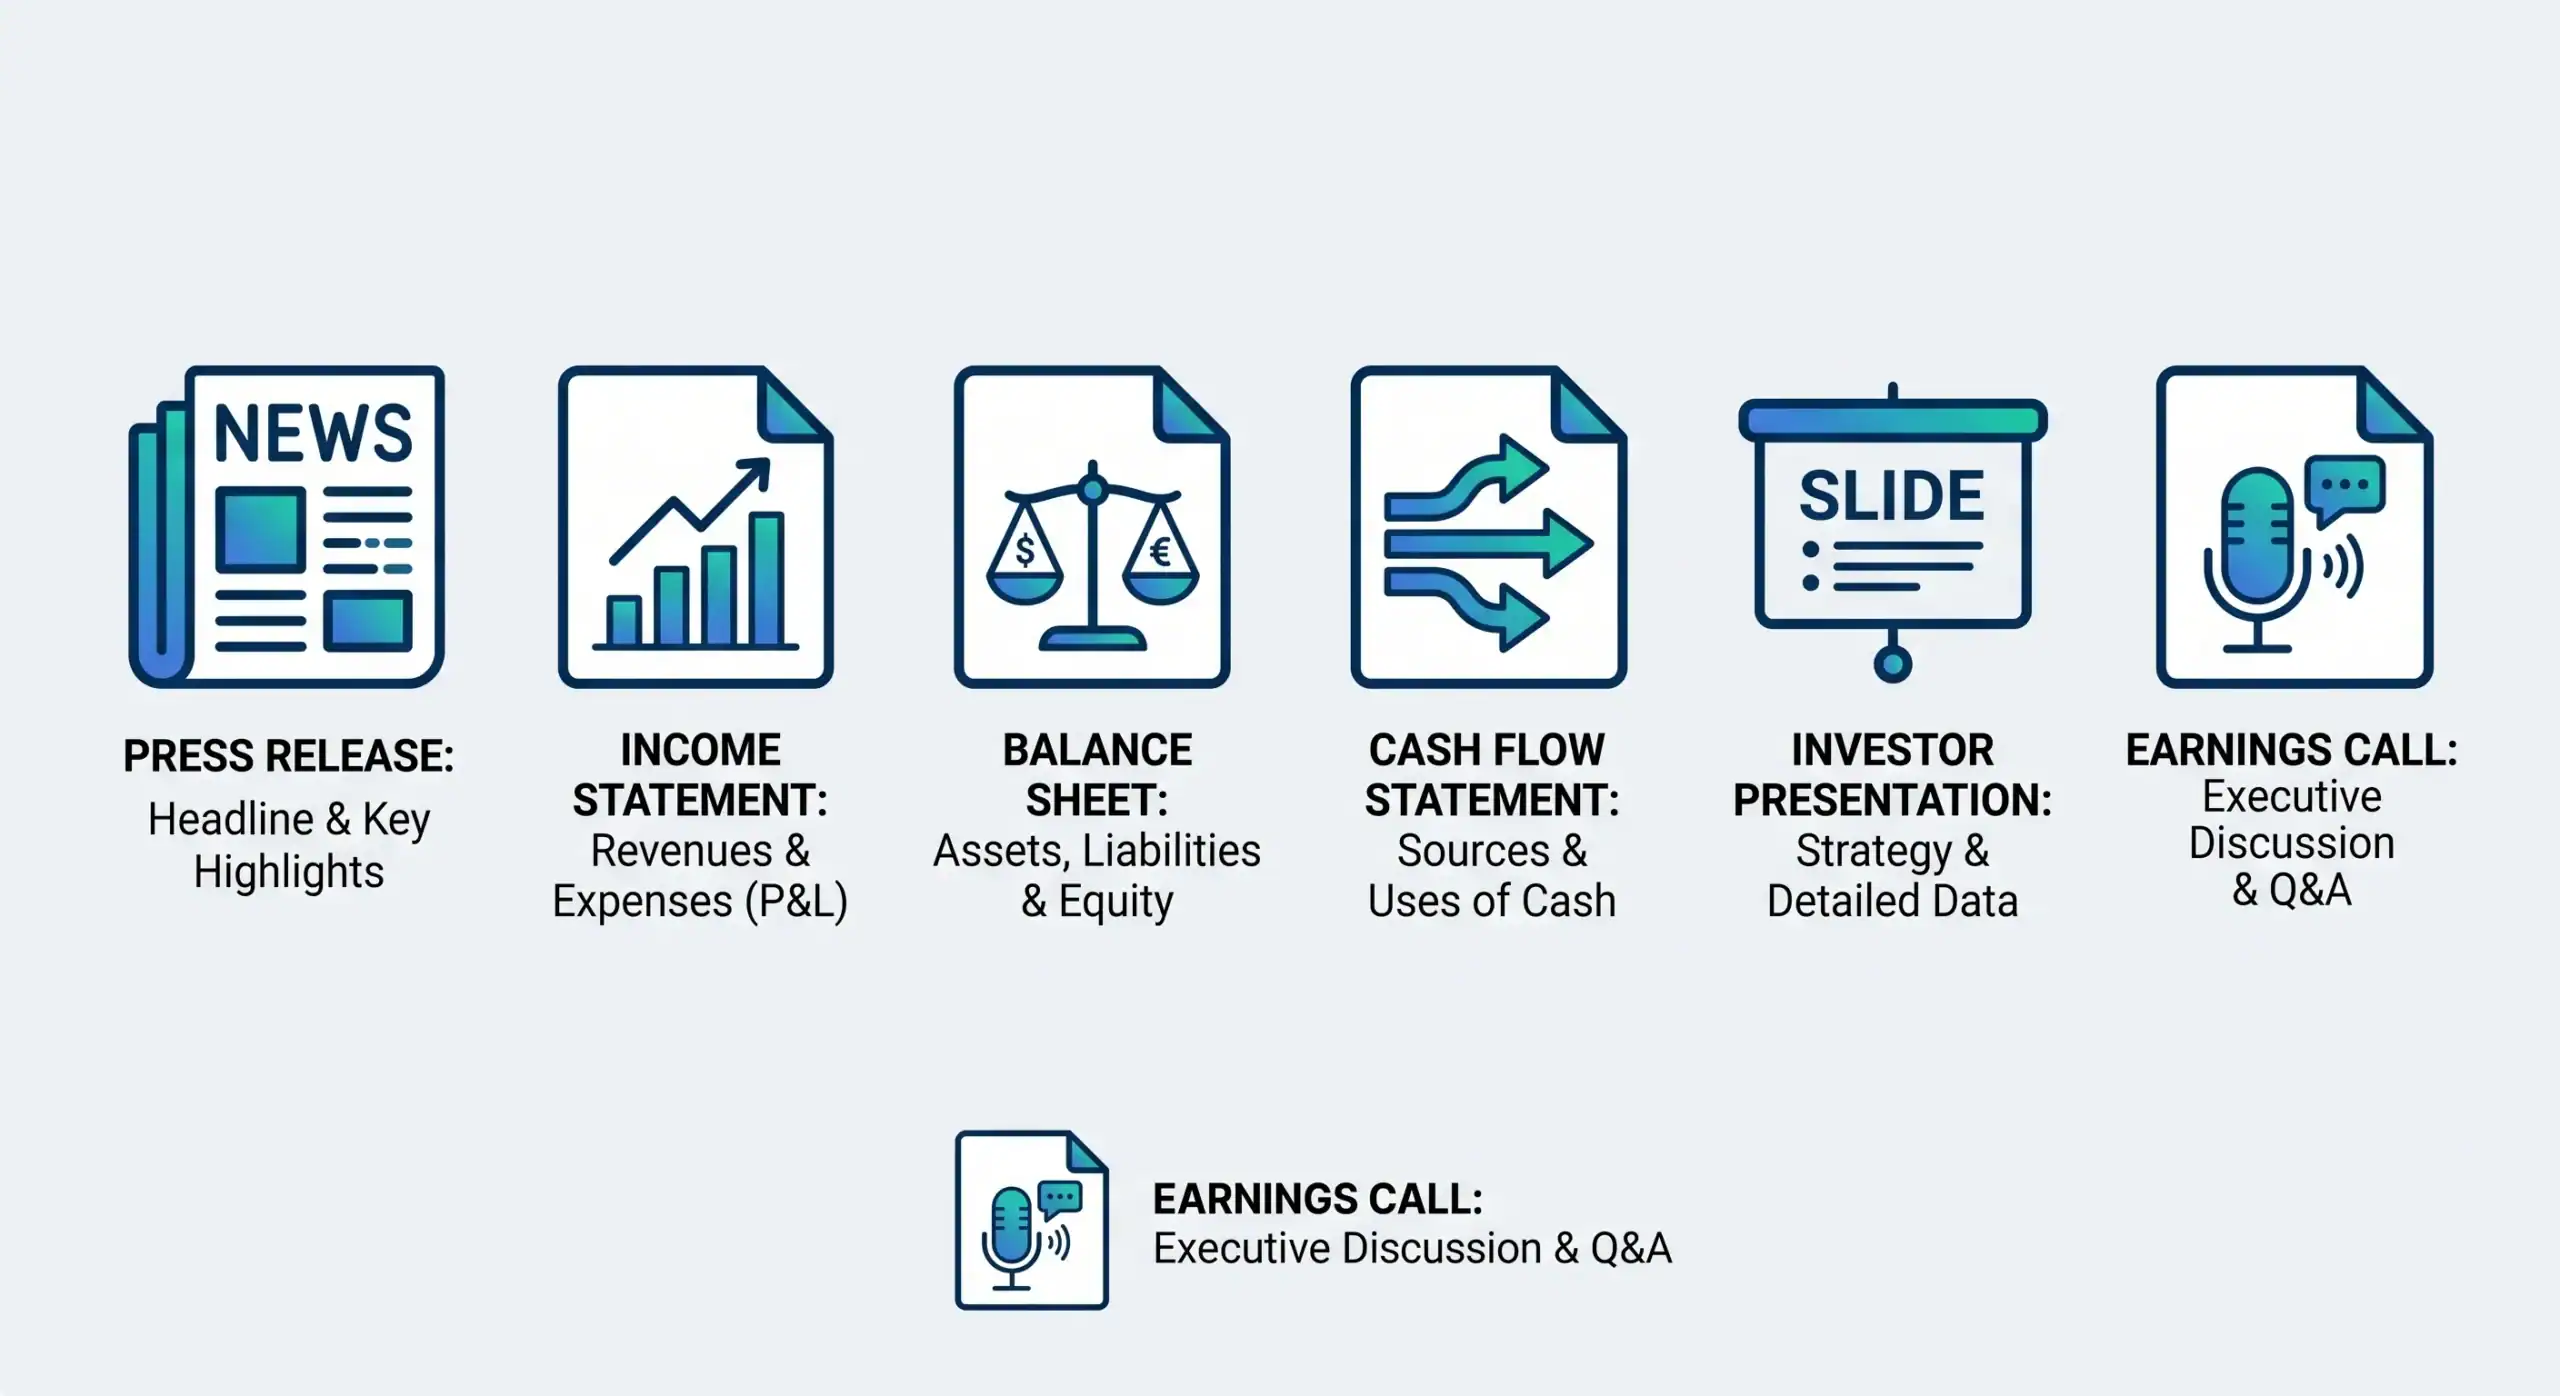
- Comunicado de imprensa com os resultados: O primeiro documento divulgado, geralmente antes da abertura ou após o fechamento do mercado. Inclui manchetes financeiras, um resumo da demonstração de resultados e declarações do CEO ou CFO.
- Demonstração de resultados (demonstração de lucros e perdas): Receita, custos, lucro operacional, lucro líquido e LPA (Lucro por Ação). É, de longe, o documento mais lido na primeira leitura.
- Balanço patrimonial (balanço patrimonial): Ativos, passivos e patrimônio líquido são fundamentais para avaliar dívidas, liquidez e solidez financeira.
- Demonstração de fluxo de caixa: Fluxos de caixa operacionais, de investimento e de financiamento. É o documento mais difícil de manipular em contabilidade, razão pela qual muitos analistas o revisam com atenção especial.
- Apresentação para investidores: Os slides que a equipe de gestão utiliza na teleconferência de resultados, com gráficos da evolução trimestral e métricas operacionais específicas do setor.
- Teleconferência sobre resultados financeiros: A conferência de resultados com analistas e investidores institucionais está disponível em áudio, vídeo e transcrição na seção de Relações com Investidores (RI) de cada empresa.
Para acessar essa documentação, a principal via é através da seção de Relações com Investidores do site de cada empresa. As empresas listadas nos EUA também enviam seus relatórios à SEC (Comissão de Valores Mobiliários dos EUA), enquanto as empresas espanholas os enviam à CNMV (Comissão Nacional do Mercado de Valores Mobiliários); existem também plataformas especializadas em análise financeira que agregam essas informações. Uma ordem de leitura prática é começar pelo comunicado de imprensa para captar as principais informações, continuar com a demonstração do fluxo de caixa devido ao seu menor potencial de manipulação contábil e usar a apresentação para investidores para entender o contexto do setor.
EPS: a métrica que mais afeta o preço no curto prazo.
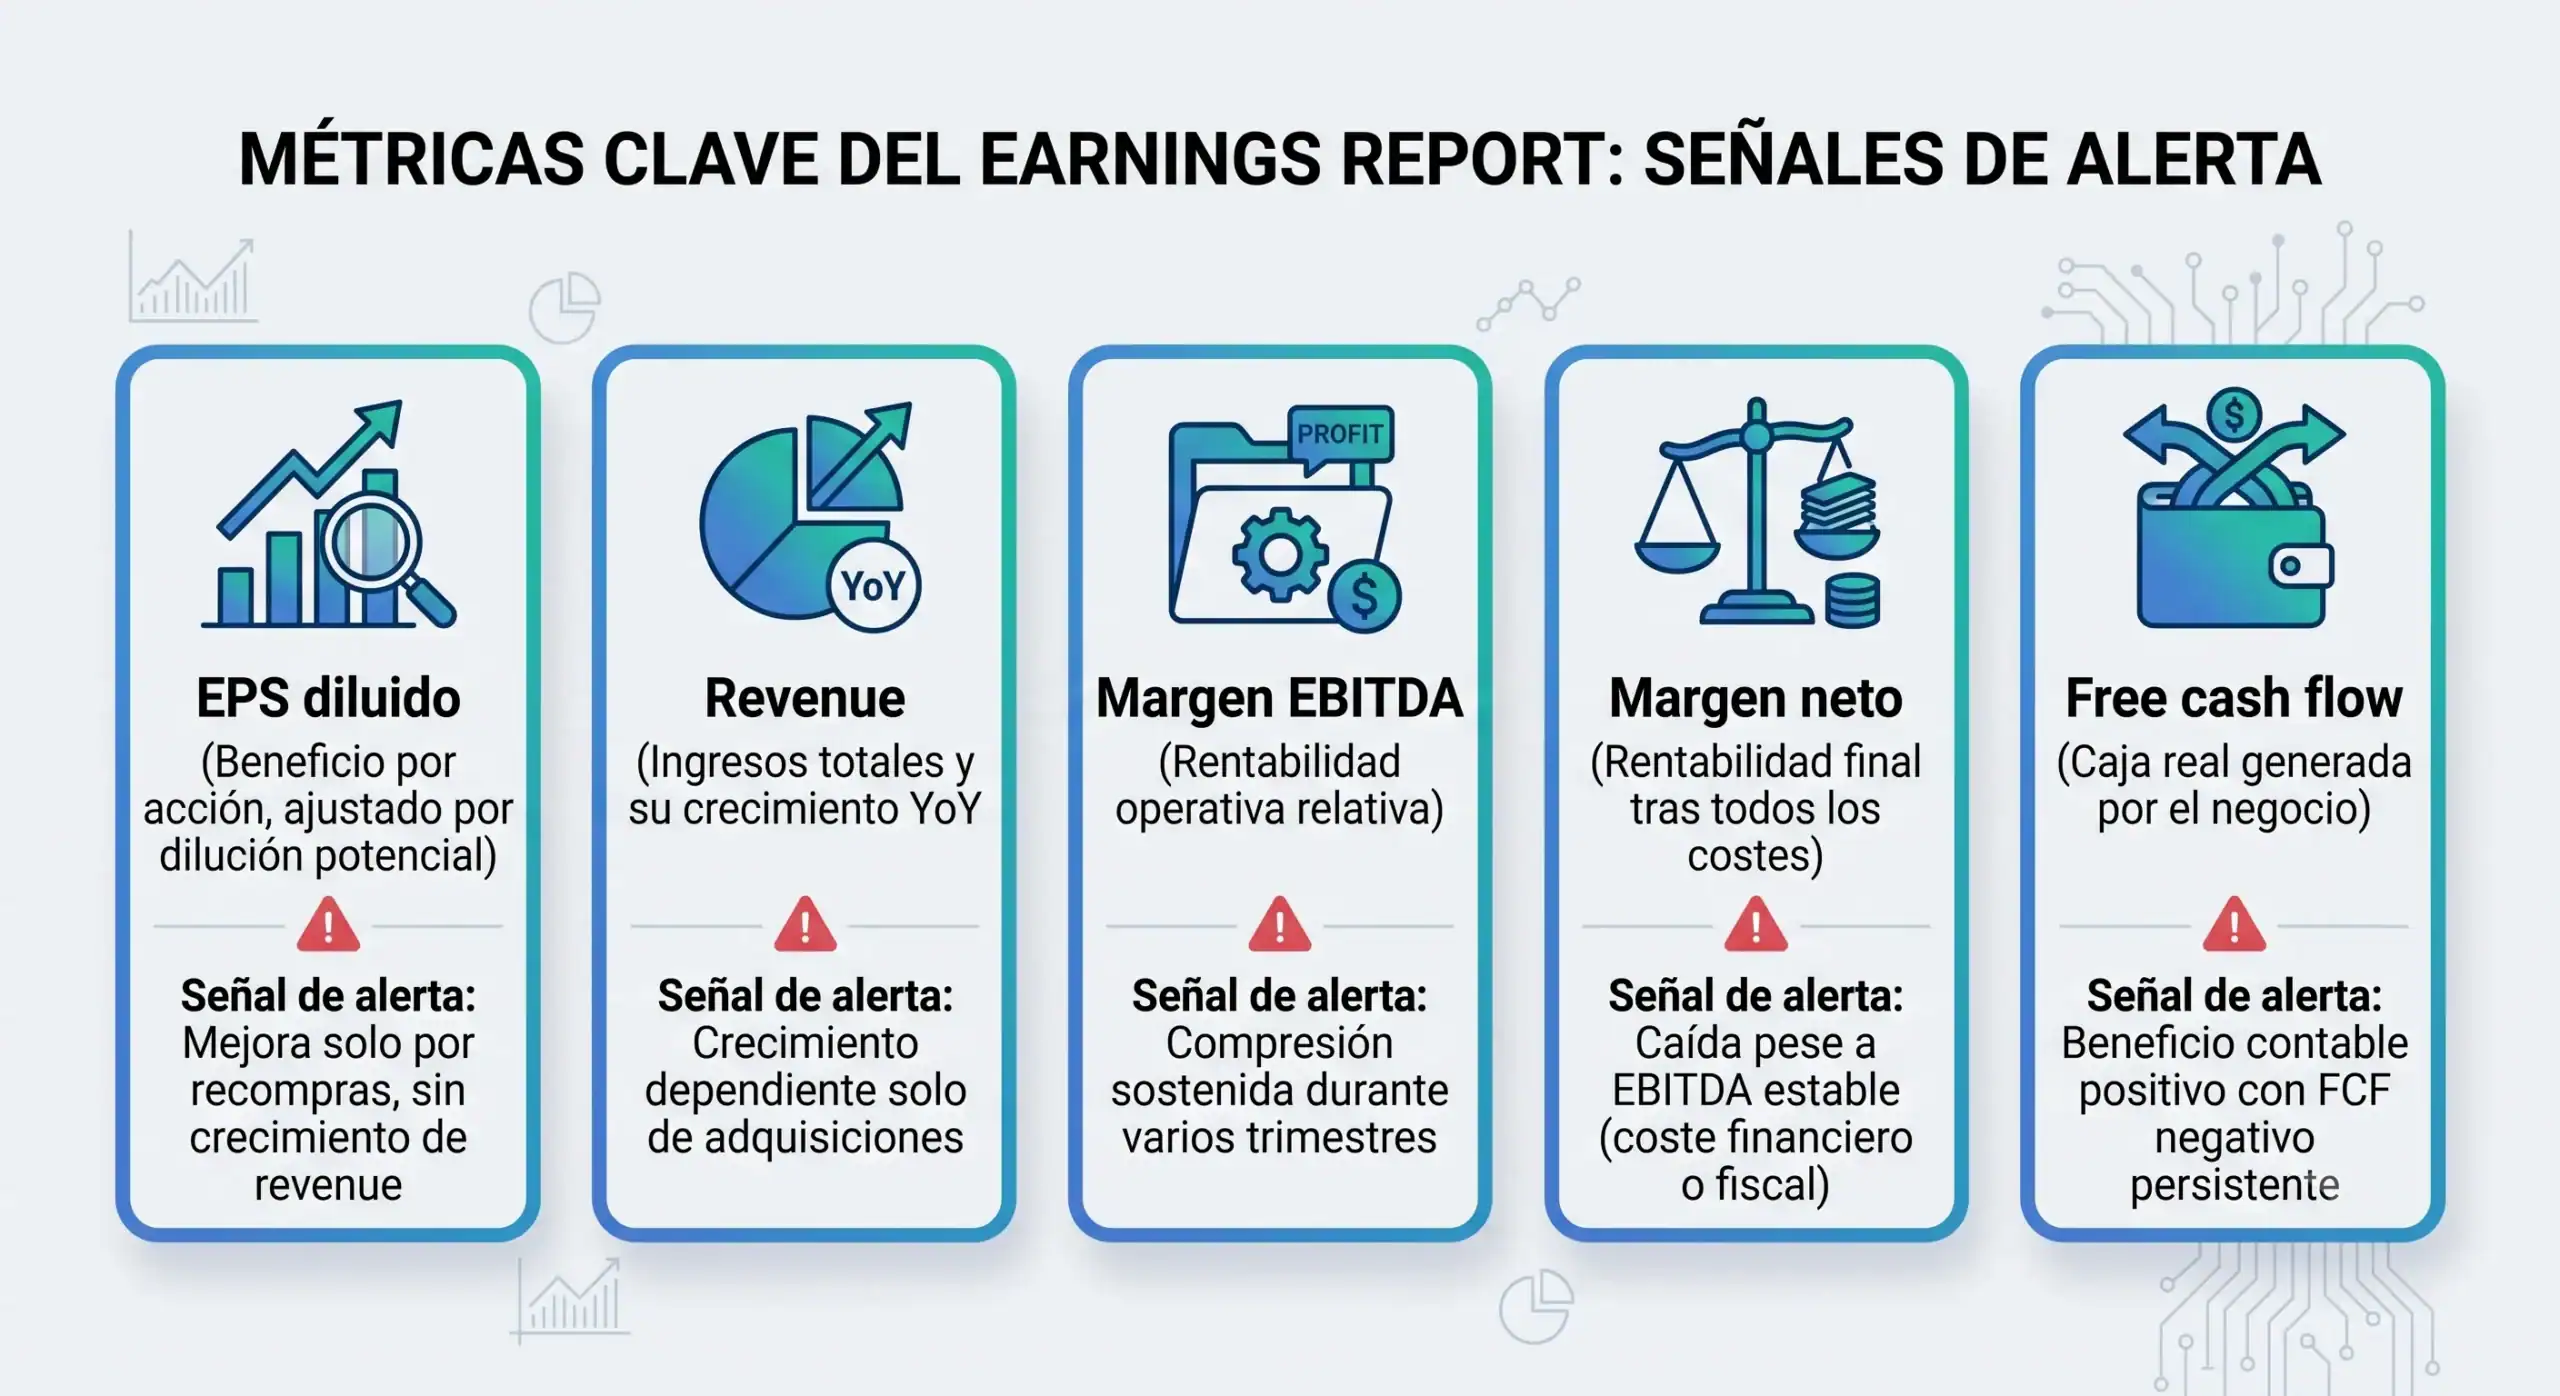
O lucro por ação (LPA) é o lucro líquido da empresa dividido pelo número de ações em circulação. Ele representa quanto lucro a empresa gera para cada ação emitida e é o indicador que mais chama a atenção no dia da divulgação dos resultados.
É importante distinguir entre duas variações. O LPA básico é calculado dividindo-se o lucro líquido pelo número de ações em circulação naquele momento. O LPA diluído, por outro lado, divide-se o lucro líquido pelo número de ações em circulação mais aquelas que poderiam ser emitidas por meio de opções de ações, títulos conversíveis ou outros instrumentos similares; este é o padrão que o mercado utiliza para comparar trimestres e empresas, pois reflete um cenário mais conservador de potencial diluição.
O lucro por ação (EPS) é fundamental no curto prazo porque os analistas de mercado publicam suas estimativas antes de cada divulgação de resultados, e a média ponderada dessas estimativas forma o consenso: o parâmetro pelo qual o mercado mede o desempenho real. Uma surpresa positiva no EPS costuma ser o catalisador mais imediato para uma alta no dia da divulgação dos resultados.
No entanto, o LPA (Lucro por Ação) apresenta limitações significativas como métrica isolada. Ele pode ser inflado por meio de recompras de ações, que reduzem o número de ações em circulação — o denominador — sem de fato melhorar o negócio. Além disso, não reflete a geração de caixa da empresa, nem distingue entre lucros recorrentes e extraordinários. É por isso que nenhum analista sério se baseia exclusivamente no LPA; eles sempre o complementam com receita, margens e fluxo de caixa livre.
Receita, EBITDA, margens e fluxo de caixa livre: análise além do lucro por ação
Esta é a seção mais tecnicamente complexa e também a mais valiosa se você deseja desenvolver sua própria abordagem analítica. Cada métrica revela uma parte diferente da história do negócio.
- A receita (rendimento total) é a primeira linha da demonstração de resultados, conhecida como "linha superior". O crescimento ano a ano (YoY) é o indicador mais direto do dinamismo dos negócios, e é importante distinguir entre crescimento orgânico — gerado pelas próprias operações da empresa — e crescimento inorgânico, resultante de aquisições. Quando uma empresa detalha a receita por segmento ou região geográfica, essa informação fornece contexto sobre onde ela está de fato crescendo e onde não está.
- O EBITDA (lucro antes de juros, impostos, depreciação e amortização) serve como um indicador da rentabilidade operacional antes das decisões de financiamento e dos critérios contábeis. A margem EBITDA, calculada dividindo-se o EBITDA pela receita, permite a comparação entre empresas de diferentes portes e estruturas de capital. Uma tendência de alta nessa margem geralmente indica maior eficiência; uma compressão sustentada pode ser um sinal de alerta que justifica investigação.
- A margem líquida, que é o lucro líquido dividido pela receita, reflete a verdadeira rentabilidade da empresa após todos os custos, juros e impostos, e é especialmente sensível a mudanças no custo do financiamento ou na carga tributária. Por sua vez, o fluxo de caixa livre (FCF) O fluxo de caixa operacional menos o capex, ou seja, os investimentos em ativos fixos, é o dinheiro real gerado pela empresa que pode ser usado para pagar dividendos, recomprar ações ou reduzir dívidas. Muitos analistas preferem o fluxo de caixa livre (FCF) ao lucro contábil justamente por ser muito mais difícil de manipular; o rendimento do FCF, calculado dividindo-se o FCF pela capitalização de mercado, também é uma métrica comum para avaliação relativa entre empresas.
Uma dica prática: Compare a evolução de cada uma dessas métricas ao longo de um período de pelo menos quatro a oito trimestres. Um trimestre excepcional sem continuidade não é o mesmo que uma melhoria estrutural nos negócios, e somente uma série temporal permite distinguir entre os dois.
O que é orientação e por que ela pode influenciar o preço mais do que resultados passados?
As projeções são as previsões que uma empresa faz sobre seu desempenho futuro, seja para o próximo trimestre, para o ano todo ou para ambos. Elas podem ser quantitativas, oferecendo uma faixa numérica de lucro por ação (EPS) ou receita esperada, ou qualitativas, descrevendo perspectivas de mercado ou tendências de negócios sem números específicos.
As projeções futuras são tão importantes quanto, ou até mais do que, os resultados divulgados, porque os mercados descontam o futuro, não o passado. Uma empresa pode apresentar resultados excelentes e ainda assim ver o preço de suas ações cair se as projeções forem decepcionantes; isso às vezes é chamado no mercado de decepção futura, diferente de um trimestre ruim em si.
Existem três cenários típicos de projeções. Projeções conservadoras, abaixo do consenso, podem refletir uma estratégia deliberada da administração para estabelecer uma meta baixa que será fácil de superar no trimestre seguinte. Projeções em linha com o consenso geralmente são recebidas de forma neutra pelo mercado. Projeções acima do consenso, por outro lado, são um sinal positivo que pode desencadear revisões para cima por parte dos analistas, que ajustam seus modelos quase imediatamente após receberem os novos dados.
Quando a administração reduz suas projeções, é importante prestar atenção às nuances específicas. Uma redução apenas no limite superior, mantendo o limite inferior, geralmente é um sinal ambíguo que requer mais contexto. Uma redução em toda a projeção sem uma justificativa estrutural clara é um sinal negativo significativo, e a mudança de projeções quantitativas para puramente qualitativas — falando em "alta incerteza" em vez de fornecer números — geralmente indica uma perda de visibilidade sobre os negócios que o mercado não costuma ignorar.
Como interpretar uma teleconferência de resultados: o que os executivos dizem (e o que não dizem)?
A teleconferência de resultados é a conferência realizada após o comunicado de imprensa, geralmente no mesmo dia. Ela conta com a presença do CEO e do CFO da empresa, além de analistas de bancos de investimento, e está disponível para todos os investidores assistirem ao vivo ou acessarem a transcrição posteriormente por meio da seção de Relações com Investidores ou plataformas especializadas em análise financeira.
A estrutura geralmente se repete trimestre após trimestre. Nos primeiros dez a quinze minutos, o CEO e o CFO apresentam os resultados com sua própria narrativa: é aqui que se estabelece a imagem que a empresa deseja que o mercado retenha. Em seguida, vem a rodada de perguntas dos analistas, que pode durar entre trinta e quarenta e cinco minutos e normalmente revela as reais preocupações do mercado, tanto nas perguntas feitas quanto nas respostas — ou na falta delas — recebidas.
Existem padrões de linguagem que vale a pena aprender a reconhecer. O uso excessivo de condicionais como "poderia", "esperamos que" ou "se as condições se mantiverem" em métricas que antes eram comunicadas com precisão pode indicar menor visibilidade do negócio. A evasiva durante a sessão de perguntas e respostas, quando o diretor financeiro responde com algo diferente da pergunta feita ou se refere constantemente a "daremos a resposta fora da reunião", muitas vezes revela desconforto com aquele tópico específico. Uma mudança de ênfase em comparação com os trimestres anteriores — por exemplo, se a receita era o foco principal e agora apenas as margens são discutidas — pode sinalizar uma desaceleração na receita que a equipe prefere não abordar na apresentação.
O tom geral do CEO também fornece informações qualitativas: comparar seu nível de entusiasmo com o de trimestres anteriores pode antecipar mudanças que os números ainda não refletem completamente. E as perguntas dos analistas mais críticos frequentemente apontam para preocupações legítimas compartilhadas por grande parte do mercado, portanto, merecem atenção especial. Uma dica prática é ler a transcrição em vez de apenas ouvir o áudio: isso permite destacar trechos e compará-los com transcrições de trimestres anteriores, algo que muitas ferramentas de análise financeira facilitam ao permitir a busca por termos dentro do documento.
 Certificado
Como integrar a análise de resultados ao seu processo de investimento?
Os resultados trimestrais não são lidos para reagir ao preço das ações no dia seguinte, mas sim para desenvolver uma opinião fundamentada sobre a trajetória da empresa. Aqueles que leem os resultados sistematicamente desenvolvem, ao longo do tempo, uma compreensão da empresa que alguém que apenas observa o preço das ações simplesmente não consegue alcançar.
Um modelo prático para organizar essa leitura pode ser resumido em cinco etapas:
- Analise o comunicado de imprensa: o resultado superou ou ficou aquém do consenso em termos de lucro por ação e receita?
- Analise a evolução das margens: estão melhorando, permanecendo estáveis ou diminuindo?
- Analisar o fluxo de caixa livre: o lucro contábil é sustentado pela geração real de caixa?
- Analise as orientações: o que a empresa comunica sobre o próximo trimestre ou ano, e como isso se compara ao consenso do mercado?
- Ao ler ou ouvir a teleconferência de resultados: qual é o tom da equipe de gestão e quais perguntas os analistas fazem?
Aplicar esse processo trimestre após trimestre às empresas que você acompanha é o que transforma a análise de resultados em uma vantagem estratégica, e não apenas em um exercício pontual. Bit2Me Com o Invest, você pode criar e acompanhar seu portfólio de fundos, ações e ETFs diretamente pelo aplicativo. Bit2MeCom acesso às informações de mercado necessárias, você pode aplicar esse processo de forma recorrente às empresas que já conhece graças à Academy.

Perguntas frequentes sobre como interpretar os resultados trimestrais de uma empresa.



 autor



