


Pontos Essenciais
- Uma conta corporativa de criptomoedas operada sob o regime MiCA envolve trabalhar com um provedor autorizado, como um PSC, supervisionado pela CNMV na Espanha.
- O acesso exige um processo KYB completo: identificação da empresa, beneficiários finais, poderes de representação e origem dos fundos.
- Serve para operações de tesouraria, pagamentos ou OTC (mercado de balcão), e cada caso de uso requer sua própria análise de custódia e controles internos.
- O quadro regulatório reduz a incerteza jurídica, mas não elimina a volatilidade ou o risco operacional inerente aos criptoativos.
Um número crescente de empresas europeias está incorporando criptoativos em suas operações financeiras, seja para diversificar seu tesouro, facilitar pagamentos internacionais ou atender clientes que já negociam ativos digitais. Essa mudança coincide com a implementação do Regulamento (UE) 2023/1114, conhecido como MiCA (Mercados de Criptoativos), que, a partir de 2024, estabelece um quadro harmonizado para provedores de serviços de criptoativos na União Europeia. Para uma organização, isso muda o ponto de partida: as contas corporativas de criptoativos não dependem mais exclusivamente de critérios comerciais, mas sim de um quadro regulatório que exige verificação, custódia e controles internos equivalentes aos de outros serviços financeiros regulamentados.
Este guia reúne os elementos que um profissional de finanças, tesouraria ou gestão deve conhecer antes de abrir uma conta empresarial de criptomoedas sob a MiCA: o escopo da regulamentação, os requisitos de Conheça Seu Negócio (KYB), os requisitos de custódia e controle interno e os casos de uso corporativos mais comuns. O artigo serve como ponto de partida para o conjunto de conteúdo B2B de Bit2Me AcademyAs seções a seguir remetem a guias específicos sobre tesouraria, custódia, OTC, pagamentos, contabilidade e API para aqueles que precisam se aprofundar em cada área.
O que significa uma conta corporativa ser regulamentada pela MiCA?
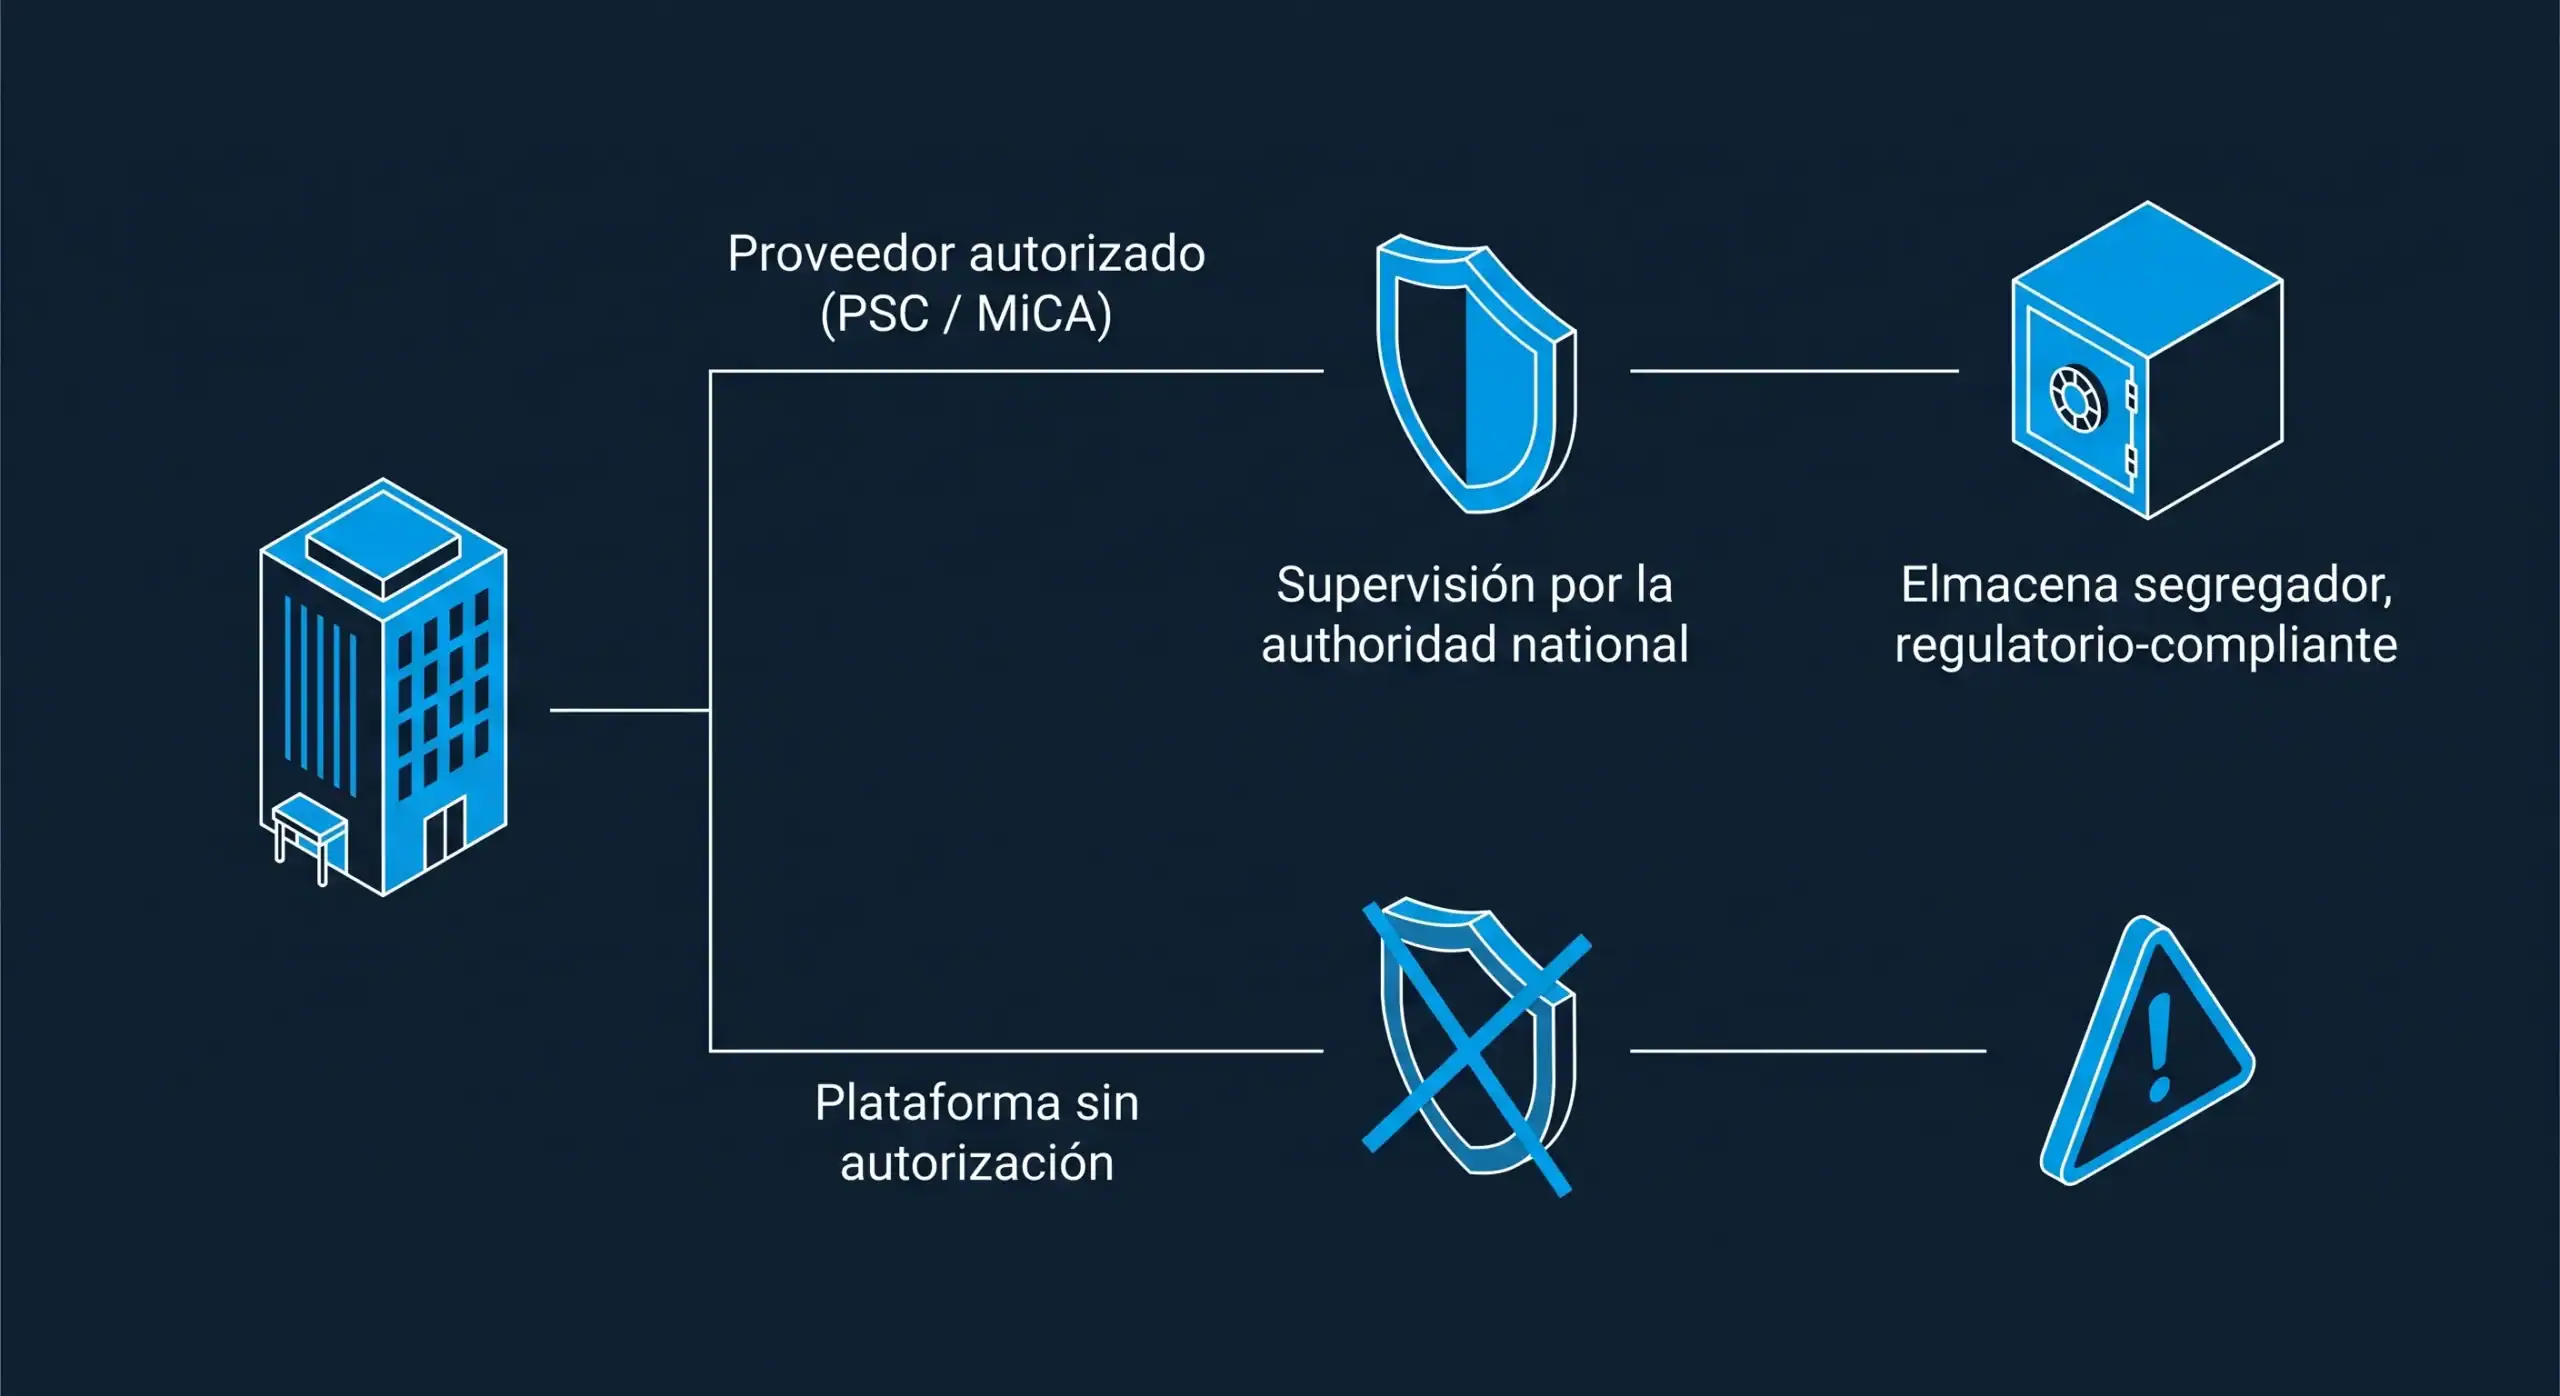
A MiCA é a regulamentação europeia que rege a emissão e a prestação de serviços relacionados com criptoativos nos 27 Estados-Membros. Neste âmbito, qualquer entidade que ofereça custódia, câmbio ou gestão de criptoativos a terceiros deve operar como um Prestador de Serviços de Criptoativos (CSP) autorizado, sujeito à supervisão da autoridade nacional competente; em Espanha, esta é a Comissão Nacional do Mercado de Valores Mobiliários (CNMV). Para a empresa cliente, isto significa que a entidade com a qual abre a sua conta empresarial deve estar vinculada a um prestador autorizado, e não a uma plataforma que opere fora deste quadro regulamentar.
Operar sob a regulamentação MiCA implica um conjunto de obrigações específicas para o provedor: segregação dos ativos do cliente do seu próprio balanço patrimonial, procedimentos de gestão de reclamações, políticas de governança corporativa e requisitos mínimos de capital. Da perspectiva da empresa usuária, essas obrigações se traduzem em maior rastreabilidade das transações, processos de integração mais rigorosos e um relacionamento contratual formalizado com o provedor, em vez de um simples cadastro de usuário. Ao avaliar uma conta corporativa de criptomoedas, a empresa deve distinguir claramente entre a estrutura que regula o provedor e suas próprias obrigações internas de governança.
É importante notar que a MiCA regula o PSC; ela não exige, por si só, que a empresa cliente obtenha uma licença específica para manter criptoativos em seu balanço patrimonial. No entanto, a empresa permanece sujeita às suas próprias obrigações contábeis, fiscais e de governança corporativa, que serão abordadas em seções posteriores deste guia. A partir de agosto de 2026, a maioria dos Estados-Membros concluiu a transição para o regime de autorização previsto no Regulamento (UE) 2023/1114, o que significa que trabalhar com um PSC autorizado tornou-se prática padrão para qualquer empresa que administre criptoativos em nível corporativo na União Europeia.
KYB e documentação corporativa: o que a empresa deve preparar
A verificação da empresa, conhecida como KYB (Know Your Business - Conheça Seu Negócio), é o primeiro filtro aplicado por qualquer provedor autorizado antes de habilitar uma conta corporativa. Ao contrário da verificação de um cliente individual, o KYB analisa toda a estrutura corporativa: identificação da entidade jurídica, beneficiários finais (UBOs) com participações significativas, procurações vigentes e a origem dos fundos a serem negociados.
Em termos de documentação, uma empresa que solicita esse tipo de conta geralmente precisa fornecer seu contrato social, um certificado de beneficiário final, a identificação dos diretores e representantes autorizados e, em alguns casos, um organograma quando houver empresas controladoras ou veículos intermediários. O provedor também solicita informações sobre a atividade econômica da empresa e a finalidade da conta, seja para tesouraria, pagamentos a fornecedores ou gestão de ativos digitais recebidos de clientes.
Esse processo pode variar dependendo do porte da empresa, do país de sua constituição e da complexidade de sua estrutura societária. Como KYB é um tema amplo com suas próprias implicações práticas, este artigo não aborda todos os cenários: o guia específico de KYB deste cluster detalha os documentos necessários, os prazos típicos e os critérios aplicados pelas equipes de compliance.
Custódia institucional e controles internos que a empresa deve exigir.
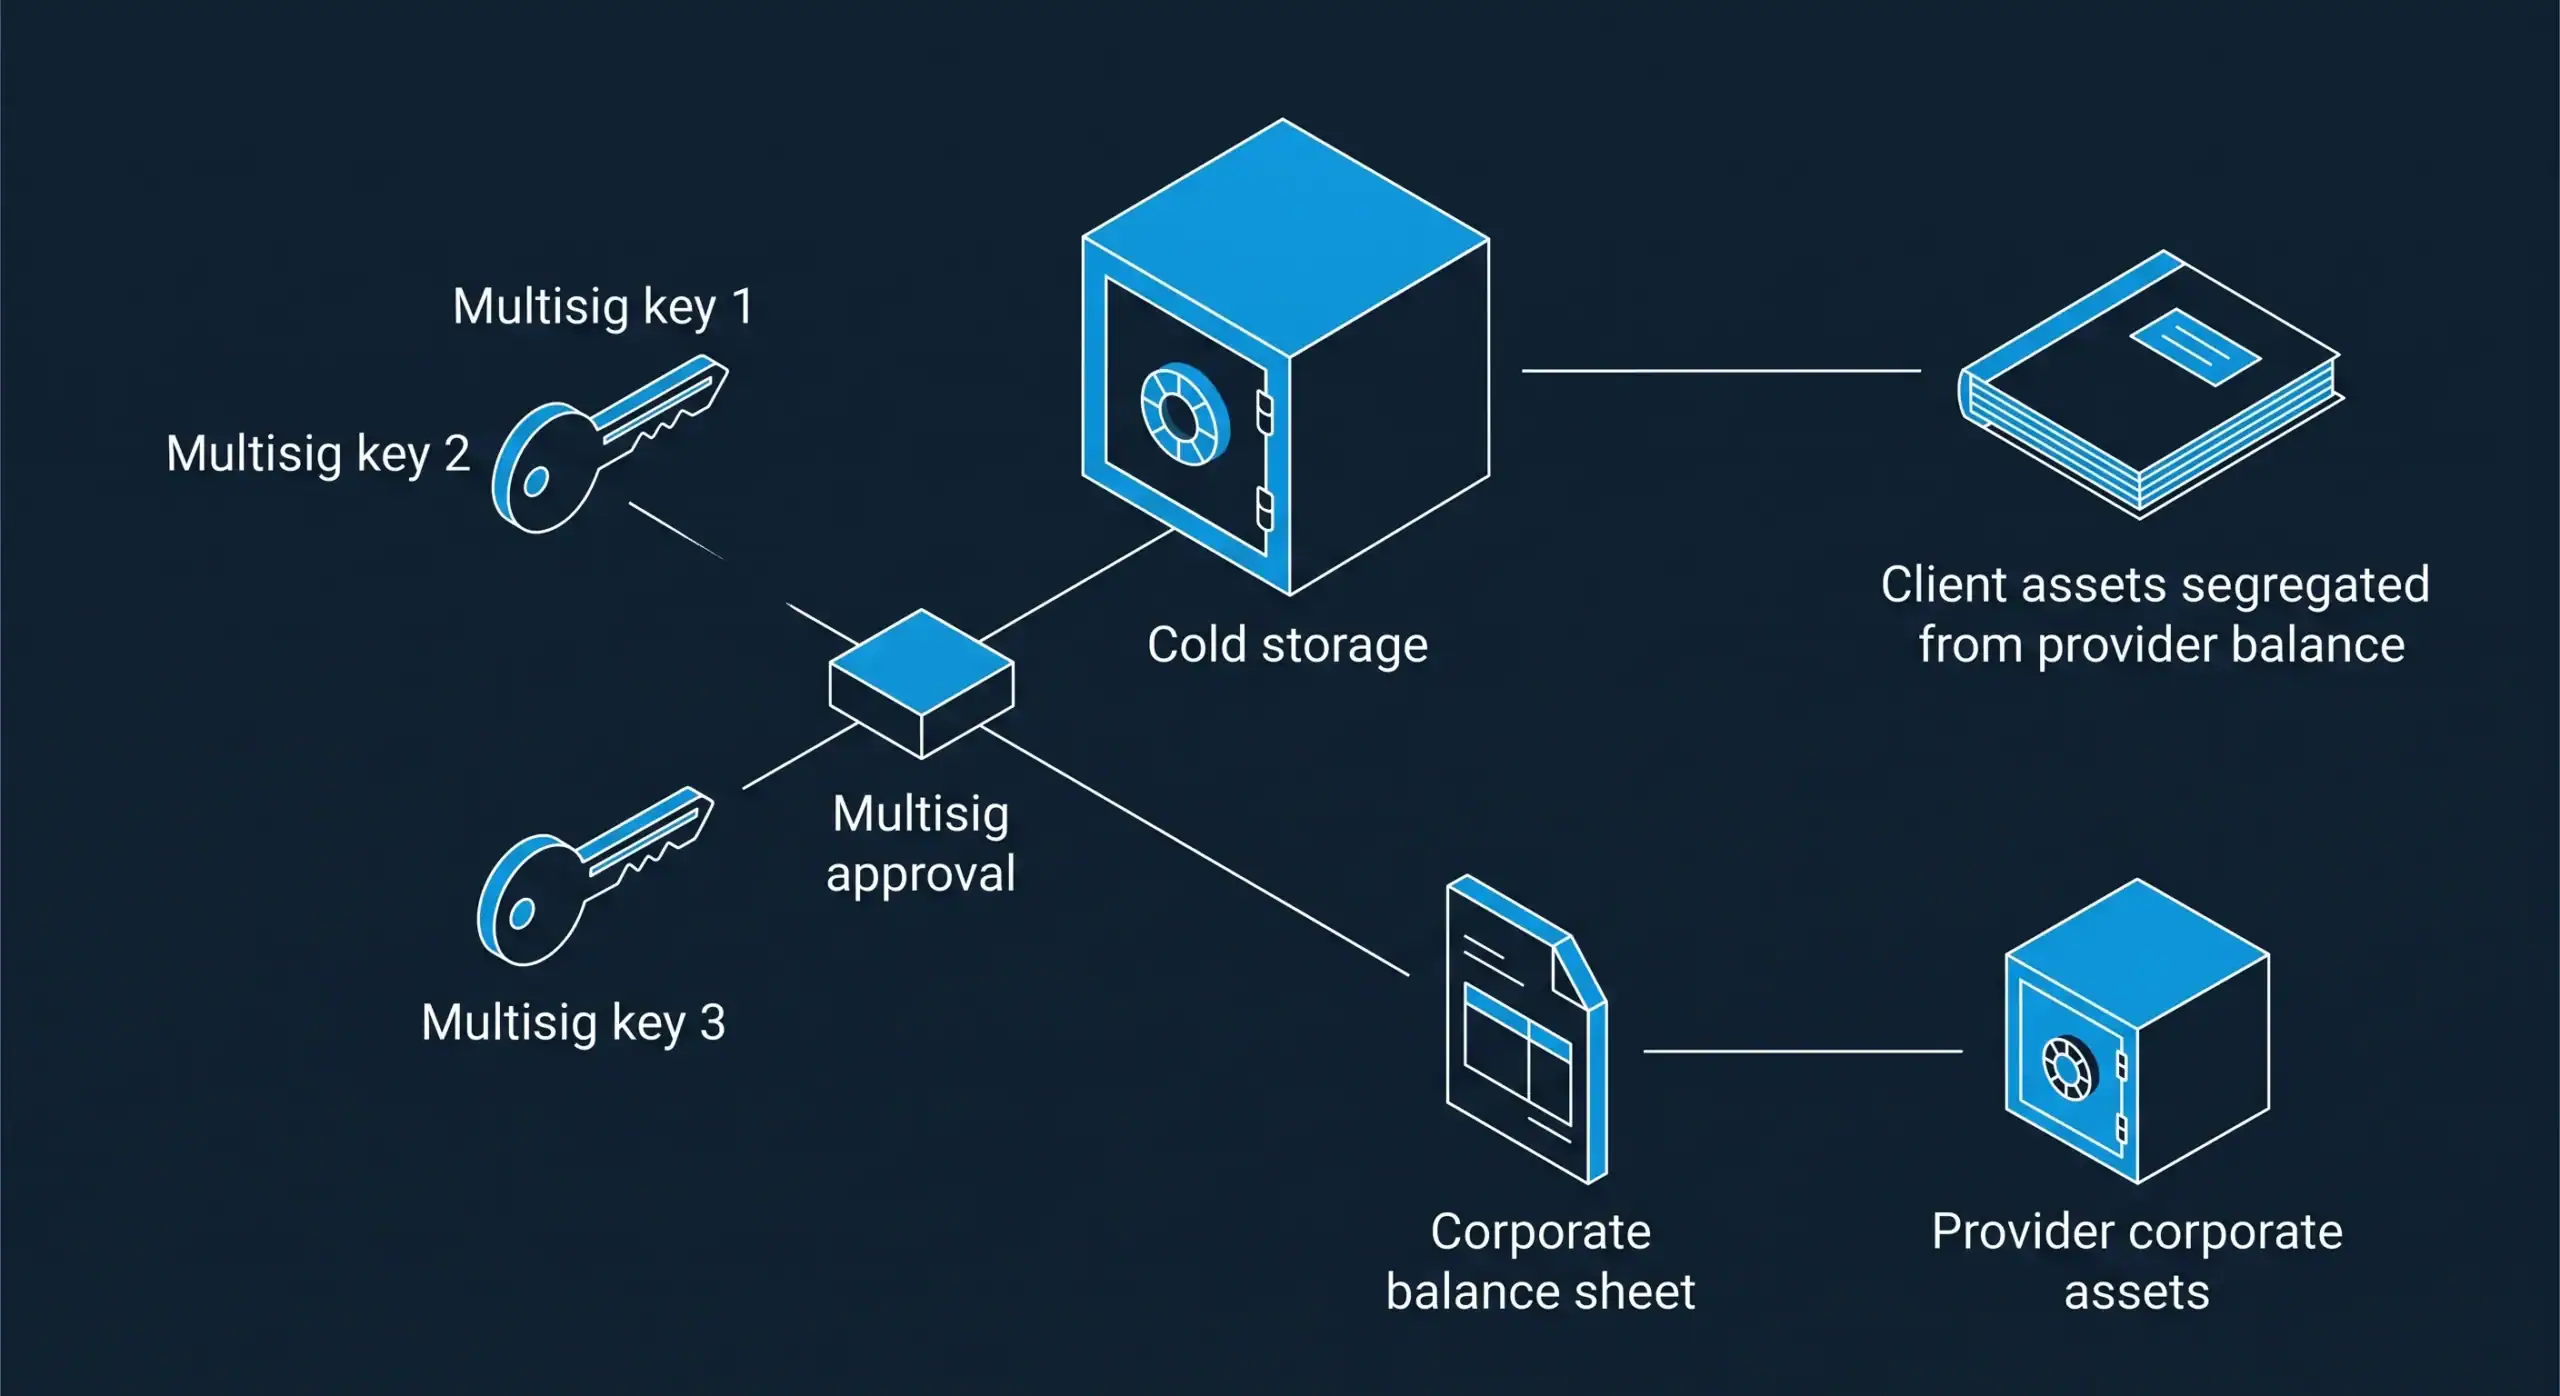
A custódia é um dos aspectos mais importantes que uma empresa deve considerar antes de escolher onde abrir sua conta corporativa. De acordo com a MiCA, os provedores autorizados são obrigados a manter os criptoativos dos clientes segregados de seu próprio balanço patrimonial, com políticas de proteção documentadas e planos de contingência para incidentes operacionais. Isso reduz o risco de os ativos da empresa serem confundidos com os do provedor em caso de dificuldades financeiras deste último.
Do ponto de vista técnico, a custódia institucional combina vários mecanismos: armazenamento a frio para a maior parte do saldo, esquemas de múltiplas assinaturas que exigem aprovação de diversas partes para autorizar transações e auditorias de segurança regulares da infraestrutura que protege as chaves privadas. Nenhum desses mecanismos, por si só, elimina o risco operacional ou de mercado associado aos criptoativos; ele reduz o risco de acesso não autorizado ou perda de chaves, que é um risco inerente.
Internamente, a empresa também precisa definir seus próprios controles antes de operar a conta: segregação de funções entre aqueles que iniciam e aprovam transações, limites de transação por usuário ou por transação, um registro auditável de cada transação e um procedimento documentado de gerenciamento de incidentes. Esses controles internos são de responsabilidade da empresa, não do provedor, e geralmente são um requisito que a auditoria interna ou o comitê de riscos revisa antes de autorizar o uso operacional da conta.
A combinação da custódia institucional pelo provedor e dos robustos controles internos da empresa é o que permite que a conta seja integrada aos processos de governança existentes, em vez de operar como uma exceção fora dos controles padrão. Os próximos guias deste conjunto abordarão a custódia institucional de criptoativos com maior profundidade, apresentando detalhes técnicos e operacionais.
Alguns provedores oferecem cobertura adicional para os ativos que detêm, além dos requisitos mínimos do MiCA. Quando essa cobertura existir, a empresa deve revisar detalhadamente seus termos, limites e exclusões, em vez de presumir que ela substitui seus próprios controles internos de aprovação e monitoramento.
 Certificado
Riscos e limitações que a empresa deve considerar.
Como qualquer decisão financeira corporativa, manter ou negociar criptoativos envolve riscos que a empresa deve avaliar explicitamente, e não presumir. O primeiro deles é a volatilidade: o valor dos criptoativos pode flutuar significativamente em curtos períodos, impactando diretamente qualquer reserva de caixa nesses ativos. Este artigo não oferece nem sugere projeções sobre o desempenho futuro de qualquer criptoativo, e nenhuma decisão corporativa deve ser baseada em expectativas de valorização.
Um segundo risco é operacional: erros na gestão de chaves privadas, falhas nos processos internos de aprovação ou incidentes de segurança na infraestrutura do provedor podem levar à perda de acesso aos fundos. Um terceiro risco é o risco de contraparte, ligado à estabilidade financeira e regulatória do provedor escolhido; portanto, verificar sua autorização como PSC (Prestador de Serviços de Pagamento) sob a MiCA (Lei de Compensação de Transações de Mercadorias) não é uma mera formalidade administrativa, mas um verdadeiro filtro de risco. Há também um risco de liquidez em transações de alto volume, especialmente em mercados OTC (mercado de balcão), onde a execução pode exigir condições diferentes das de uma ordem padrão.
Nenhum desses riscos desaparece ao operar sob uma estrutura regulamentada como a MiCA. Essa estrutura reduz a incerteza jurídica e operacional, mas não elimina a natureza volátil ou o risco inerente dos criptoativos como classe de ativos, e a empresa deve incorporar essa nuance em quaisquer políticas internas que adote.
Casos de uso corporativos: tesouraria, pagamentos e operações de balcão (OTC).
O interesse empresarial em criptomoedas não é uniforme: varia de acordo com o setor, o porte da organização e o objetivo financeiro. Empresas que abrem esse tipo de conta geralmente o fazem para atender a necessidades operacionais específicas, e não como um exercício especulativo. Os três casos de uso mais comuns no segmento corporativo são gestão de tesouraria, processamento de pagamentos e operações no mercado de balcão (OTC).
Na área de tesouraria corporativa, algumas empresas mantêm uma parte de seus ativos digitais — obtidos por meio de suas operações comerciais ou adquiridos como parte de sua estratégia financeira — sob custódia profissional, sujeitos aos mesmos critérios de controle que aplicariam a qualquer outro ativo do balanço patrimonial. No setor de pagamentos, um número crescente de empresas está explorando a aceitação de pagamentos em criptomoedas de clientes ou parceiros comerciais, o que exige a integração da conta corporativa com processos de conciliação e conversão consistentes com a contabilidade da empresa. No mercado de balcão (OTC), empresas que precisam movimentar volumes significativos de criptoativos estão recorrendo a mesas de negociação bilaterais em vez de ordens de mercado aberto, visando uma execução mais controlada.
Cada um desses casos de uso envolve decisões diferentes sobre qual provedor escolher, qual nível de custódia é necessário e quais integrações técnicas são requeridas. Este artigo, como o núcleo do cluster B2B de Bit2Me AcademyNão desenvolve cada cenário em profundidade: os guias dedicados à tesouraria corporativa em criptomoedas, à aceitação de pagamentos em criptomoedas na empresa e ao mercado OTC de criptomoedas abordam cada caso com o detalhamento operacional que tal decisão exige.
Lista de verificação citável: Etapas para abrir e operar uma conta de criptomoedas empresarial sob o MiCA
A lista de verificação a seguir resume as etapas objetivas que uma empresa deve concluir para abrir e operar essa conta corporativa em conformidade com a MiCA. Ela não substitui a orientação das equipes de conformidade do provedor escolhido, mas serve como um ponto de partida verificável.
- Confirme se o provedor de serviços de criptoativos está autorizado como PSC pela autoridade competente (na Espanha, a CNMV) de acordo com o Regulamento MiCA.
- Prepare a documentação corporativa: escritura de constituição, certificado de beneficiário final, procurações vigentes e estrutura acionária.
- Conclua o processo KYB, incluindo a identificação dos beneficiários finais (UBOs) e a descrição da finalidade da conta.
- Defina internamente a finalidade da conta (tesouraria, pagamentos, OTC ou outra) e documente a origem dos fundos a serem negociados.
- Analise as condições de custódia oferecidas pelo provedor: segregação de ativos, armazenamento a frio, esquemas multisig e políticas de contingência.
- Estabelecer controles internos: segregação de funções, limites de aprovação por transação e registro auditável das transações.
- Formalizar o contrato de prestação de serviços com o fornecedor, incluindo as condições de salvaguarda de ativos e o procedimento de gestão de sinistros.
- Integre a conta aos processos contábeis e de relatórios financeiros já existentes na empresa.
- Estabelecer um procedimento periódico de revisão e auditoria interna relativo à utilização da conta.
A conclusão dessas nove etapas não garante a ausência de riscos, mas estabelece uma base de conformidade regulatória e controle interno consistente com o que a estrutura MiCA exige no nível do fornecedor e com o que a própria empresa deve exigir internamente.
Considerações sobre conformidade regulatória e tributária para a empresa
Além do relacionamento com o fornecedor, a empresa mantém suas próprias obrigações de conformidade regulatória ao lidar com criptoativos. Isso inclui os registros contábeis das transações, as declarações fiscais correspondentes em cada jurisdição e a atualização de suas políticas internas de combate à lavagem de dinheiro quando a atividade com criptomoedas faz parte regular de suas operações.
O tratamento contábil e tributário de criptoativos varia de acordo com o país e a forma como a empresa os utiliza, seja para manutenção do balanço patrimonial, pagamentos a fornecedores ou recebimento de pagamentos de clientes. Este artigo não constitui aconselhamento tributário ou contábil: a contabilização de criptomoedas em empresas é abordada em um guia específico para este setor, e quaisquer decisões concretas devem ser validadas por um profissional qualificado na jurisdição relevante.
Em termos de prevenção à lavagem de dinheiro, as empresas geralmente precisam atualizar suas políticas internas quando as transações com criptomoedas se tornam mais frequentes: identificação aprimorada da contraparte para transações de alto valor, critérios de escalonamento para transações incomuns e um canal interno de comunicação com o responsável pela conformidade. Essas políticas são revisadas regularmente em conjunto com as políticas do provedor, mas não as substituem.
Para empresas que precisam integrar a conta com seus próprios sistemas, sejam eles ERP, tesouraria centralizada ou plataformas de pagamento, a disponibilidade de uma API de criptomoedas corporativa é um critério de conformidade operacional tão relevante quanto os aspectos puramente regulatórios: uma integração mal documentada pode levar a erros de conciliação com implicações contábeis. Este aspecto, juntamente com uma análise mais ampla do MiCA para empresas e suas implicações setoriais, será explorado em guias específicos para cada setor.
Como avaliar um provedor de serviços de criptomoedas para uma conta corporativa?
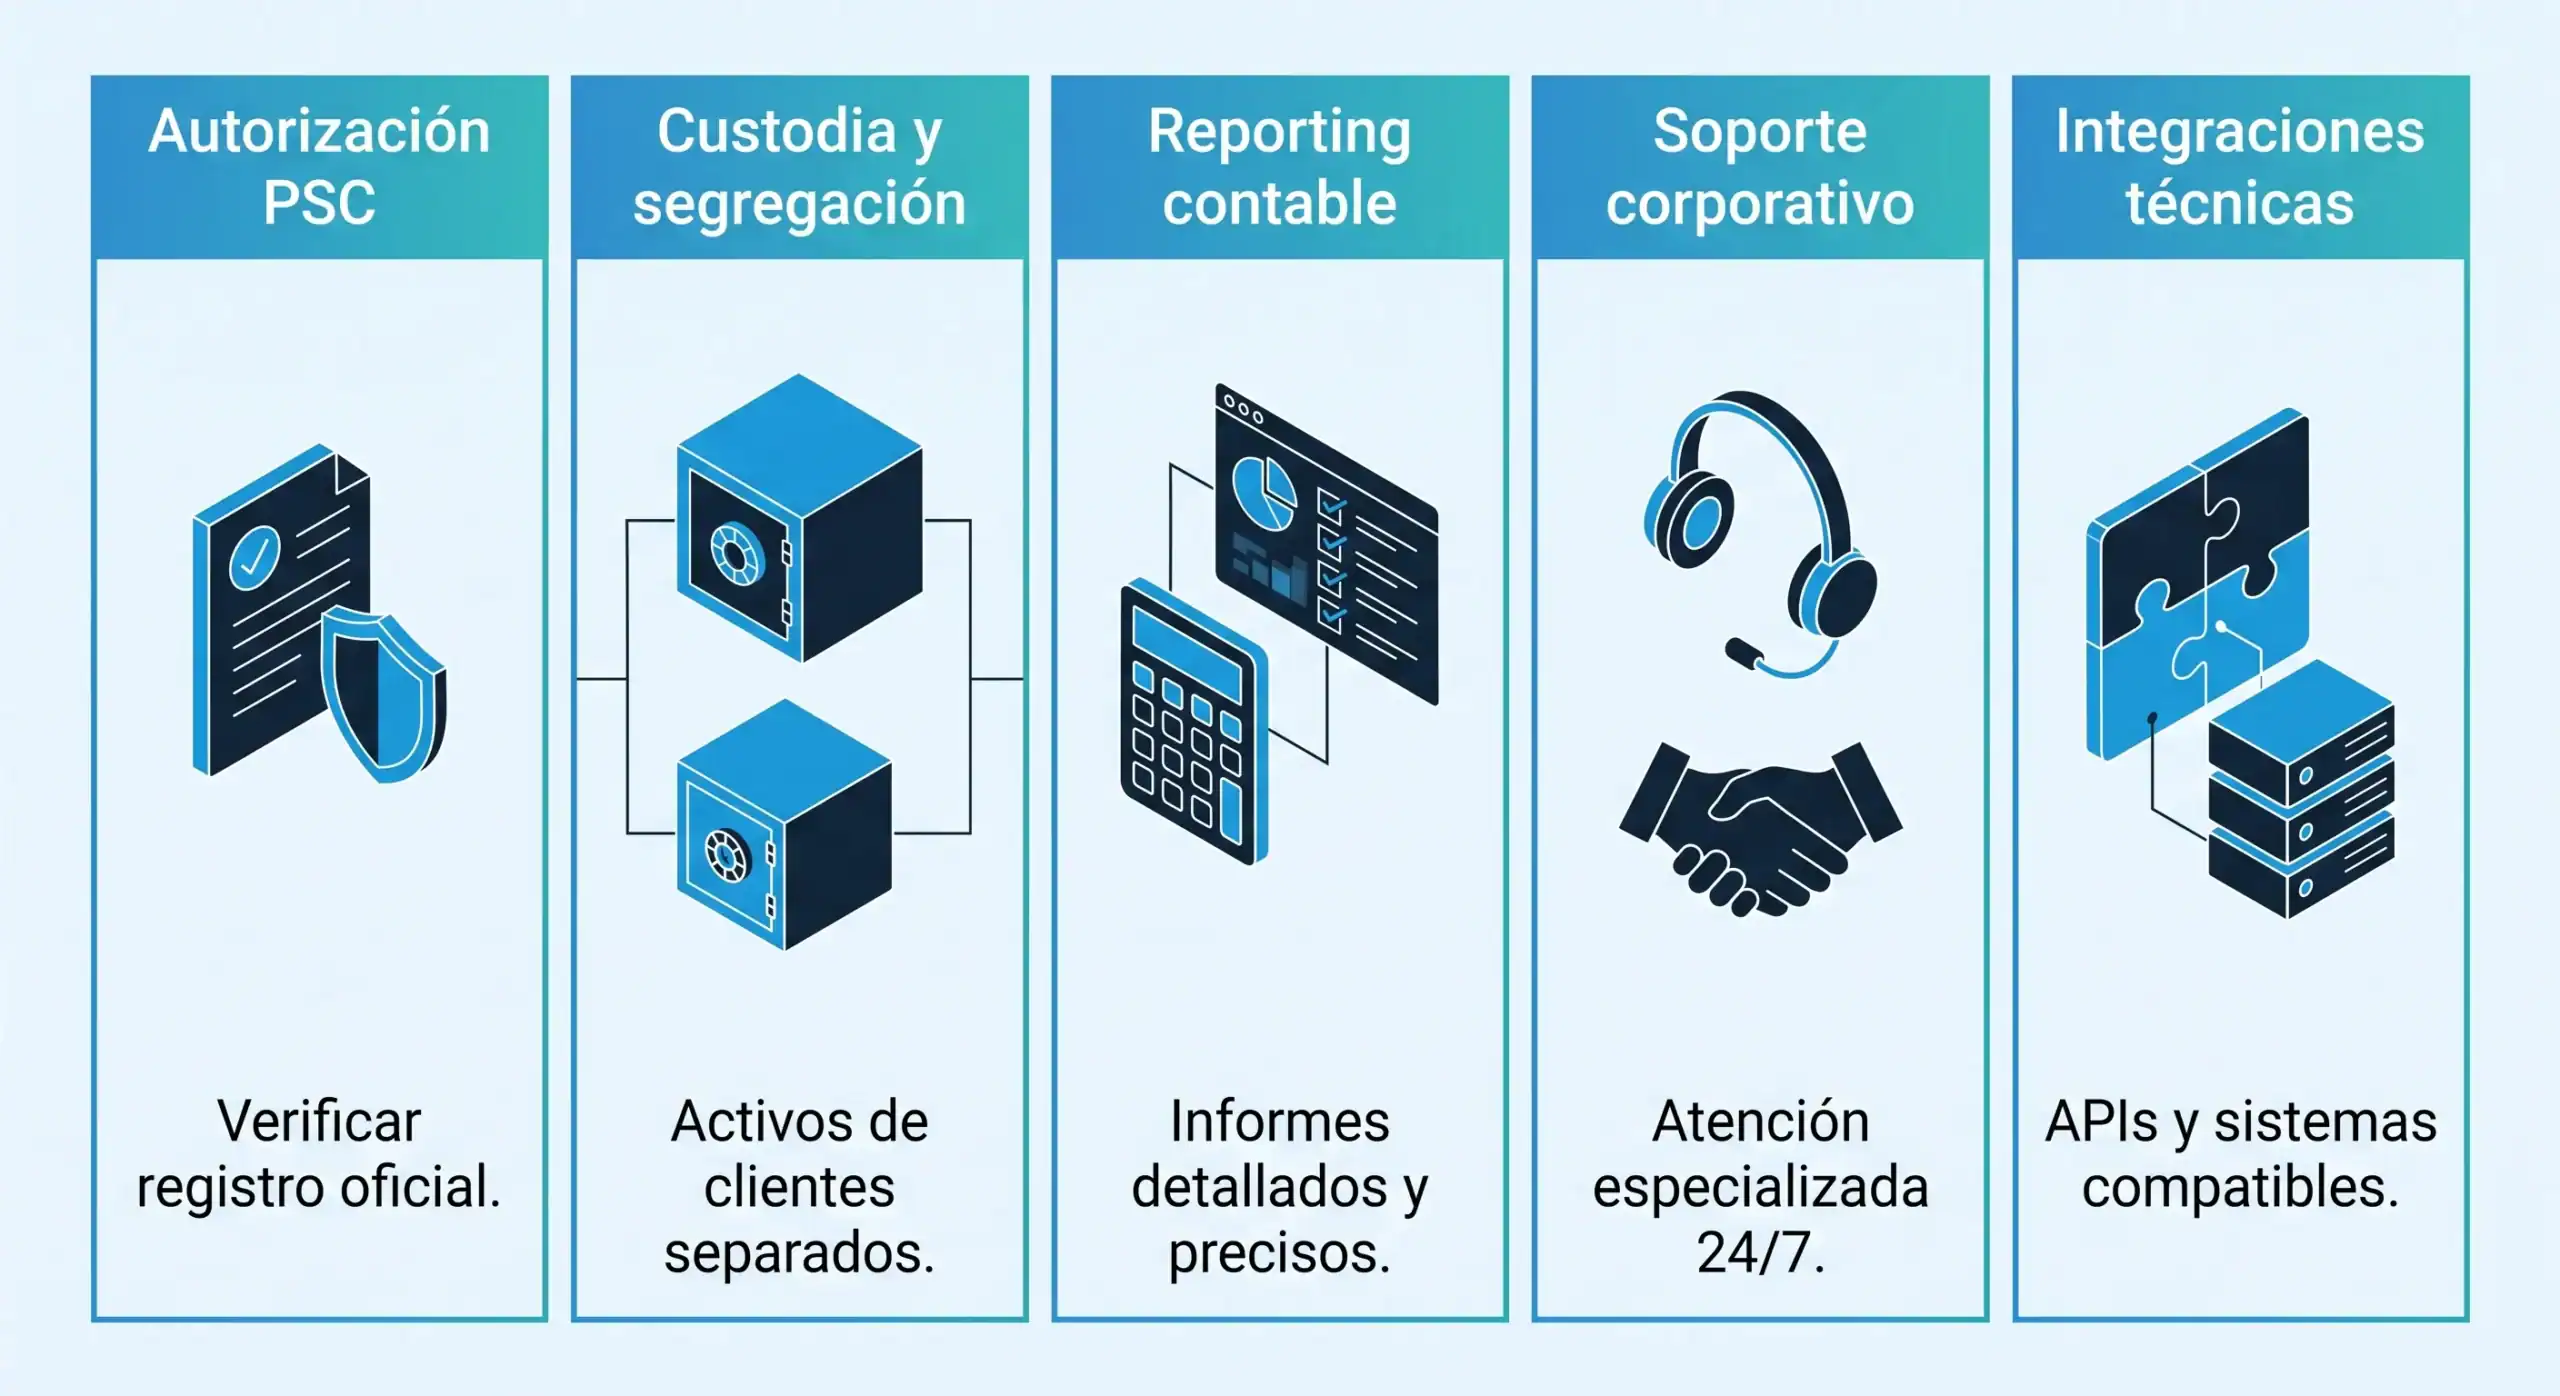
A escolha do fornecedor certo é a decisão que determina todas as outras. Antes de assinar um contrato de serviço, uma empresa deve verificar objetivamente diversos elementos: o status de autorização do fornecedor como Provedor de Serviços (SPS) sob a legislação MiCA, o modelo de custódia e segregação de ativos, as ferramentas de relatórios disponíveis para conciliação contábil e a existência de um canal de suporte dedicado para clientes corporativos, separado do suporte a usuários individuais.
É também recomendável revisar os termos contratuais relativos à proteção de ativos, o procedimento de gestão de incidentes e a disponibilidade de integrações técnicas — API, exportação de transações, relatórios periódicos — que sejam compatíveis com os sistemas internos da empresa. Nenhum desses critérios substitui a análise de conformidade legal e regulatória que deve ser realizada pelo consultor da empresa antes da assinatura de qualquer contrato.
É também aconselhável confirmar em qual Estado-Membro o fornecedor está autorizado e se opera no restante da União Europeia através do mecanismo de passaporte previsto no MiCA, especialmente quando a empresa tem presença em mais de um país. Esta informação determina qual a autoridade de supervisão competente em caso de reclamação.
Para empresas que consideram esse tipo de decisão, conversar com a equipe B2B fornece respostas concretas sobre o processo KYB, os requisitos de documentação corporativa e as condições de custódia aplicáveis a cada caso, antes de se comprometer com uma estrutura operacional completa.
A adoção de criptoativos no setor corporativo continuará a evoluir à medida que a estrutura MiCA se consolidar nas práticas de supervisão de cada Estado-Membro. Para uma empresa, o ponto de partida não difere de qualquer outra decisão financeira importante: compreender o quadro regulamentar aplicável, verificar a autorização do provedor e definir controles internos proporcionais ao volume e ao risco das transações planejadas.
Este artigo funciona como o núcleo do cluster B2B de Bit2Me AcademyOs guias que publicaremos sobre tesouraria corporativa, custódia institucional, OTC, pagamentos, contabilidade, APIs e KYB (Know Your Business) aprofundam cada um dos tópicos descritos aqui para aqueles que já estão avaliando uma conta de criptomoedas empresarial específica. Para empresas que desejam avançar nesse processo, entre em contato com a equipe B2B. Bit2Me Este é o próximo passo para traduzir essas considerações em uma estrutura operacional real.

Perguntas frequentes sobre a conta de criptomoedas corporativa



 autor



