


Pontos Essenciais
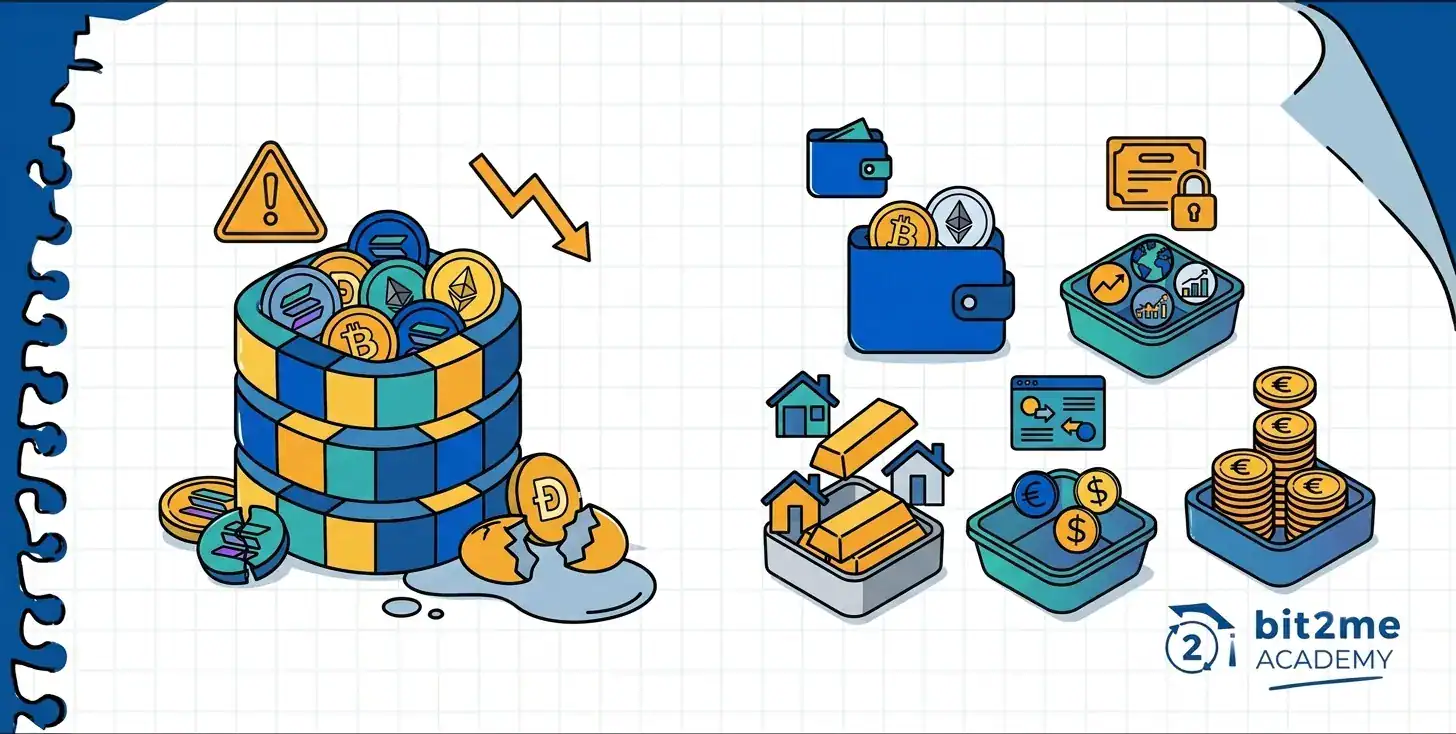
- A diversificação de investimentos consiste em distribuir seu capital por diferentes ativos, setores e países, de forma que o fracasso de um deles não prejudique todo o resto.
- O segredo não é ter muitas coisas, mas sim ter coisas que não se comportem da mesma maneira: a correlação entre os ativos é o que determina se você está verdadeiramente diversificado.
- Um único ETF global pode lhe dar exposição a aproximadamente 1.500 empresas em 23 países com uma taxa anual inferior a 0,25%.
- A diversificação reduz o risco específico de um ativo, mas não elimina o risco do mercado como um todo: é a ferramenta mais poderosa do investidor sensato, não uma garantia.
Quando alguém começa a pensar em como investir seu dinheiro, quase sempre chega à mesma pergunta: Onde devo colocar isso? A resposta mais honesta que qualquer profissional financeiro pode dar não é o nome de uma empresa ou um país específico, mas sim uma estratégia: diversifique seus investimentos. A diversificação de investimentos tem sido a principal recomendação em qualquer manual sério de finanças pessoais há décadas, e isso não é por acaso. Em um mundo onde nenhum ativo, empresa ou mercado está imune a imprevistos, distribuir o risco é a maneira mais inteligente de proteger o patrimônio que você construiu.
Neste artigo, explicamos o que é diversificação, como funciona na prática, quais ferramentas estão disponíveis para você na Espanha e como evitar os erros mais comuns cometidos por quem acredita que diversificar é simplesmente ter... "muitas coisas"Se você já possui criptoativos e deseja entender como eles se encaixam em um portfólio mais amplo, também encontrará uma seção específica para você aqui.
O que é diversificação e por que ela é importante?
O provérbio resume isso melhor do que qualquer livro didático: não coloque todos os seus ovos na mesma cesta. Se você tiver todo o seu capital investido em ações de uma única empresa espanhola e essa empresa entrar em crise, toda a sua carteira sofrerá o impacto. No entanto, se você tiver esse mesmo capital distribuído por centenas de empresas em diferentes países e setores, o colapso de apenas uma delas será pouco sentido no geral.
Em essência, isso é diversificação de investimentos: distribuir o capital por vários ativos para que o mau desempenho de um deles não prejudique toda a carteira. A diversificação mitiga o que em finanças é chamado de risco específico ou não sistemático: o risco associado a uma determinada empresa, setor ou país. Ao distribuir seus investimentos por vários ativos, você reduz esse risco a quase zero. O que a diversificação não pode eliminar, no entanto, é o risco sistemático, o risco do mercado global como um todo: quando os mercados caem simultaneamente em todo o mundo, todos os ativos são afetados em maior ou menor grau.
Compreender essa distinção é importante porque estabelece expectativas realistas. A diversificação não é uma fórmula mágica que impede todas as perdas; é uma forma de evitar que um revés localizado se transforme em uma catástrofe para seus ativos.
Os três pilares da diversificação
A diversificação adequada opera em pelo menos três dimensões distintas. Um desses eixos isoladamente não é suficiente; a verdadeira proteção advém da combinação deles.
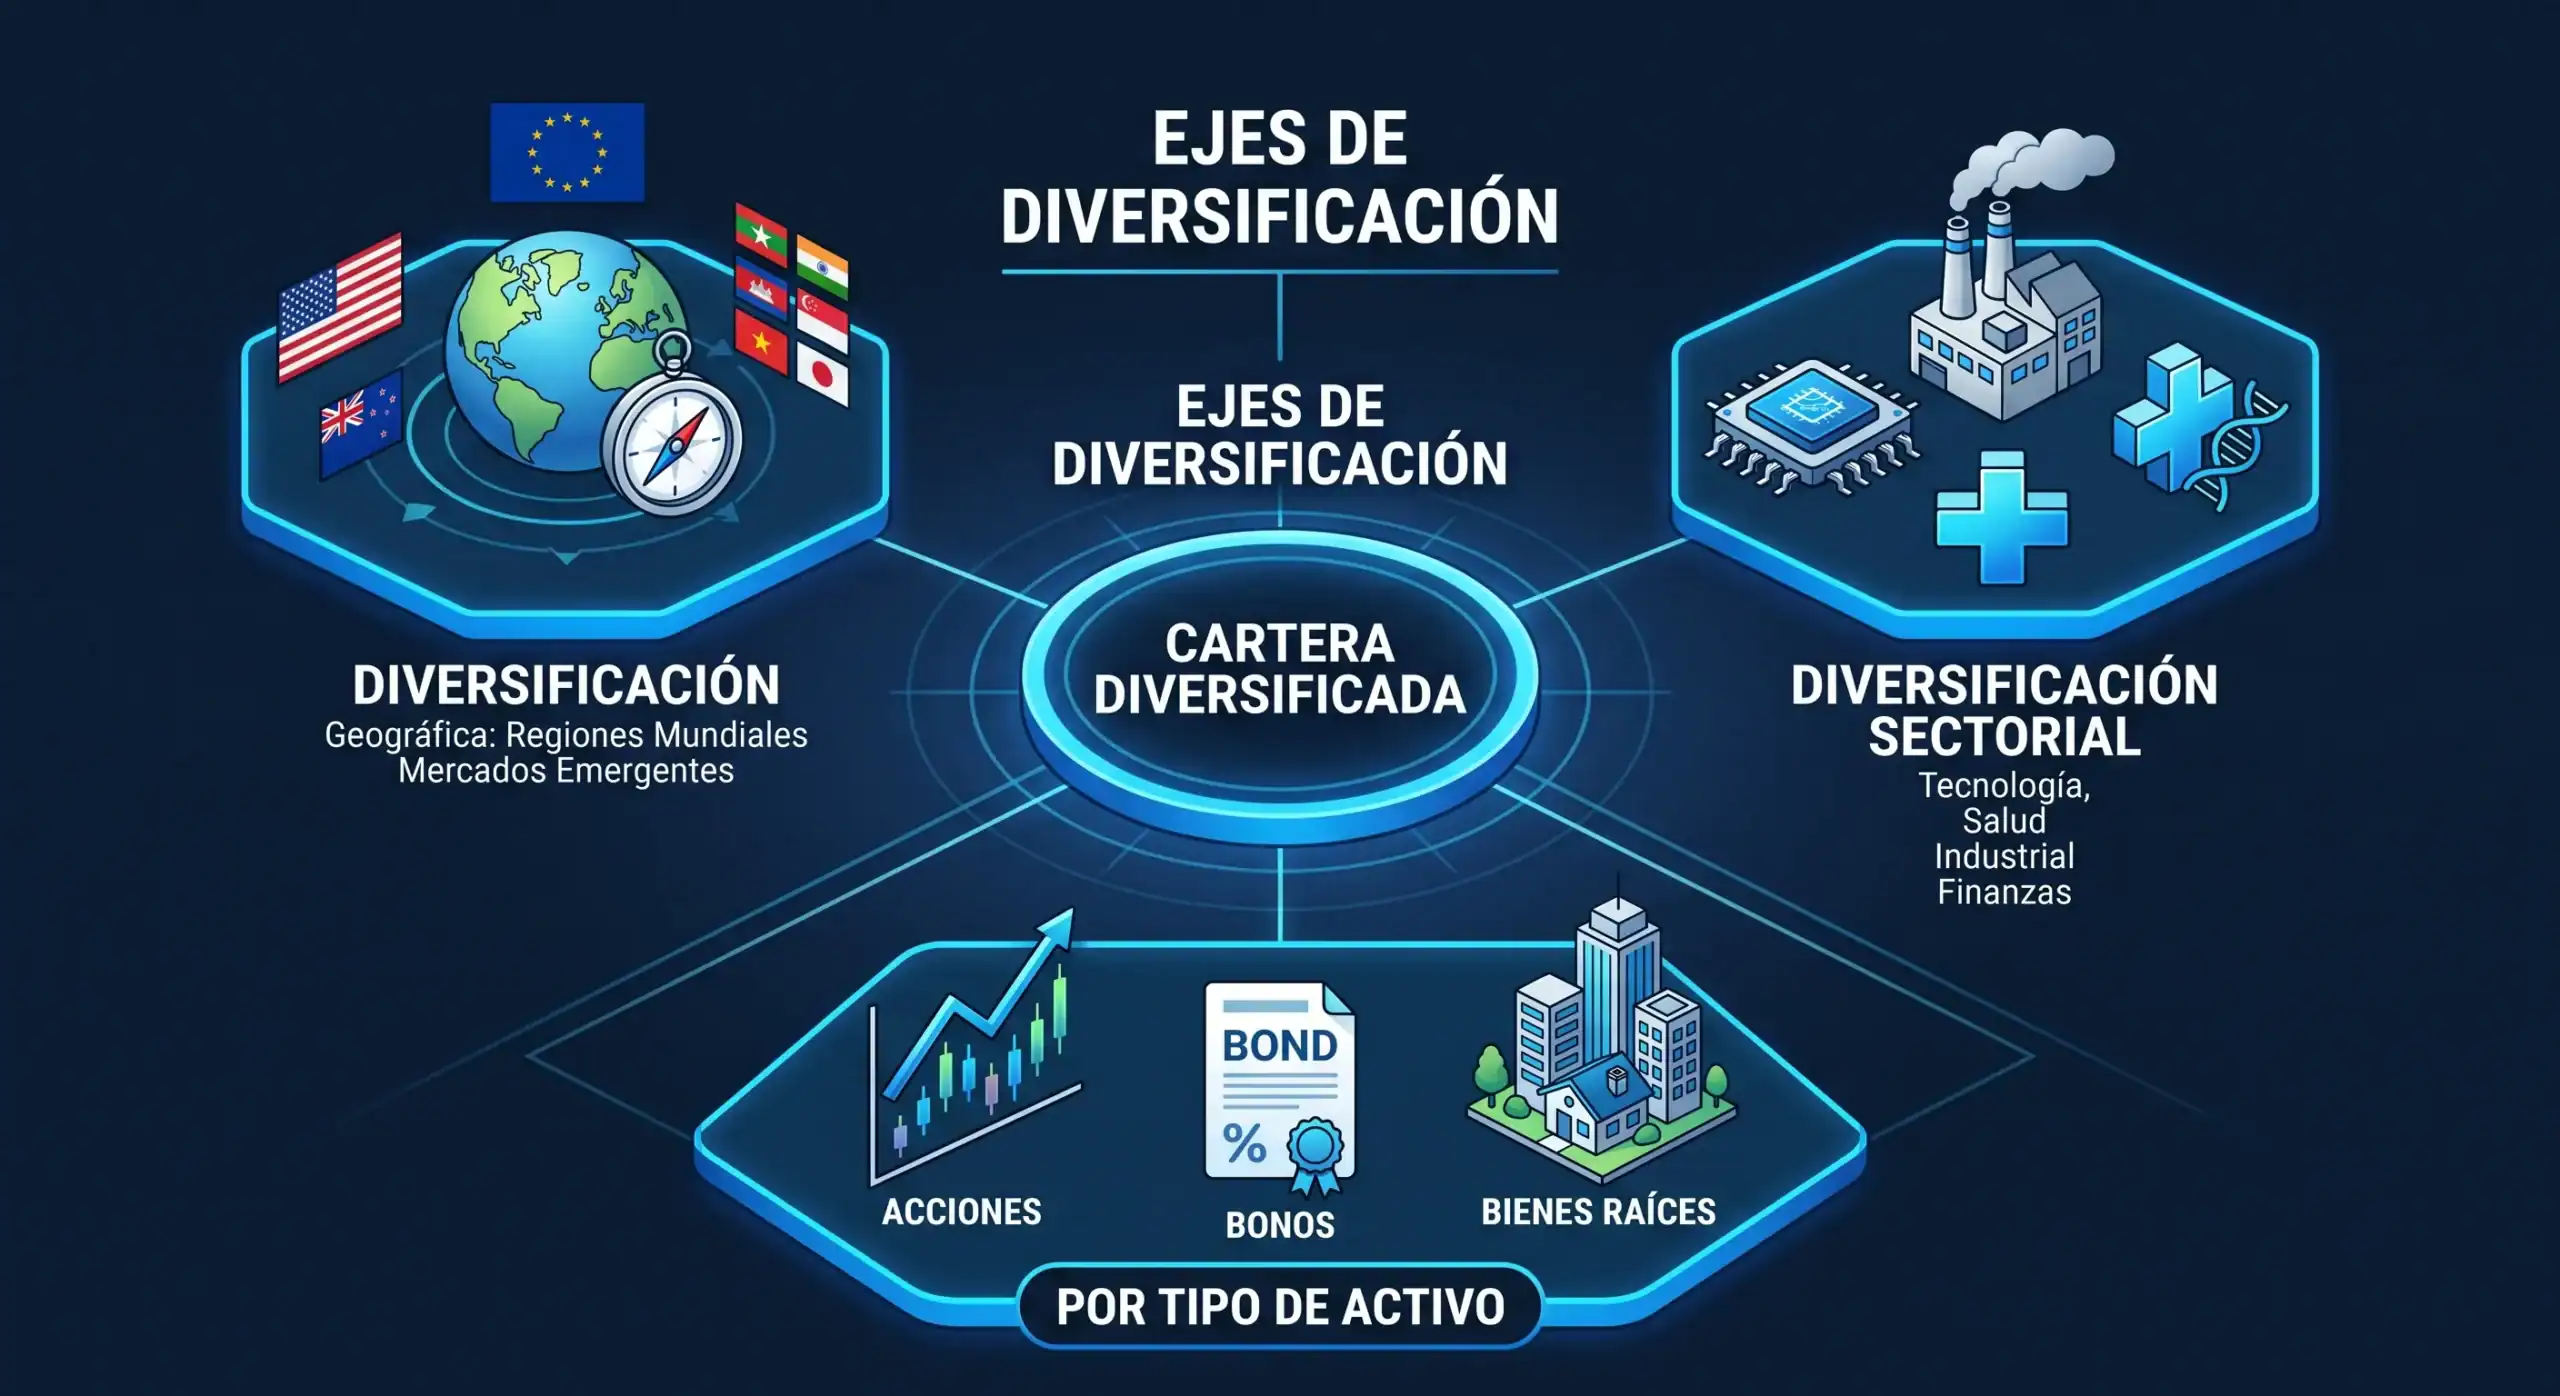
- Diversificação geográfica. Concentrar todo o seu investimento na Espanha, ou mesmo na Europa, significa assumir um risco geográfico desnecessário. A economia espanhola pode ser afetada por fatores que não impactam os Estados Unidos, o Japão ou os mercados emergentes asiáticos da mesma forma. Índices globais como o MSCI World, que acompanha aproximadamente 1.500 empresas de 23 países desenvolvidos, fazem isso automaticamente com uma única posição.
- Diversificação setorial. Se toda a sua carteira de investimentos for em tecnologia, uma recessão nesse setor afetará você severamente. Uma carteira bem diversificada combina setores com diferentes ciclos econômicos: energia, saúde, bens de consumo essenciais, indústria e finanças. Quando alguns setores sofrem, outros podem permanecer estáveis ou até mesmo crescer.
- Diversificação por tipo de ativo. O terceiro pilar combina ativos com comportamentos diferentes: ações (ações e ETFs, com maior potencial de retorno e maior volatilidade), renda fixa (títulos e fundos de renda fixa, mais estáveis, mas com menor potencial de retorno) e ativos alternativos ou caixa. A proporção entre esses três blocos depende do seu perfil de investidor e do tempo disponível, um tema que exploramos detalhadamente em nosso artigo sobre risco e retorno.
Correlação entre ativos: o ingrediente secreto da diversificação
É aqui que muitos investidores iniciantes cometem o erro mais comum. Eles acreditam que ter dez fundos diferentes é uma boa diversificação, sem perceber que todos esses fundos investem no mesmo mercado e se comportam praticamente da mesma maneira.
A chave para uma verdadeira diversificação não está na quantidade de ativos, mas sim na correlação entre eles. A correlação mede o grau em que dois ativos se movem de forma semelhante. Se dois ativos são perfeitamente correlacionados (eles sempre sobem e descem ao mesmo tempo e na mesma proporção), possuir ambos não oferece proteção adicional. No entanto, se eles têm uma correlação baixa ou negativa (quando um sobe, o outro cai, ou eles se movem independentemente), combiná-los reduz o risco geral.
Um exemplo concreto: dez fundos de ações espanholas que replicam o Ibex 35 apresentam uma correlação muito alta entre si. Se o Ibex cair 15%, todos eles caem praticamente na mesma proporção. Você não diversificou; você multiplicou sua posição. Em contrapartida, combinar um fundo de ações globais com um fundo de renda fixa de qualidade reduz a correlação e suaviza a volatilidade da carteira, porque, historicamente, títulos e ações de qualidade nem sempre caem ao mesmo tempo ou com a mesma intensidade.
Você não precisa conhecer os coeficientes de correlação matemática para aplicar esse princípio. Basta se perguntar: esses ativos dependem dos mesmos fatores? Se a resposta for sim, provavelmente estão altamente correlacionados e não são tão diversificados quanto parecem.
Como diversificar com ETFs e fundos de índice
A boa notícia é que a diversificação eficaz nunca foi tão fácil ou barata. Os ETFs (fundos negociados em bolsa) e os fundos de índice democratizaram o acesso a carteiras de investimentos que antes eram exclusivas dos muito ricos.
Um ETF que replica o índice MSCI World oferece exposição simultânea a aproximadamente 1.500 empresas em 23 países desenvolvidos com uma única compra. O custo anual desse tipo de produto — medido pela TER (Taxa de Despesas Totais) — é normalmente inferior a 0,25%. Isso significa que, para cada € 10.000 investidos, você paga menos de € 25 por ano em taxas, em comparação com os € 100 a € 250 ou mais que os fundos de gestão ativa podem custar. Se desejar saber mais sobre esses veículos de investimento, você pode encontrar todos os detalhes em nossa [link para a seção relevante]. Um guia completo sobre o que é um ETF.
Os fundos de índice funcionam de forma semelhante, mas sem negociação em tempo real no mercado de ações: seu preço é calculado ao final de cada sessão de negociação. Ambos são instrumentos projetados para investidores de longo prazo que desejam ampla diversificação, baixos custos e sem a necessidade de selecionar empresas individuais.
En Bit2Me Invista, através de Bit2Me A Stocks SL, enquanto agente associada da InbestMe, entidade supervisionada pela CNMV, permite-lhe aceder a ETFs e fundos de índice globais em Espanha com o respaldo regulamentar do mercado de valores mobiliários europeu.
E quanto aos criptoativos? Diversificação em criptomoedas + ativos tradicionais
Bit2Me Possui uma posição única no mercado espanhol: permite aos usuários gerenciar tanto criptoativos quanto investimentos em fundos tradicionais e ETFs a partir de uma única plataforma. Isso levanta uma questão legítima para aqueles que já estão familiarizados com criptoativos: eles fazem sentido dentro do contexto de um portfólio diversificado?
A resposta não é simples, mas a história oferece algumas pistas. Criptomoedas como o Bitcoin têm apresentado correlações variáveis com ações tradicionais ao longo do tempo. Em alguns períodos, essa correlação foi baixa, o que poderia oferecer alguma diversificação; em outros períodos, especialmente durante quedas acentuadas do mercado, a correlação tendeu a aumentar, e as criptomoedas caíram junto com as ações. Isso as torna uma ferramenta de diversificação mais complexa e imprevisível do que os ativos tradicionais.
O que fica claro é que as criptomoedas apresentam volatilidade significativamente maior do que as ações ou títulos de renda fixa tradicionais. Aqueles que consideram adicionar exposição a criptomoedas a um portfólio mais diversificado geralmente o fazem com proporções modestas, normalmente entre 5% e 10% do total, como um guia educacional e não como uma recomendação personalizada.
 Certificado
Os erros mais comuns na diversificação
Entender a teoria da diversificação é apenas metade da batalha. A outra metade consiste em evitar os erros práticos que até mesmo investidores experientes cometem.
- Diversificação ilusória. Ter dez fundos de ações espanholas diferentes não é diversificação: todos dependem do desempenho do mercado espanhol. A verdadeira diversificação exige ativos com comportamentos diferentes, não apenas nomes diferentes.
- Diversificação excessiva. O extremo oposto também existe. Manter 50 ativos diferentes pode diluir tanto um portfólio que ele se torna difícil de gerenciar, gera custos adicionais e, em última análise, replica o mercado sem as vantagens de uma estratégia clara. Mais nem sempre é melhor.
- Não revise a distribuição. Uma carteira bem diversificada hoje pode se tornar desdiversificada em alguns anos se você não a revisar. Se as ações subirem significativamente e a renda fixa cair, o peso de cada classe de ativos muda e a carteira se torna mais arriscada do que o planejado. O rebalanceamento periódico (ajuste da alocação para retornar às porcentagens-alvo) é uma parte essencial de qualquer estratégia de investimento séria.
- Ignorando o horizonte temporal. Uma carteira muito conservadora (com alta exposição a renda fixa e baixa a ações) para um horizonte de 30 anos pode ser um erro tão grande quanto o oposto. A diversificação ideal não existe no abstrato: ela existe em relação ao seu tempo e aos seus objetivos.

Perguntas frequentes sobre diversificação de investimentos



 autor



