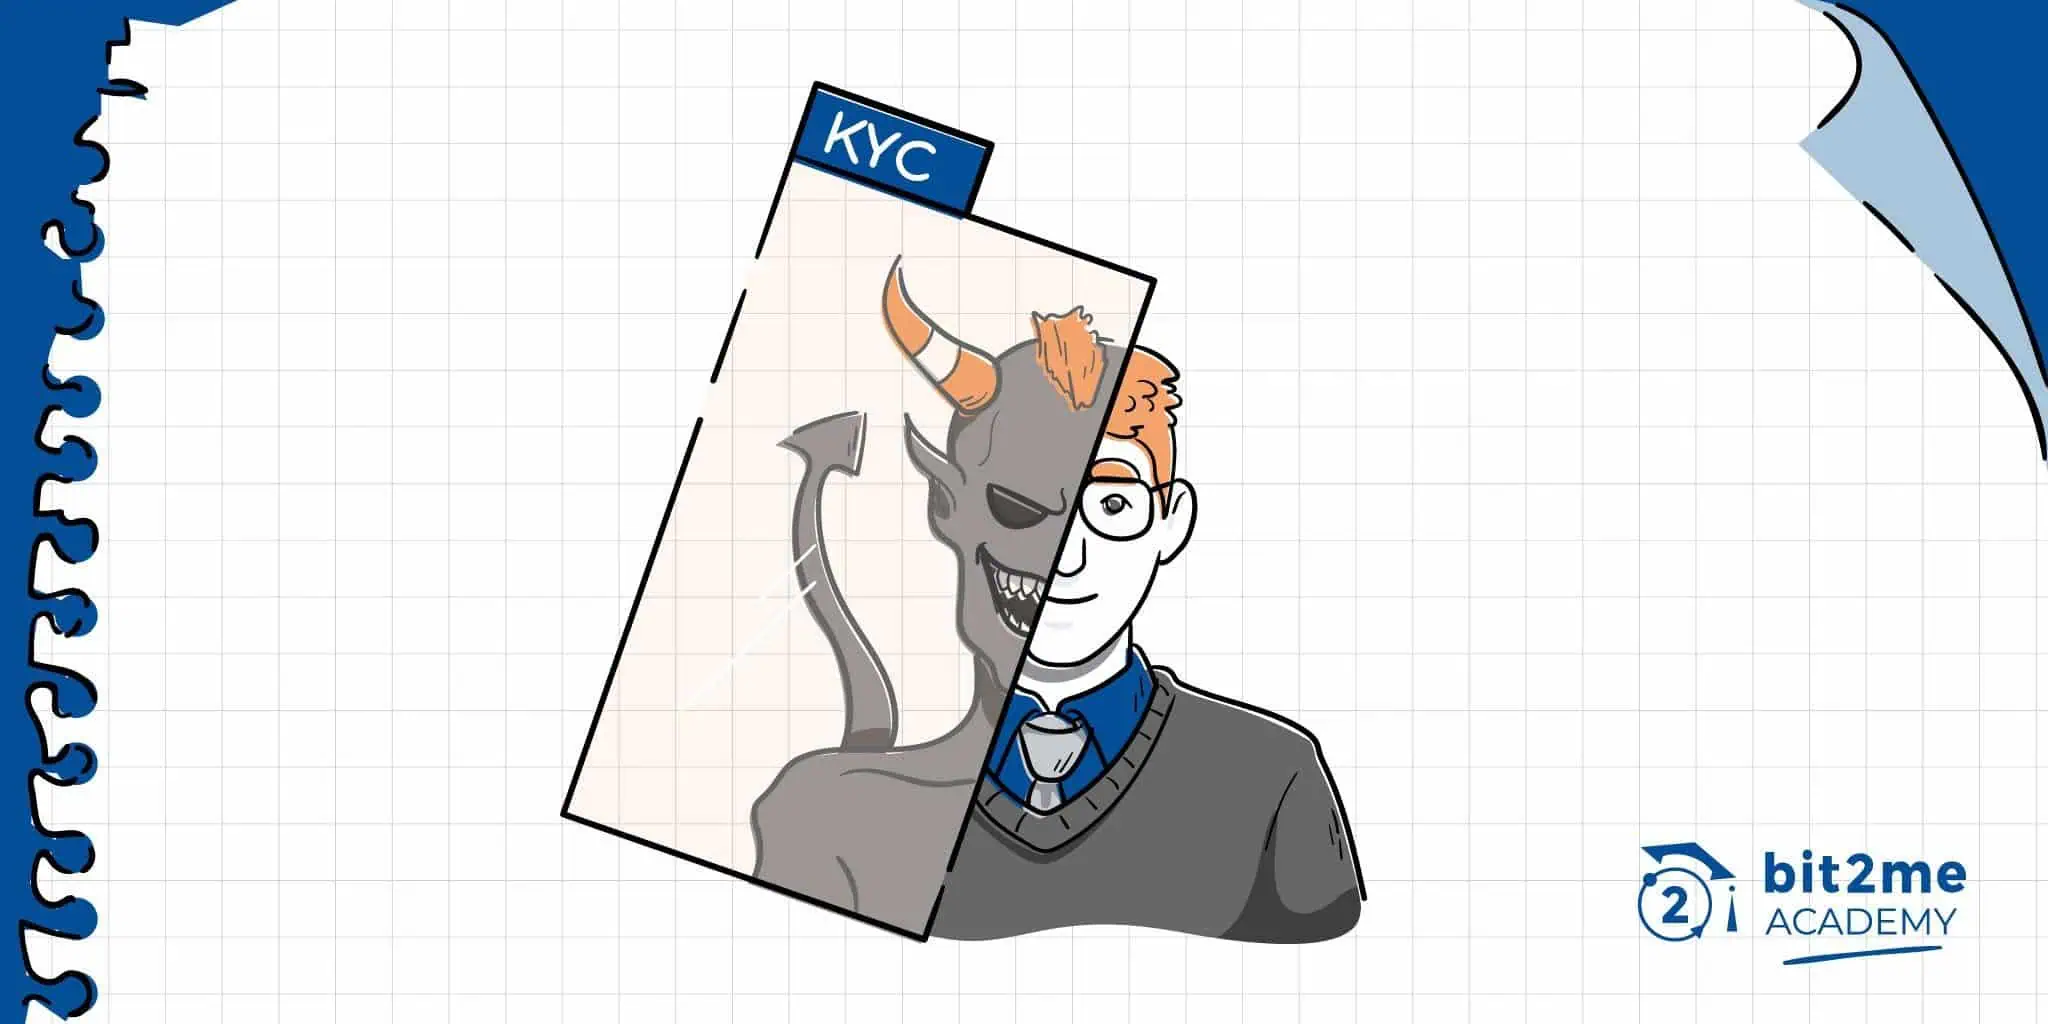
A sigla KYC ou Know Your Customer refere-se a uma série de processos destinados a cumprir uma série de regulamentos que se aplicam ao setor bancário e de investimento, a fim de verificar a identidade de um cliente, criar um perfil do mesmo e reconhecer onde o dinheiro que mobiliza dentro de um serviço vem.
BBasicamente, um KYC gera um ficheiro de utilizador no qual são registados todos os dados necessários desse cliente e construído o seu perfil financeiro, para que as entidades e autoridades competentes possam reconhecê-lo e o nível de risco associado.
A aplicação do KYC tornou-se gradualmente um padrão obrigatório para a prestação de serviços financeiros. Primeiro, para manter a segurança dos serviços e segundo, para reconhecer que os recursos mobilizados e as pessoas que estão em seu meio não estão relacionados a atos ilícitos ou outras formas de ilegalidade reconhecidas ou atribuídas a essa pessoa.
 Certificado
Como funciona um KYC?
Para conseguir tudo isso, o processo KYC compreende três fases:
- Em primeiro lugar, depende de um programa de identificação do cliente (CIP). Este ponto estabelece os requisitos para determinar e verificar a identidade de qualquer pessoa que pretenda estabelecer uma relação com uma instituição financeira. Os dados mais básicos a esse respeito são seu nome completo, número do documento de identidade, data de nascimento, endereço de residência e imposto completo. Claro que as legislações podem exigir mais dados para atender diferentes CIPs, mas internacionalmente, os dados básicos são esses.
- Em seguida, passa pela realização do Due Diligence do Cliente (CDD). Neste ponto, o objetivo é identificar o cliente e verificar sua identidade por meio de documentos, dados ou informações confiáveis de fontes independentes. Além disso, a identificação do beneficiário final pode ser incluída e medidas razoáveis podem ser tomadas para verificar sua identidade, para que a instituição financeira esteja convencida de que eles sabem quem são. Para pessoas jurídicas e outros arranjos jurídicos, isso deve incluir instituições financeiras que compreendam a estrutura de propriedade e controle do cliente. Nesse ponto, você também pode investigar a origem dos fundos, especialmente se a pessoa mobilizar grandes quantias com frequência (por exemplo: mobilizar mais de € 10.000 por dia para contas diferentes).
- Por fim, passa por supervisão contínua ou Due Diligence Aprimorada (EDD) da conta de um cliente, uma vez estabelecida. Neste último ponto, tentamos conhecer algumas informações vitais sobre a origem dos fundos ou dados comerciais do cliente. Por exemplo, se o cliente é empresário, procura-se saber onde está localizado o seu negócio, a natureza do mesmo e a finalidade das suas operações. Se, por exemplo, o cliente for funcionário, tentamos saber onde trabalha, há quanto tempo trabalha lá e seu salário, para ter um perfil mais completo.
Esses três pontos indicados aqui são básicos em KYC e se aplicam praticamente em todo o mundo. No entanto, cada país ou região tem suas próprias regras que podem restringir ou relaxar certos fatores dentro do KYC.
KYC para criptomoedas na Europa
No cenário atual de 2026, as políticas de Conheça Seu Cliente (KYC) na Europa atingiram a maturidade sob o regulamento MiCA, cuja implementação abrangente unificou as regras do jogo nos 27 Estados-Membros. Tendo concluído com sucesso as fases de transição, as autoridades nacionais agora operam sob supervisão centralizada, que concede um passaporte europeu aos Provedores de Serviços de Criptoativos (CASPs). Este regime de licenciamento único não só substituiu as regulamentações locais fragmentadas, como também estabeleceu um padrão de conformidade em que a verificação de identidade é um requisito indispensável para qualquer entidade que deseje operar legalmente no mercado comum.
O principal desenvolvimento consolidado durante este período foi a implementação integral da Regra de Viagem por meio do Regulamento de Transferência de Fundos (RTF). Desde 2024, e com plena aplicação prevista para 2026, os prestadores de serviços são obrigados a coletar e transmitir informações detalhadas sobre o remetente e o destinatário em todas as transações, independentemente do valor. Além disso, a supervisão foi estendida às interações com carteiras não custodiadas (carteiras autocustodiadas), exigindo medidas reforçadas de diligência prévia para mitigar os riscos de lavagem de dinheiro. Assim, o quadro europeu se destaca como um dos mais robustos do mundo, priorizando a rastreabilidade completa e a integridade do sistema financeiro em detrimento do anonimato que caracterizou os primórdios do setor.
Por que precisamos de KYC?
O principal objetivo do KYC é obter informações pessoais dos clientes, verificar a veracidade dos dados e classificar os clientes de acordo com seu risco relativo ao uso de serviços bancários e financeiros. A principal intenção disso é evitar que clientes perigosos comprometam a segurança de um conjunto de serviços financeiros. Por exemplo, um cliente com perfil de fraude dentro de um marketplace P2P tem grande probabilidade de realizar operações fraudulentas que possam comprometer a segurança financeira dos usuários da plataforma. Considerando que a criptomoeda não oferece suporte a cashback, essa é uma medida que pode ajudar a diminuir tais situações.
 autor