Pontos Essenciais
- Um token de segurança é um título negociável, como uma obrigação ou uma participação no capital de uma empresa, emitido ou registrado em uma blockchain.
- Se cumprir os critérios de instrumento financeiro da MiFID II, fica fora do âmbito do Regulamento MiCA e é regido pelas normas do mercado de valores mobiliários.
- Na Espanha, é emitido por uma entidade emissora responsável pelo registro e é negociado em infraestruturas autorizadas ou fora do mercado.
- Ser regulamentado não elimina o risco: existem riscos de emissor, de liquidez, tecnológicos e de interpretação específicos de cada país.
Um security token é um título negociável, como uma obrigação, uma ação de empresa ou uma cota de fundo, que é emitido, registrado ou transferido em uma blockchain em vez de um livro-razão tradicional. O meio muda, mas não a natureza jurídica: a ESMA, reguladora dos mercados de valores mobiliários europeus, estabelece em seu Diretrizes sobre a classificação de criptoativos como instrumentos financeiros, cujo relatório final é datado de 17 de dezembro de 2024, afirma que os instrumentos financeiros tokenizados permanecem instrumentos financeiros para todos os fins regulatórios.
Portanto, um título tokenizado não é o mesmo que os criptoativos regulamentados pelo Regulamento MiCA: o Artigo 2 exclui os criptoativos que são instrumentos financeiros, sendo-lhes aplicáveis a MiFID II e as demais regulamentações de mercado. Na Espanha, a Lei 6/2023 (LMVSI) reconhece, desde 7 de abril de 2023, a representação de títulos por meio de sistemas de registro distribuído, sob a supervisão da CNMV (Comissão Nacional do Mercado de Valores Mobiliários).
Compreender isso evita que você cometa dois erros comuns: acreditar que qualquer token com um projeto por trás dele seja valioso e presumir que um ativo tokenizado funciona como o Bitcoin. De acordo com o CNMVA única coisa que o bitcoin e um instrumento financeiro baseado nessa tecnologia têm em comum é o suporte, não o quadro regulatório, e, no segundo caso, o controle e a governança ficam a cargo de entidades supervisionadas.
 Certificado
O que é um token de segurança e como ele difere de outros tokens?
Um security token é a versão tokenizada de um título já existente no direito financeiro. A CNMV (Comissão Nacional do Mercado de Valores Mobiliários da Espanha) define instrumentos financeiros baseados em tecnologia de registro distribuído (DLT) como aqueles emitidos, registrados, transferidos ou armazenados utilizando essa tecnologia, e enfatiza que a diferença em relação a um título tradicional reside unicamente no meio: o mesmo tipo de instrumento confere os mesmos direitos. Dependendo do título, esses direitos são econômicos, como o recebimento de pagamentos periódicos ou a participação na distribuição de lucros, ou políticos, como o direito de voto em decisões corporativas.
Trata-se de uma designação de mercado, não de uma categoria jurídica. A legislação europeia refere-se a títulos negociáveis e instrumentos financeiros, e a classificação de um token específico depende dos direitos que confere, não do nome sob o qual é negociado. token de patrimônio Este é o exemplo mais conhecido: um token de segurança que representa uma participação no capital de uma empresa. token de utilidade Dá acesso a um produto ou serviço e, em regra geral, não é um valor, embora a distinção entre os dois exija uma análise caso a caso.
A classificação mais frequentemente citada fora da UE é a da reguladora suíça FINMA, que em sua Diretrizes do ICO datadas de 16 de fevereiro de 2018 Distingue três grupos de tokens de acordo com sua função econômica, uma referência útil, embora não seja aplicada na UE:
- Tokens de pagamento: concebidos como um meio de pagamento ou transferência de valor.
- Tokens de utilidade: fornecem acesso digital a um aplicativo ou serviço.
- Tokens de ativos: representam uma dívida ou uma participação acionária, e a FINMA os trata como valores mobiliários.
Na União Europeia, o Regulamento MiCA cria outras categorias para criptoativos que não são valores mobiliários: de acordo com o glossário da CNMV, estas incluem criptoativos vinculados a ativos, tokens de moeda eletrônica e outros criptoativos. Se desejar consultar o quadro geral, pode encontrá-lo aqui. Guia da Academia sobre MiCA.
Tecnicamente, trata-se de um criptoativo emitido por meio de um smart contractUm programa que é executado na blockchain quando condições predeterminadas são atendidas. O que o diferencia do Bitcoin é quem controla esse código, algo que você verá a seguir.
Quando um token se torna um valor mobiliário e deixa de estar sujeito à MiCA?
O artigo 2.º, n.º 4, alínea a), do Regulamento (UE) 2023/1114 exclui os criptoativos que são instrumentos financeiros da classificação MiCA, e o n.º 5 atribuiu à ESMA a responsabilidade de publicar orientações sobre as condições e os critérios para essa classificação até 30 de dezembro de 2024, conforme estipulado no Texto do Artigo 2 do livro de regras único da ESMAEstas diretrizes adotam uma abordagem que prioriza a essência em detrimento da forma: se o token concede direitos equivalentes aos de ações, títulos ou outros valores mobiliários negociáveis, ele é tratado como tal, com as mesmas regras de um instrumento financeiro tradicional.
A ESMA considera um criptoativo como um valor mobiliário negociável quando este cumpre três condições: não é um instrumento de pagamento, pertence a uma classe de valores mobiliários e é negociável nos mercados de capitais. A ESMA também distingue entre tokens que conferem direitos de voto em decisões empresariais, como a eleição de administradores ou a aprovação de fusões, que são equivalentes aos direitos dos acionistas, e tokens com governança puramente técnica, como alterações de protocolo ou de taxas, que não conferem tais direitos. A tabela resume os critérios do regulador.
| Critérios da ESMA | Sinal de valor negociável | Sinal de outro tipo de criptoativo |
|---|---|---|
| Pagamento | Não é um instrumento de pagamento. | Funciona como meio de pagamento. |
| Classe | É emitido em unidades intercambiáveis que formam uma classe de títulos. | Não faz parte de uma classe de valores. |
| Negociabilidade | Pode ser negociado nos mercados de capitais. | Nesse mercado, isso não é negociável. |
| direitos econômicos | Juros, participação nos lucros ou o direito de adquirir títulos | Acesso a serviços ou descontos futuros |
| Governança | Votação sobre decisões corporativas | Votação sobre alterações técnicas ao protocolo |
Um token que dá acesso a um serviço, como um que oferece descontos em comissões, não é considerado um valor mobiliário, a menos que proporcione retornos comparáveis aos de um instrumento financeiro ou faça parte de uma classe de valores mobiliários. A ESMA acrescenta que esta conclusão se mantém mesmo que alguém o compre esperando que se valorize. Na prática, esta distinção exige uma análise caso a caso, e a CNMV indica que a classificação de um token específico pode ser obtida através do seu portal Fintech.
Como um título tokenizado é emitido e registrado na Espanha?
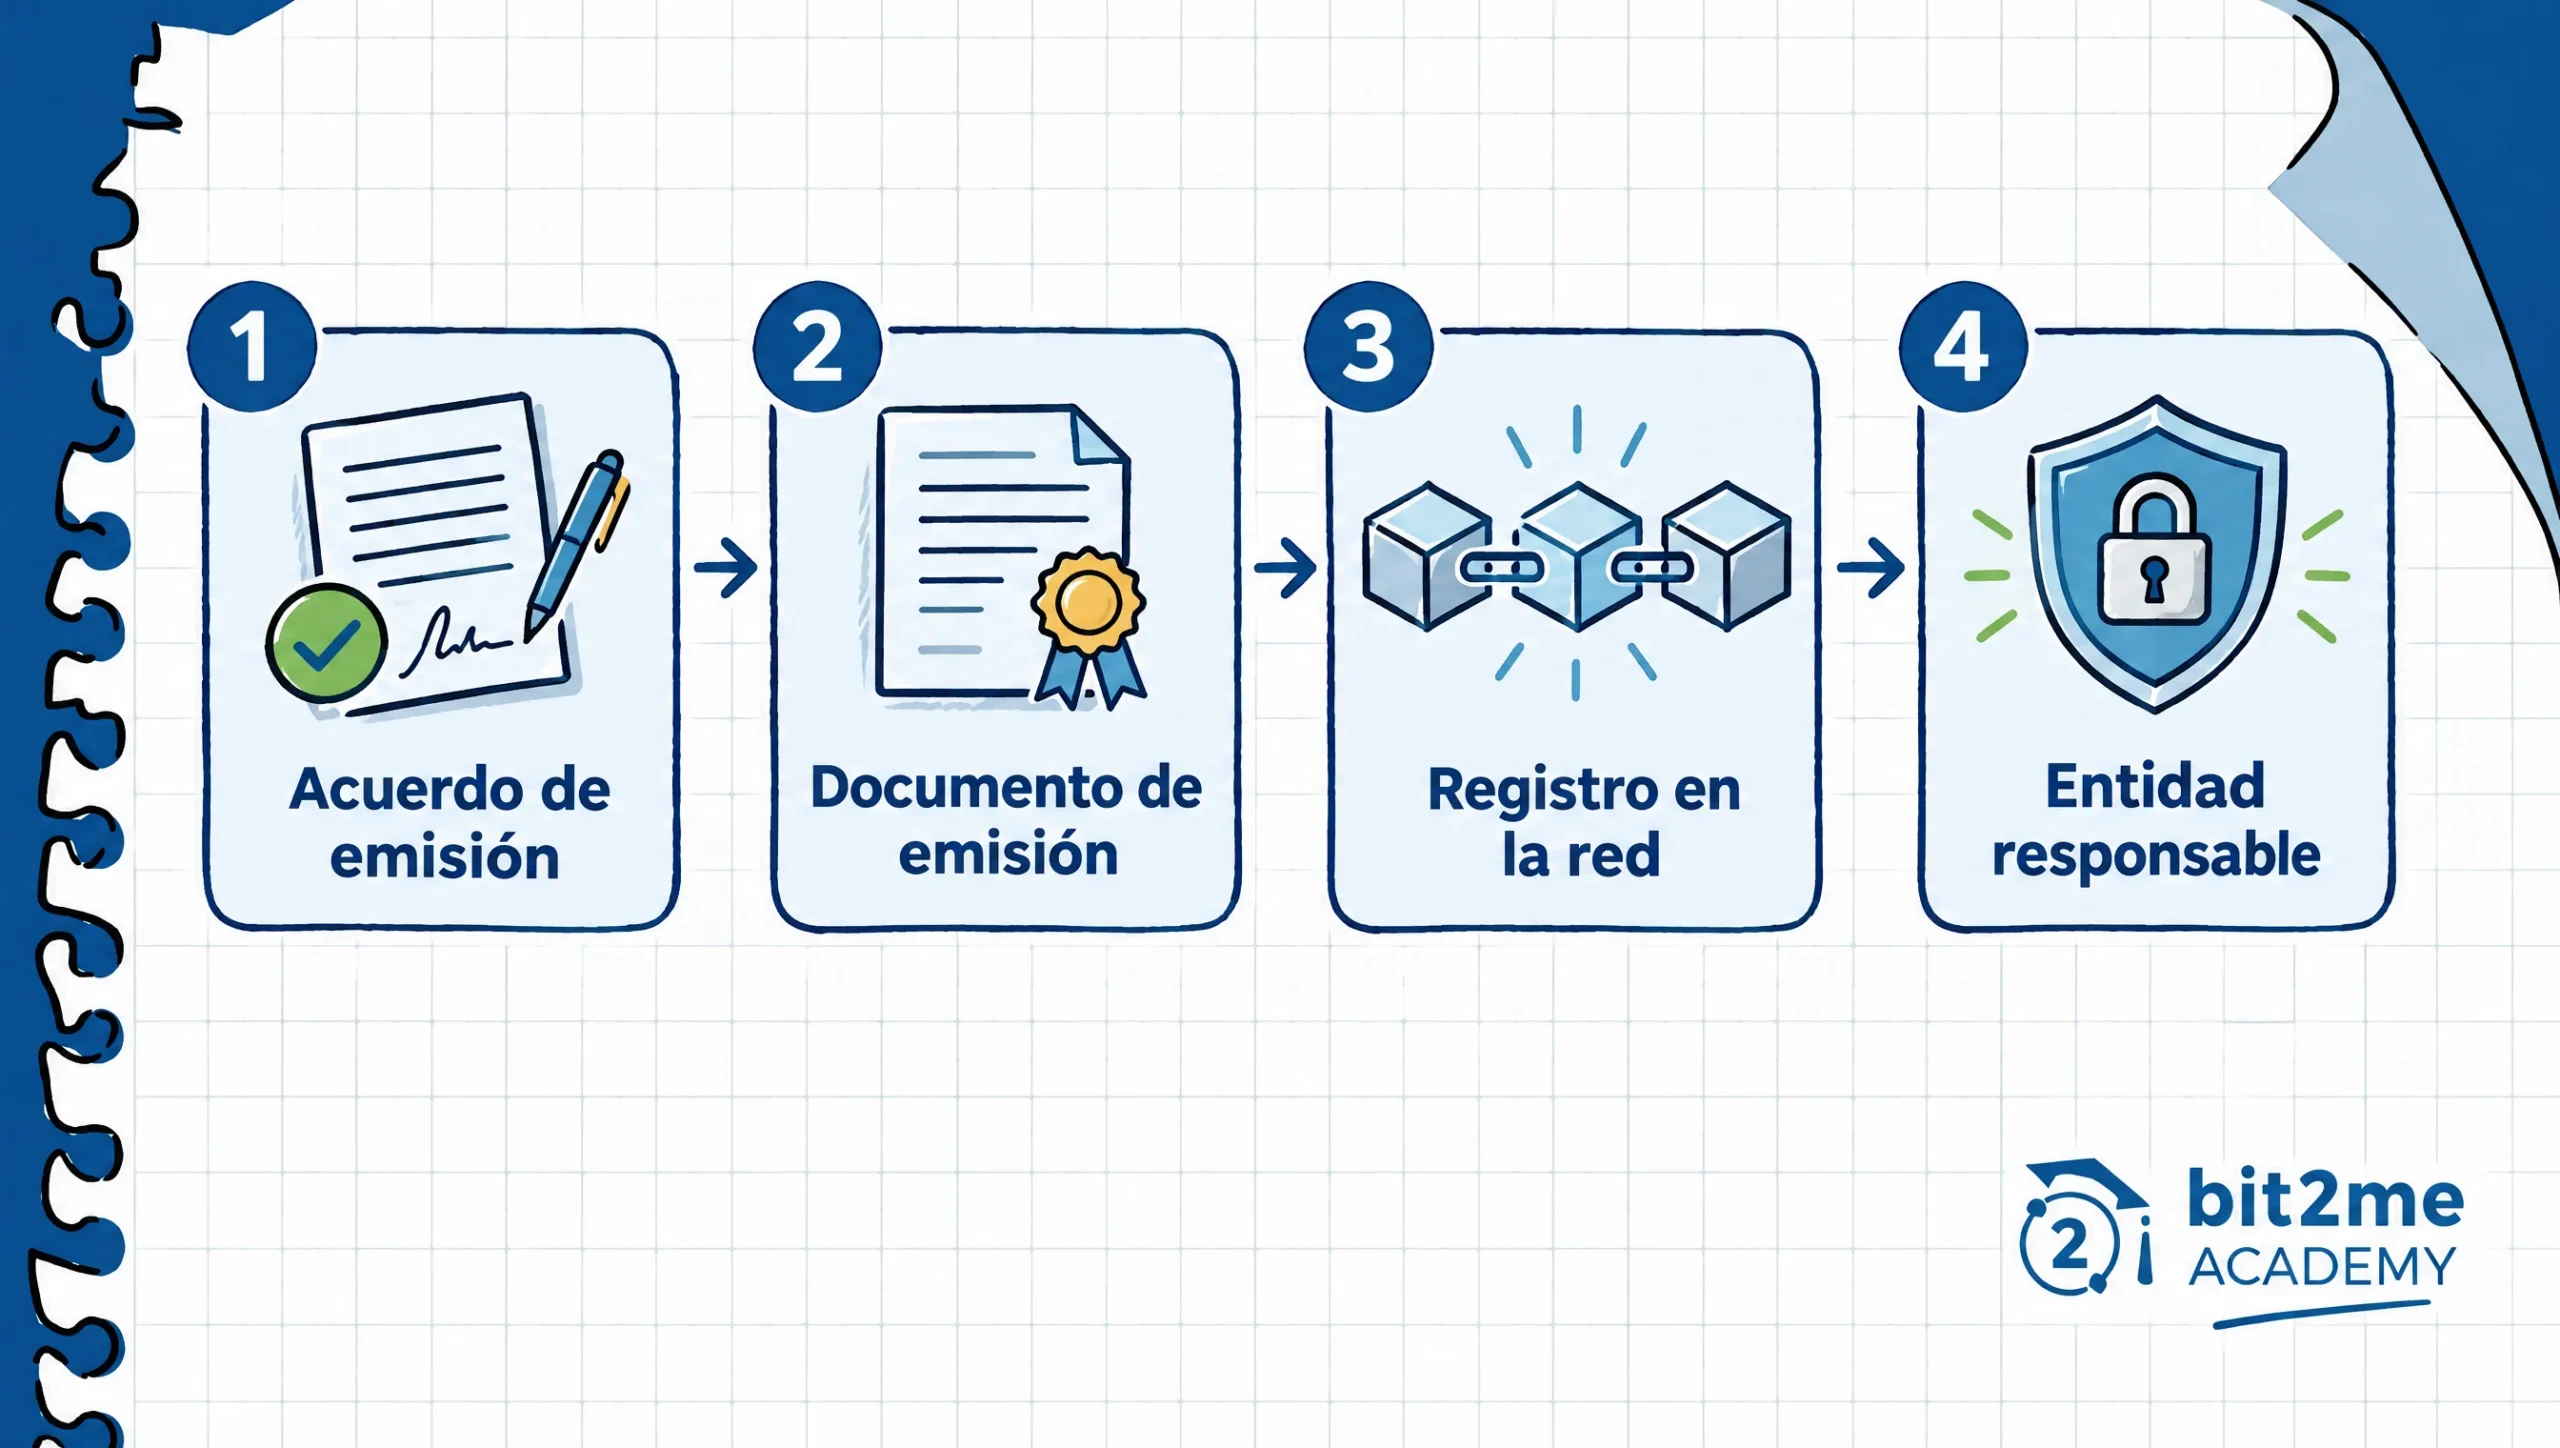
A Lei 6/2023 (LMVSI), em vigor desde 7 de abril de 2023, adiciona uma terceira forma de representação de valores mobiliários negociáveis aos sistemas de representação em papel e escrituração: os sistemas baseados em DLT (Distributed Ledger Technology). Os artigos 6 a 15 regulamentam a forma como os valores mobiliários são criados e transferidos, como os direitos reais sobre eles são estabelecidos e qual entidade mantém o registro. O artigo 6.1 exige que a forma de representação escolhida seja aplicada a todos os valores mobiliários da mesma emissão, sem a possibilidade de tokenização apenas de uma parte deles.
O emissor designa a entidade responsável pela administração do registo e do registo (ERIR) e identifica-a no documento de emissão, juntamente com as características dos valores mobiliários, os sistemas de registo e os mecanismos para comprovar a titularidade.
Esse documento é entregue ao ERIR e, caso os títulos sejam admitidos à negociação, também ao gestor da plataforma de negociação, sendo que tanto o emissor quanto o ERIR devem mantê-lo disponível aos detentores e ao público.
A ERIR é uma entidade regulamentada, não uma função que qualquer pessoa possa assumir. Se os títulos não forem negociados em uma infraestrutura de mercado DLT, ela precisa de autorização para prestar o serviço auxiliar de custódia de títulos, conforme o Artigo 126(a) da LMVSI (Lei das Comissões de Valores Mobiliários da Espanha). Se forem negociados, essas funções cabem à infraestrutura que realiza a compensação dos títulos. Suas atribuições incluem:
- para garantir a integridade do registro e identificar os titulares;
- emitir certificados de propriedade;
- Gerir a cobrança de juros e outros direitos económicos;
- Mantenha um plano de contingência, conforme exigido pelo Real Decreto 814/2023, para o caso de a rede falhar ou deixar de ser viável.
A arquitetura técnica reflete esse controle. De acordo com a CNMV (Comissão Nacional do Mercado de Valores Mobiliários da Espanha), o contrato de emissão normalmente inclui uma lista de endereços permitidos para a transferência de valores mobiliários, bem como funções acessíveis apenas ao ERIR (Registro Europeu de Receitas e Investimentos) que permitem a criação ou exclusão de tokens em um endereço, seu bloqueio ou transferência para outro. Essas funções mitigam o risco de ataques cibernéticos ou perda de chaves e explicam por que um valor mobiliário tokenizado, diferentemente do Bitcoin, possui controle centralizado em entidades supervisionadas.
Onde são negociados títulos tokenizados na União Europeia?
Um título tokenizado não precisa necessariamente ser listado em bolsa. A CNMV (Comissão Nacional do Mercado de Valores Mobiliários da Espanha) destaca que títulos não listados são transferidos de forma privada entre duas partes, sempre com um ERIR (Fundo de Investimento Imobiliário) responsável por cada emissão, e que aqueles que são negociados podem fazê-lo nas plataformas de negociação usuais ou nas infraestruturas de mercado DLT (Tecnologia de Registro Distribuído) autorizadas pelo Regulamento (UE) 2022/858, conhecido como projeto piloto, aplicável desde 23 de março de 2023, de acordo com a ESMA (Autoridade Europeia dos Valores Mobiliários e dos Mercados).
O programa piloto prevê três tipos de infraestrutura: um sistema multilateral de negociação DLT, um sistema de liquidação DLT e um sistema que combina negociação e liquidação. Aqueles que obtiverem autorização poderão solicitar isenções das regras tradicionais de negociação e pós-negociação, desde que ofereçam medidas compensatórias aceitáveis pelo supervisor. Em contrapartida, aceitarão apenas instrumentos que estejam em conformidade com esses limites.
| Instrumento admitido no âmbito do programa piloto | limite |
|---|---|
| Ações dos emissores | Capitalização de mercado inferior a 500 milhões de euros |
| Títulos e outras formas de dívida securitizada | Questão de menos de 1.000 bilhão de euros |
| Ações de fundos UCITS não estruturados | Ativos sob gestão inferiores a 500 milhões de euros |
| Valor de mercado agregado dos instrumentos DLT suportados | 6.000 milhões de euros |
Os limites decorrem do relatório da CNMV e da ESMA sobre o projeto-piloto, de junho de 2025, que acrescenta que, em 31 de maio de 2025, existiam apenas três infraestruturas autorizadas: CSD Praga, desde 11 de outubro de 2024; 21X AG, desde 3 de dezembro de 2024; e 360X AG, desde 29 de abril de 2025. Segundo a ESMA, este número reduzido reflete a novidade do quadro regulamentar e a complexidade jurídica e técnica que este exige, e o próprio relatório observa que o mercado considera os limites demasiado restritivos.
Que exemplos reais de títulos tokenizados existem?
O caso mais citado na Europa é o do Banco Europeu de Investimento (BEI), a instituição financeira da UE, que em 27 de abril de 2021 lançou um título digital de € 100 milhões com prazo de dois anos em uma blockchain pública, tendo o Goldman Sachs, o Santander e o Société Générale como subscritores. O Société Générale-FORGE atuou como agente de registro e liquidação e, em colaboração com o Banco da França, o pagamento dos subscritores ao BEI foi representado na blockchain na forma de moeda digital do banco central, de acordo com o [texto ilegível]. declaração do próprio BEI.
Na Espanha, a CNMV publicou seu regulamento em dezembro de 2025. documento de conclusões sobre os testes do projeto Bit2Me Troca de Security Tokens (STX) em ambiente de teste controlado pela Lei 7/2020. Entre 22 de outubro de 2024 e 6 de março de 2025, um título foi emitido em ambiente real controlado, com liquidação contra pagamento em T+0 e 38 usuários inscritos, e a CNMV descreve os testes como tendo sido realizados sem incidentes técnicos ou operacionais relevantes.
| Dato | Título do BEI (2021) | Bônus de teste Sandbox (2024-2025) |
|---|---|---|
| Quantidade | 100 milhões de euros | 145.000 euros |
| Prazo | Anos 2 | Meses 3 |
| Data de emissão | 27 de abril de 2021 | 19 novembro 2024 |
| Registrar | Blockchain pública | Blockchain pública com permissão |
| fonte | BEI | CNMV |
É importante esclarecer o escopo do segundo caso: apenas um título foi testado, não ações, e o promotor reconhece no próprio documento que não pôde avaliar outros riscos inerentes à negociação de outros instrumentos. As vantagens de custo e velocidade mencionadas são provenientes do promotor, não de uma medição independente, portanto, são uma hipótese a ser confirmada com emissões futuras, e não um resultado comprovado.
Como evoluiu a regulamentação e qual o papel do teste de Howey?
O teste de Howey teve origem em uma decisão da Suprema Corte dos Estados Unidos em 27 de maio de 1946. SEC contra WJ Howey Co.Com relação à venda de pomares de laranjas na Flórida com um contrato de prestação de serviços para o cultivo e comercialização da colheita, o tribunal definiu o contrato de investimento É como um esquema em que um indivíduo contribui com dinheiro para uma joint venture e espera um retorno que depende dos esforços de outros. Trata-se de uma regulamentação dos EUA e descreve apenas o raciocínio da SEC, não como a CNMV ou a ESMA classificam os tokens.
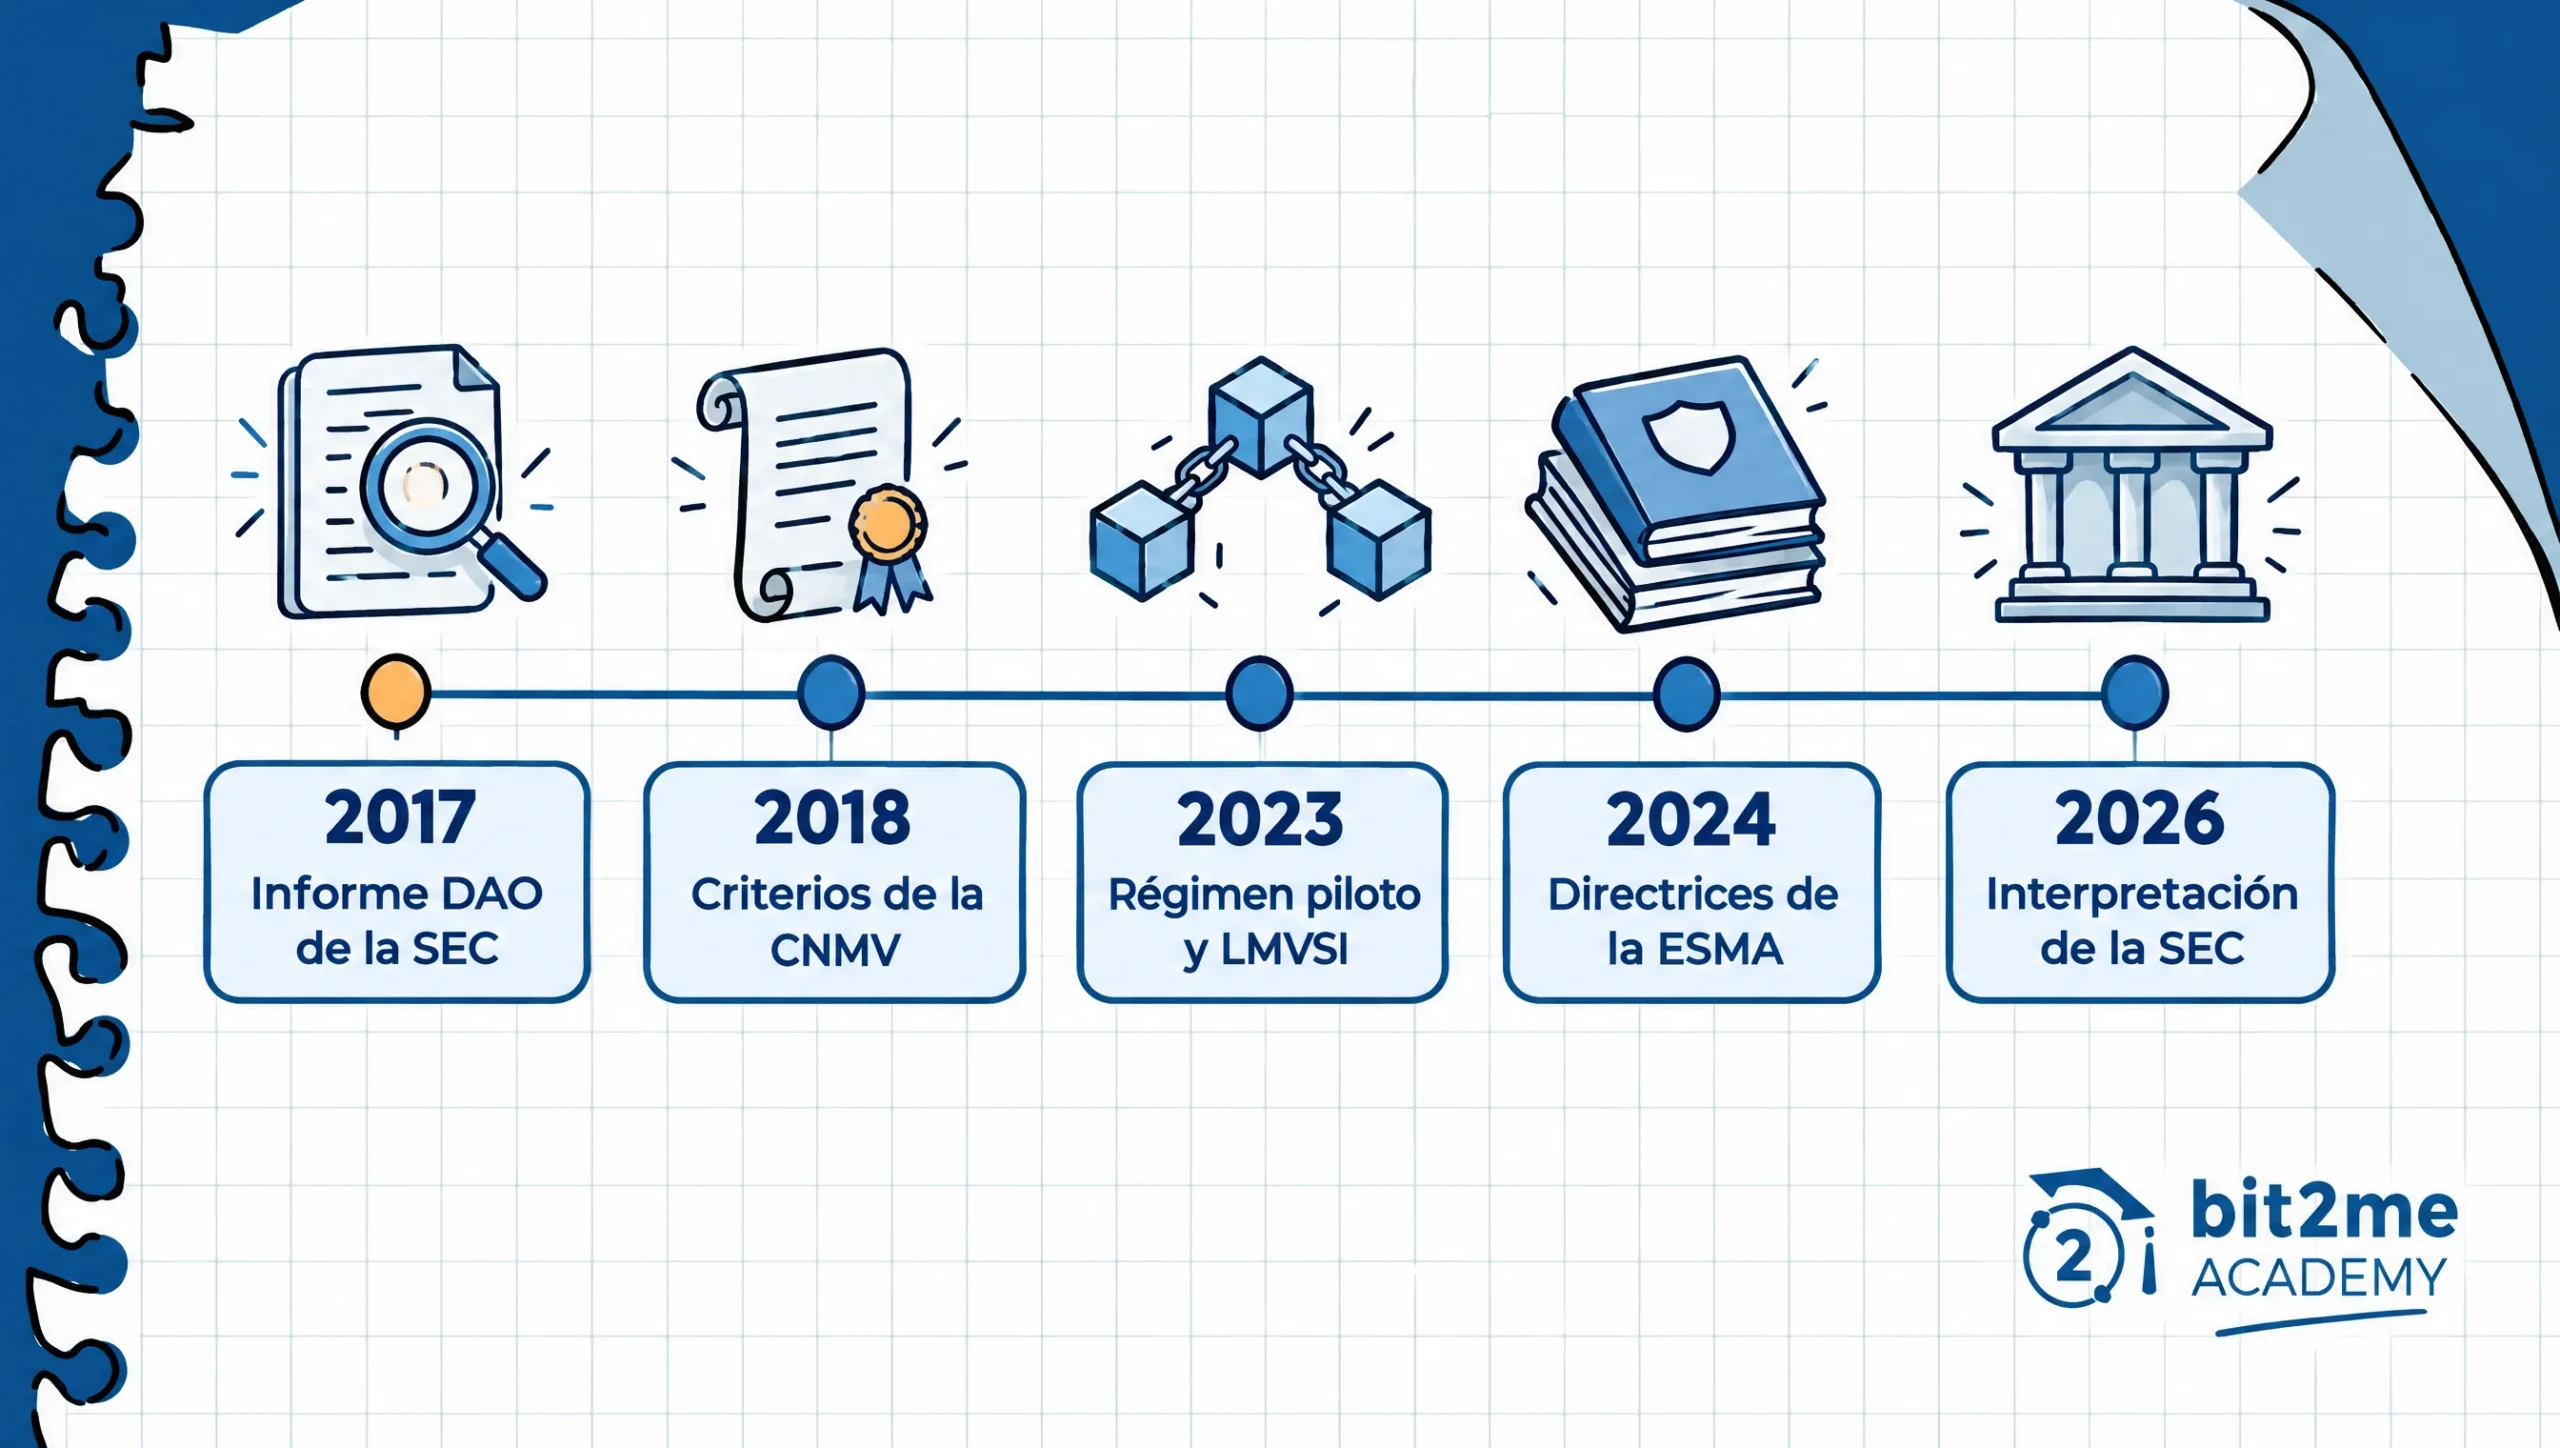
Em julho de 2017, o relatório da SEC sobre a The DAO aplicou esse teste aos tokens emitidos por essa organização e concluiu que eles eram contratos de investimento e, portanto, valores. Na Europa, a declaração da CNMV de 8 de fevereiro de 2018 indicou que grande parte das ICOs deveria ser tratada como emissões ou ofertas públicas de valores mobiliários negociáveis e estabeleceu fatores para essa decisão, incluindo:
- que os tokens conferem direitos ou expectativas de participação na valorização ou no desempenho de um negócio;
- que conferem direitos equivalentes ou semelhantes aos de ações, títulos ou outros instrumentos financeiros;
- que, embora proporcionem acesso a serviços ou produtos, são oferecidos com referência a um benefício decorrente da reavaliação ou à sua negociação em mercados semelhantes aos mercados de valores mobiliários.
Com o LMVSI e o regime piloto de 2023, e com as diretrizes da ESMA e a implementação do MiCA no final de 2024, esses critérios provisórios foram substituídos pelas regras da UE.
Nos Estados Unidos, a SEC publicou em 17 de março de 2026, com orientação da CFTC, um Interpretação sobre a aplicação das leis federais de valores mobiliários a criptoativos, em vigor desde 23 de março de 2026. Ela classifica os criptoativos em cinco categorias, incluindo títulos digitais, que são títulos tokenizados, e deixa claro que não substitui o teste de Howey e que um título é um título, independentemente de ser emitido fora da blockchain ou na blockchain.
Quais são os riscos e as limitações de um ativo tokenizado?
A regulamentação reduz a incerteza jurídica, mas não elimina os riscos inerentes ao instrumento ou à tecnologia. Uma estrutura aplicável e um supervisor não garantem o resultado, e nenhuma regulamentação torna um título tokenizado um produto isento de riscos. Estes são os riscos que devem ser considerados:
- Emissor: Um título tokenizado depende do pagamento por parte do emissor, assim como um título tradicional, pois a blockchain não altera sua solvência.
- Liquidez: nem todos os títulos tokenizados estão listados, e o programa piloto tinha apenas três infraestruturas autorizadas em 31 de maio de 2025.
- Tecnologia: um erro no contrato inteligente, a perda de chaves ou uma rede que deixa de ser viável devido a custos ou latência obrigam o ERIR a ter um plano de contingência.
- Jurisdição: O mesmo token pode ser classificado de forma diferente na UE e nos Estados Unidos, e comprá-lo online não o coloca fora das regras do seu país.
- Direitos: De acordo com a SEC, alguns títulos tokenizados não concedem os mesmos direitos legais que o título subjacente, mas apenas o direito de receber distribuições de uma entidade central.
A tributação desses ativos depende da sua residência, do tipo de título e das suas circunstâncias pessoais; não existe uma regra única. Consulte um consultor tributário ou as autoridades fiscais antes de participar de uma emissão.
Situação atual dos títulos tokenizados em novembro de 2026
A partir de 1 de novembro de 2026, os limites da tabela acima permanecem os mesmos do Regulamento (UE) 2022/858, mas estão em revisão. A Comissão Europeia propôs, em 4 de dezembro de 2025, a reforma do programa piloto. pacote de integração de mercado, argumentando que seu design restritivo havia limitado seu uso. Documento de trabalho do Conselho Os dados de 11 de setembro de 2026 ainda mostram valores entre parênteses, o que significa que não há um acordo final.
O Regulamento MiCA aplica-se a partir de 30 de dezembro de 2024 e, de acordo com o CNMVO período de transição na Espanha terminou em 1º de julho de 2026, o que afeta criptoativos que não são instrumentos financeiros. Nos Estados Unidos, a interpretação da SEC está em vigor desde 23 de março de 2026. Sempre verifique o status de cada regulamentação e publicação em fontes oficiais, pois esses dados e prazos mudam com frequência.
O que muda e o que não muda quando um valor se torna um token de segurança?
A tokenização de um título altera a forma como ele é emitido, registrado e transferido, mas não a quem o emissor responde ou quais regulamentações se aplicam. Como um token de segurança, ele permanece sujeito à MiFID II e às regulamentações de mercado, a um supervisor e, na Espanha, a uma entidade responsável por seu registro. Essa continuidade é o que o distingue de uma criptomoeda de código aberto e também o que torna essencial a leitura do documento de emissão antes de participar.
Se você quiser explorar mais a fundo, consulte o guia da Academia sobre O que é tokenização? expande a ideia para outros ativos, e o de ativos do mundo real Analise quais ativos do mundo físico estão sendo transferidos para a blockchain.

Perguntas frequentes sobre tokens de segurança


 autor