Pontos Essenciais
- Compensar perdas e ganhos significa subtrair os resultados de vendas do ano uns dos outros para pagar menos imposto de renda sobre o que você realmente ganhou.
- As autoridades fiscais exigem que os ganhos e as perdas da mesma natureza sejam consolidados primeiro, e só então podem ser aplicados os limites que permitem a sua consolidação com outros rendimentos.
- Isso ajuda você a evitar pagar em excesso quando sua carteira de fundos, ações ou ETFs teve um ano misto, com posições vencedoras e perdedoras.
- A nuance que surpreende a maioria das pessoas: vender para gerar uma perda fiscal e, em seguida, recomprar imediatamente as mesmas ações pode anular essa perda, desde que você não respeite um determinado período.
Todo mês de dezembro, conforme o ano se aproxima do fim, muitas pessoas que já possuem fundos, ações ou ETFs em suas carteiras se fazem a mesma pergunta: vale a pena movimentar algum investimento antes de 31 de dezembro para pagar menos imposto de renda na próxima declaração? A resposta quase sempre envolve a compreensão de um mecanismo do Imposto de Renda Pessoa Física (IRPF) que raramente é explicado com clareza — a compensação de ganhos e perdas de capital — e a revisão da carteira com bastante antecedência para tomar as medidas necessárias antes do término do ano fiscal.
Este artigo explica como funciona a compensação de perdas e ganhos dentro da base de poupança, o que acontece com as perdas não compensadas durante o ano e por que o final do ano fiscal é o momento ideal para avaliar se é aconselhável realizar perdas não realizadas. Você também aprenderá sobre a regra que impede a recompra de um título vendido recentemente apenas para criar uma perda artificial e quais medidas tomar se desejar reorganizar sua carteira antes do final do ano. É destinado a quem já investe e deseja otimizar sua situação tributária, não a quem está começando do zero.
Isto não constitui aconselhamento fiscal. Este artigo tem fins meramente educativos e informativos e não constitui aconselhamento fiscal, jurídico ou financeiro personalizado. As normas relativas à compensação de ganhos e perdas, os seus prazos e limites podem variar consoante o ano fiscal e as circunstâncias individuais de cada contribuinte. Por conseguinte, é aconselhável confirmar os detalhes atuais junto da Autoridade Tributária ou de um consultor fiscal qualificado antes de tomar qualquer decisão relativamente à sua carteira de investimentos. Se investir através de Bit2Me Invista, lembre-se que este serviço é fornecido por meio de Bit2Me A Stocks, SL, em colaboração com a InbestMe, entidade que atua como provedora regulamentada do serviço de investimento, ressalta que o desempenho passado não garante resultados futuros.
 Certificado
O que significa compensar perdas e ganhos de capital no imposto de renda pessoal?
Quando você vende ações de um fundoQuer você compre ações ou ETFs, o resultado dessa venda é um ganho ou uma perda de capital, dependendo se você recebeu mais ou menos dinheiro do que pagou na compra. O Imposto de Renda Pessoa Física (IRPF) não exige que você declare cada transação separadamente: ele permite que você combine todos os seus ganhos e perdas de capital do ano e pague imposto apenas sobre o resultado líquido, ou seja, sobre o que você efetivamente ganhou após subtrair as perdas. Esse mecanismo é chamado de compensação de ganhos e perdas e é um dos aspectos mais úteis da tributação de investimentos para quem já mantém uma carteira diversificada.
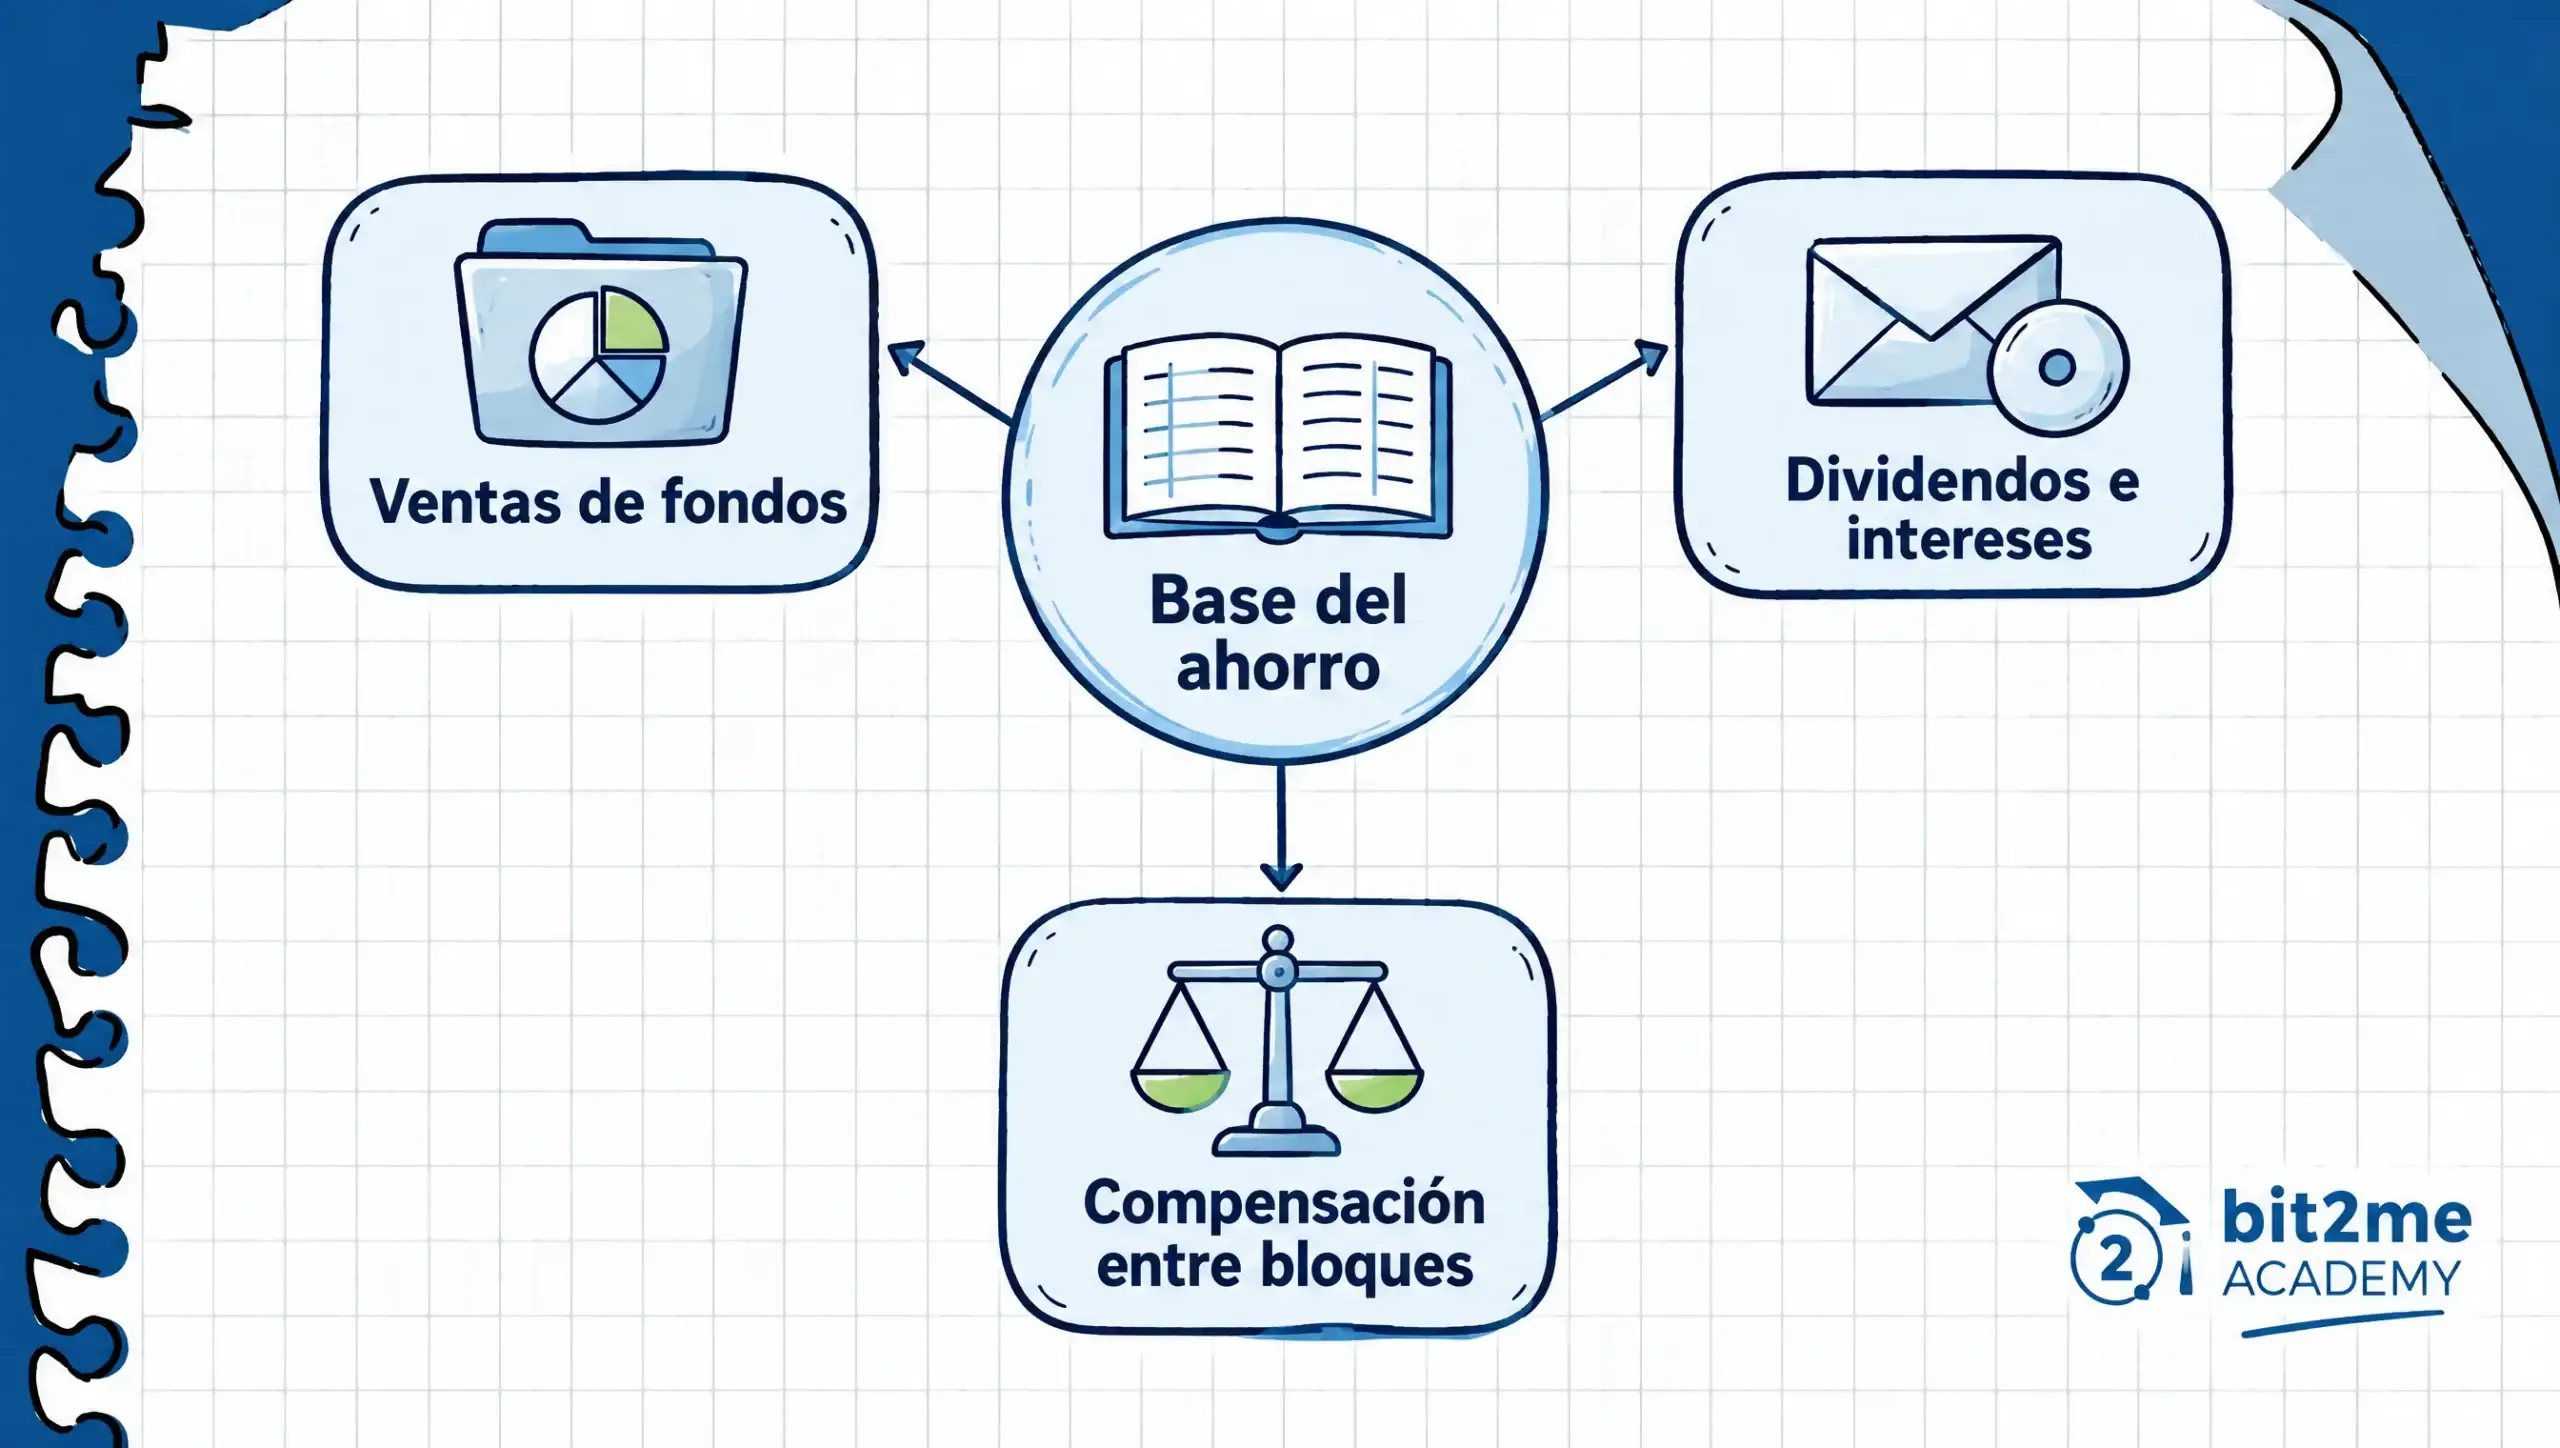
Todos esses ganhos e perdas são integrados no Base de poupança do IRPFjuntamente com outros rendimentos, como dividendos ou juros. Dentro dessa base, a regulamentação distingue duas categorias: por um lado, rendimentos de capital móvel, como dividendos e juros; por outro, ganhos e perdas de capital derivados da transferência de ativos, como a venda de fundos, ações ou ETFs. Essa distinção é importante porque determina o que é compensado com o quê e em que ordem.
A lógica subjacente é simples: se no mesmo ano você vendeu um fundo com lucro e algumas ações com prejuízo, não faz sentido pagar impostos sobre todo o lucro, ignorando o prejuízo também sofrido. Compensar perdas e ganhos corrige essa distorção e alinha seu imposto devido com seus resultados reais do ano. Em última análise, é por isso que revisar toda a sua carteira de investimentos antes de declarar o imposto de renda — e não apenas a transação mais recente — quase sempre vale a pena.
Como funciona a compensação dentro do mesmo ano fiscal?
O primeiro passo no processo de compensação ocorre dentro de cada categoria separadamente. Os ganhos e perdas de capital provenientes da venda de fundos, ações ou ETFs são primeiramente compensados entre si: se o resultado combinado for positivo, você paga imposto sobre esse valor líquido; se for negativo, esse saldo negativo é transferido para a próxima etapa do processo. O mesmo se aplica, independentemente, aos rendimentos de investimentos, como... dividendos ou juros da sua conta remunerada.
Somente após efetuar essa compensação inicial em cada categoria é que o segundo nível entra em jogo: as normas permitem que você transfira, até uma determinada porcentagem do saldo positivo em uma categoria, o saldo negativo restante em outra. Esse limite e sua porcentagem exata mudaram em diferentes anos fiscais, portanto, não é aconselhável presumir um valor fixo sem verificá-lo antes de enviar sua declaração. A chave para o planejamento do fechamento do ano é entender que essa margem de transferência existe, e não memorizar o valor específico de um ano anterior.
Essa ordem de compensação — primeiro dentro do mesmo bloco, depois entre blocos com seus respectivos limites — é o que torna a compensação de perdas e ganhos mais complexa do que subtrair dois números aleatórios. Por isso, ao revisar seu portfólio antes do final do ano, é útil separar mentalmente qual resultado corresponde à venda de fundos, ações ou ETFs e qual resultado corresponde a dividendos ou juros, pois cada bloco segue sua própria lógica antes de ser combinado.
Perdas de capital não compensadas: quatro exercícios para tirar proveito delas
Nem todas as perdas em um determinado ano são compensadas por ganhos suficientes no mesmo ano fiscal. Quando isso acontece, as normas vigentes permitem que você transfira o saldo negativo para os quatro anos fiscais seguintes, aplicando-o assim que surgirem ganhos suficientes para compensá-lo. Essa opção de transferência transforma uma perda deste ano em um recurso fiscal que permanece valioso por vários anos, desde que você o declare corretamente em cada declaração de imposto de renda subsequente.
Para se beneficiar desse reporte de prejuízos, é essencial declará-los no ano fiscal em que ocorrem, mesmo que você não tenha lucros para compensá-los naquele momento. Se você omitir o prejuízo porque "não faz sentido este ano", perderá a oportunidade de reportá-lo e reduzir seu imposto a pagar nos anos subsequentes, quando tiver lucros para compensá-lo. Manter um registro claro de quais prejuízos ainda precisam ser compensados e em qual ano fiscal foram gerados é tão importante quanto calcular com precisão o lucro do ano corrente.
Esse mecanismo de transferência de prejuízos é também um dos motivos pelos quais a análise de fim de ano não deve se limitar apenas aos últimos doze meses. Antes de decidir o que fazer com sua carteira em dezembro, vale a pena verificar se você tem prejuízos acumulados de anos anteriores que ainda podem ser utilizados, pois isso altera a conveniência de realizar novas perdas neste ano.
Por que é uma boa ideia revisar sua carteira antes de 31 de dezembro?
O fim do ano fiscal, que na Espanha geralmente coincide com 31 de dezembro, é o momento ideal para avaliar o desempenho da sua carteira nos últimos doze meses. Se você já vendeu fundos, ações ou ETFs com lucro em algum momento do ano, esse resultado positivo já foi gerado e faz parte da sua base de investimentos, quer você queira ou não. O que você ainda pode decidir, enquanto o ano ainda está em andamento, é se é aconselhável realizar eventuais perdas não realizadas na sua carteira para compensar o ganho já obtido.
Essa abordagem, conhecida internacionalmente no setor como colheita de perda de impostosConsiste simplesmente em vender uma posição que agora vale menos do que você pagou por ela, desde que essa decisão faça sentido dentro da sua estratégia de investimento, e não apenas por razões fiscais. Se essa posição não se encaixa mais na sua carteira, ou se você preferir realocar esse capital para outro ativo com melhores perspectivas, na sua opinião, realizar a perda antes do final do ano permite compensá-la com os ganhos já obtidos e reduzir o imposto a pagar no ano.
É prudente ter cautela com esse raciocínio: vender um ativo unicamente para gerar uma perda fiscal, sem que isso faça sentido dentro da sua estratégia de investimento de longo prazo, pode acabar custando mais do que você economiza se esse ativo se recuperar posteriormente e você não o tiver mais em sua carteira. A revisão de fim de ano deve sempre começar com uma pergunta em duas partes: essa posição ainda faz sentido na minha carteira? E, se a resposta for não, é vantajoso, do ponto de vista fiscal, realizar a perda agora em vez de esperar? Criptoativos Eles também geram ganhos e perdas de capital que são compensados pela mesma lógica, e organizá-los juntamente com seus fundos e ETFs anteriores a dezembro facilita muito essa análise.
A regra dos dois meses: o que é e como ela previne prejuízos fiscais fictícios.
Aqui reside a nuance que mais confunde aqueles que decidem realizar uma perda pela primeira vez, tendo em mente o final do ano. As normas do imposto de renda de pessoa física incluem uma regra antitributação criada para impedir que alguém venda um título, gere uma perda fiscal e, em seguida, recompre quase imediatamente o mesmo título ou um substancialmente idêntico, sem que sua posição real no mercado tenha se alterado em nenhum momento. Sem essa regra, qualquer pessoa poderia "fabricar" perdas fiscais sem assumir qualquer risco real, vendendo e recomprando no mesmo dia.
De modo geral, quando você vende títulos negociados em bolsa e recompra títulos homogêneos — isto é, títulos do mesmo tipo e com direitos econômicos equivalentes — dentro de um mesmo período, dentro de dois meses Antes ou depois da venda, a perda resultante não pode ser incluída na sua declaração de imposto de renda daquele ano. A perda não desaparece para sempre: ela é adiada até que você finalmente transfira os títulos recomprados, momento em que poderá deduzi-la. Esse prazo e suas condições exatas dependem do tipo de ativo e se ele é negociado ou não em um mercado organizado, portanto, é melhor considerá-lo como uma diretriz geral e não como um cálculo fixo para a sua situação específica.
A consequência prática é clara: se você pretende ter um prejuízo antes do final do ano com a intenção de recomprar o mesmo ativo logo em seguida, esse prejuízo provavelmente não ajudará a compensar nada na sua declaração de imposto de renda deste ano. Se a sua intenção é realmente se desfazer de uma posição porque ela não se encaixa mais na sua estratégia, a regra não se aplica a você, pois você não planeja recomprar. O problema surge quando a venda é puramente para fins fiscais e a recompra já havia sido decidida desde o início, e é por isso que este é um dos pontos em que é crucial confirmar os detalhes atuais com um consultor tributário antes de negociar.
Como planejar o fechamento do seu ano fiscal passo a passo?
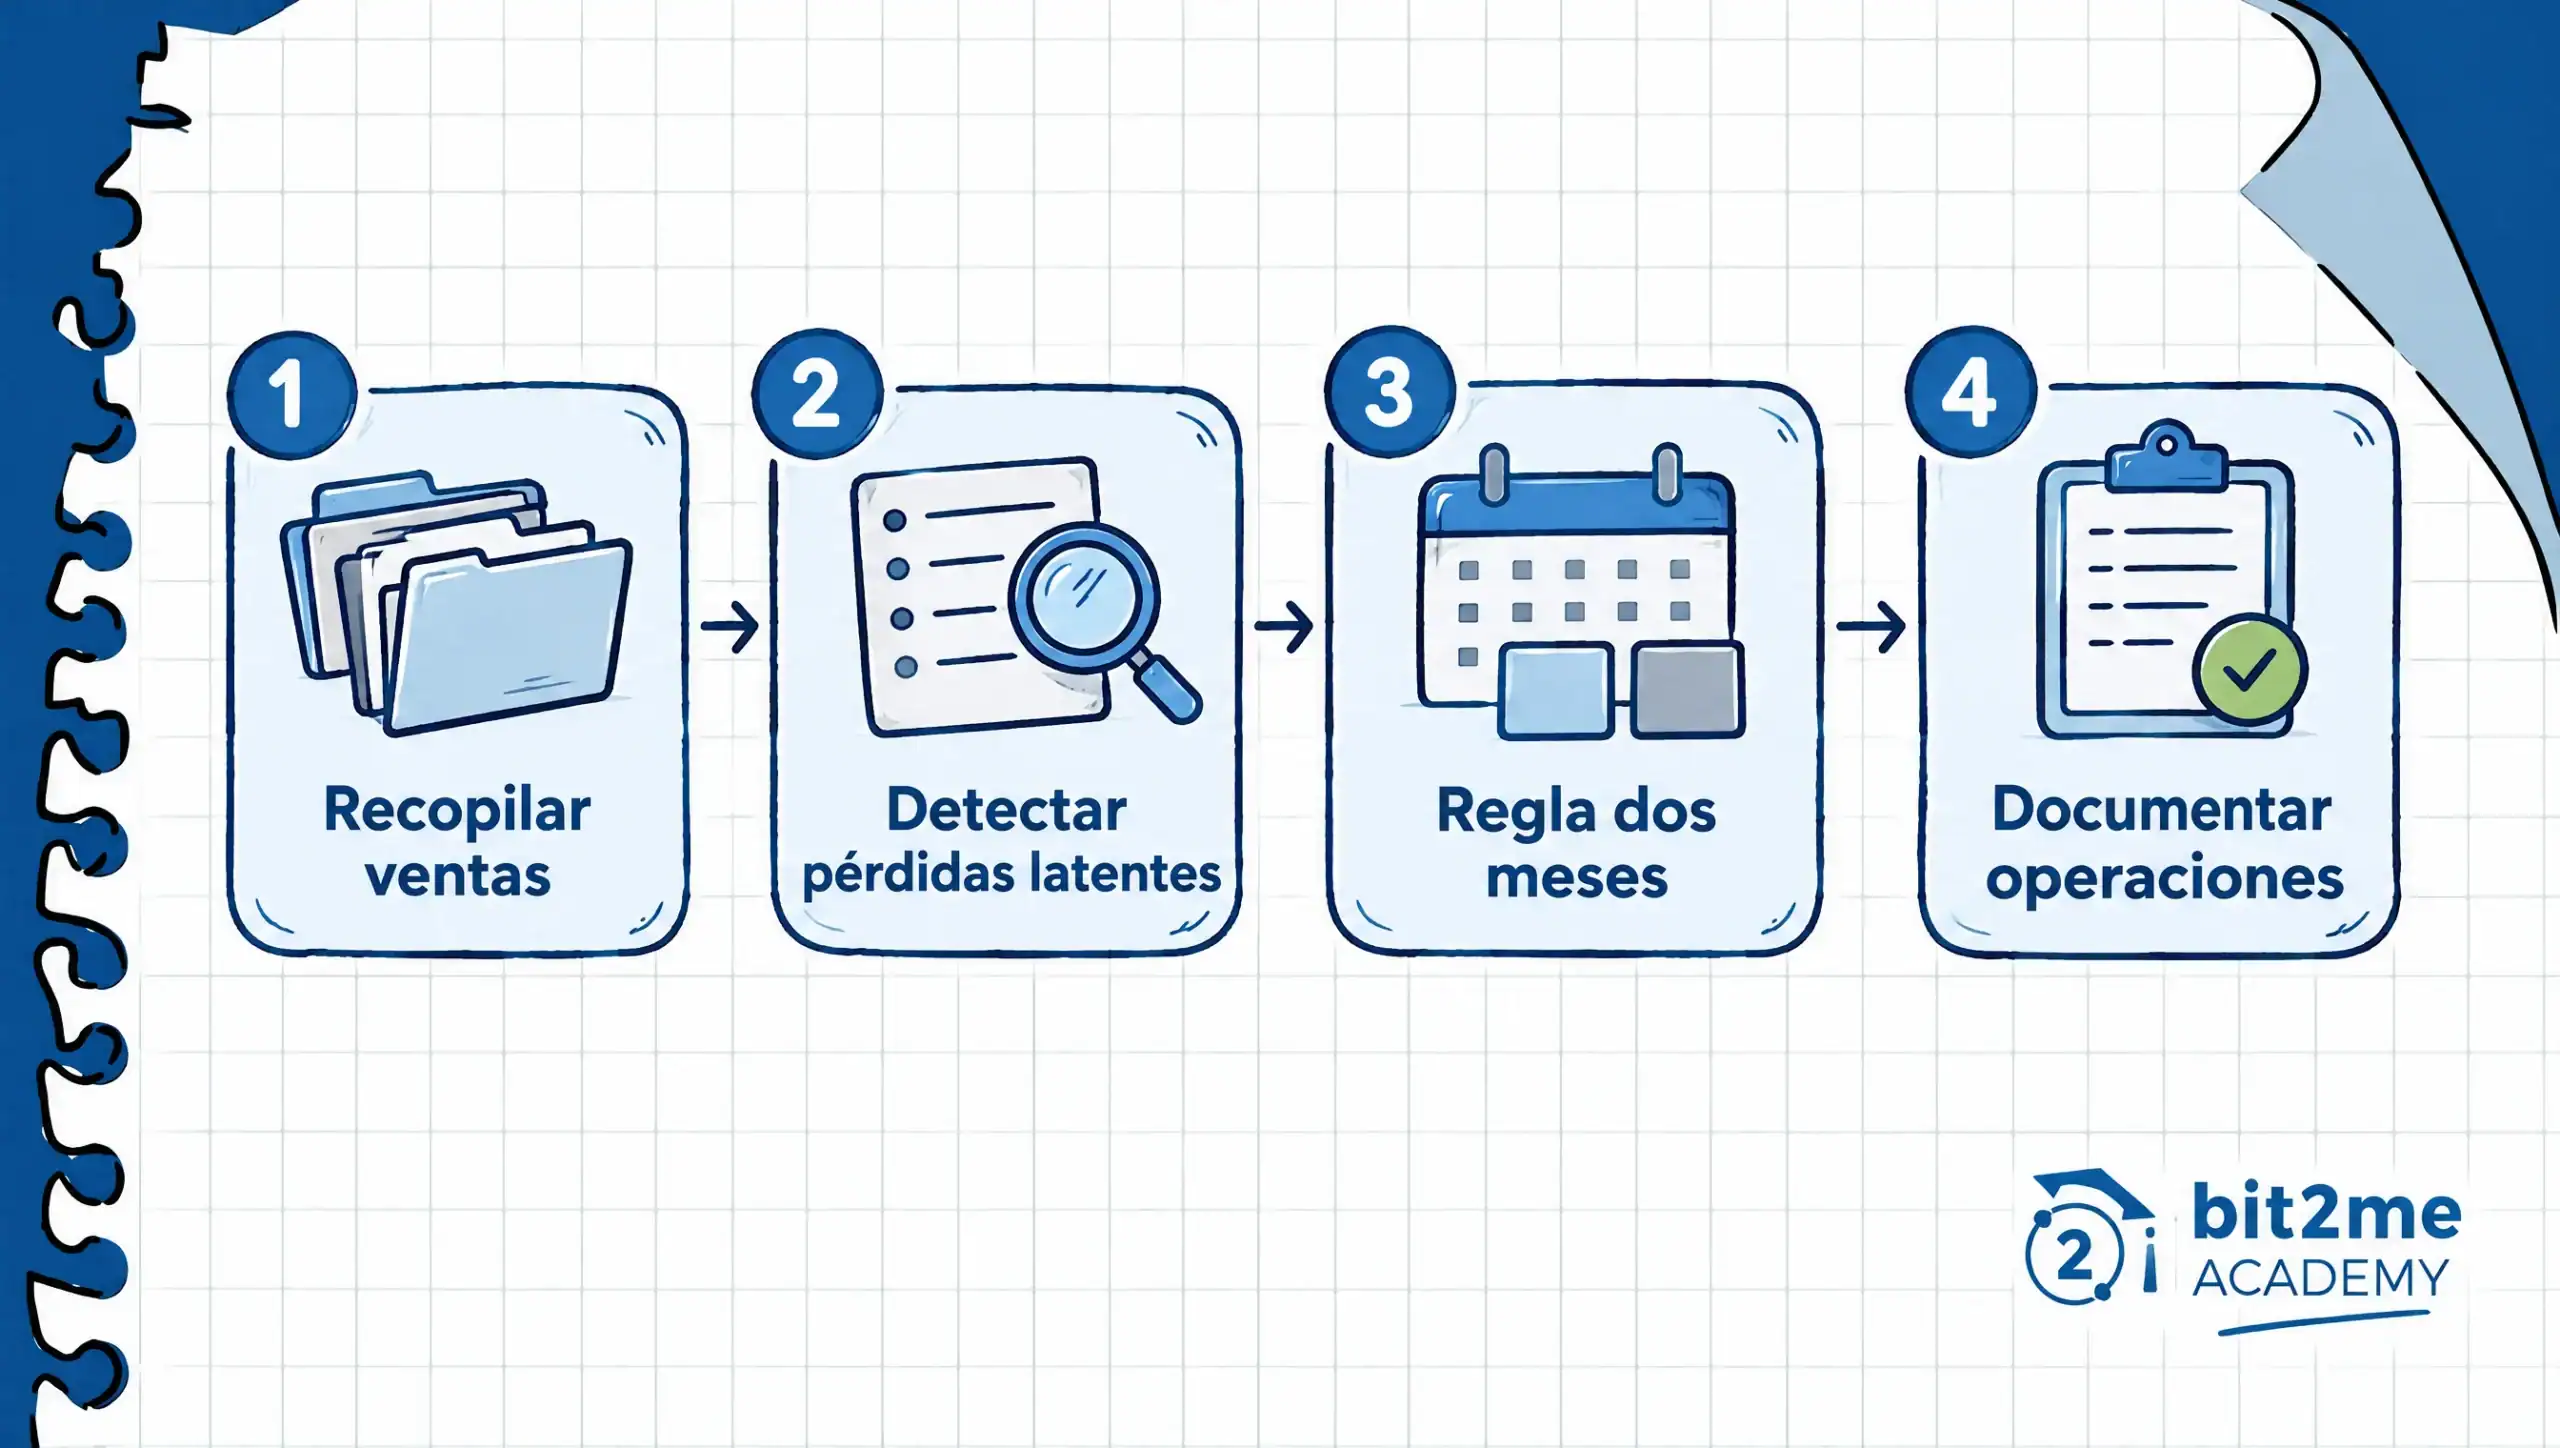
Dividir a revisão de final de ano em etapas concretas ajuda a evitar deixá-la para o último dia de dezembro, quando resta pouco tempo para agir com calma. Estas são as etapas gerais a seguir para planejar como compensar perdas e ganhos antes do final do ano fiscal.
- Compile os resultados de todas as vendas de fundos, ações e ETFs que você já realizou durante o ano, separando os ganhos e as perdas já concretizadas.
- Analise seu portfólio atual para identificar posições com perdas não realizadas, ou seja, ativos que valem menos hoje do que você pagou por eles e que você ainda não vendeu.
- Para cada posição deficitária, avalie se ela ainda faz sentido dentro de sua estratégia de longo prazo ou se você prefere realocar esse capital para outro ativo.
- Caso decida realizar alguma perda, verifique a regra dos dois meses antes de planejar qualquer recompra do mesmo título ou de um título semelhante.
- Verifique se você possui prejuízos de capital acumulados de anos anteriores que ainda podem ser utilizados para compensar os lucros deste ano.
- Documente cada transação com sua data, valor e taxas, e centralize esse registro antes do início do processo. campanha de impostos.
Seguir essa ordem reduz o risco de tomar decisões de última hora, guiadas mais pela data do calendário do que por uma análise genuína da sua carteira de investimentos. O tratamento tributário de fim de ano para investimentos beneficia principalmente aqueles que começam a revisar sua situação com semanas de antecedência, e não aqueles que improvisam no dia 30 de dezembro.
Erros comuns ao fechar o ano fiscal em seu portfólio.
O erro mais comum é vender uma posição deficitária unicamente por motivos fiscais, sem considerar se essa decisão faz sentido dentro da estratégia de investimento de longo prazo. Compensar perdas e ganhos é uma ferramenta de otimização, não um fim em si mesma, e buscá-la sem uma análise cuidadosa pode levar ao desfazimento de posições que, na verdade, valiam a pena manter.
Outro erro comum é planejar a recompra imediata do mesmo ativo sem considerar a regra dos dois meses, o que anula o benefício fiscal pretendido e complica desnecessariamente a declaração de imposto de renda. Também é comum ignorar prejuízos de capital de anos anteriores que ainda podem ser compensados em anos futuros, perdendo-se assim uma redução legítima no imposto a pagar simplesmente por falta de registros adequados.
Por fim, muitas pessoas confundem inadvertidamente os dois pilares da poupança, tratando dividendos ou juros como se fossem a mesma coisa que os ganhos com a venda de fundos ou ações. Compreender essa distinção e revisar todo o seu portfólio com bastante antecedência do dia 31 de dezembro é o que diferencia um final de ano tranquilo de uma declaração de imposto de renda cheia de surpresas na primavera.
Como eles se encaixam? Bit2Me Invista e Bit2Me Impostos no final do ano?
Se sua carteira de fundos, ações e ETFs estiver localizada dentro de Bit2Me InvestirAnalisar os resultados do ano antes de dezembro é mais fácil quando se tem toda a informação num só lugar, em vez de ter de a reconstruir a partir de várias corretoras diferentes. Bit2Me A plataforma Invest permite investir em fundos, ações e ETFs a partir de um único local, facilitando a identificação rápida de quais posições estão acumulando ganhos e quais estão apresentando perdas não realizadas à medida que o ano se aproxima do fim.
Uma vez identificadas essas posições, a tarefa restante é organizar o registro de transações para que a compensação de perdas e ganhos seja calculada corretamente quando a declaração de imposto de renda for devida. saber Bit2Me IMPOSTO É um bom ponto de partida se você também possui criptoativos além de seus fundos e ETFs, pois foi projetado para centralizar os registros de transações e ajudá-lo a calcular sua obrigação tributária de forma organizada — o mesmo princípio de organização que você deve aplicar a todo o seu portfólio antes do final do ano. Se você quiser se aprofundar em como cada produto é declarado posteriormente, nosso guia sobre como declarar fundos de índice e ETFs na Espanha complementa diretamente o que você viu aqui sobre o final do ano fiscal.
O fim do ano não precisa se transformar em uma corrida contra o tempo no dia 30 de dezembro. Analisar seu portfólio com calma, entender seus ganhos e perdas acumulados e confirmar detalhes regulatórios específicos com um profissional antes de fazer qualquer alteração são os três hábitos que fazem a diferença entre pagar o imposto correto e pagar a mais por não ter verificado a tempo.
Perguntas frequentes sobre compensação de perdas e ganhos


 autor