- A maioria das armadilhas para um investidor iniciante não vem do mercado, mas de decisões evitáveis tomadas antes e durante o investimento.
- Definir o perfil de risco e estabelecer um horizonte de tempo longo são os dois pilares que evitam a maioria dos outros erros ao investir.
- A falta de diversificação, o descaso com as taxas e a busca por retornos passados corroem o capital silenciosamente, sem que isso seja perceptível de um dia para o outro.
- Vender em pânico durante uma recessão muitas vezes transforma uma perda temporária no papel em uma perda real e permanente.
Todos os anos, milhares de pessoas se aventuram e investem em fundos, ações ou ETFs pela primeira vez, quase sempre com o mesmo objetivo: fazer com que suas economias rendam a longo prazo, em vez de perderem valor para a inflação. No entanto, a experiência no setor financeiro revela algo que surpreende muitos novatos: os resultados decepcionantes de um investidor iniciante raramente se devem ao comportamento do mercado, mas sim a uma série de erros de investimento que se repetem com uma regularidade quase previsível.
Neste artigo, analisamos os erros mais comuns que investidores iniciantes cometem ao começar a investir em fundos, ações ou ETFs, explicando as consequências práticas de cada um e como evitá-los antes que afetem seu capital. Você verá que vários desses sete erros estão interligados e que entender um ajuda a prevenir os outros, começando por duas decisões que devem ser tomadas antes de comprar seu primeiro ativo: definir seu perfil de risco e estabelecer um horizonte de investimento realista.
Aviso ImportanteEste artigo tem fins meramente educativos e informativos. O conteúdo não constitui aconselhamento de investimento personalizado, financeiro, jurídico ou fiscal. Todos os investimentos em fundos, ações ou ETFs envolvem riscos, incluindo a possibilidade de perda de parte do capital investido, e o desempenho passado não garante resultados futuros. Os serviços de investimento mencionados neste artigo são prestados por meio de [nome da empresa/organização]. Bit2Me Stocks, SL, em colaboração com a InbestMe, entidade autorizada a gerir e executar estas transações. Consulte um profissional qualificado antes de tomar qualquer decisão de investimento.
 Certificado
Os 7 erros mais comuns que investidores iniciantes cometem, em resumo.
Antes de entrarmos em detalhes, é útil ter uma visão geral. Estas são as armadilhas mais comuns para quem está começando a investir, na ordem em que normalmente aparecem durante o primeiro ano como investidor:
1. Não definir o perfil de risco antes de investir1. Escolher uma carteira de investimentos às cegas, sem saber quanto risco se pode ou se quer assumir. 2. Deixar-se levar pelo ruído de curto prazo do mercadoRevisar o portfólio diariamente e reagir a notícias que não afetem uma estratégia de longo prazo. 3. não diversificar4. Em busca de retornos passados como se um bom histórico recente garantisse resultados futuros. 5. Ignorando o efeito das comissõessem entender como um custo aparentemente pequeno corrói o capital a longo prazo. 6. Investir dinheiro que possa ser necessário a curto prazo., sem deixar uma reserva de poupança prévia. 7. Vendas em pânico durante recessõesTransformar uma perda teórica no papel em uma perda real.
Nenhum desses sete erros é exclusivo de iniciantes: até mesmo investidores com anos de experiência os cometem quando baixam a guarda. O que é verdade, porém, é que, ao começar, a falta de um ponto de referência torna muito mais fácil cair em vários deles ao mesmo tempo, por isso vale a pena analisá-los cuidadosamente, um por um.
Erro 1: Não definir o perfil de risco antes de investir
O primeiro erro ao investir, e provavelmente o que influencia todos os outros, é escolher um fundo, uma ação ou um ETF sem antes definir seu perfil de risco. É fácil entender por que isso acontece: quando alguém está começando, a tentação natural é procurar diretamente "o que comprar" em vez de primeiro se perguntar quanta volatilidade pode tolerar, tanto financeira quanto emocionalmente.
A consequência prática desse erro quase sempre aparece no pior momento possível. Se sua carteira for mais agressiva do que você pode realisticamente sustentar, a primeira queda significativa o forçará a vender por medo, percebendo uma perda que até então só existia no papel. Por outro lado, se sua carteira for muito conservadora para seu horizonte de investimento real, ela simplesmente não crescerá o suficiente para atingir o objetivo que o levou a investir em primeiro lugar.
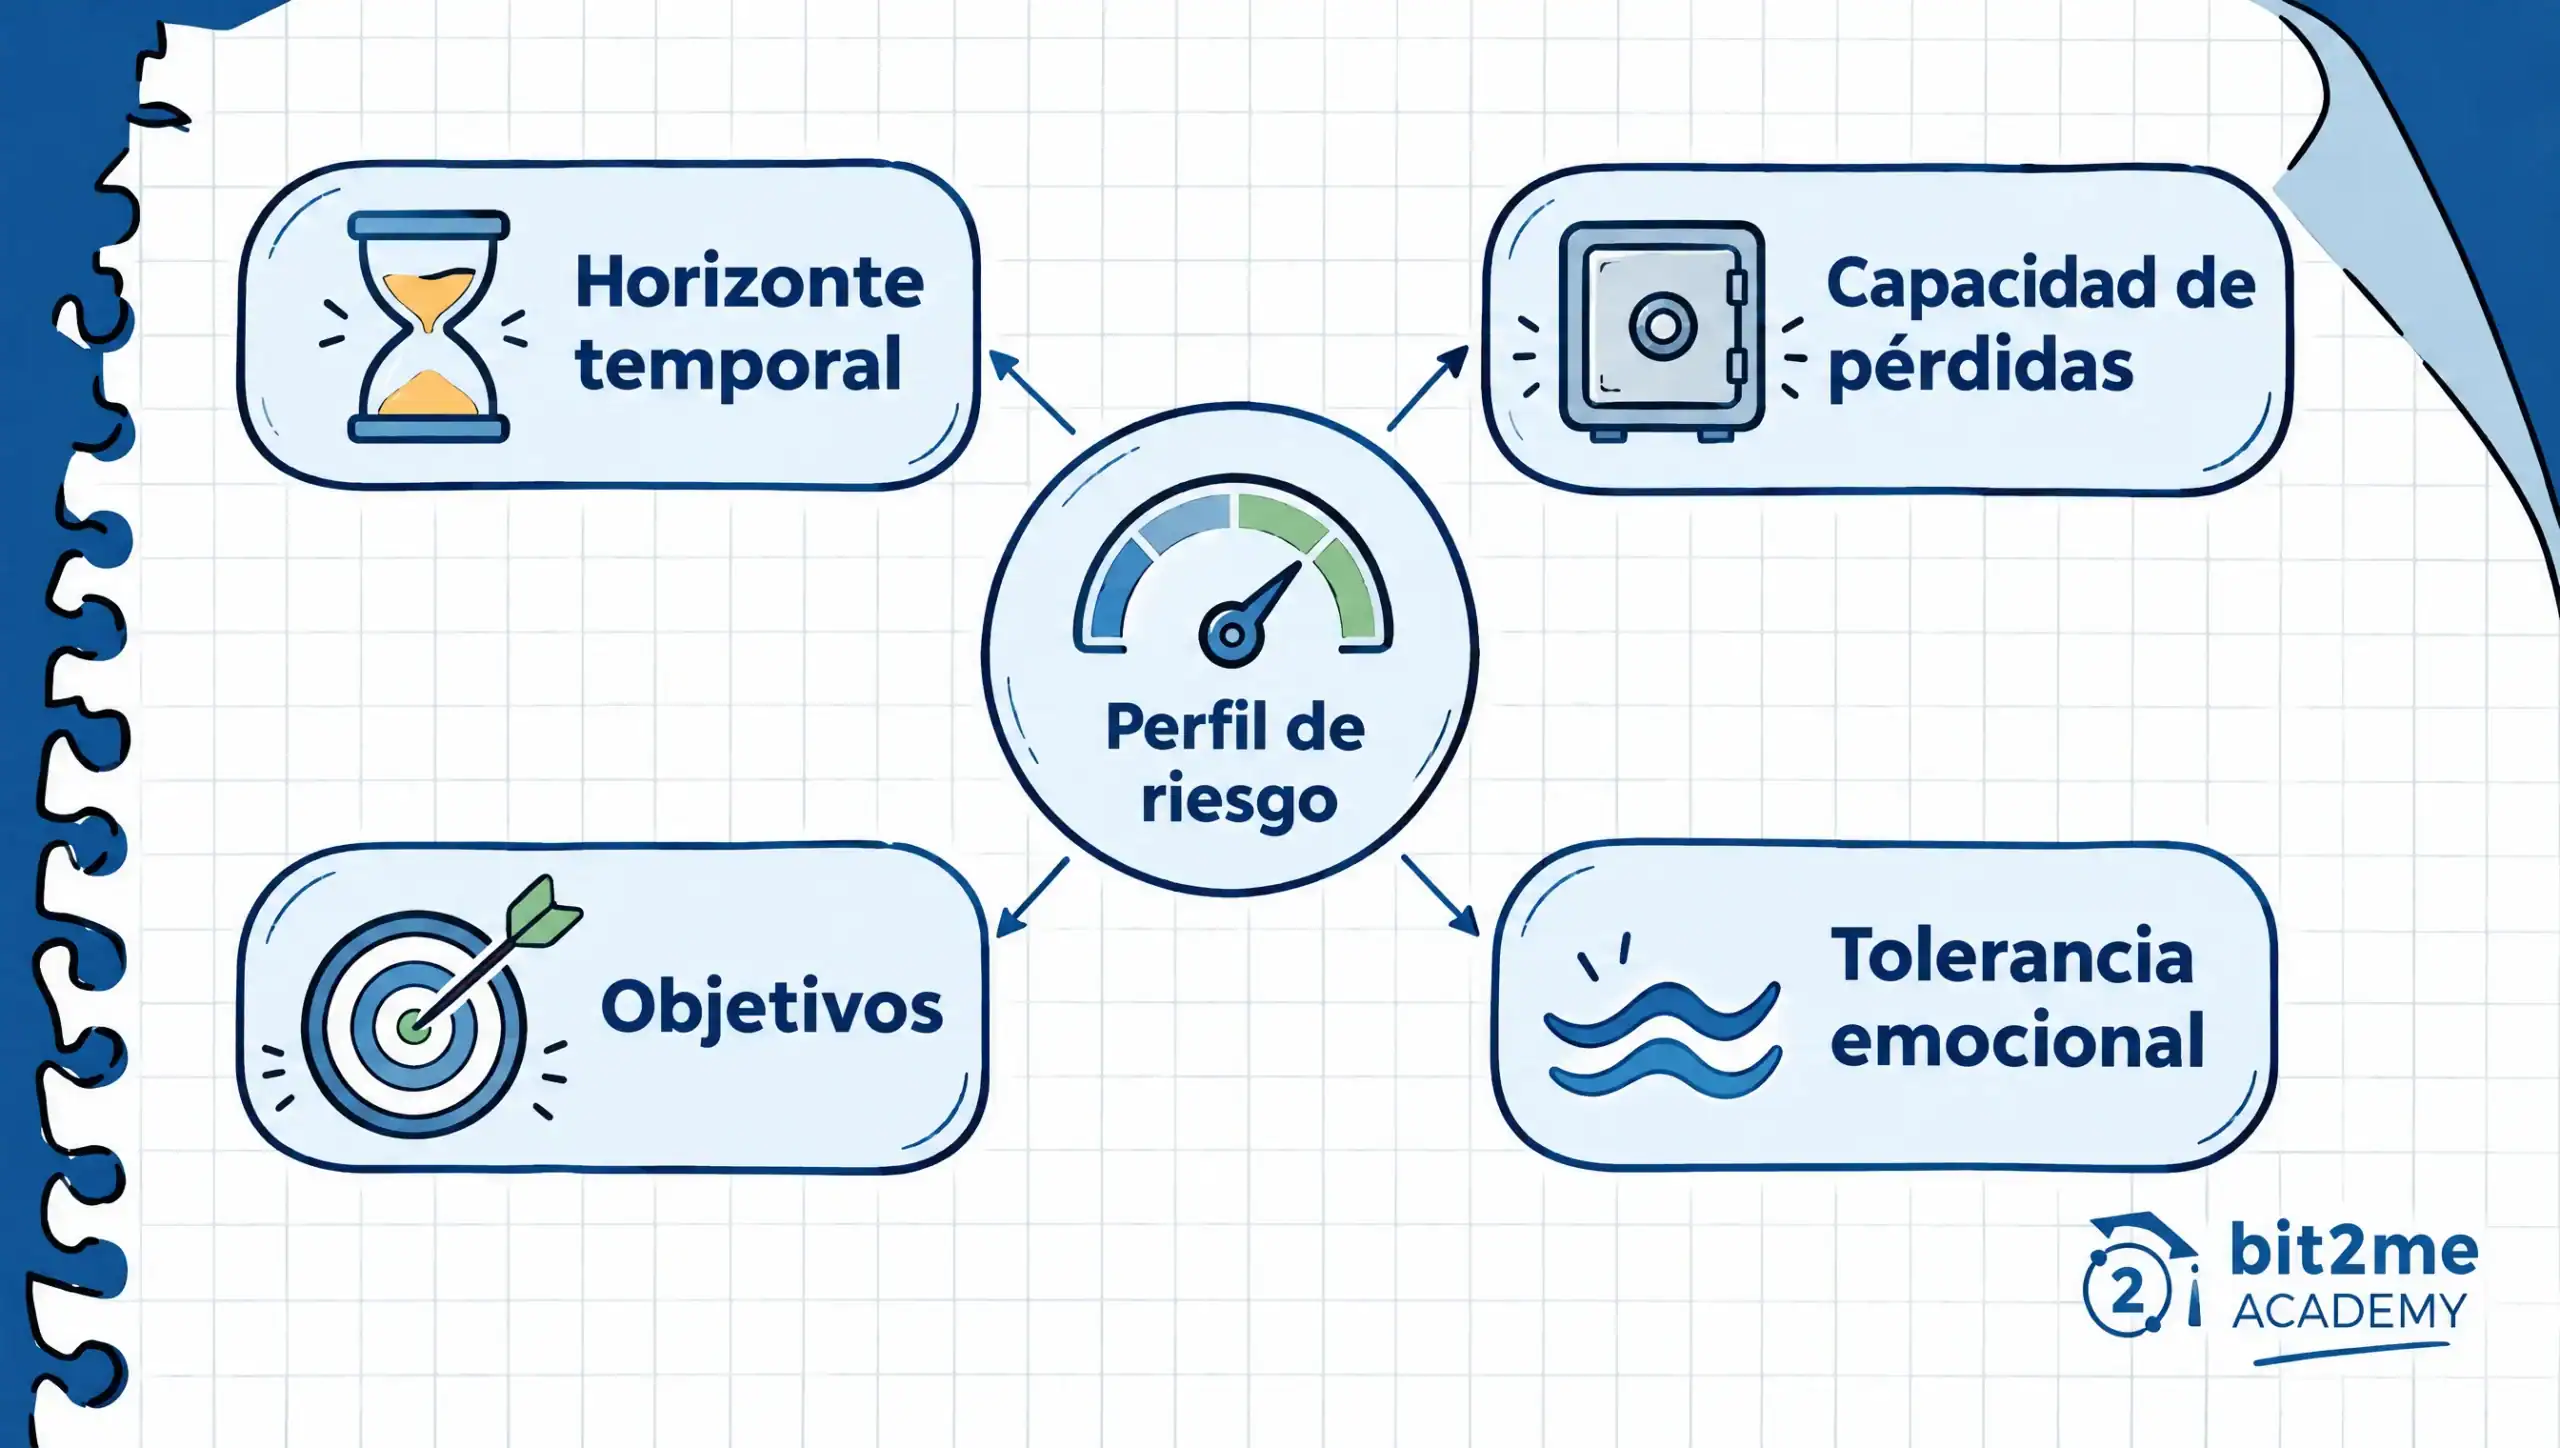
Evitar esse erro é, na verdade, mais um exercício de honestidade do que de conhecimento técnico. Antes de analisar um produto específico, é prudente entender quais fatores compõem seu perfil de risco (horizonte de tempo, capacidade de absorver perdas, objetivos e tolerância emocional à volatilidade) e como esses fatores se traduzem em um tipo específico de portfólio. No guia para Bit2Me Academy em como Defina seu perfil de risco. Como investidor, este processo é explicado passo a passo, incluindo o funcionamento do questionário de adequação, que qualquer fornecedor regulamentado aplicará antes de recomendar um produto.
Erro 2: Deixar-se levar pelo ruído de curto prazo do mercado
O segundo erro mais comum ao investir é tratar cada manchete, cada pequena correção ou cada opinião viral como um sinal urgente que exige ação imediata. Quem está começando a investir costuma checar sua carteira várias vezes ao dia durante as primeiras semanas, o que é compreensível dada a novidade, mas, a médio prazo, isso só alimenta a ansiedade sem fornecer informações relevantes para uma estratégia de longo prazo.
A consequência de se deixar levar por esse ruído é dupla. Por um lado, gera decisões reativas: comprar após uma alta por medo de "perder a oportunidade" ou vender após uma queda temporária por puro desconforto — ambas contrárias a qualquer plano premeditado. Por outro lado, esse nível constante de atenção faz com que qualquer flutuação normal do mercado pareça uma anomalia grave, quando na realidade faz parte do funcionamento normal de fundos, ações e ETFs.
Evitar esse comportamento envolve recuperar a perspectiva do longo prazo antes de olhar para o preço atual. O guia para Bit2Me Academy Em relação ao investimento a longo prazo, o texto explica detalhadamente por que o tempo, a diversificação Disciplina é mais importante do que acertar o momento exato de entrada ou saída, e revisar seu portfólio regularmente (mensalmente ou trimestralmente, não diariamente) ajuda a manter o foco. Definir um cronograma de revisões do seu portfólio é, na prática, uma defesa eficaz contra esse erro.
Erro 3: não diversificar a carteira
Concentrar todo o seu capital em um único fundo, uma única ação ou um único setor é um dos erros mais diretos: se esse investimento específico passar por um período difícil, não haverá nada em sua carteira para amortecer o impacto. Esse é um padrão comum entre iniciantes, especialmente quando a decisão de compra é motivada pelo entusiasmo por uma única empresa ou setor que tem gerado muita repercussão ultimamente.
A consequência prática da falta de diversificação não é apenas uma maior volatilidade, mas também uma dependência excessiva de um único fator sobre o qual o investidor iniciante não tem controle real. Um único anúncio do setor, uma mudança regulatória em um determinado país ou mesmo um trimestre ruim para uma empresa podem impactar desproporcionalmente toda a carteira quando não há diversificação entre diferentes ativos, setores e regiões geográficas.
Evitar essa concentração não exige a compra de dezenas de ativos separados. fundos indexados e os ETFs diversificados Elas permitem que o capital seja distribuído por centenas de empresas, setores e países com uma única transação, reduzindo a dependência de um único investimento bem-sucedido. Esse princípio se conecta diretamente ao horizonte temporal explicado anteriormente: quanto maior o prazo, mais sentido faz construir um portfólio diversificado que possa resistir a ciclos de mercado inteiros sem depender de um único investimento concentrado.
Erro 4: Perseguir retornos passados como se eles garantissem o futuro.
Outro erro comum entre iniciantes é escolher um fundo, ação ou ETF simplesmente porque teve um desempenho excepcional nos últimos meses ou anos. Essa é uma reação humana compreensível: um histórico recente atraente transmite uma sensação de segurança que um ativo desconhecido não oferece, e plataformas e veículos de comunicação tendem a destacar justamente os produtos que "tiveram o melhor desempenho".
A consequência prática desse comportamento é que os investidores muitas vezes acabam comprando justamente quando a avaliação do ativo já reflete todo o desempenho positivo passado — ou seja, perto de um pico relativo, em vez de no início de uma tendência. O desempenho passado não garante resultados futuros, e um fundo ou ação que subiu acentuadamente pode simplesmente voltar ao seu comportamento usual, deixando o investidor que entrou por último com uma experiência muito pior do que alguém que investiu antes da alta.
Evitar esse erro significa avaliar qualquer produto com base em como ele se encaixa no seu perfil de risco e horizonte de tempo, e não no seu desempenho recente. Quando os retornos históricos são usados como argumento de venda, é importante verificar o período exato e lembrar que esses dados, por si só, não oferecem previsões confiáveis sobre tendências futuras. De muitas maneiras, é o oposto do erro de se deixar influenciar pelo ruído do mercado: aqui, o ruído não é uma queda temporária, mas sim um entusiasmo passado que leva a compras tardias.
Erro 5: Ignorando o efeito das comissões
As taxas de administraçãoAs taxas de custódia ou intermediação podem parecer um detalhe insignificante em comparação com o potencial de desempenho de um fundo, ação ou ETF, e é exatamente por isso que tantos investidores iniciantes as ignoram. É um dos erros mais insidiosos de todos, porque não se torna aparente da noite para o dia, mas se acumula ao longo dos anos.
A consequência prática é fácil de ilustrar com um exemplo simplificado: se duas carteiras hipotéticas tivessem um desempenho idêntico antes das taxas ao longo de vinte anos, mas uma tivesse um custo anual total significativamente maior do que a outra, a diferença final no capital acumulado poderia ser considerável apenas pela diferença de... efeito composto desse custo repetido a cada ano. Quanto maior o horizonte de investimento, maior o impacto de qualquer diferença nas taxas sobre o resultado final, justamente porque esse custo é descontado anualmente em uma proporção cada vez maior.
Para evitar esse descuido, comece lendo atentamente as taxas de cada produto antes de se cadastrar: taxas de administração, taxas de custódia e, quando aplicável, taxas de assinatura ou resgate. Não se trata de escolher sempre a opção mais barata sem considerar outras possibilidades, mas sim de entender que qualquer custo recorrente deve ser justificado pelo valor que oferece e comparar essa relação custo-benefício antes de comprometer seu capital a longo prazo.
Erro 6: Investir dinheiro que pode ser necessário a curto prazo.
Um dos erros mais imediatos e consequentes ao investir é alocar dinheiro em fundos, ações ou ETFs que você realmente precisará nos próximos meses. Fundos, ações e ETFs são instrumentos projetados para permanecerem investidos por um período razoável, e seu valor pode flutuar significativamente em curtos períodos sem indicar nada sobre seu desempenho a longo prazo.
A consequência prática dessa decisão torna-se evidente quando surge um imprevisto (um conserto, uma despesa médica, uma perda de renda) e esse dinheiro só está disponível com a venda do investimento, independentemente do desempenho do mercado naquele dia. No pior cenário, a venda forçada coincide com uma queda temporária, transformando a necessidade de liquidez em uma perda real que um horizonte de investimento mais longo provavelmente teria evitado.
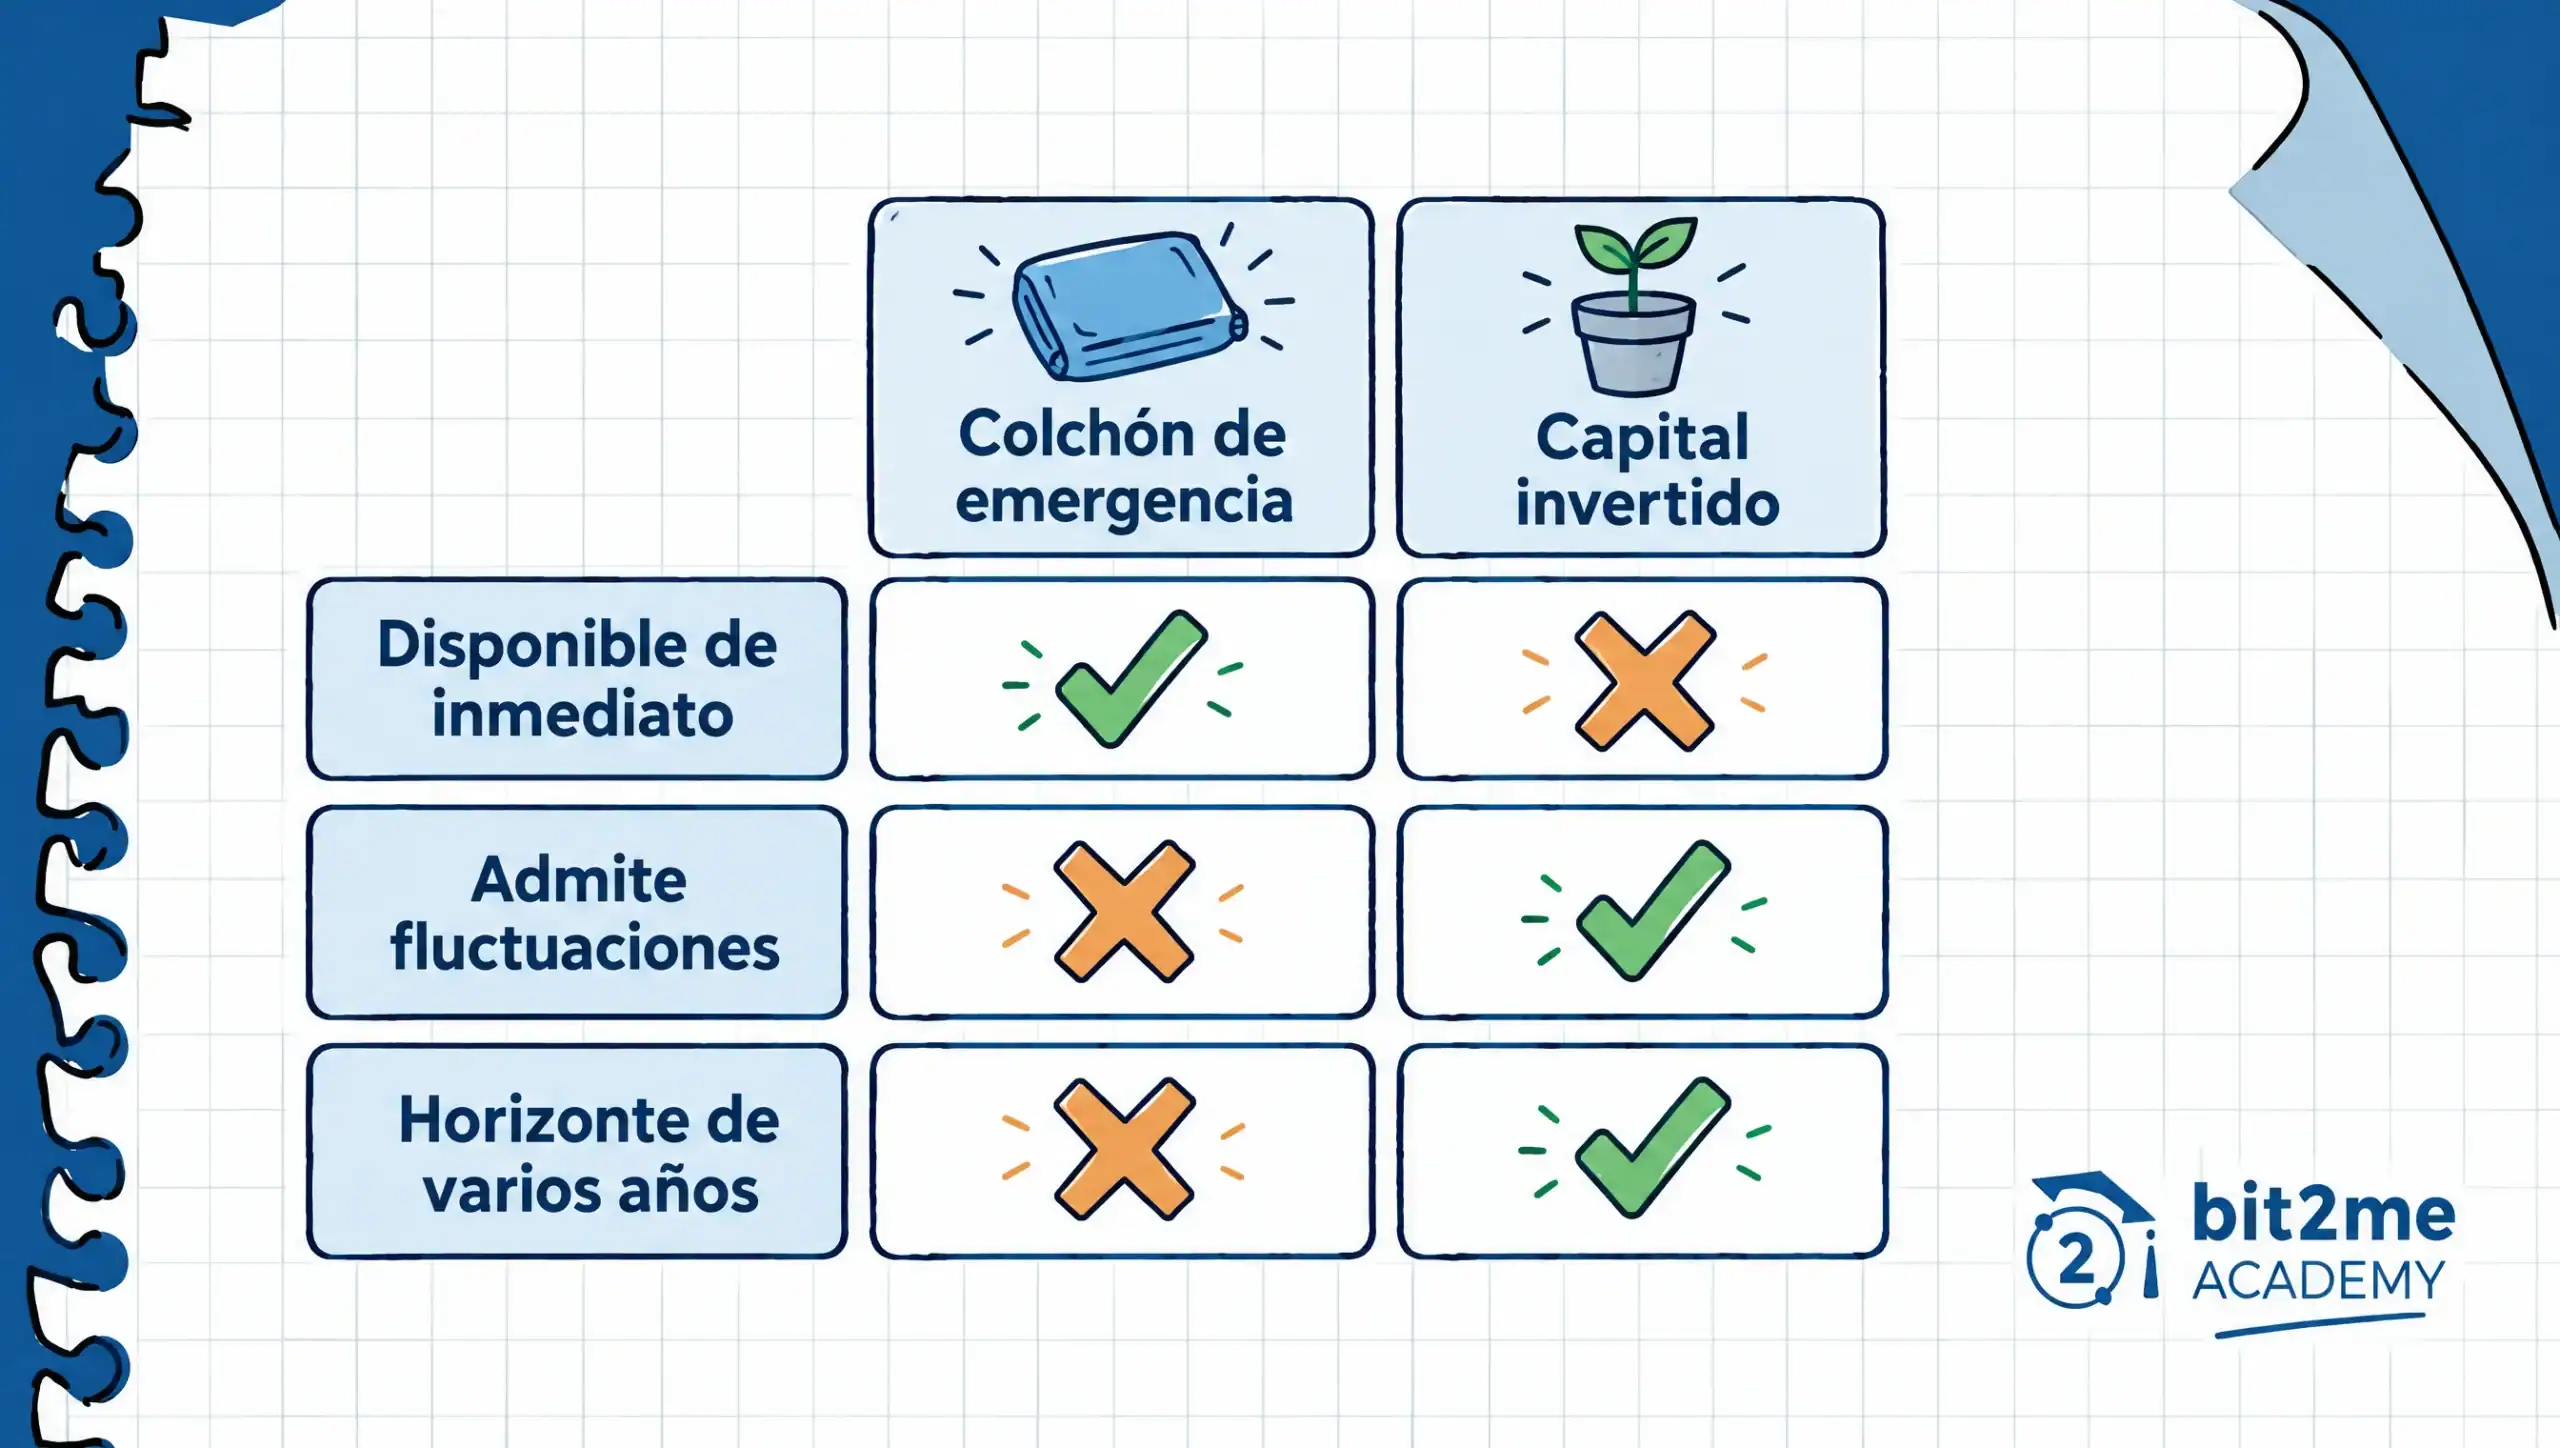
Evitar esse erro envolve separar claramente duas camadas de poupança antes de investir um único euro: uma colchão de emergênciaCapital líquido e de acesso imediato, que você possa alocar realisticamente a um horizonte de vários anos sem comprometer sua estabilidade financeira. Apenas a segunda parcela deve ser direcionada a fundos, ações ou ETFs, seguindo o mesmo critério de horizonte temporal já mencionado como base de uma estratégia de investimento de longo prazo bem estruturada.
Erro 7: Venda por pânico durante recessões
O sétimo erro ao investir é, em muitos aspectos, o resultado final de vários dos anteriores: vender precipitadamente quando o mercado está em queda, movido pelo medo em vez de uma análise ponderada da situação. É a reação mais humana de todas e também a que, com mais frequência, transforma uma perda temporária em permanente.
A consequência prática da venda em pânico é dupla e particularmente prejudicial. Primeiro, uma perda que até então só existia no papel se concretiza; segundo, quem vende durante uma queda do mercado muitas vezes perde a oportunidade de entrar no mercado justamente quando a recuperação começa, porque acertar o momento de reentrada é, na prática, tão difícil quanto acertar o momento de saída. O resultado combinado costuma ser muito pior do que ter mantido a carteira intocada.
Para evitar essa reação, é fundamental a prevenção: se o perfil de risco foi definido corretamente desde o início (erro 1) e o horizonte temporal é adequado ao objetivo (erro 2), uma queda no mercado deve ser encarada como um evento esperado dentro do plano, e não como uma emergência que exige ação imediata. Antes de vender por medo, é prudente avaliar se algo realmente mudou em sua situação ou objetivo, ou se o mercado está simplesmente se comportando como de costume.
Como evitar esses erros ao investir desde o primeiro dia
Analisados individualmente, esses sete erros compartilham uma causa comum: a falta de um plano definido antes da compra do primeiro ativo. Aqueles que começam com um perfil de risco claro, um horizonte de tempo realista, uma carteira diversificada e uma reserva financeira separada já evitaram grande parte dos problemas que normalmente surgem.
O resto consiste, em grande parte, em desenvolver hábitos consistentes ao longo do tempo. Rever a sua carteira regularmente em vez de diariamente, desconfiar de qualquer produto comercializado apenas com base no desempenho passado, compreender o verdadeiro custo das taxas e lembrar-se do motivo pelo qual cada euro foi investido são práticas que, em conjunto, reduzem significativamente a probabilidade de repetir os mesmos erros. Nenhuma destas medidas elimina o risco por completo, uma vez que todos os instrumentos financeiros acarretam riscos inerentes, mas impedem que esse risco seja exacerbado por decisões evitáveis.
Se você deseja dar o próximo passo com uma base mais sólida do que a maioria dos iniciantes, você pode aprender Bit2Me Investir e veja como uma carteira de fundos, ações ou ETFs é estruturada, levando em consideração seu perfil de risco e horizonte de tempo desde o início. Os serviços de investimento são fornecidos por meio de Bit2Me A Stocks, SL, em colaboração com a InbestMe, entidade autorizada a gerir e executar estas operações, e qualquer decisão deverá ser precedida do respetivo teste de adequação.
Nenhum investidor, por mais experiente que seja, está completamente imune a cometer esses erros em algum momento, e o objetivo de compreendê-los antecipadamente não é alcançar a perfeição, mas reduzir sua frequência e, sobretudo, seu custo. O desempenho passado não garante resultados futuros; o valor de qualquer investimento pode subir ou descer, e justamente por isso, o melhor ponto de partida não é evitar o risco por completo, mas compreendê-lo suficientemente bem para impedir que uma decisão evitável o agrave.
Perguntas frequentes sobre erros comuns em investimentos


 autor