Puntos Esenciales
- Vender o permutar criptoactivos produce una ganancia o pérdida patrimonial que tributa en la base del ahorro, aunque nunca pases el dinero a euros.
- Los tipos del ahorro van del 19 % al 30 % desde 2025, y el método FIFO decide qué compra se considera vendida primero.
- El modelo 721 se presenta entre enero y marzo si tus saldos en el extranjero superan 50.000 € a 31 de diciembre.
- La DAC8 amplía la información que recibe Hacienda, pero su transposición en España sigue siendo un proyecto pendiente del BOE a octubre de 2026.
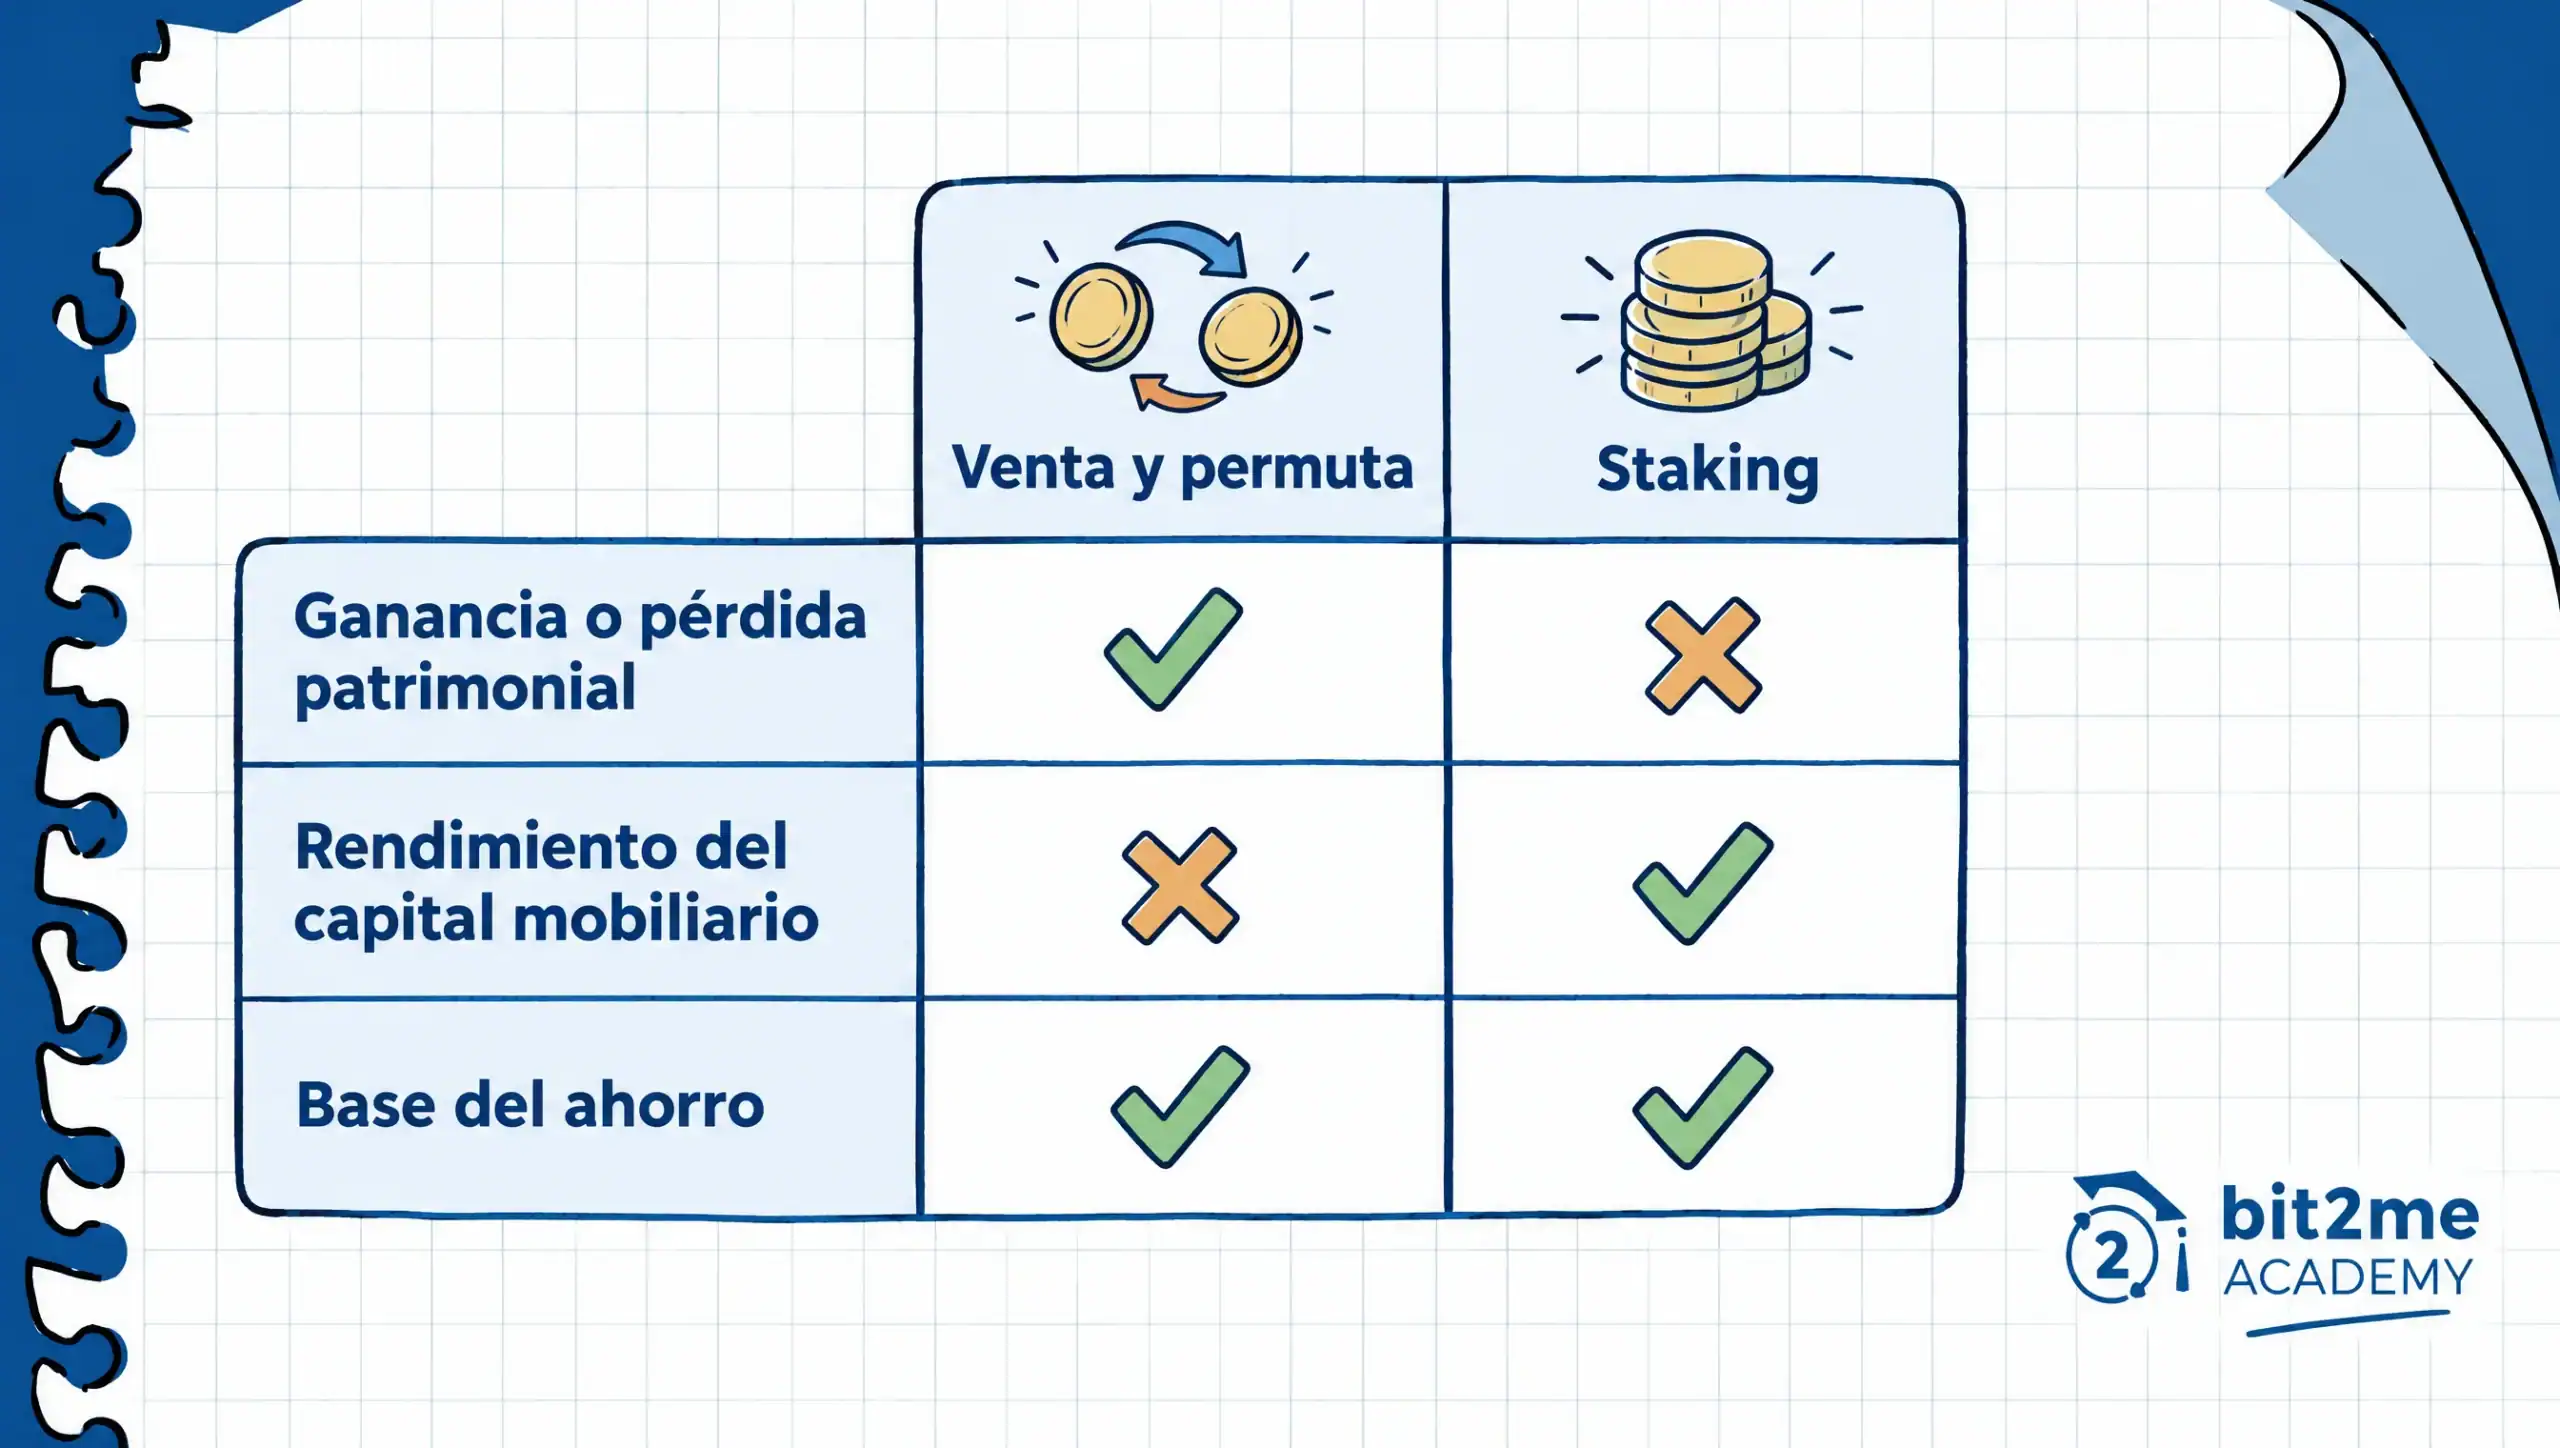
Para declarar criptoactivos en la Renta, lo primero es identificar qué has hecho con ellos. Las ventas y las permutas se declaran como ganancias o pérdidas patrimoniales y el staking como rendimiento del capital mobiliario, ambos en la base del ahorro del IRPF. Aunque no pases nada a euros, cambiar un criptoactivo por otro ya cuenta como permuta, según la AEAT.
Hacienda dispone de más información de la que muchos usuarios suponen. El Plan Anual de Control Tributario de 2026, publicado en el BOE del 12 de marzo de 2026, recoge que en 2025 la AEAT recibió datos de todo el ejercicio sobre saldos y operaciones con monedas virtuales a través de los modelos 172, 173 y 721, y que en 2026 impulsará actuaciones de control sobre quienes hayan operado con estos activos sin declarar sus rentas o ganancias patrimoniales.
La campaña de Renta de 2025 cerró el 30 de junio de 2026, según la AEAT, pero las reglas de fondo no caducan con ella: la calificación de cada operación, los tramos del ahorro, el método FIFO y la compensación de pérdidas se aplican ejercicio tras ejercicio. Lo que cambia cada año son las fechas, los modelos informativos y, con la DAC8, la información que recibe Hacienda, así que cada dato fechado de esta guía lleva su fuente y su día de consulta.
 Certificado
¿Cómo declarar criptoactivos en la Renta según cada operación?
La calificación fiscal depende de lo que hagas con el criptoactivo y no de dónde lo guardes. El artículo 46 de la Ley del IRPF incluye en la renta del ahorro las ganancias y pérdidas patrimoniales por transmisiones, y la venta de un criptoactivo es una de ellas. Si es tu primera declaración, la introducción de Academy sobre cómo declarar tus criptomonedas ante Hacienda ordena los conceptos básicos.
La permuta es la operación que más suele sorprender. Cuando cambias un criptoactivo por otro, por ejemplo Ethereum por una stablecoin, la AEAT entiende que has transmitido el primero y toma como valor de transmisión el mayor entre el valor de mercado de lo que entregas y el de lo que recibes, según su ficha sobre monedas virtuales.
La tabla resume cómo se califica cada operación y dónde se declara. Las filas sin criterio confirmado figuran como tales, porque no hemos podido leer ninguna fuente oficial sobre ellas y es preferible reconocerlo a suponerlo.
| Operación | Calificación | Base | Casilla o modelo | Fuente (consulta 26-10-2026) |
|---|---|---|---|---|
| Venta a euros | Ganancia o pérdida patrimonial | Ahorro | Casilla de transmisión de monedas virtuales (1804, según el Asistente de la AEAT) | BOE, artículo 46 de la Ley del IRPF, y AEAT |
| Permuta entre criptoactivos | Ganancia o pérdida patrimonial | Ahorro | Misma casilla de transmisión (1804) | AEAT, ficha sobre monedas virtuales |
| Staking | Rendimiento del capital mobiliario | Ahorro | Casilla 0027, según el Informador de Renta | AEAT, Informador de Renta |
| Airdrops, DeFi y NFT | Sin criterio oficial confirmado | Sin confirmar | Sin confirmar | Sin fuente oficial leída |
| Pago de bienes o servicios con criptoactivos | Sin criterio oficial confirmado | Sin confirmar | Sin confirmar | Sin fuente oficial leída |
| Saldos en custodia en el extranjero | Declaración informativa, fuera del cálculo del impuesto | No aplica | Modelo 721 | BOE, Orden HFP/886/2023 |
Para el staking, el Informador de Renta de la AEAT lo incluye entre los rendimientos del capital mobiliario y no entre las ganancias patrimoniales. La fiscalidad del staking y los airdrops detalla cada caso, y la guía práctica de casillas de la Renta recoge la numeración de cada formulario, que cambia de una campaña a otra.
¿Cuánto se paga y cómo se aplica el método FIFO?
La base del ahorro tributa por tramos, de modo que cada tipo se aplica solo a la parte de la base que cae en ese tramo. Desde el 1 de enero de 2025, la Ley 7/2024 elevó el último tipo de las escalas de los artículos 66 y 76 de la Ley del IRPF, y la suma llega al 30 % desde 300.000 €, según el texto consolidado del BOE, actualizado el 7 de octubre de 2026 y consultado el 26 de octubre de 2026.
| Base liquidable del ahorro | Tipo estatal | Tipo autonómico (artículo 76) | Total |
|---|---|---|---|
| Hasta 6.000 € | 9,5 % | 9,5 % | 19 % |
| De 6.000 € a 50.000 € | 10,5 % | 10,5 % | 21 % |
| De 50.000 € a 200.000 € | 11,5 % | 11,5 % | 23 % |
| De 200.000 € a 300.000 € | 13,5 % | 13,5 % | 27 % |
| Más de 300.000 € | 15 % | 15 % | 30 % |
Antes de 2025, el último tramo del conjunto era del 28 %, según la AEAT. La comunidad en la que resides puede haber aprobado una escala autonómica propia, así que confirma la tuya antes de calcular nada.
Para saber cuánto ganas o pierdes en cada venta hay que fijar qué compra se considera vendida. La AEAT indica que, cuando transmites solo una parte de tus monedas homogéneas, se entienden vendidas las que adquiriste primero, aunque las tengas en distintas casas de cambio. Es lo que se conoce como FIFO (First In, First Out), y obliga a reconstruir el historial completo de cada criptoactivo.
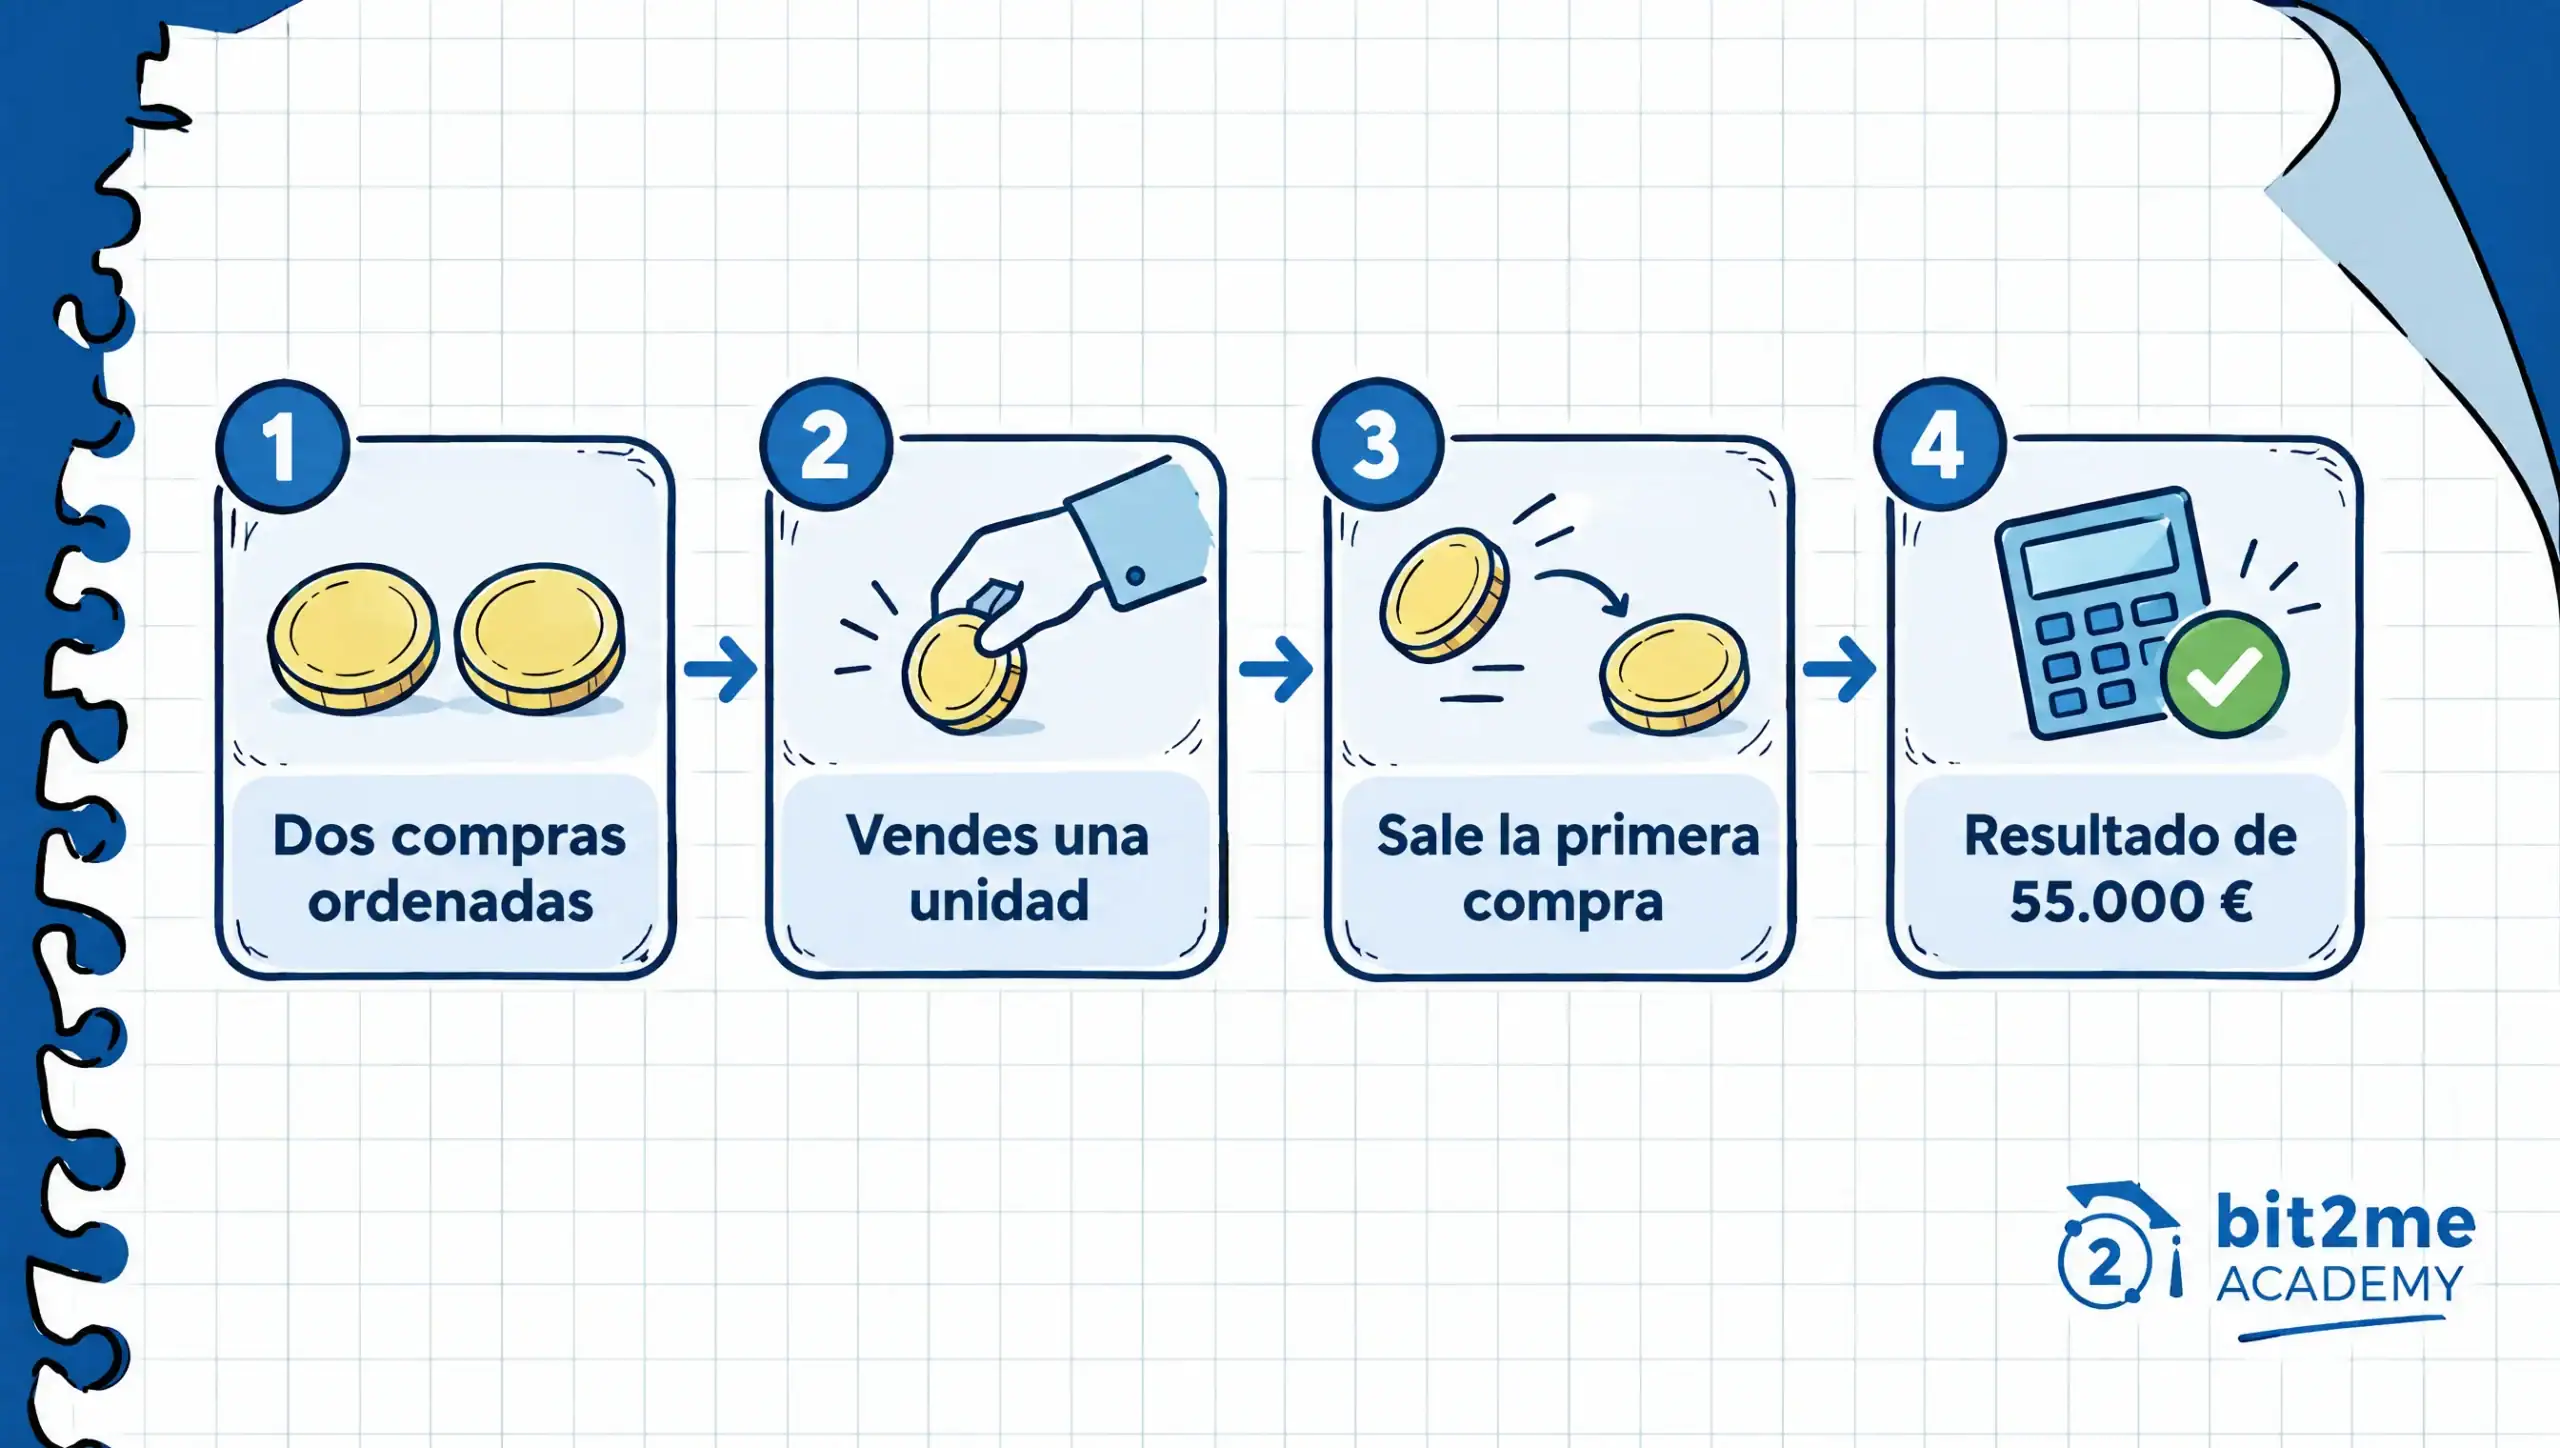
Un ejemplo con cifras redondas, que son ilustrativas y no precios de mercado, muestra el efecto. Compras una unidad de un criptoactivo por 15.000 €. Meses después compras otra por 60.000 €. Más tarde vendes una unidad por 70.000 €, y los pasos son estos:
- Ordena tus compras por fecha: la primera costó 15.000 € y la segunda, 60.000 €.
- Identifica la venta: entregas una unidad por 70.000 € y se entiende vendida la primera que compraste.
- Resta su coste de adquisición al valor de transmisión: el resultado, 55.000 €, es la ganancia patrimonial.
- Deja la unidad más cara en cartera con su coste, que será el de partida en tu siguiente venta.
Con el criterio FIFO el resultado es de 55.000 €. Si pudieras elegir la compra más cara sería de solo 10.000 €, y esa diferencia explica que el criterio importe: la AEAT lo fija como regla y no queda a tu elección.
¿Qué pérdidas y gastos se pueden tener en cuenta al declarar?
El artículo 35 de la Ley del IRPF suma al valor de adquisición los gastos y tributos inherentes a la compra, excluidos los intereses, y resta del valor de transmisión los que paga quien vende.
Esa regla es la base legal para tener en cuenta las comisiones de compra y venta de la plataforma. Si una comisión de red (gas) cuenta también como gasto inherente es un criterio que no hemos podido contrastar con la AEAT ni con la DGT, por lo que conviene confirmarlo con un asesor.
Las pérdidas siguen su propio recorrido. Según el artículo 49 de la misma ley, si las ganancias y pérdidas patrimoniales del ejercicio dan un saldo negativo, este se compensa primero con el saldo positivo de los rendimientos del capital mobiliario del periodo, con el límite del 25 %, y el resto en los cuatro años siguientes.
Un ejemplo ilustrativo lo aclara. En el ejercicio 2025 pierdes 5.000 € en unas operaciones y ganas 2.000 € en otras. El saldo es una pérdida neta de 3.000 €, que compensa hasta el 25 % de tus rendimientos de staking de ese año, y el resto queda disponible para los cuatro ejercicios siguientes.
| Ejercicio de la pérdida | Ejercicios en que puede compensarse | Años en que se presentan esas declaraciones |
|---|---|---|
| 2025 | De 2026 a 2029 | De 2027 a 2030 |
| 2026 | De 2027 a 2030 | De 2028 a 2031 |
Distinguir entre el ejercicio y el año en que se presenta la declaración es lo que más confunde al contar el plazo, y conviene anotar cada pérdida con su ejercicio de origen para no dejar vencer ninguna.
Si has operado en Bit2Me, Bit2Me Tax incluye sin coste adicional con tu cuenta un informe fiscal por año con el método FIFO, en PDF y CSV, según su ficha consultada el 26 de octubre de 2026. Cubre solo las operaciones realizadas en Bit2Me, no presenta la declaración ni es asesoramiento fiscal, así que el resto debes sumarlo tú.
¿Se aplica la regla de los dos meses a los criptoactivos?
El artículo 33.5 de la Ley del IRPF impide computar la pérdida de una venta si recompras el mismo activo en un plazo: dos meses para valores admitidos a negociación en mercados oficiales y un año para los no admitidos o para otros elementos patrimoniales. Para los criptoactivos no hemos localizado criterio oficial sobre cuál de esos casos se aplica, o si quedan fuera.
La regla general está explicada en la guía de Academy sobre la fiscalidad de las acciones y la regla de los dos meses, y para tu caso conviene confirmarla con una consulta a la DGT o con un asesor.
¿Qué son los modelos 172, 173 y 721 y quién presenta cada uno?
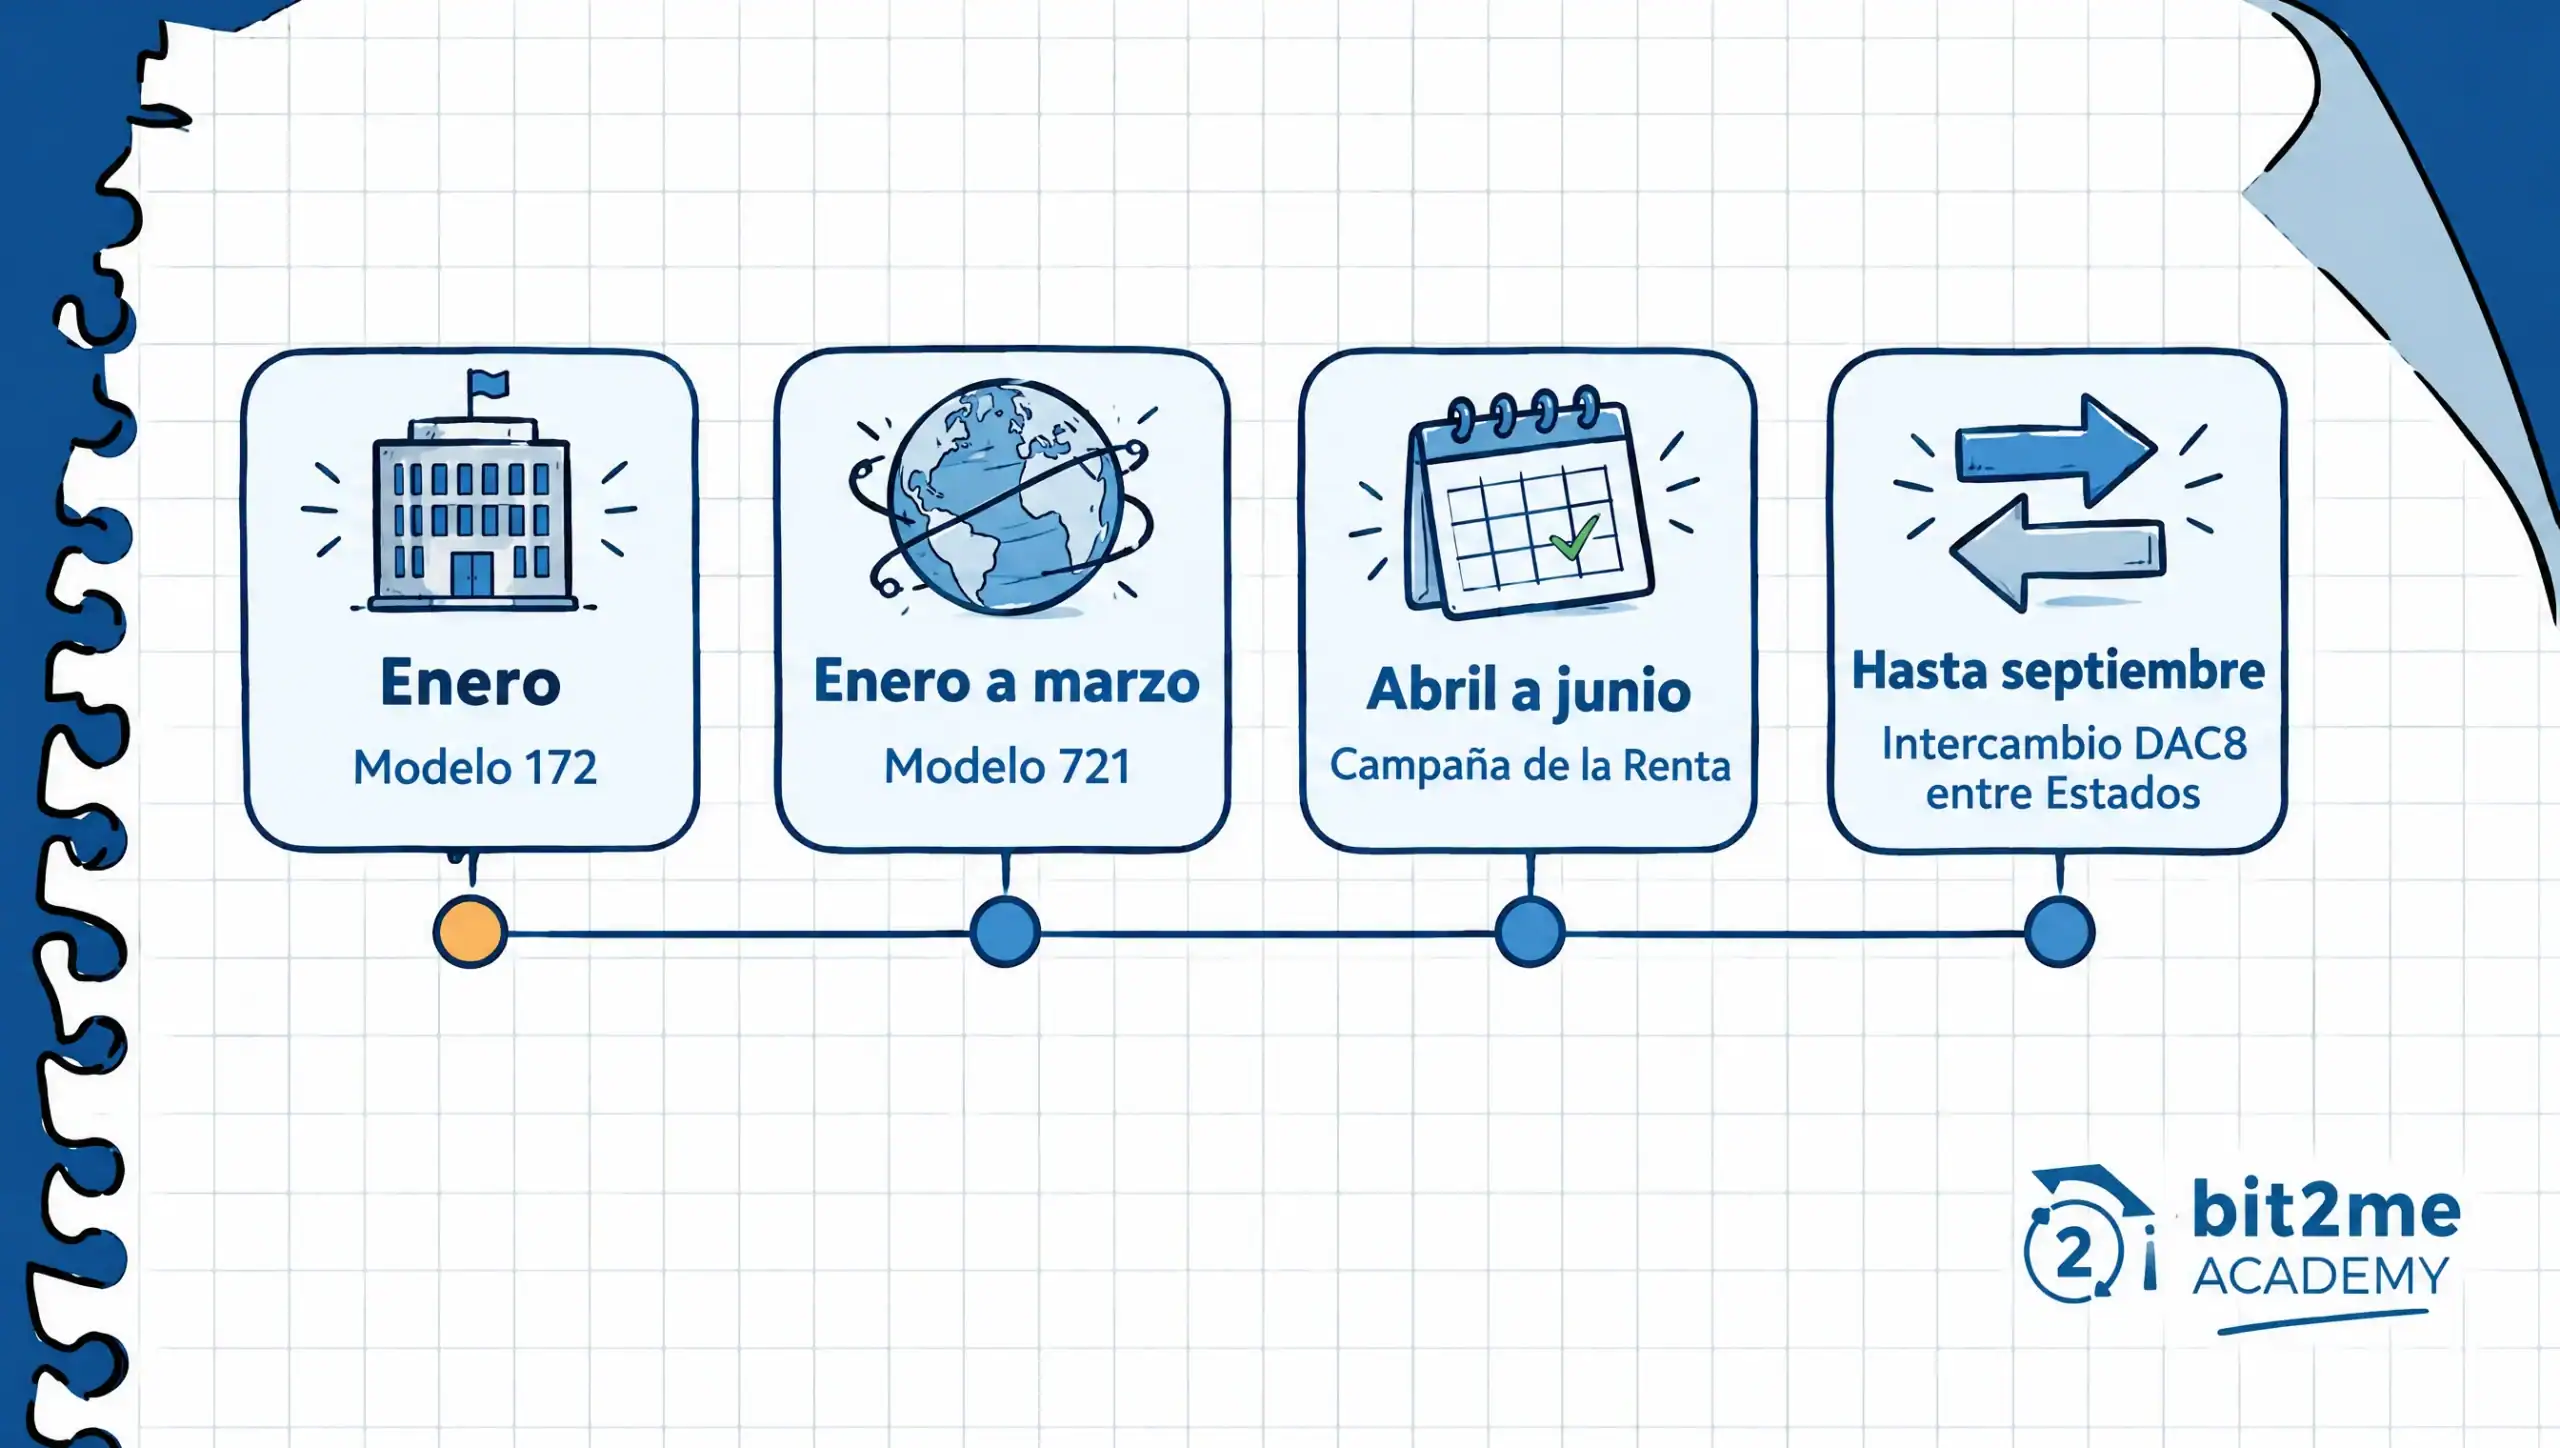
Los tres son declaraciones informativas y no sirven para pagar ningún impuesto. Los modelos 172 y 173 se aprobaron con la Orden HFP/887/2023: el 172 informa de saldos en monedas virtuales y el 173 de operaciones, con presentación anual en enero del año siguiente y primera vez en enero de 2024, por el ejercicio 2023.
La orden remite a los artículos 39 bis y 39 ter del reglamento de gestión tributaria para definir quién debe presentarlos, algo que no hemos podido contrastar. El Plan de Control de 2026 describe el futuro modelo 175 como la declaración de proveedores de servicios de criptoactivos que sustituirá al 173.
| Modelo | Qué informa | Plazo | Quién | Fuente (consulta 26-10-2026) |
|---|---|---|---|---|
| 100 (Renta) | Rentas del contribuyente, incluidas las de criptoactivos | Campaña anual, del 8 de abril al 30 de junio de 2026 para el ejercicio 2025 | El contribuyente | AEAT |
| 172 | Saldos en monedas virtuales | Enero del año siguiente | Obligados según el reglamento de gestión | BOE, Orden HFP/887/2023 |
| 173 | Operaciones con monedas virtuales | Enero del año siguiente | Obligados según el reglamento de gestión | BOE, Orden HFP/887/2023 |
| 721 | Monedas virtuales situadas en el extranjero | Del 1 de enero al 31 de marzo del año siguiente | Quien supere el umbral | BOE, Orden HFP/886/2023 |
El modelo 721 es el que sí puede afectarte. Tiene su propia orden, la Orden HFP/886/2023, distinta de la del modelo 720, y según las preguntas frecuentes de la AEAT, consultadas el 26 de octubre de 2026, la obligación nace cuando el saldo conjunto a 31 de diciembre supera 50.000 €.
En años posteriores solo se vuelve a presentar si ese saldo aumenta en más de 20.000 € respecto al último declarado. La AEAT excluye además del cómputo las monedas en wallets no custodiadas, aunque el 721 es solo informativo y no sustituye a la declaración de tus operaciones en la Renta.
Si tienes una sociedad, el modelo 721 y la contabilidad de los criptoactivos siguen reglas propias, que la guía de Academy sobre cómo declarar criptomonedas en empresas reúne con sus fuentes oficiales.
¿Qué cambia con la DAC8 en España?
La DAC8 es la Directiva (UE) 2023/2226, que extiende la cooperación fiscal entre Estados a los criptoactivos. Según la Comisión Europea, se aplica desde el 1 de enero de 2026, obliga a los proveedores a informar de las operaciones de sus usuarios y fija el primer intercambio de datos, el del ejercicio 2026, antes del 30 de septiembre de 2027.
En España, el Gobierno remitió a las Cortes el 3 de junio de 2025 el proyecto de ley de transposición, que modifica, entre otras, la Ley General Tributaria y la del IRPF y sustituye el concepto de moneda virtual por el de criptoactivo.
Para los modelos, el proyecto de orden sometido a audiencia pública el 10 de marzo de 2026 prevé los modelos 042, 172, 175 y 721, y su memoria sitúa la primera aplicación en el ejercicio 2026, con presentación a partir de 2027.
Todo esto son proyectos, pendientes de publicación en el BOE: a 26 de octubre de 2026 no hemos localizado publicada la ley, el real decreto ni la orden. Mientras tanto siguen vigentes los modelos 172, 173 y 721 actuales, y el Plan de Control de 2026 ya anticipa que el 175 sustituirá al 173 cuando se apruebe la orden.
Estado actual de la declaración de criptoactivos en octubre de 2026
Las fechas y los modelos de esta materia cambian con cada campaña y con cada norma nueva, de modo que la tabla recoge la situación a 26 de octubre de 2026 con la fuente y el día de consulta de cada dato.
| Materia | Situación | Fuente (consulta 26-10-2026) |
|---|---|---|
| Renta del ejercicio 2025 | Campaña del 8 de abril al 30 de junio de 2026, cerrada | AEAT |
| Presentación fuera de plazo | Sin requerimiento previo, recargo del 1 % más un 1 % por mes completo de retraso, y del 15 % más intereses de demora pasados 12 meses | BOE, artículo 27 de la Ley General Tributaria |
| Renta del ejercicio 2026 | Se presenta en 2027; a 26 de octubre de 2026 no constaba calendario en las fuentes consultadas | AEAT, calendario del contribuyente |
| Modelo 721 del ejercicio 2026 | Presentación del 1 de enero al 31 de marzo de 2027, con umbral de 50.000 € | BOE, Orden HFP/886/2023, y AEAT |
| Modelos 172 y 173 | Presentación anual en enero del año siguiente | BOE, Orden HFP/887/2023 |
| Tramo máximo del ahorro | 30 % desde 300.000 €, vigente desde el 1 de enero de 2025 | BOE, Ley del IRPF |
| Control de la AEAT | En 2026 recibe por segundo año la información completa de 2025 sobre saldos y operaciones | BOE, Plan de Control 2026 |
| DAC8 | Aplicable en la UE desde el 1 de enero de 2026, con primer intercambio antes del 30 de septiembre de 2027; en España, proyectos pendientes del BOE | Comisión Europea y Hacienda |
La consulta directa en la AEAT y en el BOE es más fiable que cualquier fecha de un artículo, incluido este. Presentar la Renta de 2025 fuera de plazo, ya sea como declaración nueva, complementaria o rectificación, tiene trámites propios que debes confirmar en la sede de la AEAT, y aquí solo recogemos el recargo que prevé la ley.
Qué revisar antes de declarar criptoactivos en la Renta del próximo año
Declarar criptoactivos en la Renta del próximo año será más llevadero si preparas ahora el historial completo de compras y ventas de cada criptoactivo y la lista de plataformas y wallets donde tuviste saldo a 31 de diciembre. Las operaciones sin criterio confirmado, como los airdrops, DeFi o los NFT, merecen una consulta aparte a un asesor fiscal.
Con la DAC8 en camino, el margen para las discrepancias se reduce: el Plan de Control de 2026 ya anuncia el modelo 175, y habrá que esperar a que el BOE publique la orden para saber desde qué ejercicio se aplican los modelos nuevos. Hasta entonces, la mejor preparación es un registro ordenado y fechado de cada operación.
Preguntas frecuentes sobre la declaración de criptoactivos en la Renta


 Autor