Puntos Esenciales
- Un futuro es un contrato estandarizado para comprar o vender un activo a un precio fijado hoy, con liquidación en una fecha futura.
- Solo aportas un margen, una fracción del valor del contrato, pero los resultados se calculan sobre el valor completo, a favor y en contra.
- En la UE los futuros sobre Bitcoin son derivados bajo MiFID II, no los cubre MiCA, y la CNMV limita cómo se ofrecen a minoristas.
- Puedes perder todo el margen aportado y, en saltos bruscos del precio, incluso más: es un producto apalancado y complejo.
Los futuros de Bitcoin son contratos estandarizados para comprar o vender Bitcoin a un precio fijado hoy y liquidar la operación en una fecha futura, con una particularidad que lo cambia todo: solo aportas una fracción del valor del contrato. Esa fracción se llama margen y multiplica el efecto de cada movimiento del precio, tanto a favor como en contra, lo que separa este producto de comprar Bitcoin en el mercado al contado.
El producto no es una novedad cripto, porque viene de los mercados financieros clásicos. CME Group lanzó sus futuros de 5 BTC por contrato el 17 de diciembre de 2017, una semana después de Cboe, según The Block, y desde finales de mayo de 2026 los negocia las 24 horas del día, los siete días de la semana, según CoinDesk. En la Unión Europea, además, un derivado de este tipo es un instrumento financiero bajo MiFID II y por eso queda fuera de MiCA, como recuerda la CNMV.
Esa naturaleza de derivado explica por qué la CNMV exige garantía inicial y cierre automático de posiciones a quien los ofrece a minoristas, y por qué conviene entender el margen, la liquidación forzosa y la posibilidad de perder todo lo aportado antes de plantearte operar con ellos, porque un futuro no es una forma más sofisticada de comprar Bitcoin.
 Certificado
¿Qué es un contrato de futuros y en qué se diferencia de uno a plazo?
Un contrato de futuros es un acuerdo estandarizado, negociado en un mercado organizado, para comprar o vender un activo a un precio fijado hoy en una fecha futura. Cada contrato define de antemano el activo, la cantidad, el vencimiento y la forma de liquidación, de modo que dos partes que no se conocen negocian con las mismas reglas. Esa estandarización lo distingue del contrato a plazo, un pacto a medida entre dos partes que no pasa por un mercado organizado.
| Característica | Contrato a plazo | Contrato de futuros |
|---|---|---|
| Condiciones | Pactadas a medida entre las dos partes | Estandarizadas: activo, cantidad y vencimiento |
| Dónde se negocia | Directamente entre las partes | En un mercado organizado |
| Contraparte | La otra parte del pacto | Una cámara de compensación |
Una analogía hipotética ayuda a verlo, sin fechas ni precios reales. Un agricultor de arroz y un comprador pactan hoy el precio de una cosecha futura, y ambos renuncian a un posible precio mejor a cambio de saber qué ocurrirá. Si al llegar la cosecha el arroz vale más, sale favorecido el comprador; si vale menos, el agricultor.
Estos contratos tienen dos perfiles de participante. Quienes se cubren, como un productor que quiere fijar su precio, buscan reducir un riesgo, mientras que quienes especulan buscan beneficiarse de la variación del precio sin querer el activo y asumen así el riesgo que los primeros evitan. Con Bitcoin ocurre lo mismo, aunque el activo subyacente sea digital.
En un mercado organizado interviene además una cámara de compensación, que se interpone entre comprador y vendedor para que cada uno tenga como contraparte a la cámara. Eso reduce el riesgo de impago entre las partes, pero no lo elimina y tampoco protege de lo esencial: si el precio se mueve en tu contra, la pérdida es tuya.
¿Cómo funciona un futuro de Bitcoin, del margen al vencimiento?
Un futuro de Bitcoin toma como referencia el precio de Bitcoin sin entregarlo siempre. El contrato estándar de CME representa 5 BTC, según Cointelegraph, y en mayo de 2021 añadió un micro de 0,1 BTC liquidado en efectivo, según The Block. Liquidar en efectivo significa pagar o cobrar la diferencia de precio en dinero, sin que nadie reciba Bitcoin.
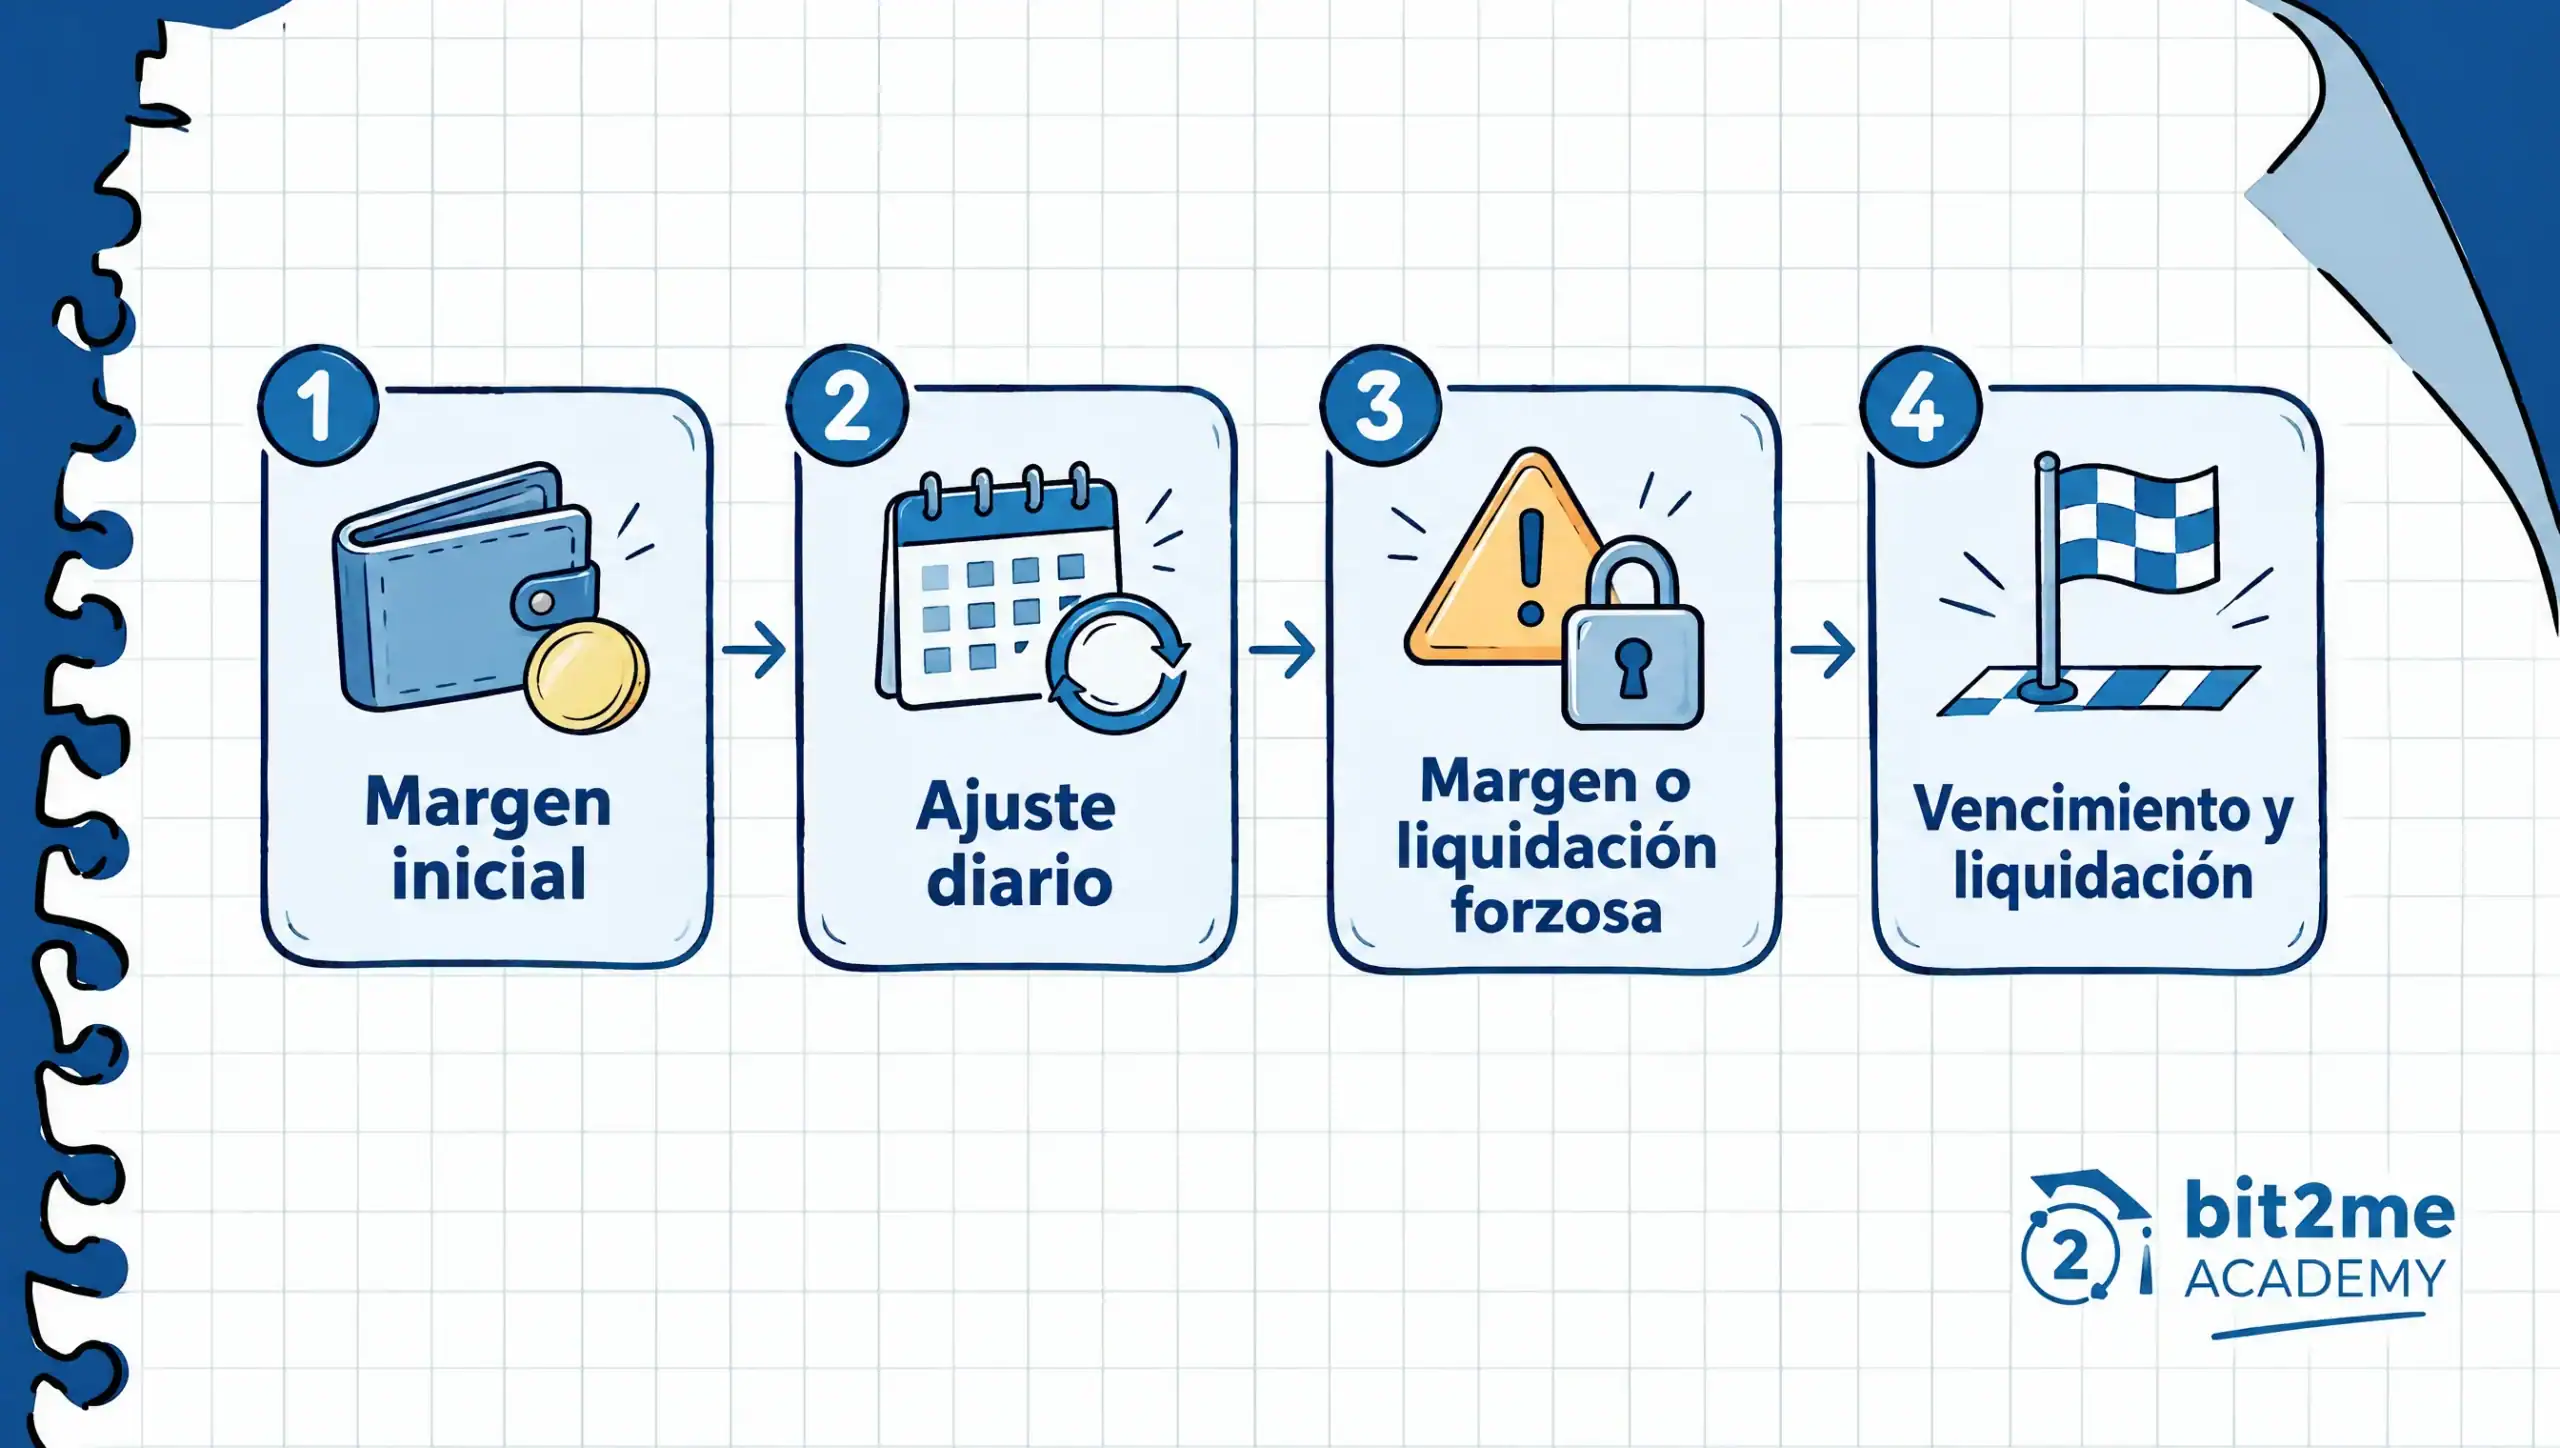
Si compras un contrato, tomas una posición larga y te favorece una subida del precio; si lo vendes, tomas una posición corta y te favorece una bajada. En ambos casos el contrato recorre cuatro fases, y cada una añade un riesgo propio que conviene distinguir antes de seguir:
- Margen inicial: aportas una garantía, una fracción del valor del contrato, para abrir la posición.
- Ajuste diario: cada día el mercado calcula la diferencia de precio y la suma o resta de tu margen, sin esperar al vencimiento.
- Llamada de margen o liquidación forzosa: si las pérdidas dejan el margen por debajo del mínimo exigido, debes reponerlo o el proveedor cierra tu posición.
- Vencimiento y liquidación: en la fecha fijada el contrato se liquida en efectivo o con entrega, según sus condiciones.
Esto marca la diferencia con el mercado spot, donde pagas el precio completo y eres dueño del Bitcoin. En un futuro no pagas el valor entero ni recibes Bitcoin si se liquida en efectivo, y tu resultado depende del precio mientras dura. Además, tiene fecha límite: los primeros de CME vencían el 26 de enero de 2018, según Cointelegraph.
¿Qué riesgos tiene operar con futuros de Bitcoin?
El riesgo central es el apalancamiento: al aportar solo una fracción del valor, cada variación del precio se calcula sobre el contrato completo y pesa mucho más sobre tu margen. Un ejemplo ilustrativo lo muestra, con cifras redondas que no son precios reales ni una previsión: un contrato de 1 BTC a 50.000 euros y un margen del 10 %, es decir, 5.000 euros aportados.
La tabla recoge el resultado de ese contrato con una posición compradora. Si en lugar de comprar vendes, los signos se invierten y la simetría es la misma: lo que te favorecería con una bajada te perjudicaría con una subida.
| Variación del precio | Resultado sobre el contrato de 1 BTC | Efecto sobre el margen de 5.000 € |
|---|---|---|
| +10 % | +5.000 € | +100 % |
| +5 % | +2.500 € | +50 % |
| -5 % | -2.500 € | -50 % |
| -10 % | -5.000 € | -100 %, margen agotado |
| -20 % | -10.000 € | -200 %, supera lo aportado |
Con un margen del 10 %, una variación del 10 % del precio equivale al 100 % de lo aportado, y lo hace en los dos sentidos: a favor duplica tu margen, en contra lo agota. Si el precio se mueve un 20 % en contra, la pérdida ya es de 10.000 euros, el doble del margen, y la diferencia tendrías que cubrirla con otros fondos.
Por eso existe la liquidación forzosa. Cuando las pérdidas no realizadas dejan tu margen por debajo del mínimo exigido, el proveedor te pide reponerlo y, si no lo haces o el precio se mueve demasiado deprisa, cierra la posición por ti y asumes la pérdida.
En España, la resolución de la CNMV de 11 de julio de 2023, publicada en el BOE el 14 de julio, obliga a quien comercializa futuros y opciones a minoristas a cerrar posiciones cuando los fondos más los resultados no realizados caen por debajo de la mitad de la garantía inicial. Aplicada a este ejemplo, ese cierre llegaría con una caída próxima al 5 %, aunque la regla exacta depende de cada contrato y de cada proveedor.
El riesgo de perder todo lo aportado es real y puede ser rápido, y en saltos bruscos del precio la pérdida puede superar la garantía. Las medidas europeas sobre CFD incluyen la protección frente al saldo negativo, pero eso no implica que todo derivado la ofrezca, así que revisa las condiciones de tu proveedor antes de operar.
El apalancamiento no es el único riesgo. Conviene sumar tres más a la hora de valorar un contrato, porque cada uno puede producir pérdidas aunque el precio de Bitcoin se mueva como esperabas:
- Riesgo de contraparte: la cámara de compensación reduce el impago, pero depende de quién te dé acceso al mercado.
- Vencimiento: el contrato caduca y, si quieres mantener la exposición, debes renovarlo con costes y condiciones nuevas.
- Complejidad: el margen, el ajuste diario y la liquidación forzosa exigen seguimiento constante de tu posición.
¿Qué diferencia hay entre futuros con vencimiento, perpetuos, CFD y ETF de futuros?
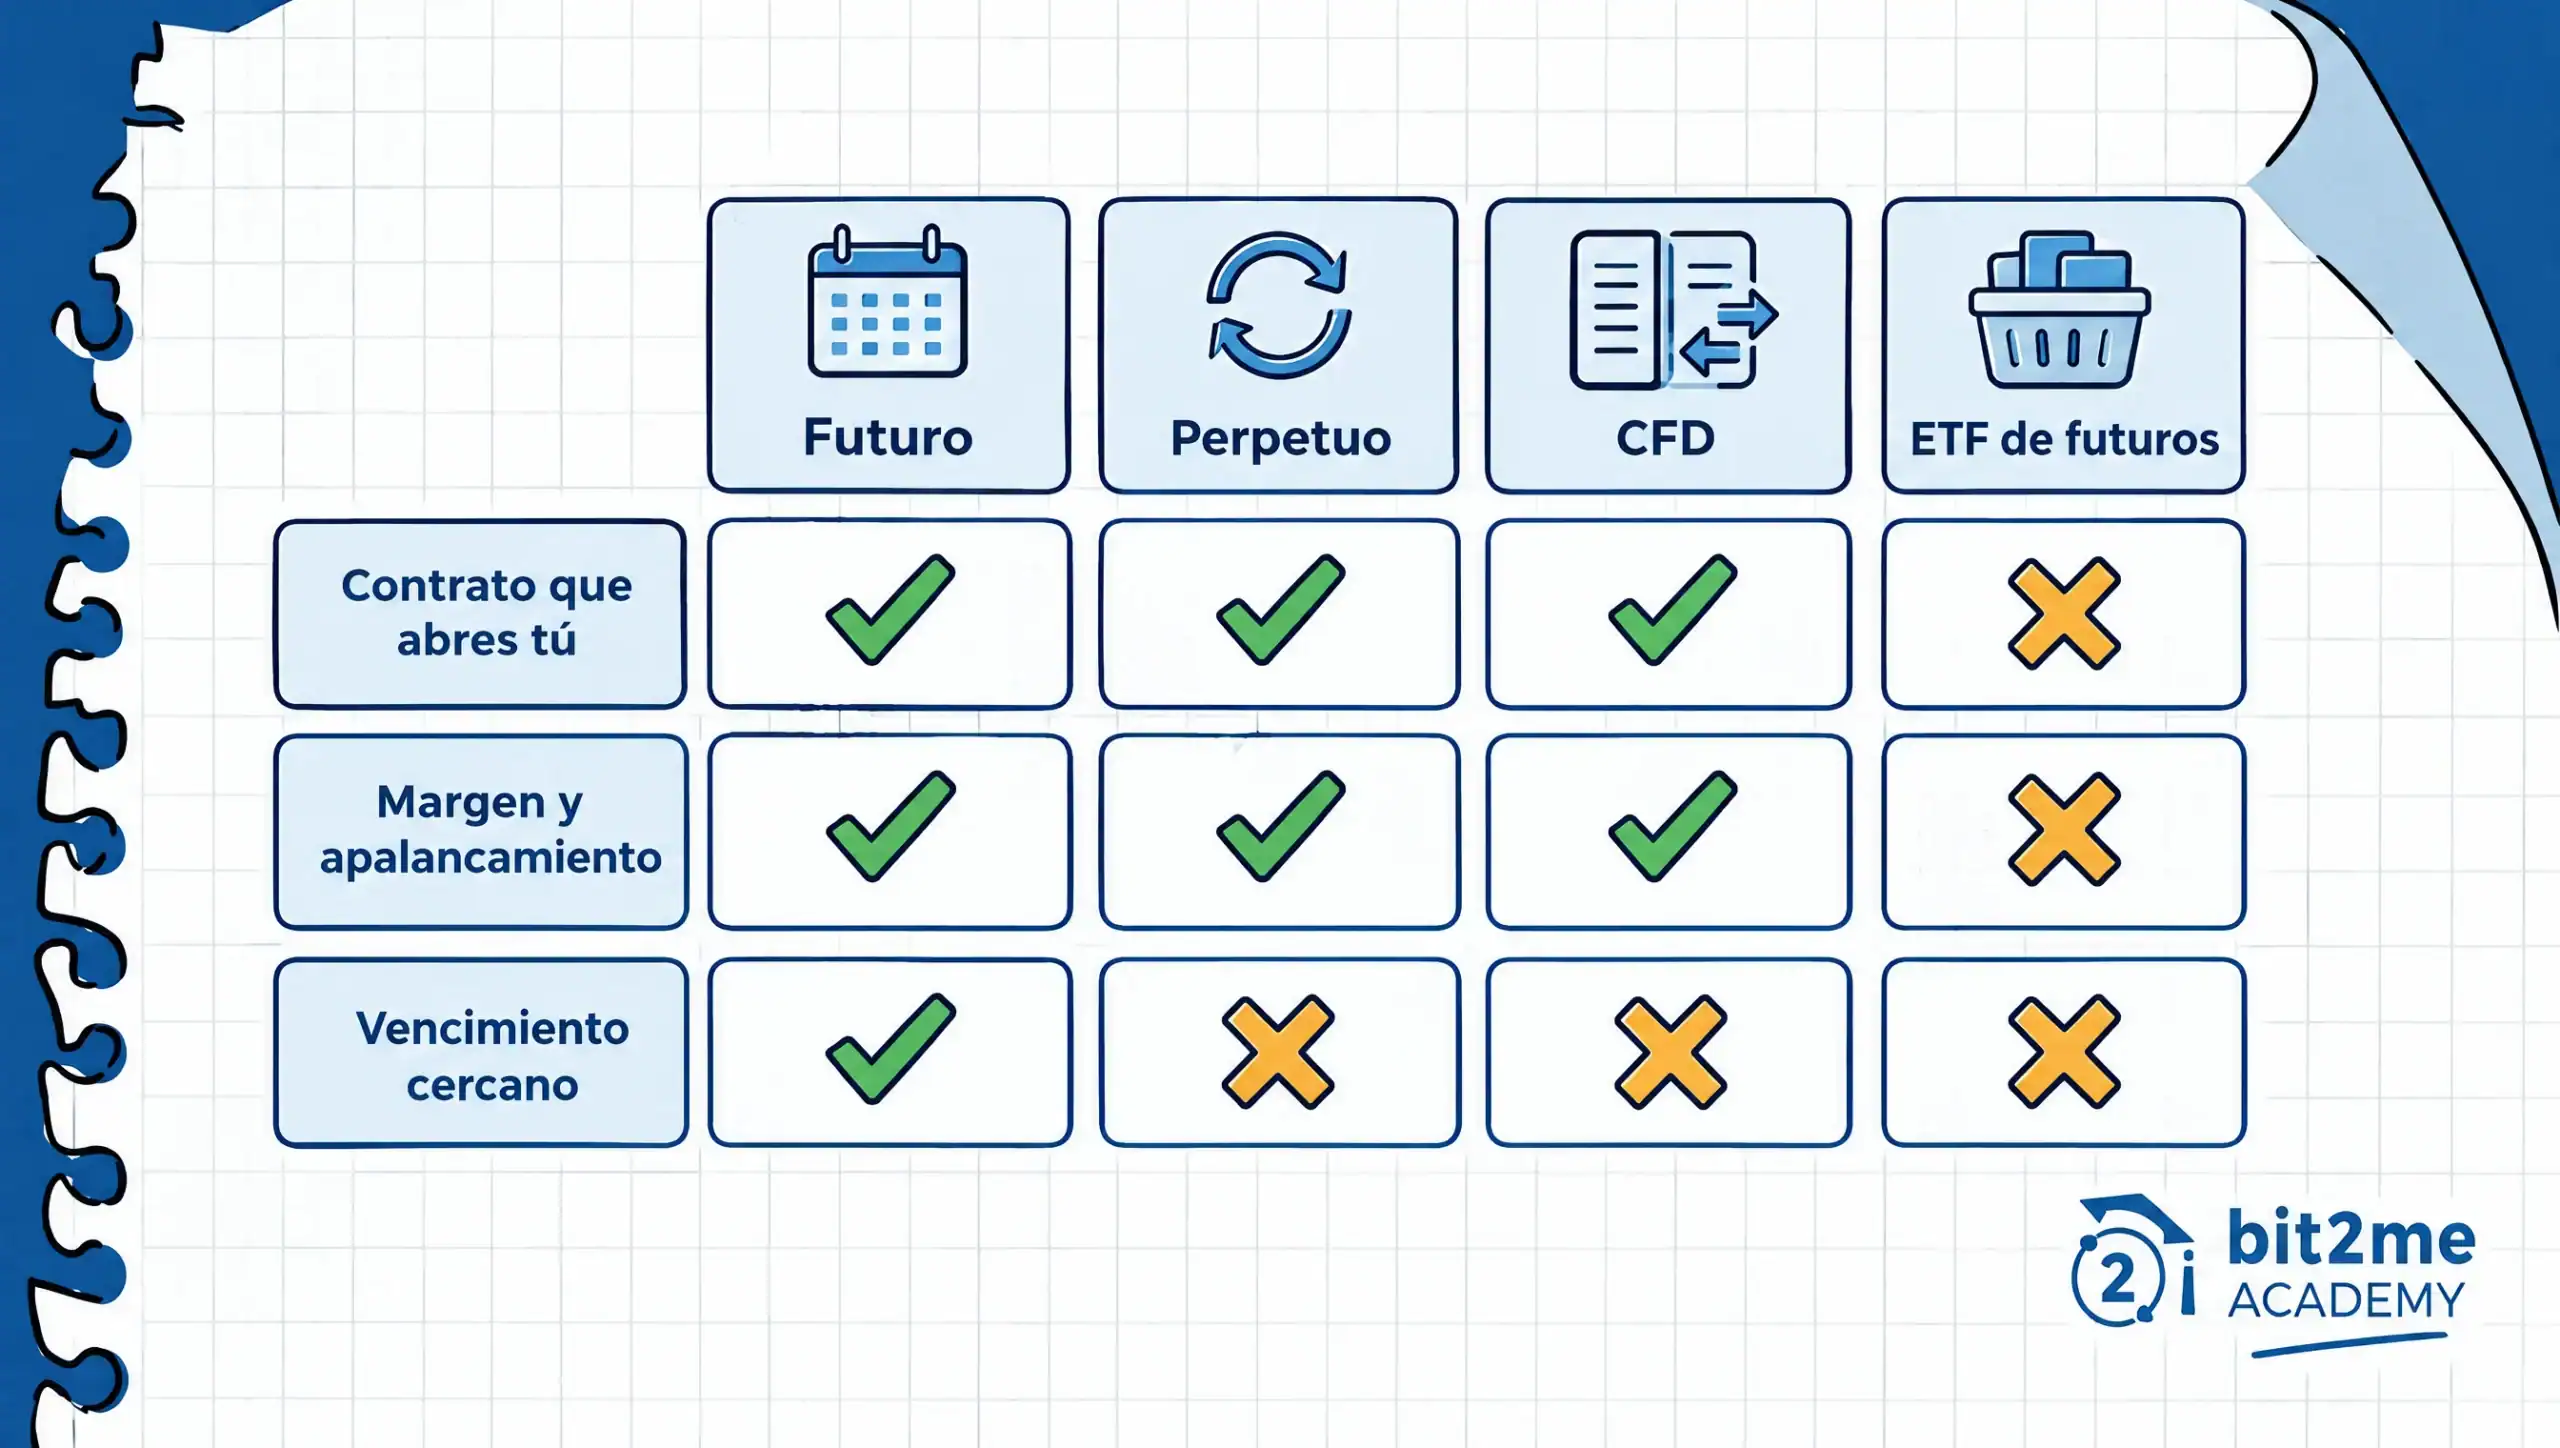
Los cuatro productos dan exposición al precio de Bitcoin sin comprarlo al contado, pero funcionan y se regulan de forma distinta. Un futuro con vencimiento caduca en una fecha fijada y se liquida en efectivo o con entrega, según el contrato, y es el que se ha descrito hasta aquí.
Un perpetuo, o contrato continuo, sustituye la fecha de vencimiento cercana por un pago periódico de financiación que ajusta las posiciones abiertas. El ejemplo regulado más claro es el de Cboe, que lanzó el 15 de diciembre de 2025 sus contratos continuos de Bitcoin y Ether con vencimiento a 10 años, liquidación en efectivo y ajuste diario de financiación.
Un CFD es un contrato por diferencia sin fecha de vencimiento propia, y la guía de Academy sobre los CFD de Bitcoin recoge que la CNMV lo considera poco adecuado para minoristas por su complejidad y su riesgo. El apalancamiento lo da la plataforma, así que el riesgo de perder todo lo aportado es el mismo que en un futuro.
Un ETF de futuros no es un contrato que abras tú, sino un fondo que toma posiciones en futuros y los renueva al vencer, como detalla la guía sobre el ETF al contado y el ETF de futuros. El primero en Estados Unidos, ProShares Bitcoin Strategy ETF, empezó a cotizar el 19 de octubre de 2021 y compra futuros de CME.
| Producto | Vencimiento y liquidación | Cómo se encuadra | Fuente (consulta 26-10-2026) |
|---|---|---|---|
| Futuro con vencimiento | Fecha fijada, en efectivo o con entrega según el contrato; el micro de CME se liquida en efectivo | Derivado: instrumento financiero bajo MiFID II, fuera de MiCA | CNMV, The Block |
| Perpetuo o continuo | Cboe: 10 años, efectivo y financiación diaria | ESMA (24-2-2026): probablemente dentro de las medidas de CFD, según Cointelegraph | CoinDesk, Cointelegraph |
| CFD | Sin vencimiento propio, se liquida por diferencia de precio | La CNMV prohíbe su publicidad a minoristas desde el 3-8-2023 | BOE, Academy |
| ETF de futuros | El fondo renueva los contratos al vencer | Fondo cotizado que compra futuros de CME (BITO, 19-10-2021) | CoinDesk |
¿Qué limita el marco europeo a los minoristas que operan con derivados?
Las reglas cambian de un país a otro, y aquí se describe la jurisdicción de la UE y de España. MiCA se aplica desde el 30 de diciembre de 2024, pero no cubre los instrumentos financieros regulados por MiFID II, entre los que la CNMV cita los derivados, de modo que los futuros sobre Bitcoin se tratan como instrumentos financieros y no como criptoactivos de MiCA.
| Norma o autoridad | Fecha | Qué establece | Fuente |
|---|---|---|---|
| MiCA (UE) | Aplicable desde el 30-12-2024 | No se aplica a los instrumentos financieros regulados por MiFID II, con los derivados como ejemplo | CNMV |
| Resolución de la CNMV, parte primera | 11-7-2023, BOE del 14-7-2023, aplicable desde el 3-8-2023 | Prohíbe la publicidad de CFD dirigida a minoristas, el patrocinio y la publicidad de marca | BOE |
| Resolución de la CNMV, parte segunda | Misma resolución | Para futuros y opciones exige garantía inicial y cerrar posiciones cuando fondos y resultados no realizados caen por debajo de la mitad de esa garantía | BOE |
| ESMA, declaración sobre perpetuos | 24-2-2026 | Los perpetuos sobre criptoactivos probablemente entran en las medidas de CFD: límites de apalancamiento, advertencia de riesgo, cierre por margen insuficiente y protección de saldo negativo | Cointelegraph |
La garantía inicial exigida es la menor entre la que fija la Resolución de la CNMV de 2019 según el subyacente y la que pide el centro de negociación. El texto de 2019 no se ha podido citar y los datos de ESMA proceden de Cointelegraph, porque su web no se abrió, así que conviene contrastarlos con la fuente oficial.
Para ver cómo supervisa la CNMV a quienes ofrecen productos a minoristas, la guía de Academy sobre qué es la CNMV y cómo protege a quien opera en España resume su papel. Recuerda que la autorización de quien te ofrece un derivado se comprueba en los registros de la CNMV y no en un artículo divulgativo.
Estado actual de los futuros de Bitcoin en octubre de 2026
Los futuros regulados sobre Bitcoin conviven, a 26 de octubre de 2026, con contratos de formato continuo y negociación sin pausas, y el supervisor europeo ya ha explicado cómo mira a los perpetuos. La tabla reúne los hitos que sostienen esa foto, cada uno con su fuente.
| Fecha | Hecho | Fuente |
|---|---|---|
| 10 y 17-12-2017 | Cboe y CME lanzan sus contratos sobre Bitcoin, con 5 BTC por contrato en CME | The Block, Cointelegraph |
| 14-3-2019 | Cboe no añade contratos nuevos y el último vence en junio de 2019 | CoinDesk |
| 3-5-2021 | CME lanza el contrato micro de 0,1 BTC, liquidado en efectivo | The Block |
| 19-10-2021 | ProShares Bitcoin Strategy ETF estrena el primer ETF de futuros sobre Bitcoin en Estados Unidos | CoinDesk |
| 10-1-2024 | La SEC aprueba los ETF de Bitcoin al contado, que empiezan a cotizar el 11-1-2024 | CoinDesk |
| 15-12-2025 | Cboe lanza contratos continuos de Bitcoin y Ether con financiación diaria | CoinDesk |
| 24-2-2026 | ESMA indica que los perpetuos probablemente entran en las medidas de CFD | Cointelegraph |
| 29-5-2026 | CME negocia futuros y opciones de Bitcoin las 24 horas, los siete días de la semana | CoinDesk |
Tres precisiones evitan lecturas de más. La fecha del 29 de mayo de 2026 se infiere de una nota de CoinDesk que habla de «a partir del viernes», no hay cifras vigentes de volumen ni de interés abierto contrastadas con una fuente aprobada, y tampoco se enumeran otras plataformas porque su estado en 2026 no está confirmado.
El registro de la CNMV y las páginas de cada mercado son más fiables que cualquier dato de un artículo, incluido este, así que úsalos para confirmar cualquier cifra antes de tomar una decisión.
Un derivado apalancado, entre el mercado regulado y la complejidad
Los futuros de Bitcoin llevan casi nueve años en mercados regulados, desde diciembre de 2017, y su evolución reciente, con contratos continuos y negociación sin pausas, los acerca al ritmo de las plataformas cripto sin cambiar su naturaleza: siguen siendo derivados apalancados, sujetos a reglas pensadas para productos complejos. La cuestión abierta es cómo encajarán los perpetuos en la regulación europea, algo que ESMA ha empezado a aclarar y que habrá que seguir con atención.
Quien solo busca exposición al precio, sin contratos, margen ni vencimiento, dispone del mercado al contado, por ejemplo desde la página para comprar Bitcoin de Bit2Me, siempre con la advertencia de que su precio también varía y de que puedes perder parte o la totalidad de lo aportado. Si lo que quieres es entender los productos vecinos, empieza por los CFD y los ETF de futuros enlazados arriba, y contrasta cualquier cifra con la fuente oficial antes de decidir.
Preguntas frecuentes sobre los futuros de Bitcoin


 Autor