Puntos Esenciales
- Una empresa trata las criptomonedas como existencias si las destina a la venta ordinaria y como inmovilizado intangible si las mantiene.
- Sin vida útil estimable, el PGC fija diez años de amortización contable y la AEAT admite como máximo un 5 % anual en el impuesto.
- El modelo 721 no se presenta con saldos extranjeros de hasta 50.000 euros ni si la sociedad registra sus monedas de forma individualizada.
- Los tipos reducidos de 2026, la transposición de la DAC8 y los criterios contables pueden cambiar, así que conviene confirmarlos con un asesor.
Una empresa que mantiene bitcoin en su tesorería, emite un token propio o cobra un servicio en criptomonedas se enfrenta enseguida a dos preguntas: qué es ese activo para la contabilidad y qué debe comunicar a Hacienda. Para declarar criptomonedas en empresas conviene separar ambos planos, porque la clasificación contable y la obligación informativa se rigen por normas distintas y con criterios que han cambiado desde que Bit2Me Academy resumió, en agosto de 2023, el webinar de CLCripto en el que se basa esta guía.
El ICAC, el Instituto de Contabilidad y Auditoría de Cuentas, concluyó en el BOICAC 120 de diciembre de 2019 que las monedas virtuales son existencias cuando la empresa las destina a la venta como actividad ordinaria. En el plano fiscal, la Agencia Tributaria fija en 50.000 euros el saldo conjunto en el extranjero a partir del cual hay que presentar el modelo 721, y deja fuera a las sociedades que registran sus monedas de forma individualizada en la contabilidad.
Javier Pastor y Jesús Lorente, de CLCripto, repasaron en el webinar «Uso de las criptomonedas en las empresas» estos y otros puntos, desde la amortización hasta la retribución de los empleados. Sus ideas se atribuyen a ellos y se contrastan con la norma vigente a 26 de octubre de 2026, porque los tipos, el modelo 721 y la regulación europea han cambiado.
 Certificado
¿Cómo declarar criptomonedas en empresas según el marco español?
Jesús Lorente describió tres situaciones en las que una sociedad entra en contacto con los criptoactivos: algunas empresas los mantienen en balance, otras emiten tokens o servicios propios y otras cobran o pagan con ellos. Cada vía cambia el tratamiento contable y fiscal, de modo que la primera tarea consiste en identificar cuál de ellas describe a la empresa, algo que la guía de Academy sobre qué es una criptomoneda ayuda a situar si el concepto es nuevo.
Una de sus advertencias tiene reflejo directo en la norma. Según el ponente, mezclar los saldos de una wallet personal con los de la empresa perjudica la trazabilidad ante Hacienda. La Orden HFP/886/2023, que regula el modelo 721, excluye las monedas que una persona jurídica registra de forma individualizada en su contabilidad, con su denominación y valor y con la entidad de custodia y el país.
Para quien se plantea mantener criptoactivos en balance, la guía de Academy sobre tesorería corporativa en criptomonedas, publicada el 26 de agosto de 2026, cubre la custodia y los controles internos. Bit2Me también reúne en su página de webinars para empresas sesiones sobre fiscalidad, contabilidad y regulación.
¿Existencias o inmovilizado intangible?
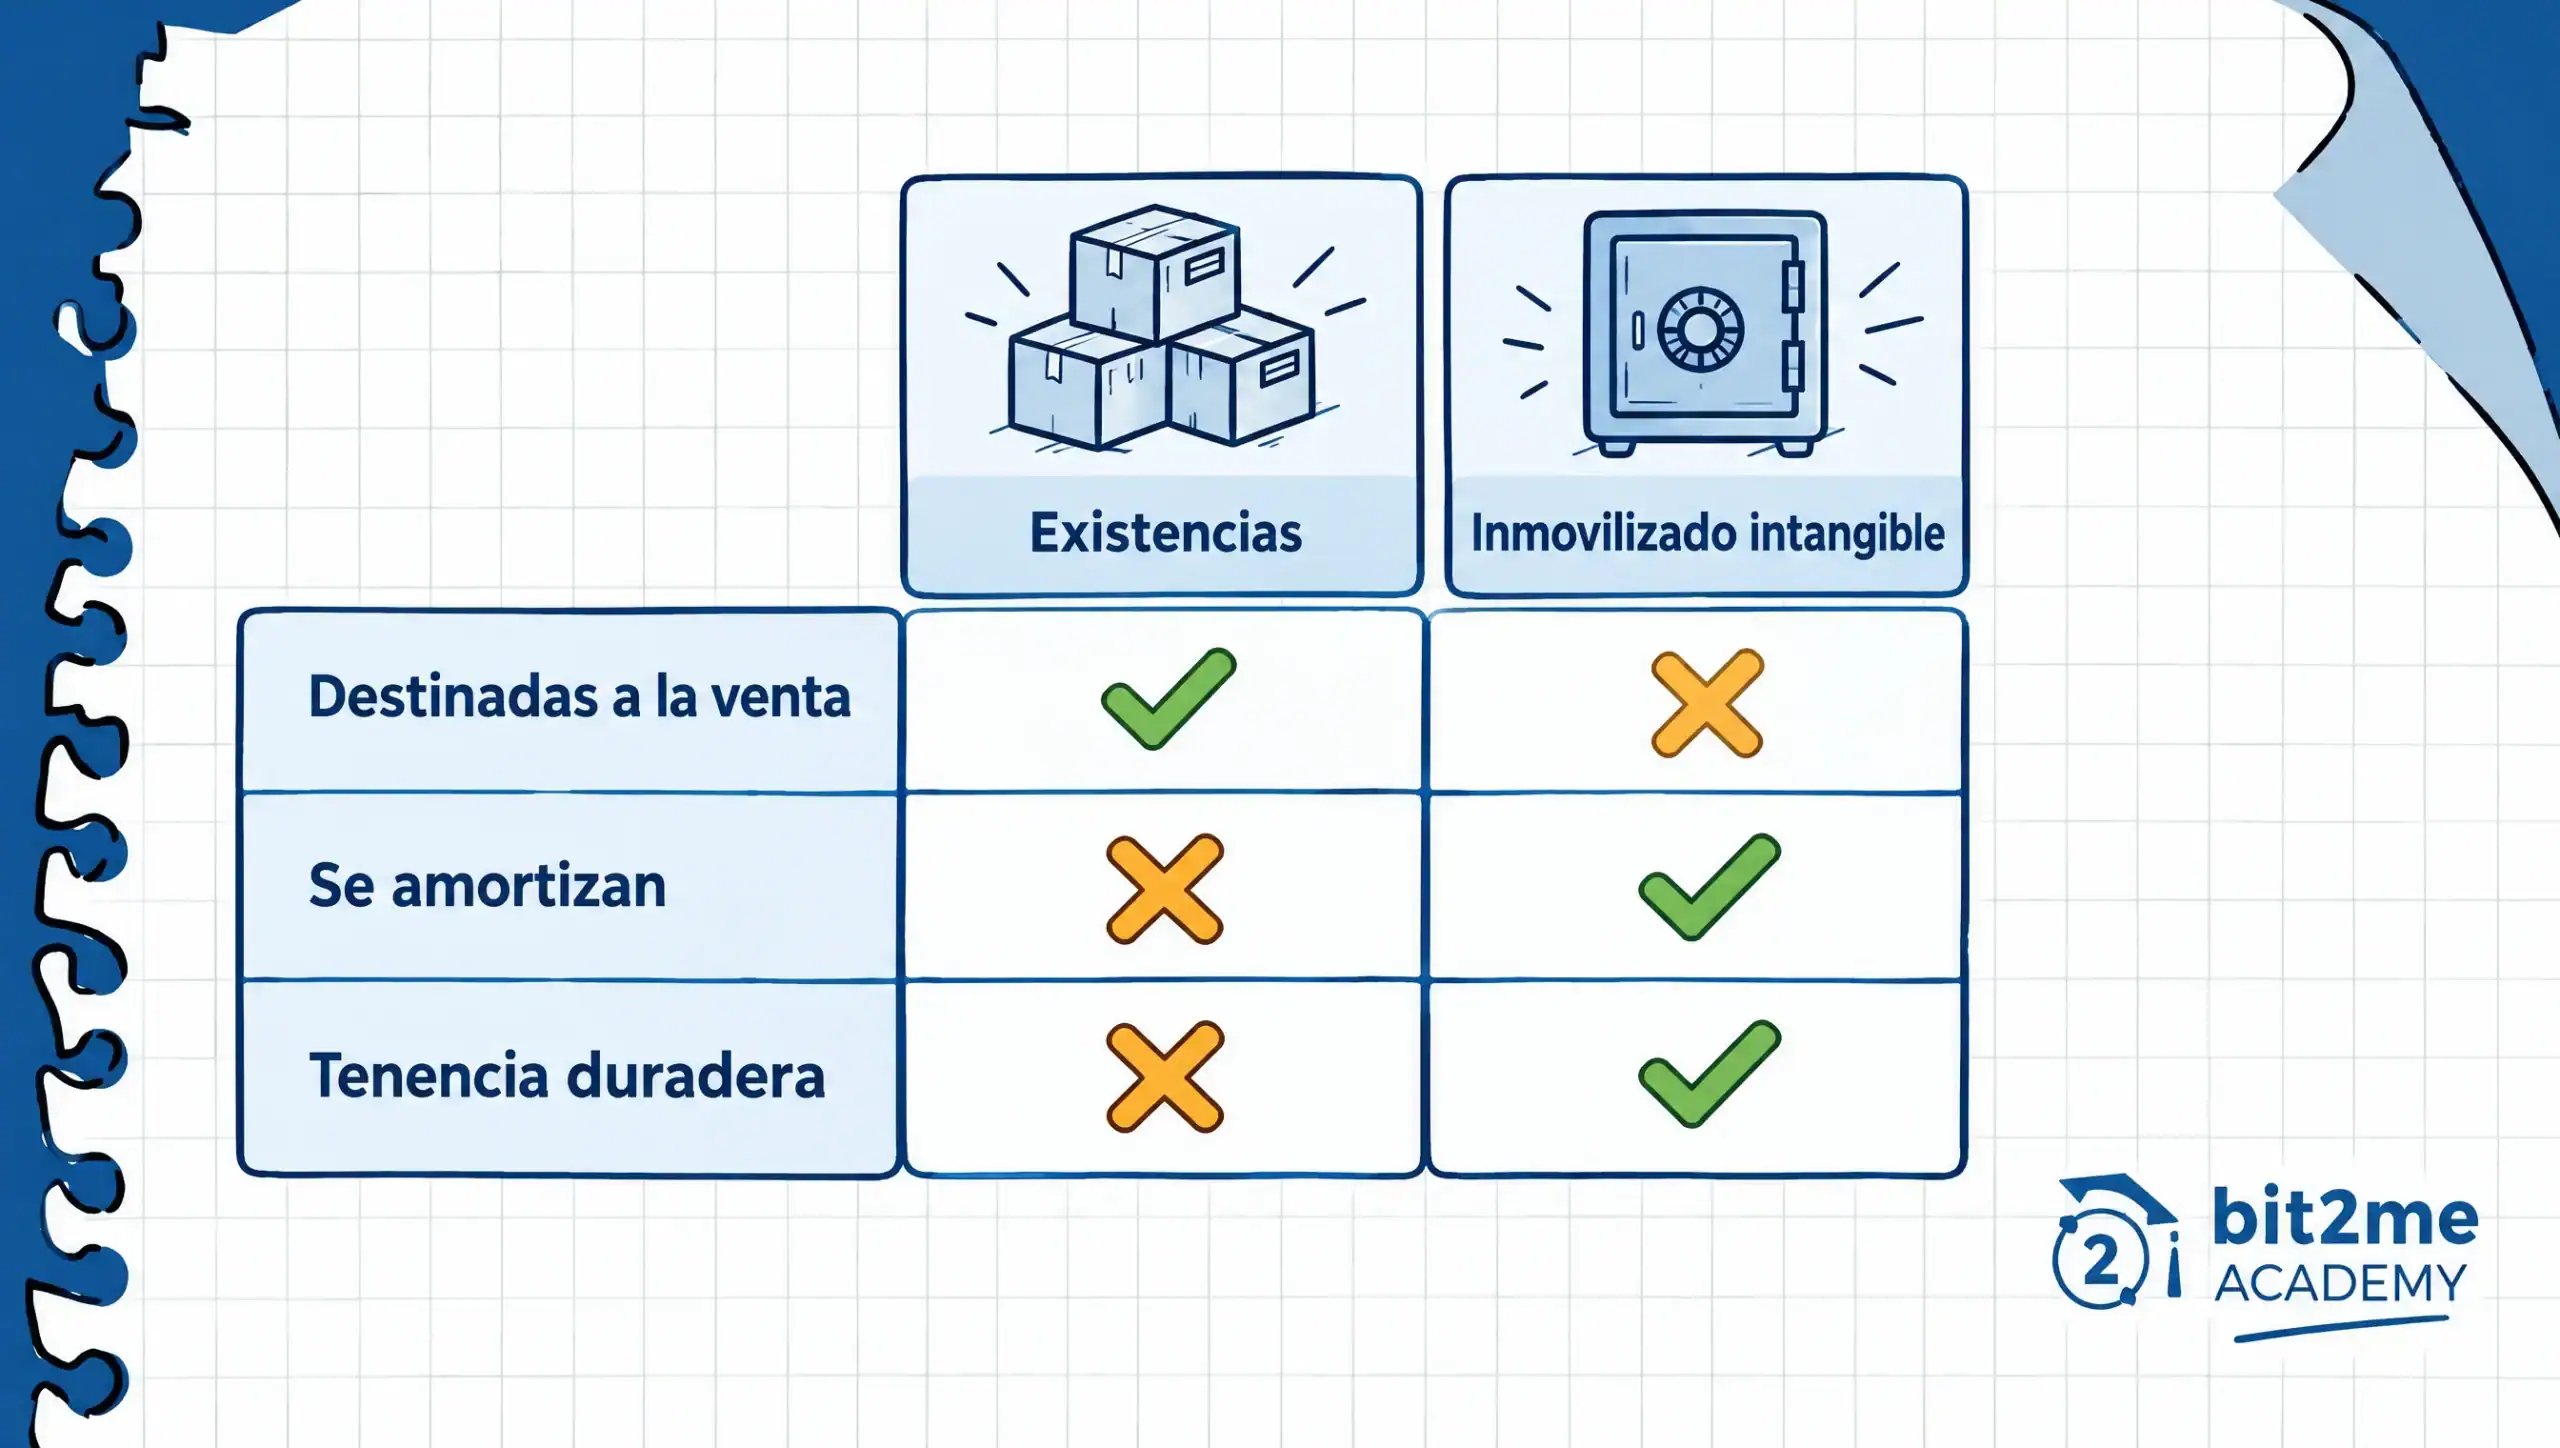
El criterio depende del destino que la empresa da al activo. El BOICAC 120, con fecha de diciembre de 2019, establece que las monedas virtuales son existencias si están destinadas a convertirse en disponibilidad financiera mediante la venta como actividad ordinaria, y remite a la norma de registro y valoración 10.ª del PGC, el Plan General de Contabilidad.
Cuando la empresa las mantiene sin ese fin, el criterio se apoya en la decisión de la agenda del IFRS IC, que aplica la NIC 2 a las criptomonedas mantenidas para la venta ordinaria y la NIC 38 a las demás.
El ICAC recoge en un documento de desarrollo del plan contable que esas criptomonedas se tratan entonces como activo intangible valorado al coste, aunque su vida útil no resulta clara. Lorente resumió la distinción en los mismos términos.
La tabla ordena las diferencias que expuso Lorente y que el PGC o la AEAT permiten contrastar. Los conceptos para los que no se ha localizado fuente oficial figuran como criterio del ponente.
| Concepto | Existencias | Inmovilizado intangible | Fuente |
|---|---|---|---|
| Cuándo se aplica | Destino a la venta como actividad ordinaria | Tenencia sin ese destino | BOICAC 120, diciembre de 2019 |
| Valoración inicial | Precio de adquisición o coste de producción | Coste de adquisición, según Lorente | PGC, norma 10.ª y criterio del ponente |
| Amortización contable | No se amortizan, según Lorente | Diez años si la vida útil no puede estimarse con fiabilidad | PGC, norma 5.ª |
| Amortización fiscal | No procede, según Lorente | Máximo del 5 % anual si la vida útil no es estimable | Manual de Sociedades de la AEAT, edición de 2021 |
| Deterioro | Corrección si el valor neto realizable baja del coste | Revisión anual de indicios; contable, pero no deducible en el impuesto | PGC y artículo 13.2 de la LIS |
| Revalorización | No se contabiliza | No se contabiliza | Criterio del ponente |
| Venta | Coste medio ponderado y resultado en ventas | Coste del activo y resultado por enajenación del inmovilizado | PGC y criterio del ponente |
Un ejemplo ilustrativo, con importes inventados que no son precios de mercado, ayuda a ver el efecto. Un activo digital registrado por 20.000 euros como inmovilizado intangible sin vida útil estimable se amortizaría contablemente a razón de 2.000 euros anuales durante diez años. Si su valor recuperable bajara a 12.000 euros, el deterioro contable de 8.000 euros no reduciría el impuesto mientras el activo siga en balance.
Para los tokens emitidos por la propia empresa, Lorente subrayó que el coste de emisión no es el precio de venta del token, sino todo el coste derivado de crearlo, como la I+D, los salarios y la infraestructura. En la cuenta de resultados, el PGC agrupa los resultados por enajenación del inmovilizado en las cuentas 670 y 770, no en una partida «extraordinaria».
El PGC advierte además que su cuadro de cuentas es una guía o referente, no vinculante en numeración. No consta en las fuentes oficiales consultadas una cuenta específica para criptoactivos, por lo que cada empresa define con su asesor las subcuentas que utiliza.
¿Tiene que presentar una empresa el modelo 721?
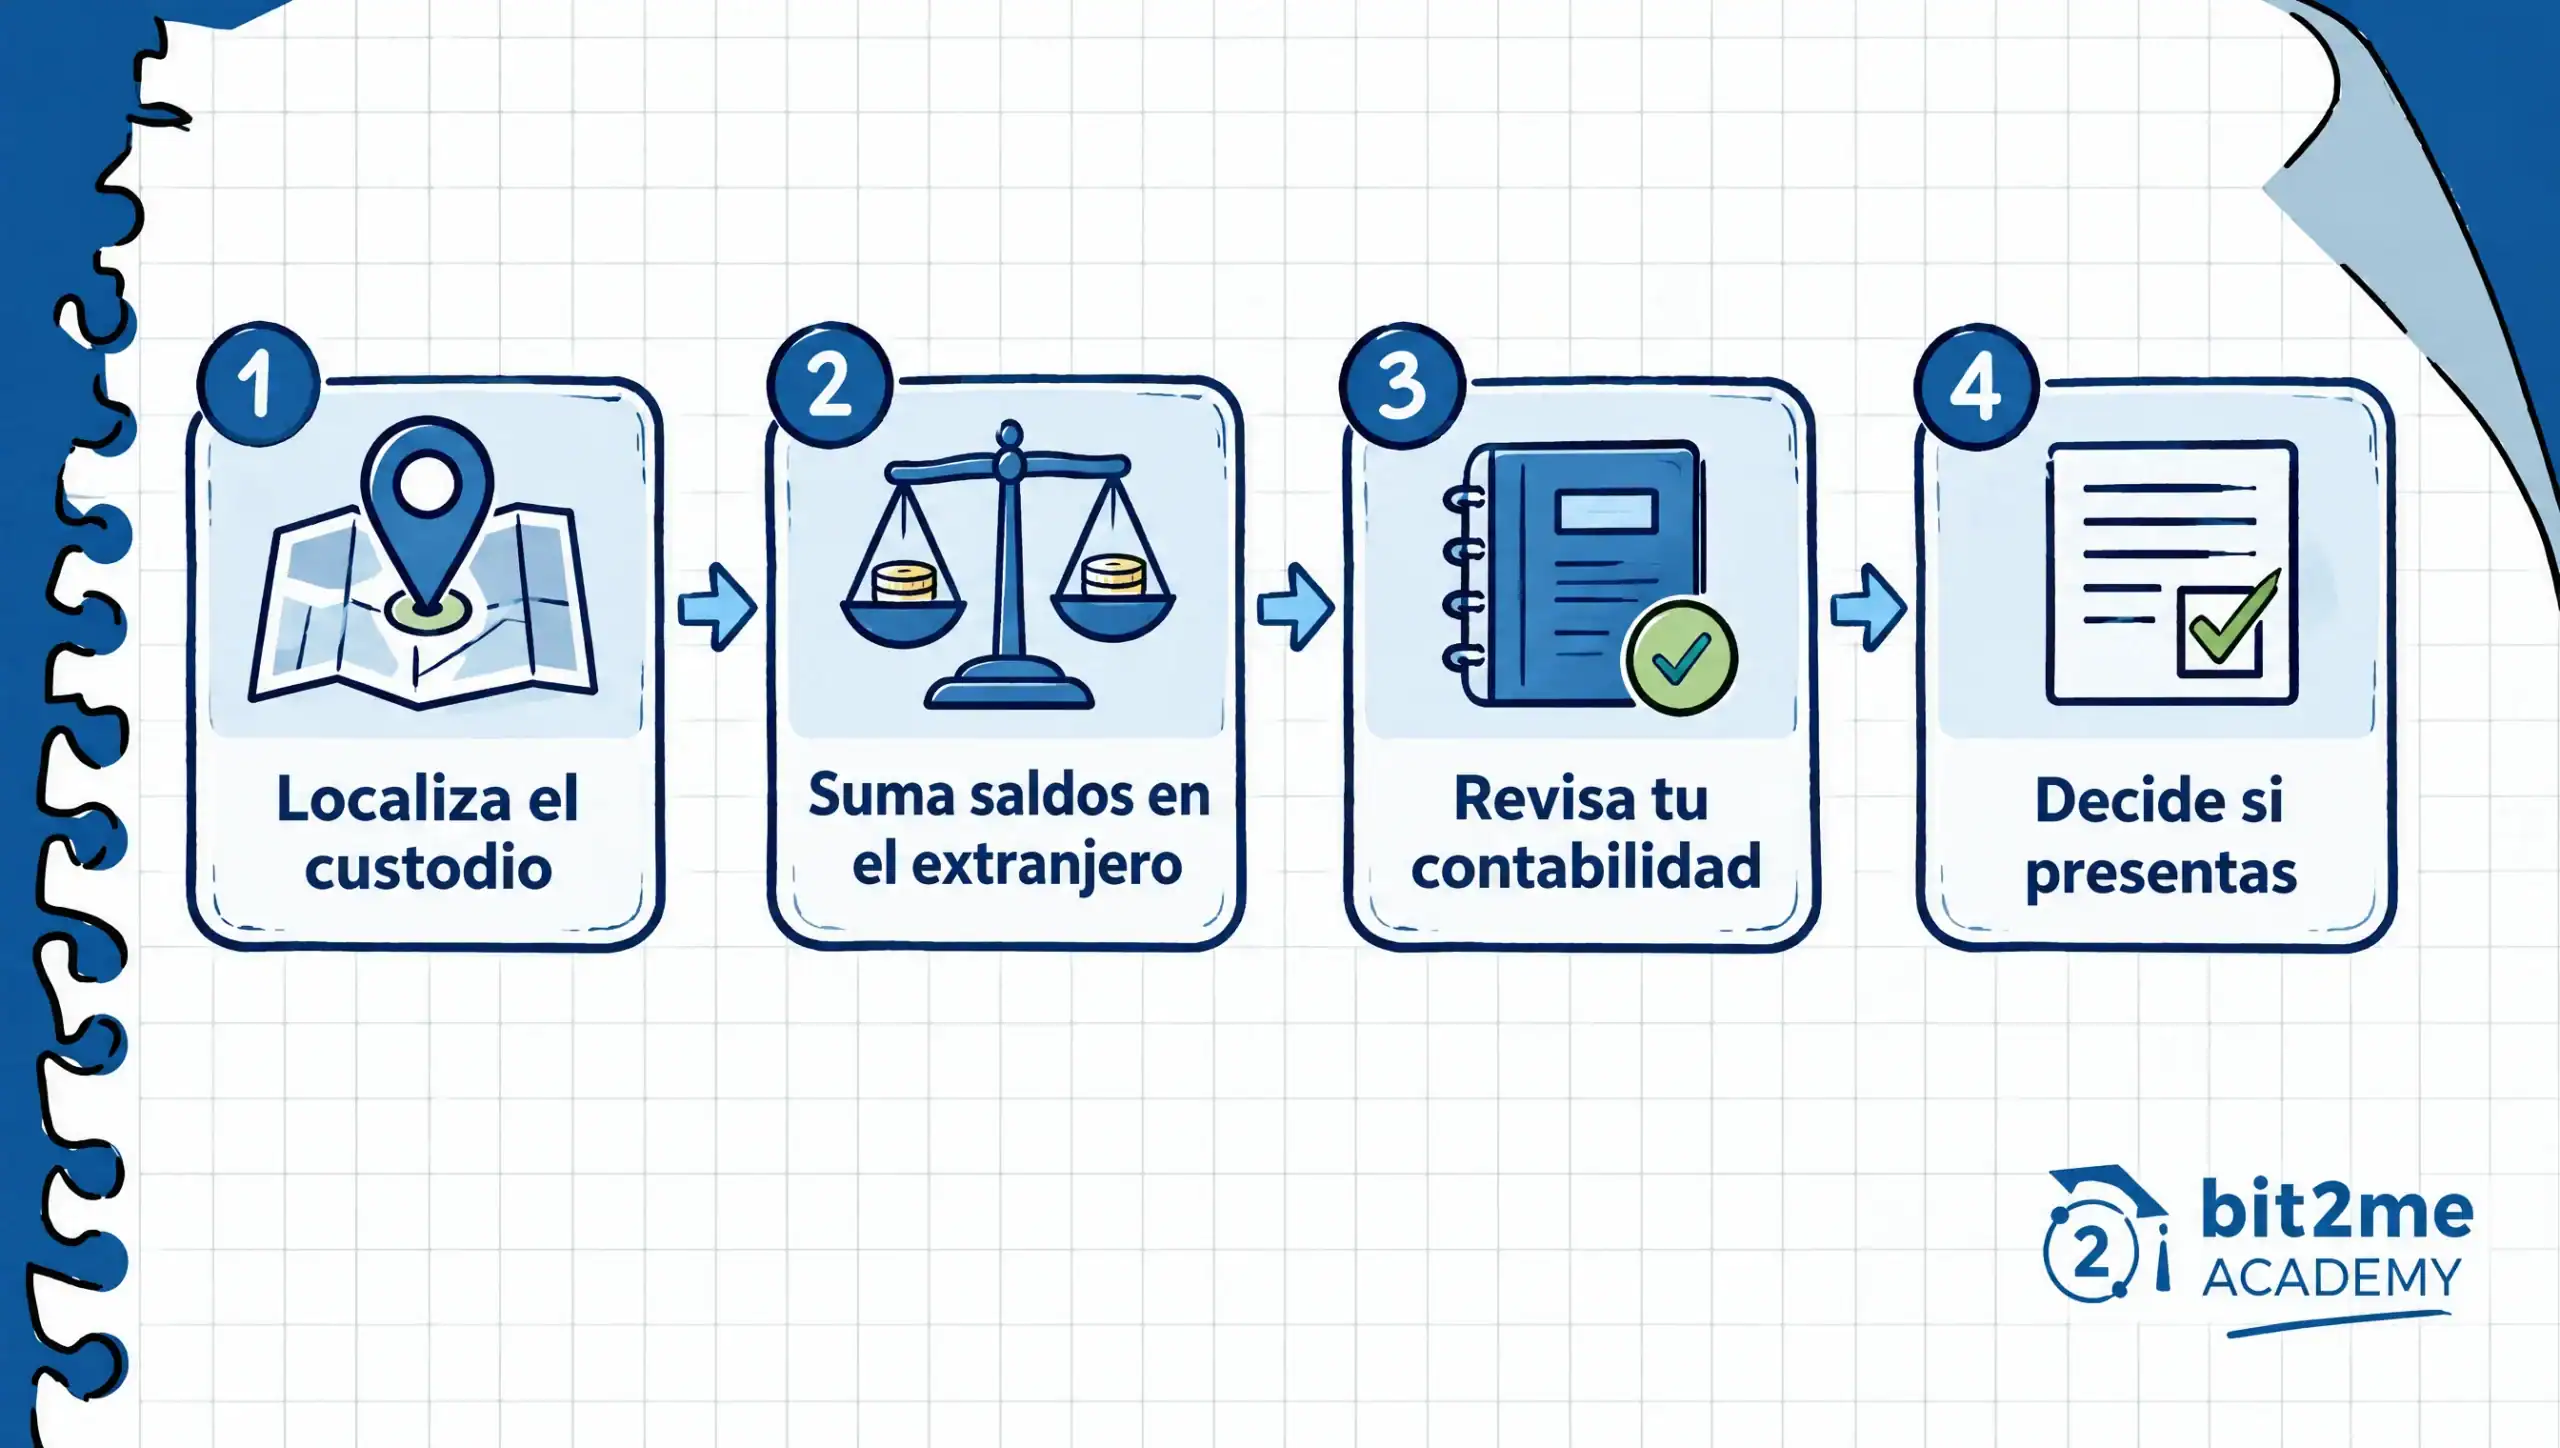
La obligación nace de la Orden HFP/886/2023, de 26 de julio, que aprobó la declaración informativa sobre monedas virtuales situadas en el extranjero. Lorente afirmó que el modelo afecta directamente a las empresas, y es cierto en la medida en que una sociedad custodie criptoactivos fuera de España y no quede dentro de una exclusión.
Según la AEAT, consultada el 26 de octubre de 2026, no existe obligación de informar cuando los saldos a 31 de diciembre en el extranjero, valorados en euros, no superan conjuntamente 50.000 euros, y si se supera ese límite debe informarse de todas las monedas. El plazo de presentación va del 1 de enero al 31 de marzo del año siguiente al que se refiere la información.
Las exclusiones aplicables a una sociedad residente se resumen en tres condiciones, cada una suficiente por sí sola según la Orden y la AEAT, y conviene comprobarlas en este orden antes de decidir si procede presentar el modelo:
- Saldos conjuntos en el extranjero a 31 de diciembre que no superan 50.000 euros.
- Monedas de personas jurídicas residentes registradas de forma individualizada en la contabilidad, con su denominación, valor, entidad de custodia y país o territorio.
- Monedas de las que son titulares las entidades del artículo 9.1 de la Ley 27/2014 del Impuesto sobre Sociedades.
Tras la primera declaración, la AEAT indica en su página sobre el plazo de presentación que solo se vuelve a presentar si el saldo aumenta en más de 20.000 euros respecto al último declarado o si se extingue la titularidad. Con esa regla de plazo, la declaración del ejercicio 2026, si procede, se presentaría entre el 1 de enero y el 31 de marzo de 2027.
Lorente enunció la segunda condición con otras palabras: la sociedad queda fuera si sus existencias están identificadas por tokens, cantidad y ubicación y figuran en la contabilidad. Coincide con la norma, aunque la AEAT añade el valor y la custodia. El modelo ya ha tenido campañas desde 2024 y su ficha en la sede de la AEAT recoge el procedimiento vigente.
Impuesto sobre Sociedades y doble tributación de las criptomonedas
La frase del webinar según la cual una sociedad siempre paga el 25 % describía el tipo general, y desde la Ley 7/2024 admite excepciones. Para los periodos que empiezan en 2026, la AEAT recoge la disposición transitoria cuadragésima cuarta de la Ley 27/2014, que fija tipos reducidos para microempresas y entidades de reducida dimensión.
| Tipo de entidad | Tipo en 2026 | Fuente |
|---|---|---|
| Régimen general | 25 % | AEAT, tipo impositivo |
| Microempresa (cifra de negocios inferior a 1 millón de euros) | 19 % hasta 50.000 euros de base imponible y 21 % el resto | AEAT, disposición transitoria cuadragésima cuarta de la LIS |
| Entidad de reducida dimensión | 23 % | AEAT, disposición transitoria cuadragésima cuarta de la LIS |
El webinar comparaba además los tipos de la sociedad con los de las personas físicas, que dependen del tipo de renta. Esa comparación usaba porcentajes de 2023 que no se reproducen aquí, y la declaración de un particular se detalla en la guía de Academy sobre cómo declarar tus criptomonedas ante Hacienda.
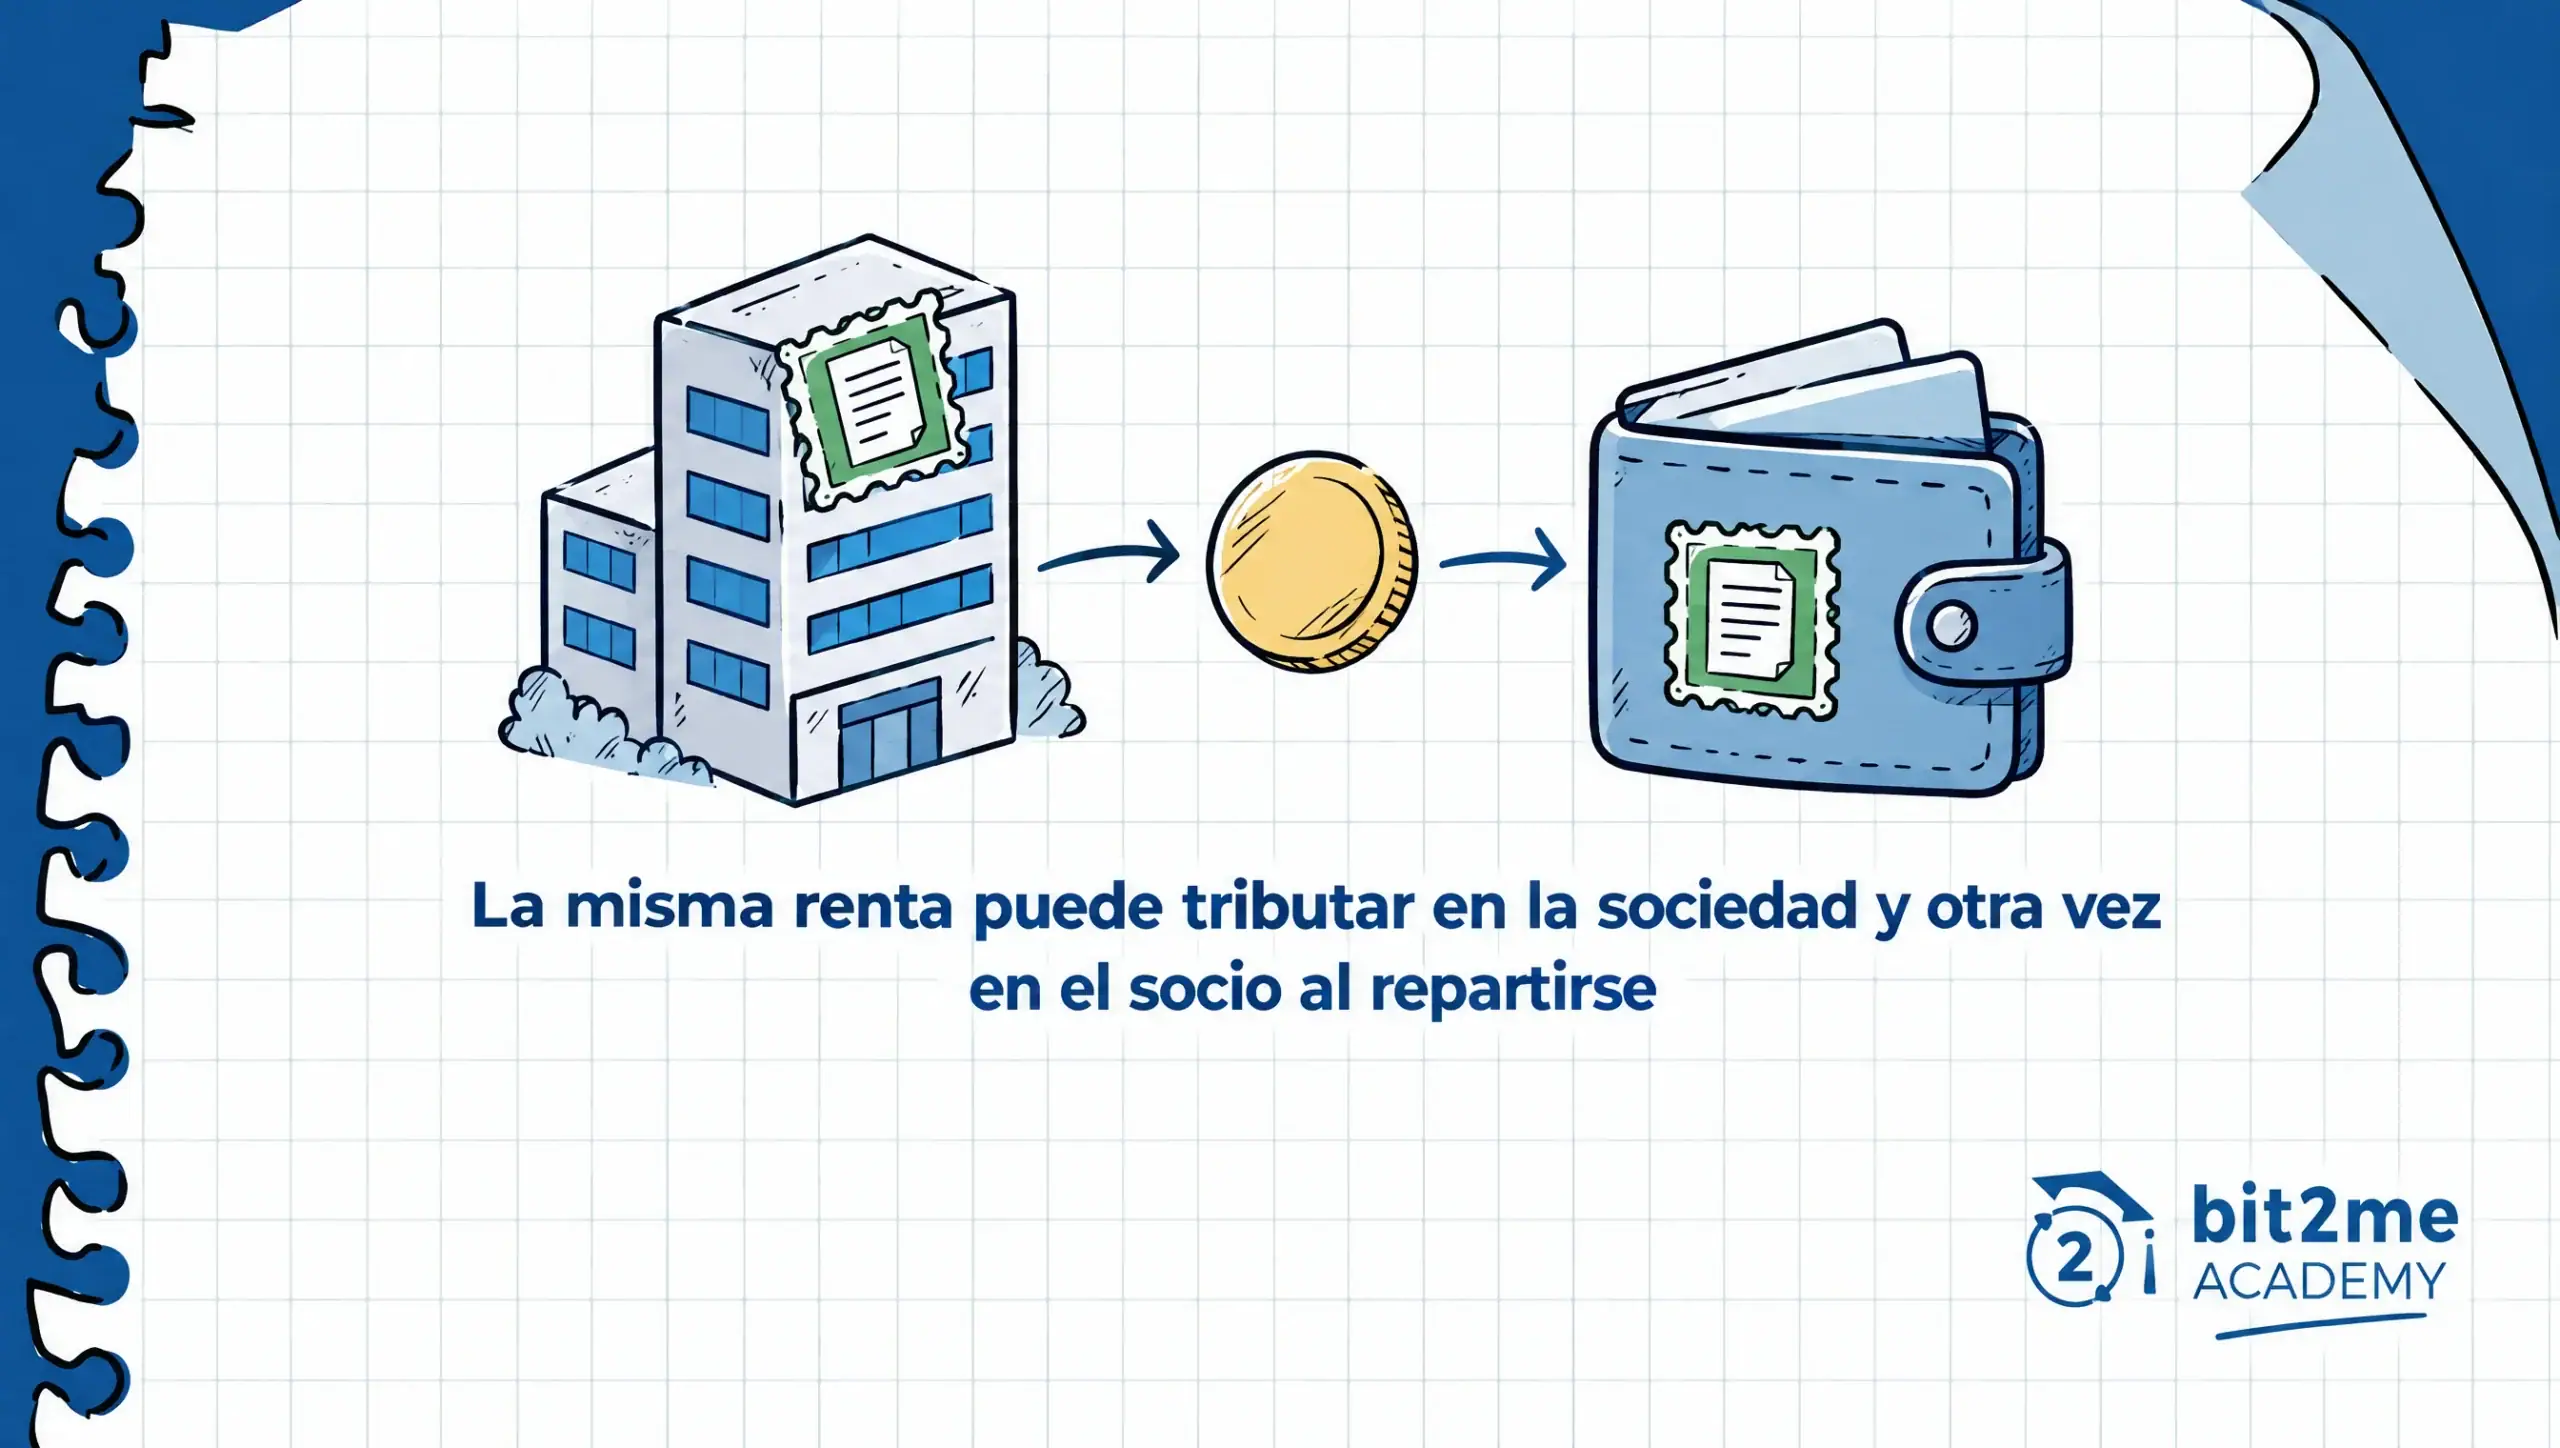
La doble tributación fue otro de los temas del webinar, que insistía en evitarla porque podía generar pérdidas. El esquema es sencillo: una renta puede quedar gravada en la sociedad por el Impuesto sobre Sociedades y volver a gravarse en la persona física que recibe lo repartido. El ejemplo numérico del original se descarta porque dependía de tipos de 2023, y la imagen resume solo el mecanismo.
¿Se puede pagar a los empleados en criptomonedas?
El pago de una parte del salario en criptomonedas, que Lorente trató como retribución en especie, tiene un límite legal. El artículo 26.1 del Estatuto de los Trabajadores impide que el salario en especie supere el 30 % de las percepciones salariales del trabajador o que reduzca la cuantía íntegra en dinero del salario mínimo interprofesional.
Los activos digitales son volátiles y su valor puede bajar entre el momento en que se pactan y el momento en que se usan, de modo que el trabajador asume ese riesgo y el acuerdo conviene revisarlo con un asesor laboral.
Para la empresa, ampliar el abanico de perfiles que puede contratar, dentro o fuera de España, es una ventaja organizativa que el ponente señaló, aunque no sustituye el análisis de costes ni el de riesgos.
No consta en las fuentes oficiales consultadas el criterio de la Dirección General de Tributos ni de la Seguridad Social sobre cómo se tratan estos pagos en el IRPF y en las cotizaciones. Hasta confirmarlo con un asesor, es prudente no darlos por equivalentes a un pago en especie con otros bienes.
Estado actual de la fiscalidad y contabilidad de criptomonedas en empresas en octubre de 2026
Las normas que afectan a una sociedad con criptoactivos dependen de varias administraciones y cambian con frecuencia, de modo que la tabla recoge la situación a 26 de octubre de 2026 con la fuente y la fecha de consulta de cada dato.
| Materia | Situación | Fuente |
|---|---|---|
| Impuesto sobre Sociedades | Tipo general del 25 %, con 19 % y 21 % para microempresas y 23 % para entidades de reducida dimensión en 2026 | AEAT, consultada el 26-10-2026 |
| Modelo 721 | Umbral de 50.000 euros, nueva presentación con un aumento superior a 20.000 euros y plazo del 1 de enero al 31 de marzo | AEAT, consultada el 26-10-2026 |
| DAC8 | Proyecto de ley remitido a las Cortes el 3 de junio de 2025; sin publicación confirmada en el BOE | Ministerio de Hacienda |
| MiCA | Aplicable desde el 30 de diciembre de 2024; periodo transitorio español cerrado el 1 de julio de 2026 | CNMV, consultada el 26-10-2026 |
| Criterio contable | BOICAC 120 de diciembre de 2019 sobre existencias | ICAC |
La DAC8 es la directiva europea sobre cooperación administrativa, la Directiva (UE) 2023/2226, que refuerza la información que los proveedores de criptoactivos comunican a las administraciones tributarias sobre las operaciones de sus usuarios, residentes o no en España.
El Gobierno aprobó el 3 de junio de 2025 el proyecto de ley de transposición, y el Plan de Control Tributario de 2026 prevé un nuevo modelo 175 y la ampliación de los modelos 172, 173 y 721. A 26 de octubre de 2026 no se ha podido confirmar que la ley, el real decreto y la orden de modelos estén publicados.
Para una empresa, MiCA tiene una consecuencia práctica. Según la CNMV, desde el 1 de julio de 2026 solo pueden operar en España los proveedores de servicios de criptoactivos autorizados por la CNMV u otra autoridad europea, por lo que conviene comprobar en su registro la autorización de quien custodia los criptoactivos de la sociedad. El texto del Reglamento (UE) 2023/1114 está en EUR-Lex.
La consulta directa en la AEAT, el BOE y el ICAC sigue siendo más fiable que cualquier fecha o dato que aparezca en un artículo, incluido este. No consta en las fuentes consultadas una norma contable nueva sobre criptoactivos posterior al BOICAC 120, aunque la ausencia de resultados no prueba que no exista.
Qué revisar con un asesor antes de declarar criptomonedas en empresas
Declarar criptomonedas en empresas es una decisión con varias capas, y el resumen del webinar deja una idea útil: la clasificación contable, el registro individualizado y la custodia determinan casi todo lo demás. Cuando esas tres piezas están claras, el modelo 721, el tipo del Impuesto sobre Sociedades y el tratamiento del deterioro se deducen con menos incertidumbre.
Antes de la próxima ventana del modelo 721, vale la pena revisar con el asesor cómo se registran hoy las monedas, si hay saldos en el extranjero por encima del umbral y cómo avanzará la DAC8. Si además se plantea pagar parte del salario en criptoactivos, conviene sumar al asesor laboral y recordar que su valor puede bajar.
Preguntas frecuentes sobre la contabilidad y la declaración de criptomonedas en empresas


 Autor