- La mayoría de los tropiezos de un inversor principiante no vienen del mercado, sino de decisiones evitables antes y durante la inversión.
- Definir el perfil de riesgo y fijar un horizonte temporal largo son las dos bases que previenen buena parte de los demás errores al invertir.
- No diversificar, ignorar las comisiones y perseguir rentabilidades pasadas erosionan el capital de forma silenciosa, sin que se note de un día para otro.
- Vender en pánico durante una caída suele convertir una pérdida temporal sobre el papel en una pérdida real y definitiva.
Cada año, miles de personas dan el paso de invertir en fondos, acciones o ETFs por primera vez, casi siempre con el mismo objetivo: hacer que sus ahorros trabajen a largo plazo en lugar de perder valor frente a la inflación. Sin embargo, la experiencia del sector financiero muestra algo que sorprende a muchos recién llegados: los resultados decepcionantes de un inversor principiante rara vez se deben al comportamiento del mercado, sino a un puñado de errores al invertir que se repiten con una regularidad casi predecible.
En este artículo repasamos los fallos del inversor principiante más frecuentes al empezar a invertir en fondos, acciones o ETFs, explicando en cada caso la consecuencia práctica que tiene y cómo evitarlo antes de que afecte a tu capital. Verás que varios de estos siete errores están conectados entre sí, y que entender uno ayuda a prevenir los demás, empezando por dos decisiones que deberían tomarse antes de comprar el primer activo: definir tu perfil de riesgo y fijar un horizonte temporal realista.
Aviso importante: este artículo tiene fines exclusivamente educativos e informativos. El contenido no constituye asesoramiento de inversión personalizado ni asesoramiento financiero, legal o fiscal. Toda inversión en fondos, acciones o ETFs implica riesgo, incluida la posibilidad de perder parte del capital, y las rentabilidades pasadas no garantizan resultados futuros. Los servicios de inversión a los que hace referencia este artículo se prestan a través de Bit2Me Stocks, S.L., en colaboración con InbestMe, entidad autorizada para la gestión y ejecución de estas operaciones. Consulta a un profesional cualificado antes de tomar cualquier decisión de inversión.
 Certificado
Los 7 errores más comunes del inversor principiante, de un vistazo
Antes de entrar en detalle, conviene tener el mapa completo delante. Estos son los tropiezos que más se repiten entre quienes empiezan a invertir, en el orden en que suelen manifestarse a lo largo de un primer año como inversor:
1. No definir el perfil de riesgo antes de invertir, eligiendo una cartera a ciegas sin saber cuánto riesgo se puede o se quiere asumir. 2. Dejarse llevar por el ruido de mercado a corto plazo, revisando la cartera a diario y reaccionando a titulares que no afectan a una estrategia de años. 3. No diversificar, concentrando el capital en un único activo, sector o mercado. 4. Perseguir rentabilidades pasadas como si un buen historial reciente garantizara resultados futuros. 5. Ignorar el efecto de las comisiones, sin entender cómo un coste aparentemente pequeño erosiona el capital a largo plazo. 6. Invertir dinero que se puede necesitar a corto plazo, sin dejar un colchón de ahorro previo. 7. Vender en pánico durante las caídas, convirtiendo una pérdida teórica sobre el papel en una pérdida real.
Ninguno de estos siete errores es exclusivo de los principiantes: los cometen también inversores con años de experiencia cuando bajan la guardia. Lo que sí es cierto es que, al empezar, la falta de un marco de referencia hace mucho más fácil caer en varios de ellos a la vez, así que vale la pena revisarlos uno por uno con calma.
Error 1: no definir el perfil de riesgo antes de invertir
El primer error al invertir, y probablemente el que condiciona a todos los demás, es elegir un fondo, una acción o un ETF sin haber definido antes qué perfil de riesgo tienes. Es fácil entender por qué ocurre: cuando alguien empieza, la tentación natural es buscar directamente «qué comprar» en lugar de preguntarse primero cuánta volatilidad puede tolerar, tanto en términos financieros como emocionales.
La consecuencia práctica de este error aparece, casi siempre, en el peor momento posible. Si tu cartera resulta más agresiva de lo que realmente puedes sostener, la primera caída de cierta intensidad te empujará a vender por miedo, materializando una pérdida que hasta entonces solo existía sobre el papel. Si ocurre lo contrario y tu cartera es demasiado conservadora para tu horizonte real, simplemente no crecerá lo suficiente para cumplir el objetivo que te llevó a invertir en primer lugar.
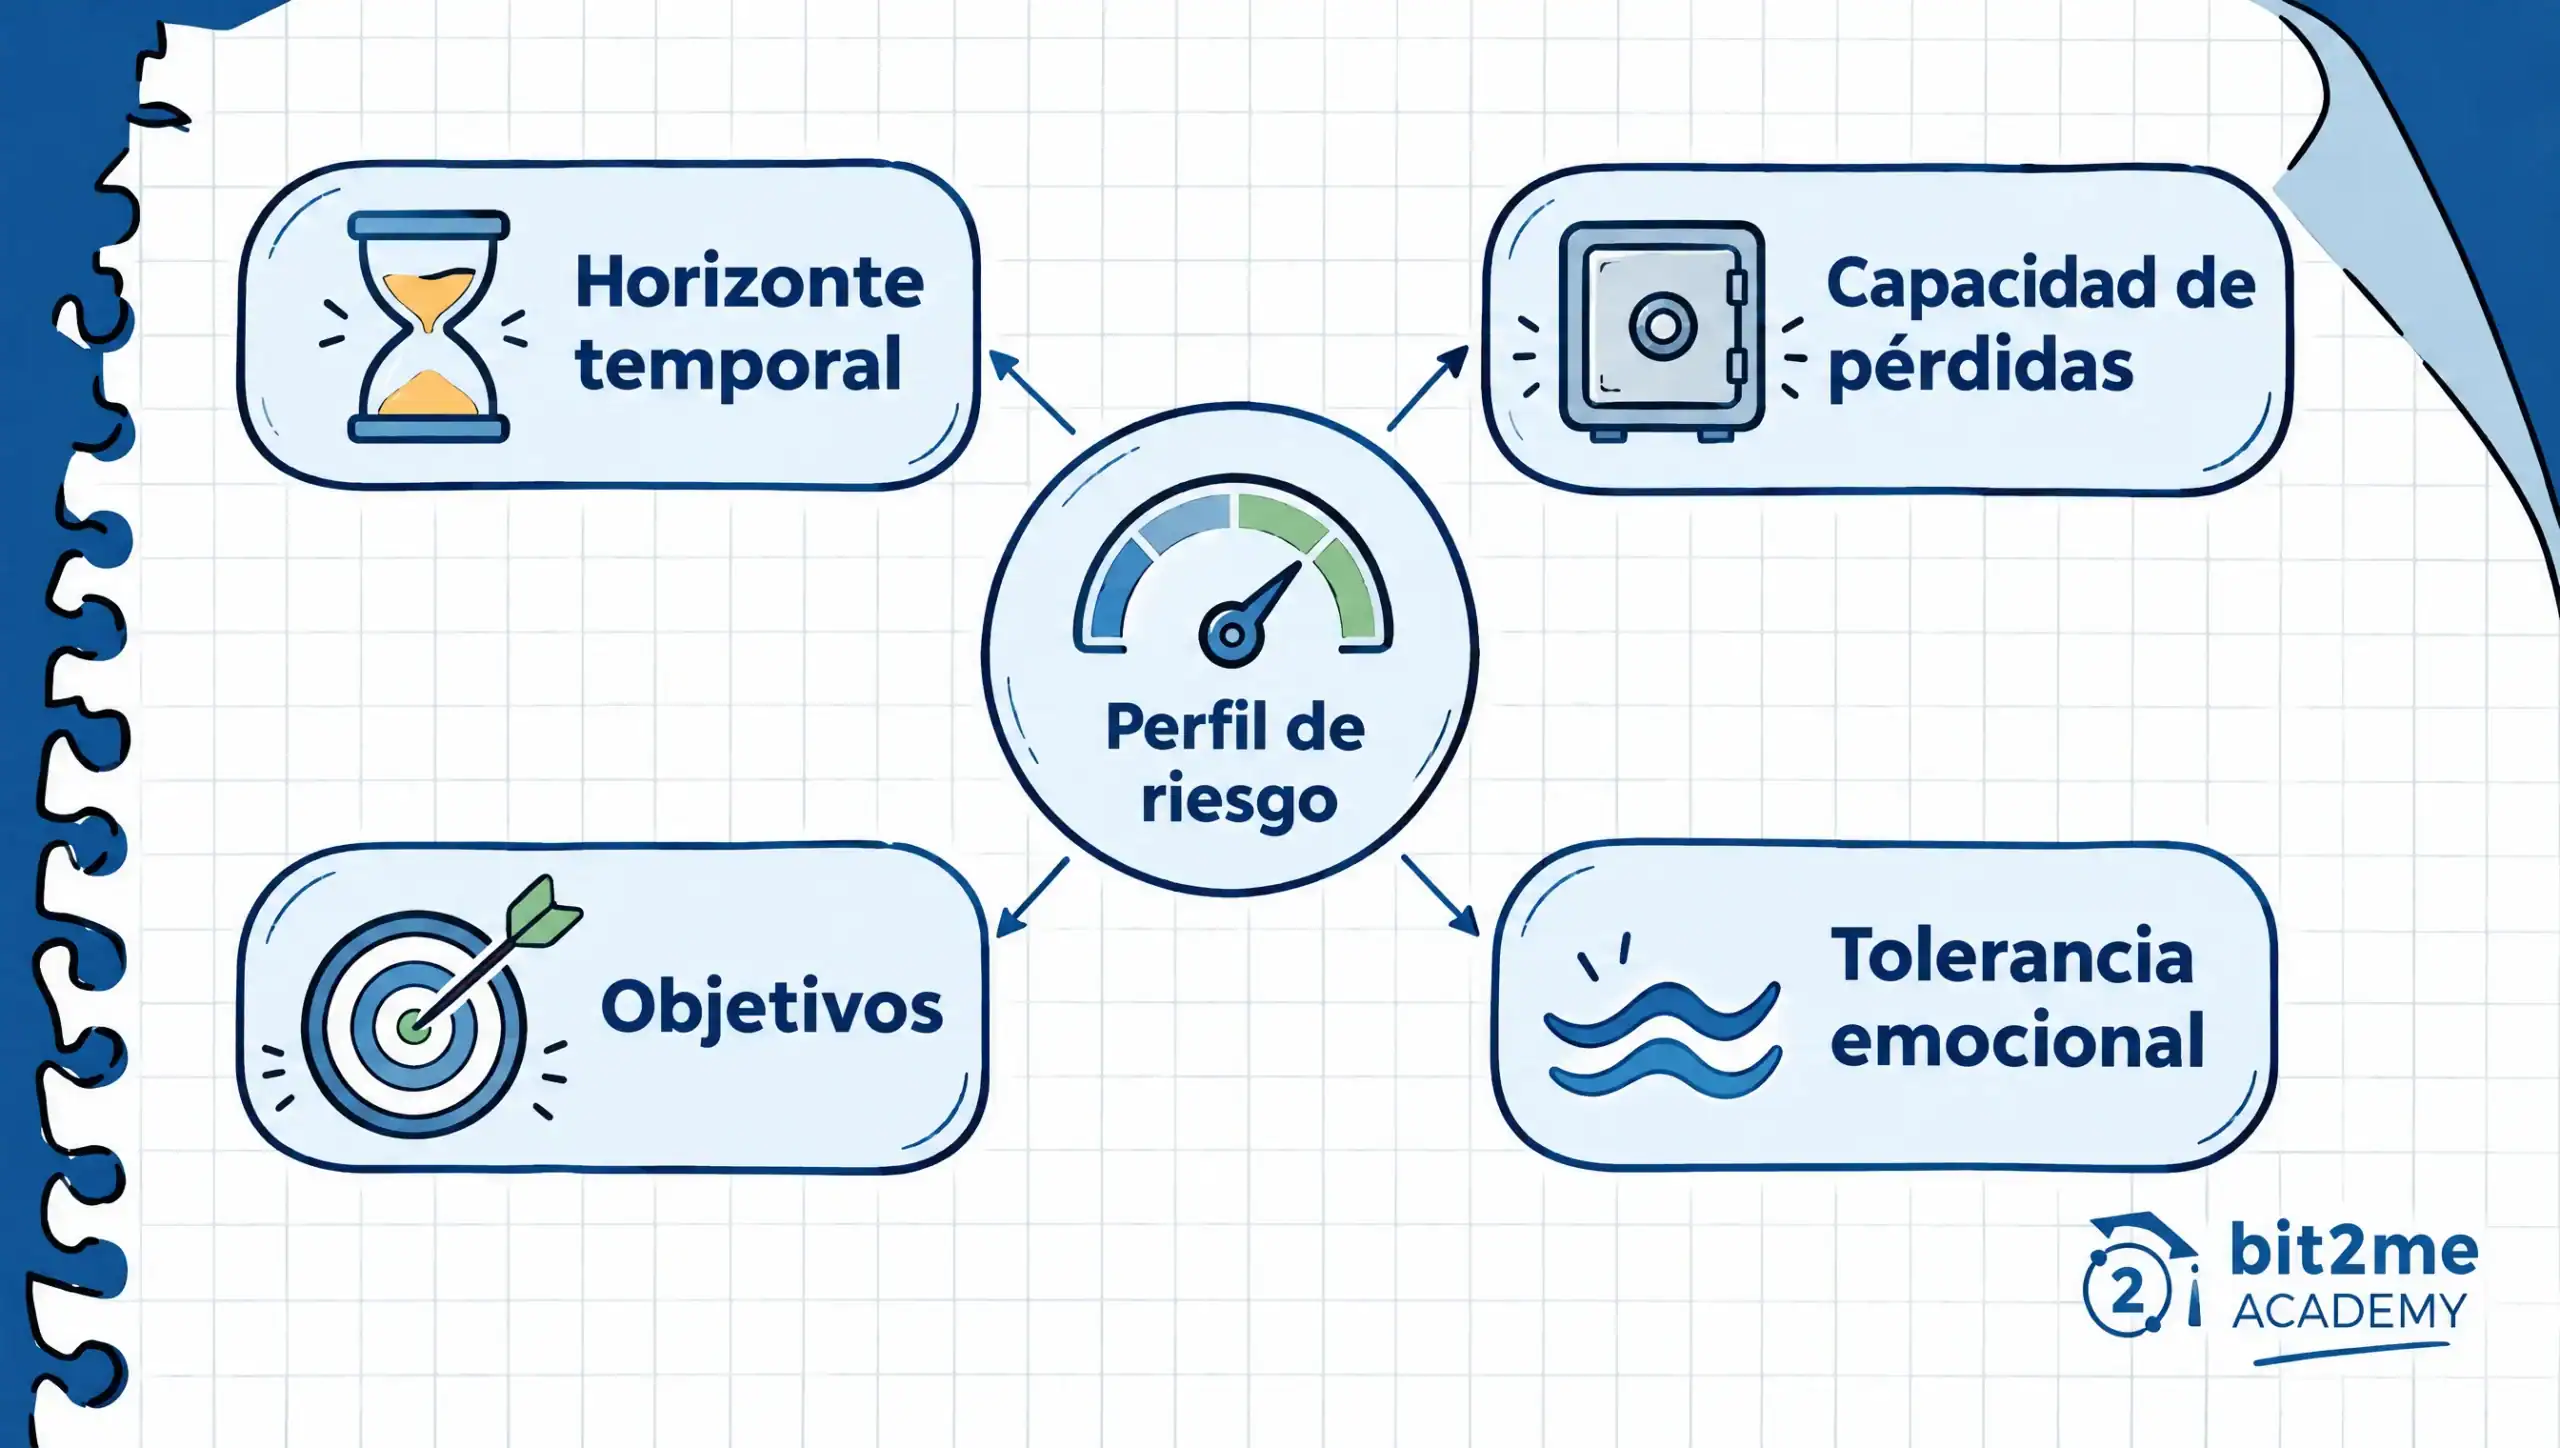
Evitar este error es, en realidad, un ejercicio de honestidad más que de conocimientos técnicos. Antes de mirar un solo producto, conviene entender qué factores componen tu perfil de riesgo (horizonte temporal, capacidad de asumir pérdidas, objetivos y tolerancia emocional a la volatilidad) y cómo se traducen en un tipo de cartera concreto. En la guía de Bit2Me Academy sobre cómo definir tu perfil de riesgo como inversor se explica este proceso paso a paso, incluido cómo funciona el cuestionario de idoneidad que cualquier proveedor regulado te aplicará antes de recomendarte un producto.
Error 2: dejarse llevar por el ruido de mercado a corto plazo
El segundo error al invertir más habitual es tratar cada titular, cada corrección puntual o cada opinión viral como una señal urgente que exige actuar de inmediato. Quien empieza a invertir suele revisar su cartera varias veces al día durante las primeras semanas, algo comprensible por la novedad, pero que a medio plazo solo alimenta ansiedad sin aportar ninguna información relevante sobre una estrategia pensada para años.
La consecuencia de dejarse arrastrar por este ruido es doble. Por un lado, genera decisiones reactivas: comprar tras una subida por miedo a «perderse algo» o vender tras una caída puntual por pura incomodidad, ambas contrarias a cualquier plan meditado de antemano. Por otro lado, ese nivel de atención constante hace que cualquier fluctuación normal del mercado se perciba como una anomalía grave, cuando en realidad forma parte del funcionamiento habitual de fondos, acciones y ETFs.
Evitar este comportamiento pasa por recuperar la perspectiva del horizonte temporal antes de mirar el precio de hoy. La guía de Bit2Me Academy sobre invertir a largo plazo desarrolla en detalle por qué el tiempo, la diversificación y la disciplina pesan más que acertar el momento exacto de entrada o salida, y por qué revisar la cartera con una frecuencia razonable (mensual o trimestral, no diaria) ayuda a mantener el rumbo. Fijar de antemano cada cuánto vas a mirar tu cartera es, en la práctica, una defensa eficaz contra este error.
Error 3: no diversificar la cartera
Concentrar todo el capital en un único fondo, una sola acción o un solo sector es uno de los errores con la consecuencia más directa: si esa apuesta concreta atraviesa un mal momento, no hay nada más en la cartera que amortigüe el golpe. Es un patrón habitual entre quienes empiezan, sobre todo cuando la decisión de compra viene motivada por el entusiasmo hacia una sola compañía o un sector que ha sonado mucho últimamente.
La consecuencia práctica de no diversificar no es solo una mayor volatilidad, sino una dependencia excesiva de un único factor sobre el que el inversor principiante no tiene ningún control real. Una noticia sectorial, un cambio regulatorio en un país concreto o un simple mal trimestre de una empresa pueden pesar de forma desproporcionada sobre todo el patrimonio invertido cuando no existe ningún reparto entre activos, sectores y zonas geográficas distintas.
Evitar esta concentración no exige comprar decenas de activos por separado. Los fondos indexados y los ETFs diversificados permiten repartir el capital entre cientos de compañías, sectores y países con una sola operación, reduciendo la dependencia de que un único acierto salga bien. Este principio conecta directamente con el horizonte temporal explicado antes: cuanto más lejano es el objetivo, más sentido tiene construir una cartera diversificada que pueda atravesar ciclos completos de mercado sin depender de una sola apuesta concentrada.
Error 4: perseguir rentabilidades pasadas como si garantizaran el futuro
Otro de los errores más extendidos entre quienes empiezan a invertir es elegir un fondo, una acción o un ETF simplemente porque ha tenido un comportamiento excelente en los últimos meses o años. Es una reacción humana comprensible: un historial reciente atractivo transmite una sensación de seguridad que un activo desconocido no ofrece, y las plataformas y medios suelen destacar precisamente los productos que «mejor lo han hecho».
La consecuencia práctica de este comportamiento es que, con frecuencia, se acaba comprando justo cuando la valoración de ese activo ya refleja todo ese buen comportamiento pasado, es decir, cerca de un techo relativo en lugar de al principio de una tendencia. Las rentabilidades pasadas no garantizan resultados futuros, y un fondo o una acción que ha subido mucho puede simplemente revertir hacia su comportamiento habitual, dejando al inversor que llegó tarde con una experiencia mucho peor que la de quien invirtió antes del repunte.
Evitar este error significa evaluar cualquier producto por cómo encaja con tu perfil de riesgo y tu horizonte temporal, no por lo bien que le ha ido en el periodo reciente. Cuando un histórico de rentabilidad se presenta como argumento de venta, conviene comprobar a qué periodo de tiempo se refiere exactamente y recordar que ese dato, por sí solo, no dice nada fiable sobre lo que ocurrirá a partir de ahora. Es, en muchos sentidos, la otra cara del error de dejarse llevar por el ruido de mercado: aquí el ruido no es una caída puntual, sino un entusiasmo pasado que empuja a comprar tarde.
Error 5: ignorar el efecto de las comisiones
Las comisiones de gestión, custodia o intermediación pueden parecer un detalle menor comparadas con la posible evolución de un fondo, una acción o un ETF, y ese es exactamente el motivo por el que tantos inversores principiantes las pasan por alto. Es uno de los errores más silenciosos de todos, porque no se nota de un día para otro, sino que actúa de forma acumulativa a lo largo de los años.
La consecuencia práctica es fácil de ilustrar con un ejemplo simplificado: si dos carteras hipotéticas obtuvieran, antes de comisiones, un comportamiento idéntico durante veinte años, pero una tuviera un coste total anual notablemente más alto que la otra, la diferencia final en el capital acumulado podría ser considerable solo por el efecto compuesto de ese coste repetido cada año. Cuanto más largo es el horizonte de inversión, más pesa cualquier diferencia de comisiones sobre el resultado final, precisamente porque ese coste se descuenta cada año sobre una base cada vez mayor.
Evitar este descuido empieza por leer con atención qué comisiones incluye cada producto antes de contratarlo: de gestión, de custodia y, en su caso, de suscripción o reembolso. No se trata de elegir siempre la opción más barata sin mirar nada más, sino de entender que cualquier coste recurrente debe justificarse por el valor que aporta, y de comparar esa relación entre coste y servicio antes de comprometer tu capital a largo plazo.
Error 6: invertir dinero que se puede necesitar a corto plazo
Uno de los errores con consecuencias más inmediatas al invertir es destinar a fondos, acciones o ETFs un dinero que, en realidad, podrías necesitar en los próximos meses. Fondos, acciones y ETFs son instrumentos pensados para permanecer invertidos durante un horizonte razonable, y su valor puede fluctuar de forma notable en periodos cortos de tiempo sin que eso diga nada sobre su comportamiento a largo plazo.
La consecuencia práctica de esta decisión aparece cuando surge un imprevisto (una reparación, un gasto médico, una pérdida de ingresos) y ese dinero solo está disponible vendiendo la inversión, sin importar si el mercado atraviesa ese día un buen o un mal momento. En el peor de los casos, la venta forzada coincide con una caída puntual, convirtiendo una necesidad de liquidez en una pérdida real que un horizonte más largo probablemente habría evitado.
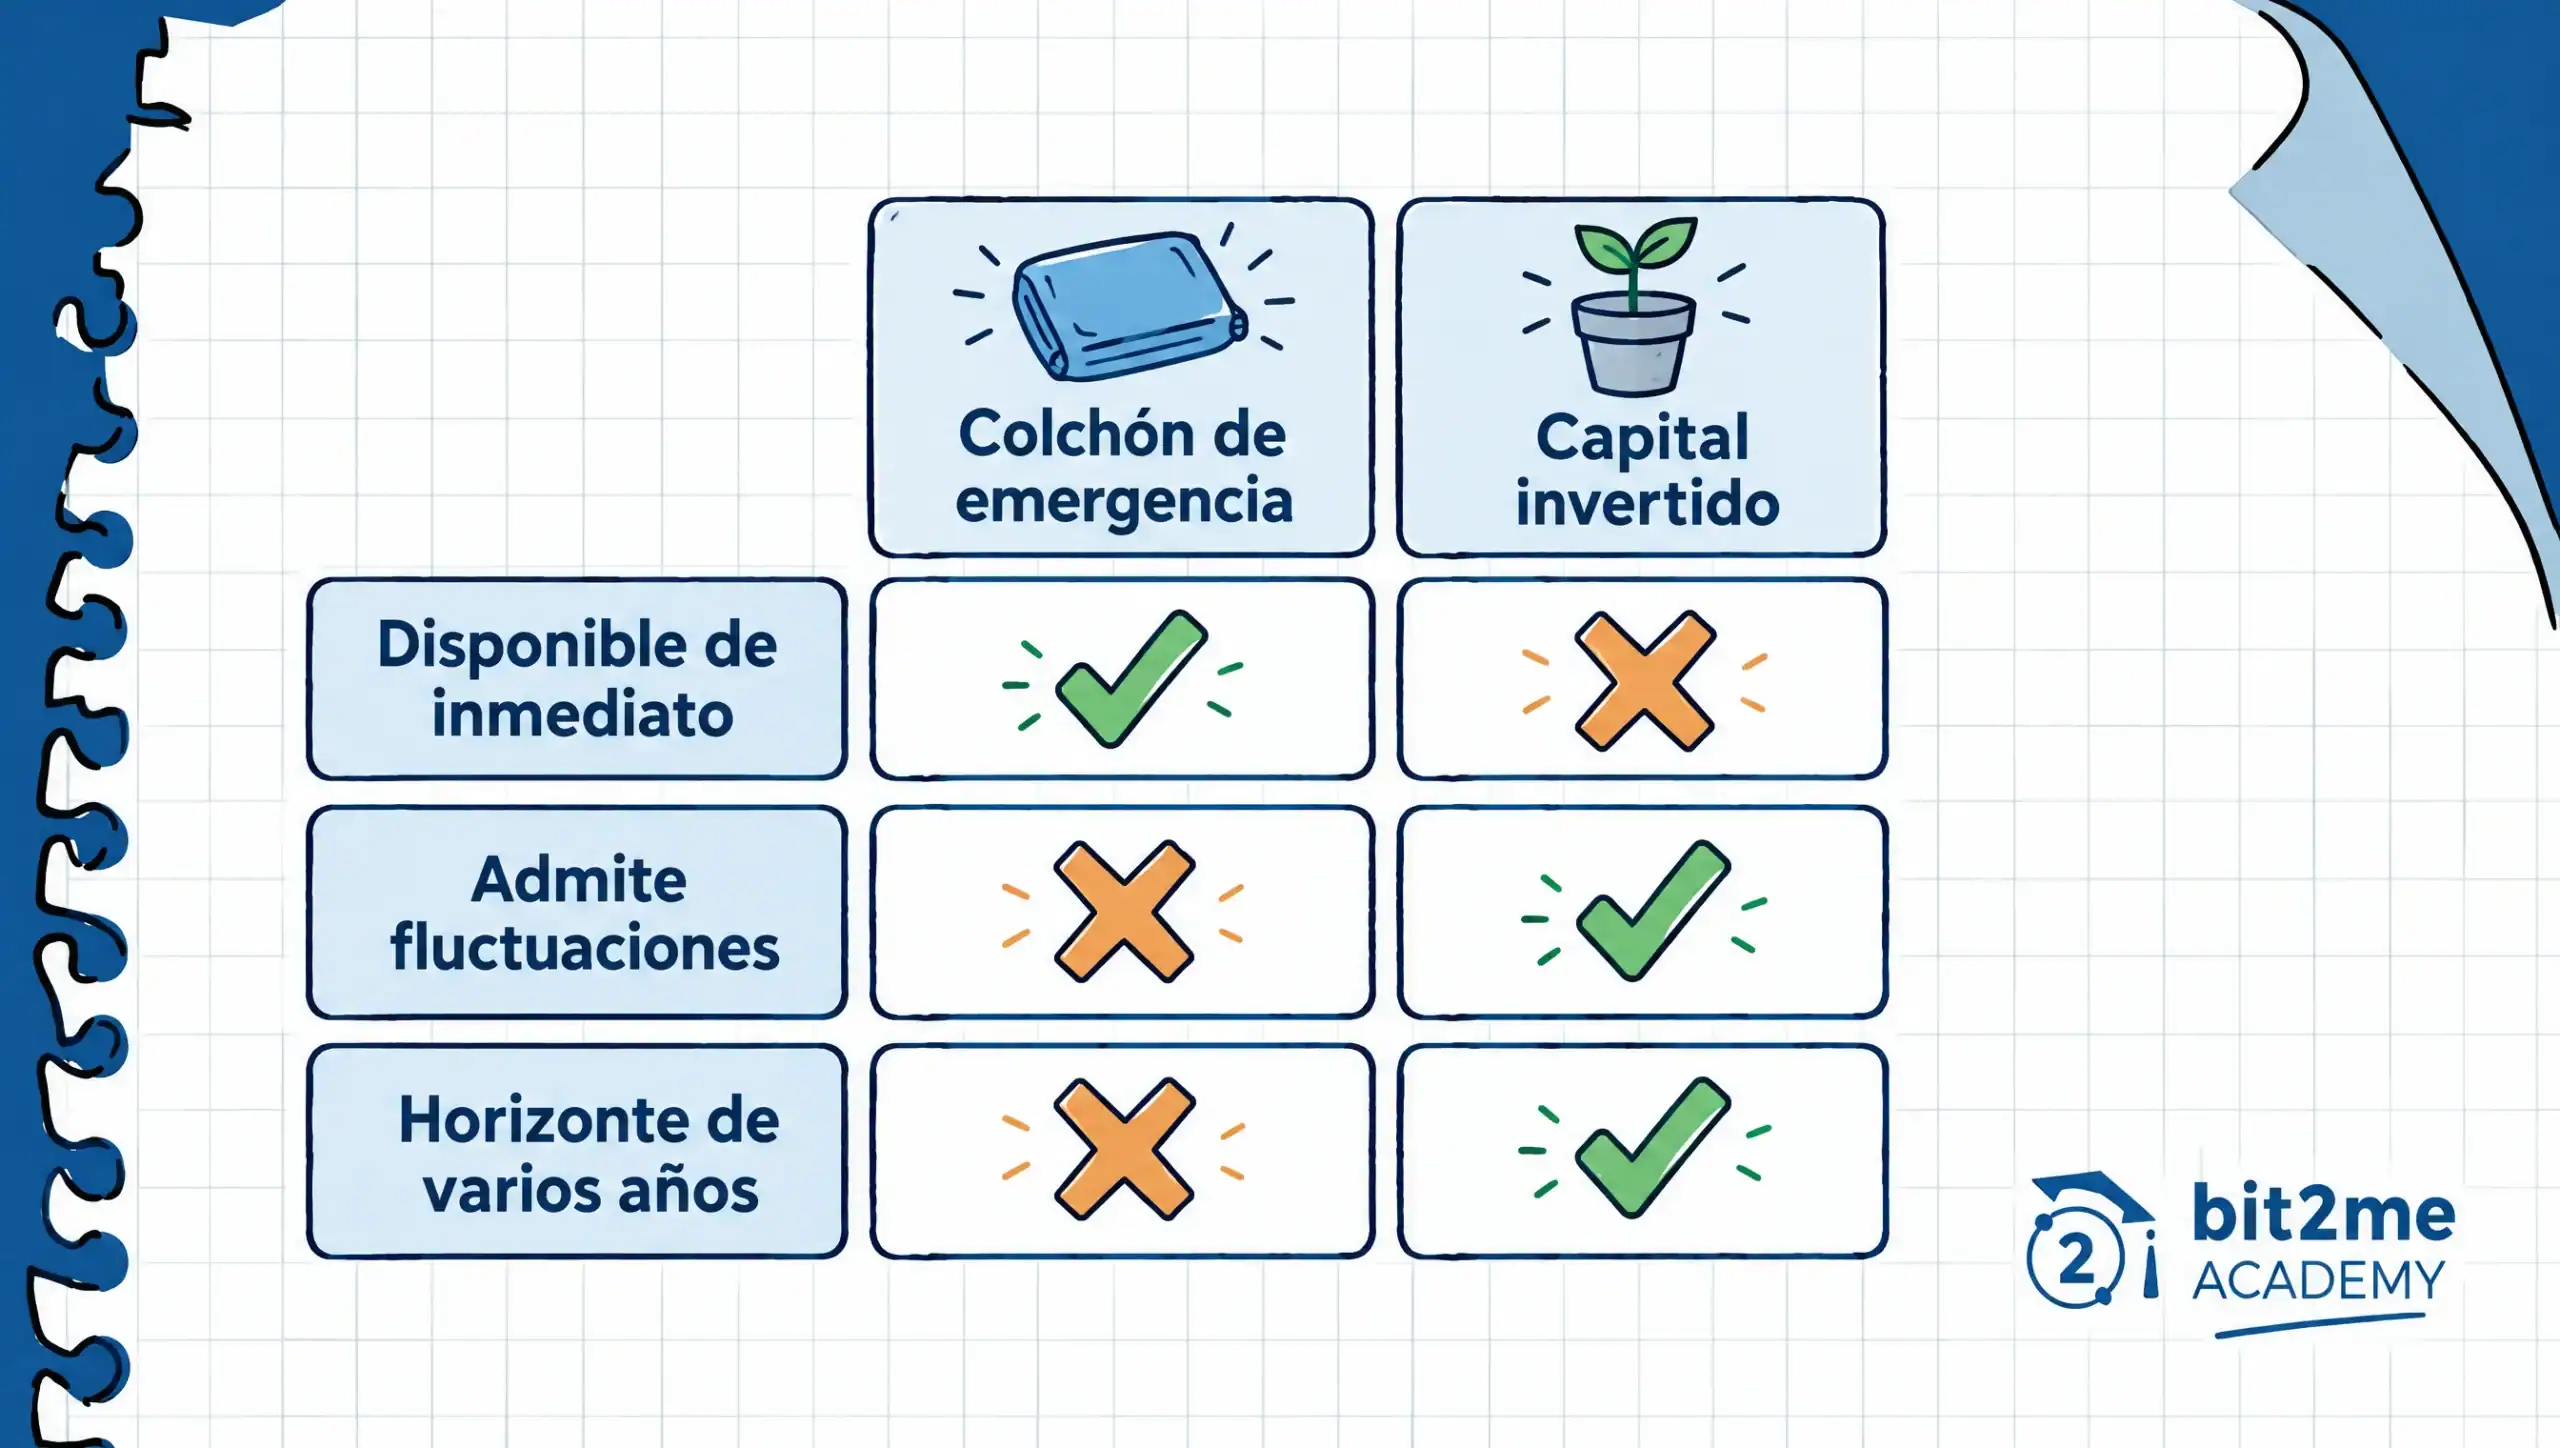
Evitar este error implica separar con claridad dos capas del ahorro antes de invertir un solo euro: un colchón de emergencia, líquido y accesible de inmediato, y el capital que realmente puedes destinar a un horizonte de varios años sin comprometer tu estabilidad financiera. Solo la segunda capa debería dirigirse a fondos, acciones o ETFs, siguiendo el mismo criterio de horizonte temporal que ya se ha mencionado como base de una estrategia de inversión a largo plazo bien construida.
Error 7: vender en pánico durante las caídas
El séptimo error al invertir es, en muchos sentidos, la consecuencia final de varios de los anteriores: vender de forma precipitada cuando el mercado atraviesa una caída, empujado por el miedo en lugar de por un análisis frío de la situación. Es la reacción más humana de todas, y también la que con mayor frecuencia convierte una pérdida temporal en una pérdida definitiva.
La consecuencia práctica de vender en pánico es doble y particularmente dañina. Primero, se materializa una pérdida que hasta ese momento solo existía sobre el papel; segundo, quien vende durante una caída suele quedarse fuera del mercado justo cuando comienza la recuperación, porque acertar el momento exacto de volver a entrar es, en la práctica, tan difícil como acertar el de salir. El resultado combinado suele ser mucho peor que el de haber mantenido la cartera sin tocarla.
Evitar esta reacción exige, sobre todo, prevención: si el perfil de riesgo se definió correctamente desde el principio (error 1) y el horizonte temporal es el adecuado para el objetivo (error 2), una caída de mercado debería sentirse como un episodio esperado dentro del plan, no como una emergencia que exige actuar de inmediato. Antes de vender por miedo, conviene revisar si algo ha cambiado realmente en tu situación u objetivo, o si simplemente el mercado está haciendo lo que los mercados hacen de vez en cuando.
Cómo evitar estos errores al invertir desde el primer día
Vistos uno por uno, estos siete errores comparten una raíz común: la falta de un plan definido antes de comprar el primer activo. Quien empieza con un perfil de riesgo claro, un horizonte temporal realista, una cartera diversificada y un colchón de ahorro separado tiene ya cubierta la mayor parte del terreno donde suelen aparecer estos tropiezos.
El resto es, en gran medida, cuestión de hábitos sostenidos en el tiempo. Revisar la cartera con una frecuencia razonable en lugar de a diario, desconfiar de cualquier producto que se venda solo por su rentabilidad pasada, entender el coste real de las comisiones y recordar por qué se invirtió cada euro son prácticas que, combinadas, reducen de forma notable la probabilidad de repetirlos con el paso del tiempo. Ninguna de ellas elimina el riesgo por completo, porque todo instrumento financiero lo conlleva, pero sí evita que ese riesgo se vea agravado por decisiones evitables.
Si quieres dar el siguiente paso con una base más sólida que la de la mayoría de quienes empiezan, puedes conocer Bit2Me Invest y comprobar cómo se estructura una cartera de fondos, acciones o ETFs teniendo en cuenta tu perfil de riesgo y tu horizonte temporal desde el principio. Los servicios de inversión se prestan a través de Bit2Me Stocks, S.L., en colaboración con InbestMe, entidad autorizada para la gestión y ejecución de estas operaciones, y cualquier decisión debería ir precedida del test de idoneidad correspondiente.
Ningún inversor, por experimentado que sea, está completamente libre de cometer alguno de estos errores al invertir en algún momento, y el objetivo de conocerlos de antemano no es alcanzar la perfección, sino reducir su frecuencia y, sobre todo, su coste. Las rentabilidades pasadas no garantizan resultados futuros, el valor de cualquier inversión puede subir o bajar, y precisamente por eso el mejor punto de partida no es evitar el riesgo por completo, sino entenderlo lo suficiente para no dejar que una decisión evitable lo empeore.
Preguntas frecuentes sobre los errores al invertir


 Autor