- Un ETF de acumulación reinvierte automáticamente los dividendos de las empresas del índice; uno de distribución te los reparte en efectivo de forma periódica.
- La diferencia no es solo de comodidad: cambia el momento en que Hacienda te reclama impuestos por esos dividendos.
- Sirve para decidir si prefieres que tu dinero siga trabajando dentro del fondo o recibir ingresos periódicos en tu cuenta.
- Los ETFs, a diferencia de los fondos de inversión, no tienen el régimen de traspaso sin tributar, un matiz que conviene tener muy claro antes de mover tu cartera entre productos.
El reparto de dividendos es uno de esos detalles que muchos inversores pasan por alto al elegir un ETF, hasta que llega la campaña de la renta y descubren que ese ingreso extra también hay que declararlo. Cuando ya conoces qué es un ETF y empiezas a comparar opciones concretas para tu cartera, te vas a topar sistemáticamente con dos siglas que aparecen junto al nombre del producto: acumulación (Acc) y distribución (Dist). Elegir entre ETF de acumulación o distribución no es una cuestión estética, sino una decisión que afecta directamente a cómo crece tu inversión y a cuándo tributas por ella.
En esta guía vas a ver, con una tabla comparativa clara, en qué se diferencian ambos tipos de ETF, cómo gestiona cada uno los dividendos que reparten las empresas del índice y qué implicación fiscal tiene esa diferencia en España. También veremos por qué los ETFs, a diferencia de los fondos de inversión, no disfrutan del régimen de traspaso sin tributar, una distinción que suele generar confusión entre quien ya invierte en ambos productos y asume que funcionan igual a efectos fiscales.
Aviso importante: este artículo tiene fines exclusivamente educativos e informativos. El contenido no constituye asesoramiento financiero, legal ni fiscal. Toda inversión en ETFs implica riesgo, incluida la posibilidad de perder parte del capital, y las rentabilidades pasadas no garantizan resultados futuros. Consulta a un profesional cualificado antes de tomar cualquier decisión de inversión y confirma la fiscalidad aplicable a tu caso concreto con un asesor fiscal o la Agencia Tributaria.
 Certificado
Qué es un ETF de acumulación y qué es un ETF de distribución
Cuando una empresa que forma parte del índice que replica un ETF reparte dividendos entre sus accionistas, ese dinero llega al fondo cotizado y el gestor tiene que decidir qué hacer con él. Un ETF de acumulación reinvierte automáticamente esos dividendos generados por las empresas del índice, comprando más participaciones del propio fondo sin repartir nada en efectivo al partícipe. El resultado es que el valor liquidativo del ETF crece con el tiempo no solo por la revalorización de las empresas subyacentes, sino también por esos dividendos que se van sumando al patrimonio del fondo.
Un ETF de distribución, en cambio, reparte periódicamente esos dividendos en efectivo directamente en la cuenta del partícipe, normalmente con una frecuencia trimestral, semestral o anual según defina cada gestora. Aquí el valor liquidativo del fondo no incorpora esa revalorización adicional de los dividendos acumulados, porque ese dinero sale del fondo hacia tu cuenta en cada reparto. Es, en esencia, un ETF que reparte dividendos de forma tangible y periódica, en lugar de dejarlos trabajando dentro del propio producto.
Ambos tipos de ETF pueden replicar exactamente el mismo índice y tener una cartera de empresas subyacentes idéntica. La diferencia entre un ETF de acumulación y uno de distribución no está en qué compran, sino en qué hacen con el flujo de dividendos que genera esa cartera, y esa decisión de diseño del producto tiene consecuencias muy concretas tanto en cómo evoluciona tu inversión como en el momento en que declaras impuestos por ella.
ETF de acumulación frente a ETF de distribución: tabla comparativa
Antes de entrar en el detalle fiscal, conviene tener a mano una comparación directa entre ambos tipos de ETF, porque es la base sobre la que se apoya el resto de decisiones que vas a tomar.
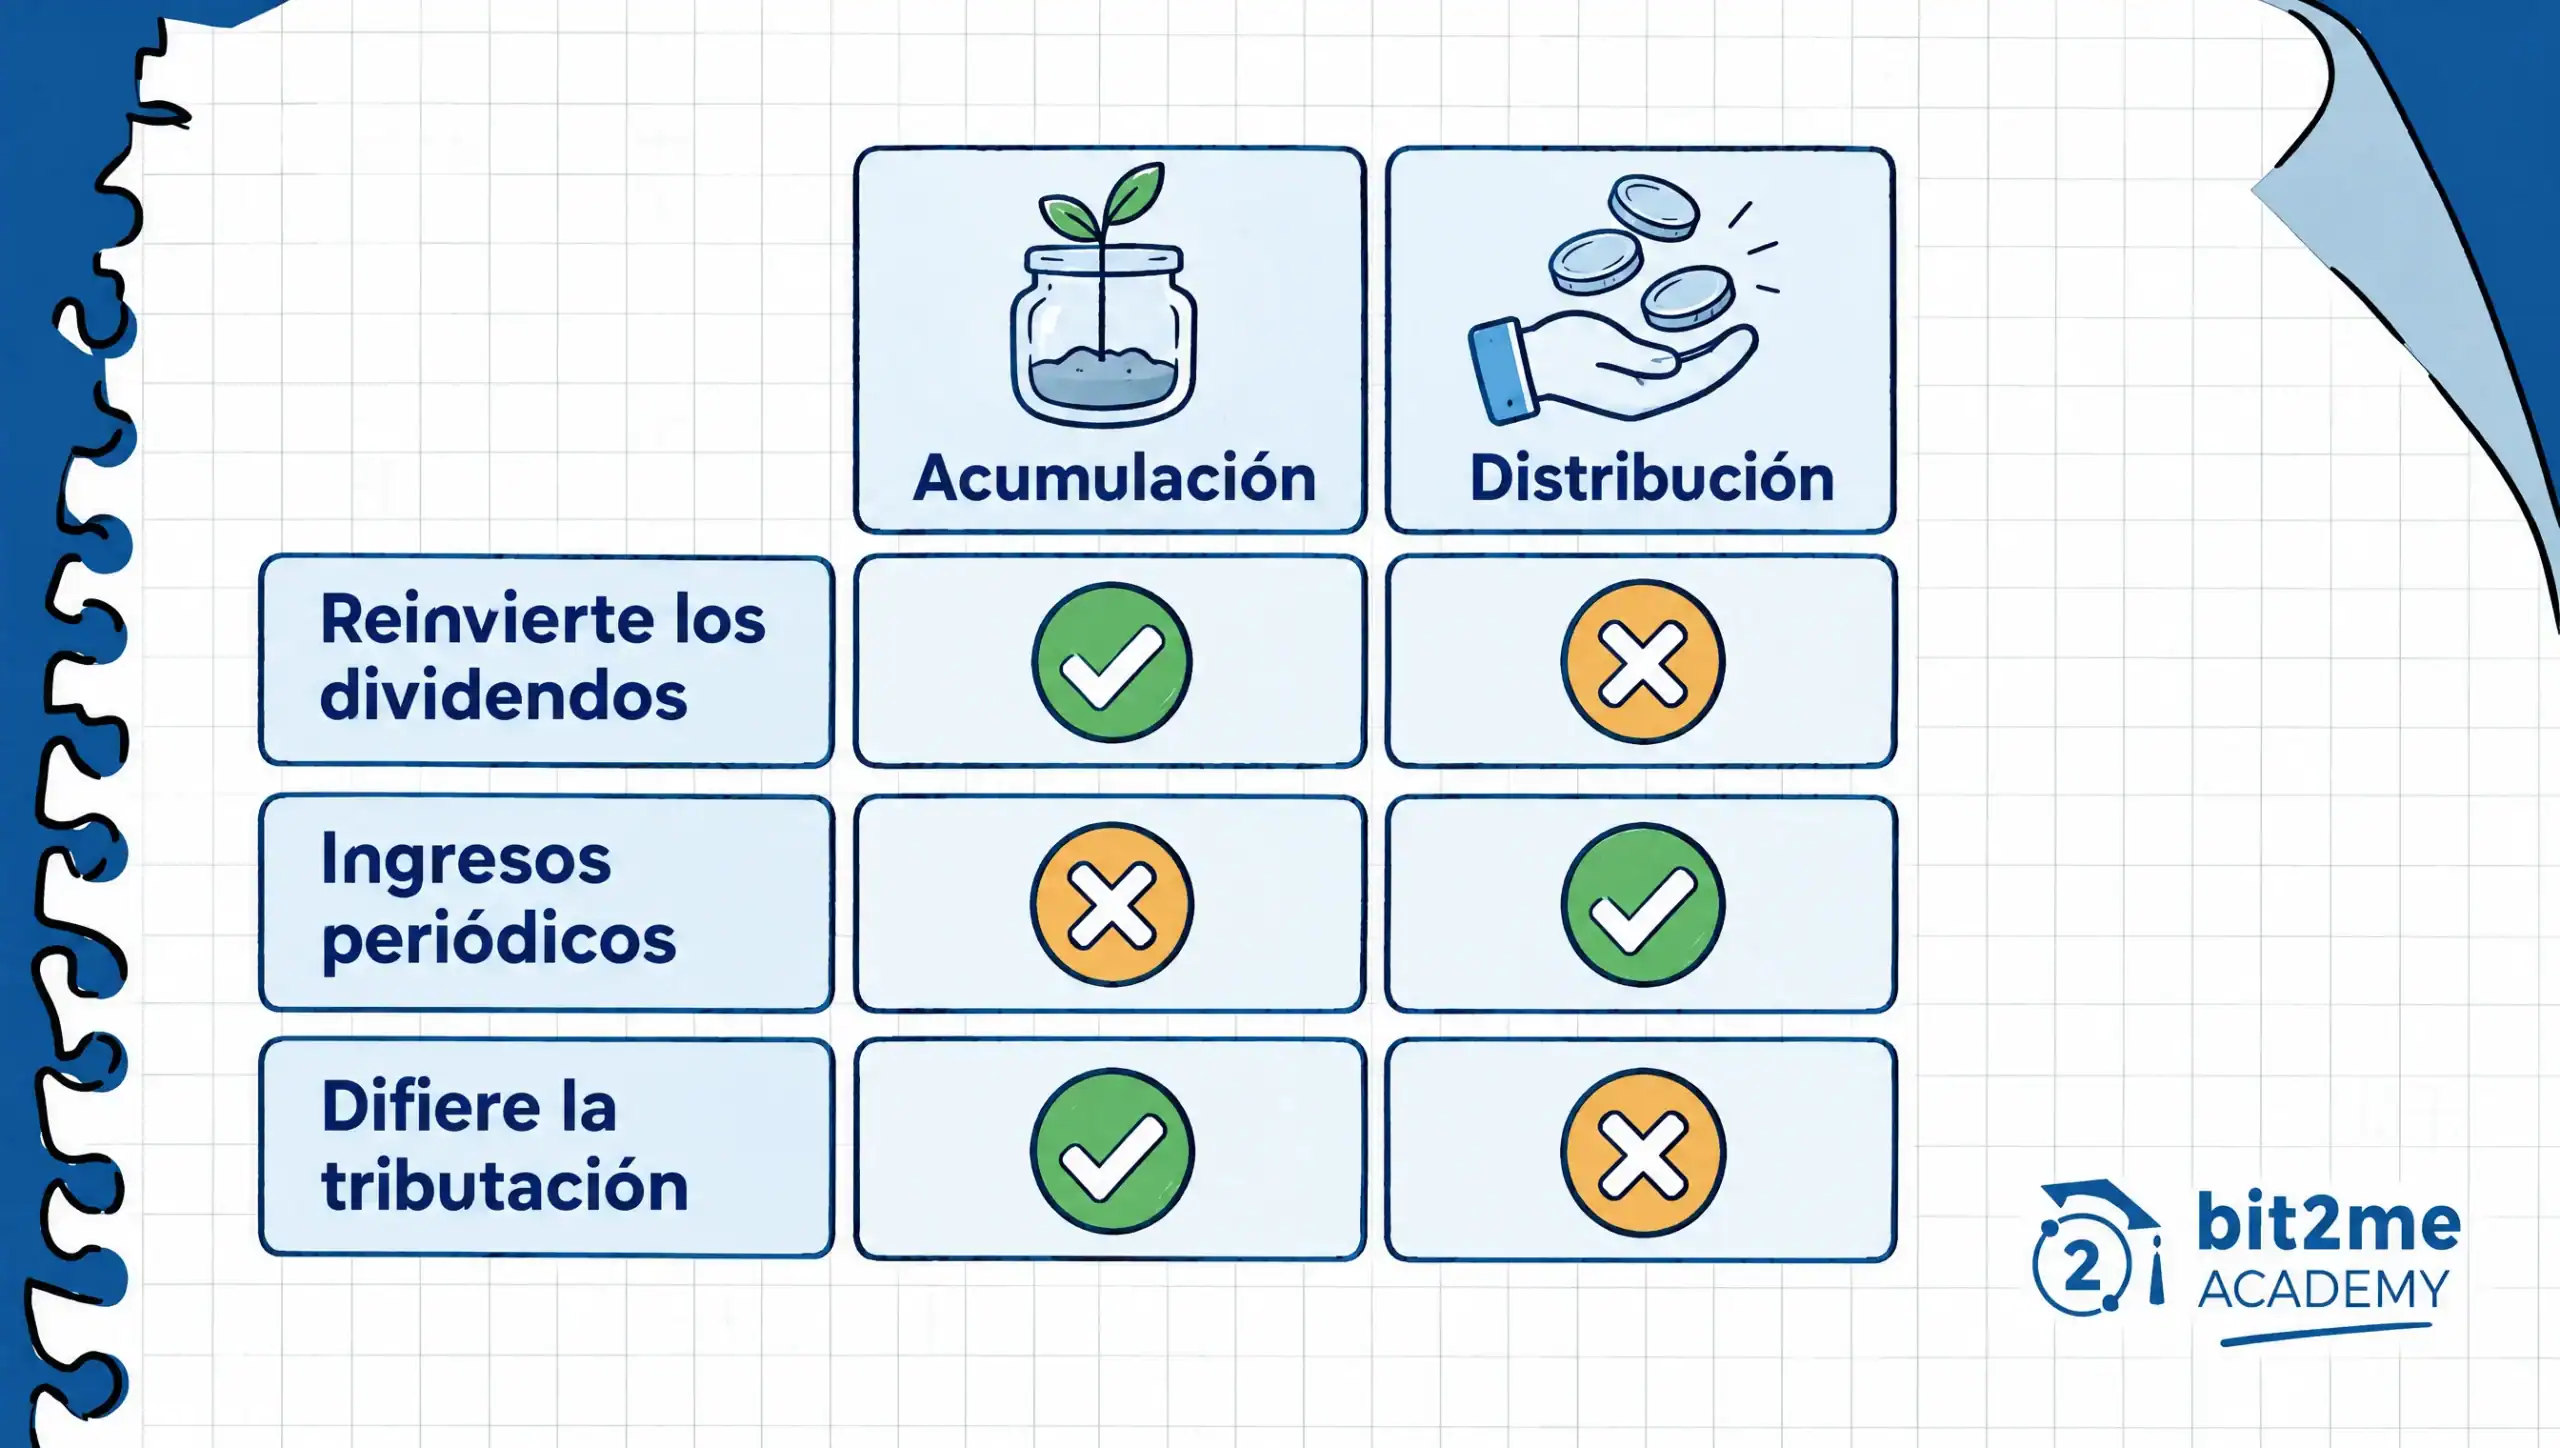
| Característica | ETF de acumulación (Acc) | ETF de distribución (Dist) |
|---|---|---|
| Tratamiento de los dividendos | Se reinvierten automáticamente dentro del fondo | Se reparten en efectivo al partícipe de forma periódica |
| Efecto en el valor liquidativo | Crece con la revalorización de las empresas y con los dividendos reinvertidos | Crece solo con la revalorización de las empresas, sin el efecto de los dividendos acumulados |
| Ingreso periódico para el partícipe | No genera ingresos periódicos en la cuenta | Sí, genera ingresos periódicos en efectivo |
| Momento de tributación en España | En el momento de vender el ETF | En el momento de cobrar cada dividendo |
| Perfil habitual de uso | Crecimiento a largo plazo, capitalización compuesta | Necesidad de ingresos periódicos o flujo de caja recurrente |
| Sufijo habitual en el nombre o ticker | «Acc» | «Dist» |
Esta tabla resume la diferencia estructural, pero no dice cuál de las dos opciones es mejor en abstracto. La decisión depende de tu horizonte temporal, de si necesitas ese flujo de caja periódico y de cómo prefieres gestionar tu propia fiscalidad, aspectos que vamos a desarrollar en las siguientes secciones.
Cómo funciona la reinversión automática en un ETF de acumulación
El mecanismo de un ETF de acumulación es completamente automático desde el punto de vista del partícipe: no tienes que hacer nada para que los dividendos se reinviertan. Cuando una empresa del índice paga un dividendo, ese importe llega al fondo y el gestor lo utiliza para comprar más activos de la cartera, en la misma proporción que ya mantenía el ETF. El número de participaciones que tienes no cambia, pero el valor de cada una de ellas incorpora progresivamente ese efecto de reinversión.
Este mecanismo aprovecha lo que se conoce como capitalización compuesta: los dividendos reinvertidos generan, a su vez, nuevos dividendos en el futuro, y ese efecto bola de nieve se vuelve más relevante cuanto más largo es el horizonte de inversión. Para quien no necesita un ingreso periódico y busca maximizar el crecimiento de su cartera a largo plazo, esta característica suele ser la más atractiva de los ETFs de acumulación.
Desde el punto de vista operativo, elegir un ETF de acumulación también simplifica la gestión de la cartera: no hay que decidir qué hacer con el efectivo de cada reparto, ni asumir el coste de transacción que implicaría reinvertir manualmente esos dividendos comprando más participaciones por tu cuenta. El fondo hace ese trabajo de forma interna, sin que tengas que intervenir en cada reparto de las empresas subyacentes.
Cómo funciona el reparto de dividendos en un ETF de distribución
Un ETF que reparte dividendos sigue un calendario definido por la gestora, que suele publicarse en la ficha técnica del producto junto con la frecuencia habitual de los repartos. Cuando llega la fecha de reparto, el fondo transfiere el importe correspondiente a la cuenta del partícipe, normalmente proporcional al número de participaciones que posee cada inversor en ese momento. El valor liquidativo del ETF suele ajustarse hacia abajo justo después del reparto, reflejando que ese dinero ya ha salido del fondo hacia los partícipes.
Este formato resulta especialmente relevante para quien busca generar un flujo de ingresos periódico a partir de su cartera, por ejemplo para complementar otras fuentes de ingresos o simplemente para disponer de liquidez recurrente sin tener que vender participaciones. La contrapartida es que ese dinero recibido no sigue trabajando automáticamente dentro del fondo, y si quieres reinvertirlo tendrás que hacerlo tú mismo, comprando manualmente más participaciones con ese efectivo.
Conviene aclarar que el hecho de que un ETF reparta dividendos de forma periódica no lo convierte en una alternativa «más rentable» que su equivalente de acumulación. Ambos parten de la misma cartera de empresas subyacentes, así que la rentabilidad total antes de impuestos tiende a ser muy similar entre las dos versiones de un mismo índice, salvo pequeñas diferencias de comisiones o de eficiencia en la gestión de cada gestora.
Implicación fiscal en España: cuándo tributas por los dividendos
Esta es, probablemente, la diferencia más importante entre ambos tipos de ETF a la hora de planificar tu fiscalidad, y conviene entenderla con precisión antes de decidir qué producto encaja mejor en tu cartera. En un ETF de distribución, los dividendos que recibes tributan en el momento del cobro como rendimiento del capital mobiliario, dentro de la base del ahorro del IRPF, exactamente igual que si hubieras recibido un dividendo de una acción que tienes en cartera de forma directa. Ese ingreso hay que declararlo en el ejercicio en que se cobra, con independencia de si decides reinvertirlo por tu cuenta o gastarlo.
En un ETF de acumulación, en cambio, no existe ese hecho imponible periódico: al no recibir el dividendo en efectivo, no hay ningún rendimiento del capital mobiliario que declarar en el momento en que la empresa reparte su dividendo. La tributación se traslada por completo al momento en que finalmente vendas tus participaciones del ETF, cuando calcularás la ganancia o pérdida patrimonial comparando el precio de venta con el precio de compra original, un cálculo en el que ya está incorporado, de forma indirecta, el efecto de todos los dividendos reinvertidos durante el tiempo que mantuviste la inversión.
Esta diferencia de calendario fiscal es la razón por la que muchos inversores con un horizonte largo prefieren los ETFs de acumulación: no porque paguen menos impuestos en términos absolutos, sino porque difieren esa tributación hasta la venta, permitiendo que el capital que de otro modo se destinaría a pagar el impuesto sobre cada dividendo siga generando revalorización mientras tanto. Quien necesita ingresos periódicos, en cambio, puede preferir asumir esa tributación recurrente a cambio de disponer del efectivo de forma inmediata.
Es importante no confundir este mecanismo con el régimen de traspaso entre fondos de inversión, que sí permite diferir la tributación al cambiar de un fondo a otro sin vender de por medio. A diferencia de los fondos de inversión, los ETFs no gozan del régimen de traspaso sin tributar en España, una distinción que desarrollamos en detalle en la siguiente sección porque suele generar confusión entre quien combina ambos productos en su cartera.
Los tramos y tipos aplicables a la base del ahorro pueden variar de un ejercicio a otro, así que antes de declarar conviene confirmar los tipos vigentes en la sede electrónica de la Agencia Tributaria o con un asesor fiscal. Este artículo no es asesoramiento fiscal: la información sobre cuándo y cómo tributan los dividendos de un ETF tiene carácter general y educativo, y tu situación concreta puede tener matices que solo un profesional cualificado puede valorar con el detalle necesario.
Por qué los ETFs no tienen el régimen de traspaso que sí tienen los fondos
Quien ya invierte en fondos de inversión conoce, probablemente, el régimen de traspaso: la posibilidad de mover capital de un fondo a otro sin tributar en el momento del cambio, difiriendo esa tributación hasta el reembolso final. Es habitual asumir que un ETF, por parecerse tanto a un fondo indexado en su estrategia y en su estructura de comisiones, disfruta de la misma ventaja. No es así, y esta distinción importa especialmente en el contexto de este artículo porque afecta a cómo planificas los movimientos entre ETFs de acumulación y de distribución.
La normativa del IRPF que regula el régimen de diferimiento fiscal exige, entre sus condiciones, que el fondo de origen y el de destino no sean instituciones de inversión colectiva cotizadas en un mercado secundario de valores. Los ETFs cotizan precisamente así, como si fueran acciones, con un precio que varía durante la sesión bursátil. Esa forma de cotización los deja fuera, con carácter general, del régimen de traspasos del que sí disfrutan los fondos de inversión tradicionales, salvo excepciones muy concretas que conviene verificar caso por caso con un asesor fiscal.
En la práctica, esto significa que vender un ETF de distribución para comprar un ETF de acumulación del mismo índice —o al revés— se trata fiscalmente como una venta ordinaria de un activo cotizado, generando una ganancia o pérdida patrimonial declarable en ese mismo ejercicio. No puedes «traspasar» entre ambas versiones sin tributar, como sí podrías hacer entre dos fondos de inversión tradicionales. Si tu estrategia contempla cambiar de un tipo de ETF a otro más adelante, conviene tener presente este coste fiscal desde el principio, en lugar de descubrirlo cuando ya has ejecutado el movimiento.
Cómo identificar si un ETF es de acumulación o de distribución
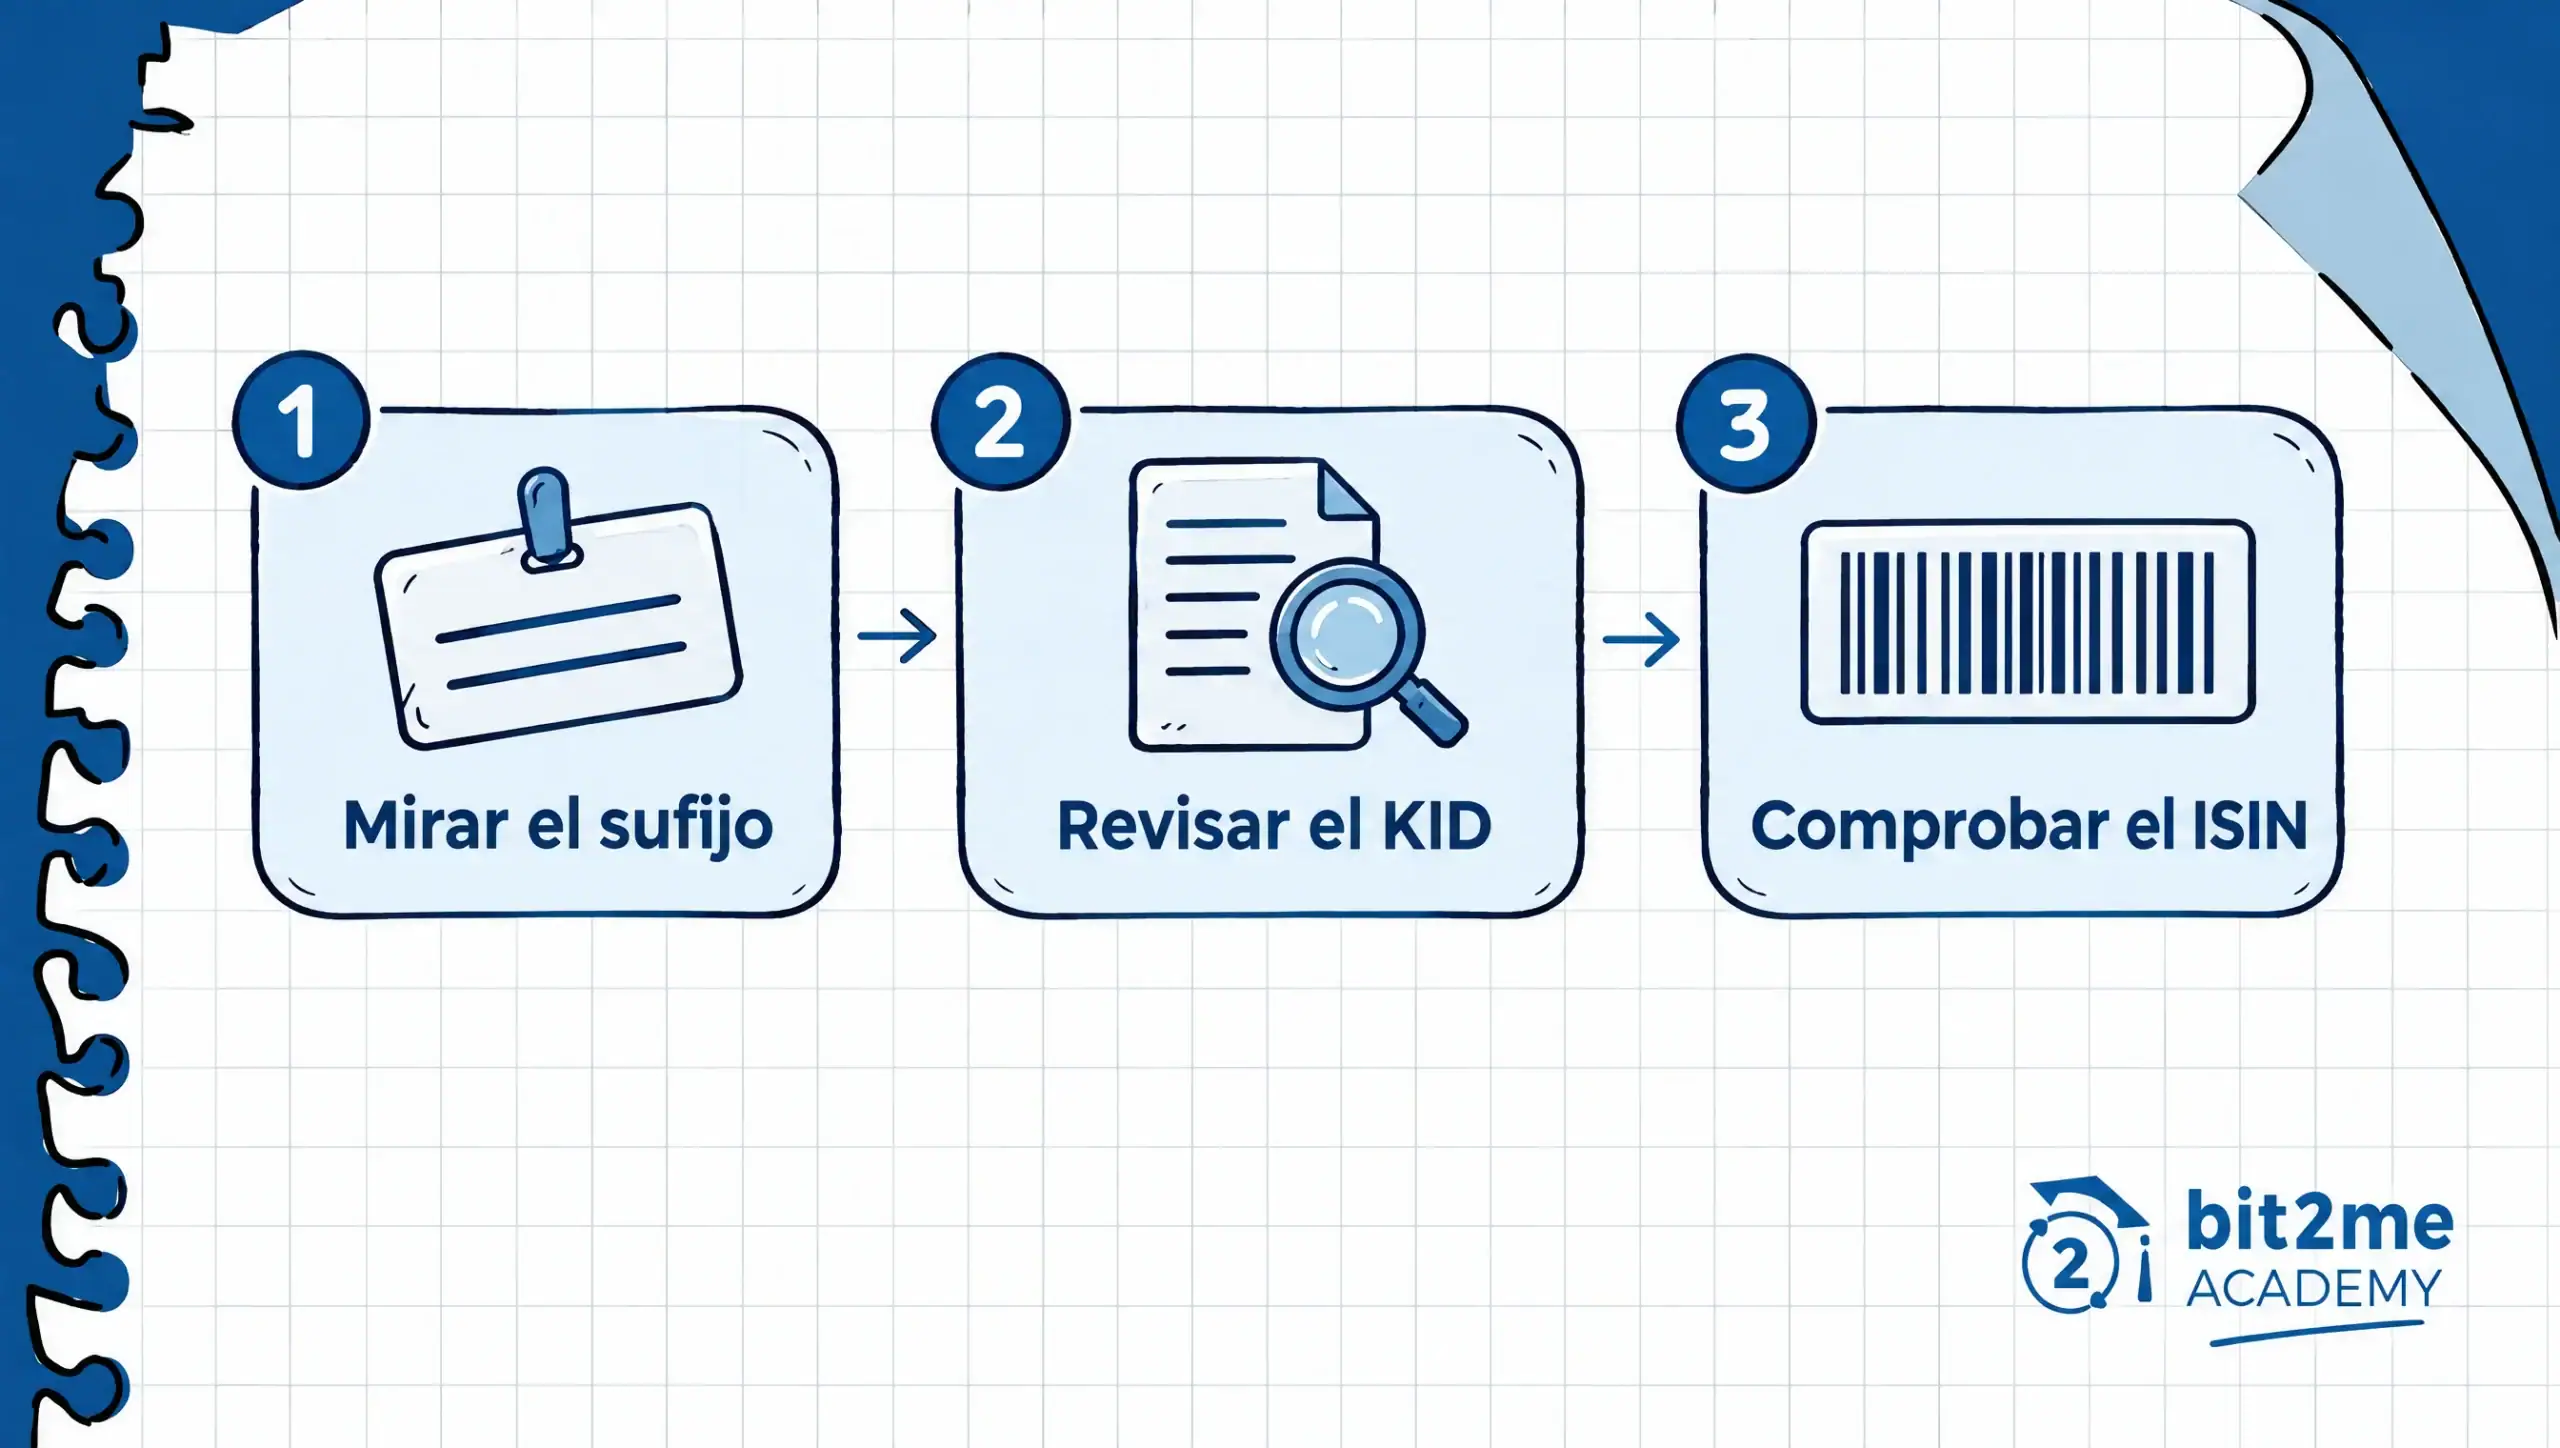
Antes de comprar un ETF conviene confirmar de qué tipo es, porque el nombre comercial no siempre lo deja del todo claro a simple vista. La forma más fiable es fijarse en el sufijo que acompaña al nombre o al ticker del producto: «Acc» (de accumulating) indica que es de acumulación, mientras que «Dist» (de distributing) indica que reparte dividendos. Algunas gestoras usan variantes como «(C)» y «(D)» junto al nombre del fondo, pero la lógica es la misma.
Cuando el sufijo no aparece de forma evidente en el nombre comercial, el documento de datos fundamentales (KID o KIID, según la normativa vigente) y la ficha técnica del ETF siempre especifican la política de distribución del producto, junto con la frecuencia de los repartos si aplica. Revisar este documento antes de comprar es una buena práctica en general, y se vuelve imprescindible cuando lo que buscas es precisamente un tipo concreto de ETF por motivos fiscales o de planificación de ingresos.
También conviene fijarse en el ISIN del producto: dos ETFs que replican exactamente el mismo índice y pertenecen a la misma familia de una gestora suelen tener ISIN distintos según sean de acumulación o de distribución, precisamente porque son productos jurídicamente diferenciados a pesar de compartir estrategia. Confundir ambos ISIN al dar una orden de compra es un error frecuente que conviene evitar revisando dos veces el ticker exacto antes de confirmar la operación.
Qué tipo de ETF conviene según tu horizonte y tus necesidades
No existe una respuesta universal a la pregunta de si es mejor un ETF de acumulación o distribución: depende de tu situación personal, de tu horizonte temporal y de cómo prefieres gestionar tu propia fiscalidad. Si tu objetivo es hacer crecer tu capital a largo plazo sin necesitar ingresos periódicos, un ETF de acumulación suele encajar mejor, porque aprovecha la capitalización compuesta y difiere la tributación hasta el momento de la venta, dándote más margen para decidir cuándo asumir ese impuesto.
Si en cambio necesitas un flujo de ingresos recurrente —por ejemplo, para complementar otras fuentes de renta o para no depender de vender participaciones cada vez que necesitas liquidez—, un ETF de distribución puede ajustarse mejor a esa necesidad, aunque implique declarar cada reparto en el ejercicio en que lo cobras. Algunos inversores combinan ambos enfoques dentro de la misma cartera, usando ETFs de acumulación para la parte de crecimiento a largo plazo y ETFs de distribución para la parte pensada específicamente como fuente de ingresos.
También conviene valorar tu propia disciplina de reinversión: si eliges un ETF de distribución pero en la práctica reinviertes sistemáticamente cada reparto, es posible que termines replicando el efecto de un ETF de acumulación pero asumiendo una carga administrativa y fiscal mayor, al tener que declarar cada cobro y volver a comprar participaciones por tu cuenta. Si tu intención real es dejar que el dinero trabaje sin intervenir, la versión de acumulación suele ser la opción más directa para conseguirlo.
Si quieres explorar qué ETFs de acumulación y de distribución encajan con tu estrategia, puedes Conocer Bit2Me Invest y revisar la ficha técnica de cada producto antes de tomar cualquier decisión. Los servicios de inversión en fondos, acciones y ETFs a los que hace referencia este artículo se prestan a través de Bit2Me Stocks, S.L., en colaboración con InbestMe, entidad responsable de la gestión y ejecución de estas operaciones.
Elegir entre ETF de acumulación o distribución termina siendo, en el fondo, una decisión sobre cómo quieres relacionarte con tu propio dinero: dejarlo creciendo dentro del fondo hasta que decidas venderlo, o recibir una parte de esa rentabilidad de forma periódica y tangible en tu cuenta. Ninguna de las dos opciones es intrínsecamente superior a la otra, y las rentabilidades pasadas de cualquier ETF, sea de acumulación o de distribución, no garantizan resultados futuros. Lo que sí puedes controlar es entender bien la mecánica y la fiscalidad de cada una antes de construir tu cartera, en lugar de descubrir la diferencia el día que llega la declaración de la renta.
Preguntas frecuentes sobre ETF de acumulación o distribución


 Autor