Puntos Esenciales
- Compensar pérdidas y ganancias significa restar entre sí los resultados de tus ventas del año para pagar menos IRPF sobre lo que realmente has ganado.
- Hacienda exige juntar primero ganancias y pérdidas de la misma naturaleza, y solo entonces aplicar los límites que permiten cruzarlas con otros rendimientos.
- Sirve para no pagar de más cuando tu cartera de fondos, acciones o ETFs ha tenido un año mixto, con posiciones ganadoras y perdedoras.
- El matiz que sorprende a más gente: vender para generar una pérdida fiscal y recomprar el mismo valor enseguida puede anularte esa pérdida si no respetas cierto plazo.
Cada diciembre, mientras el año se acerca a su fin, muchas personas que ya tienen fondos, acciones o ETFs en cartera se hacen la misma pregunta: ¿tiene sentido mover algo antes del 31 de diciembre para pagar menos en la próxima declaración? La respuesta casi siempre pasa por entender un mecanismo del IRPF que pocas veces se explica con claridad, el de compensar pérdidas y ganancias patrimoniales, y por revisar la cartera con tiempo suficiente para actuar antes de que el ejercicio se cierre.
Este artículo explica cómo funciona la compensación de pérdidas y ganancias dentro de la base del ahorro, qué ocurre con las pérdidas que no llegas a compensar en el año, y por qué el cierre del ejercicio fiscal es el momento natural para revisar si conviene materializar alguna pérdida latente. También verás en qué consiste la regla que impide recomprar un valor recién vendido solo para fabricar una pérdida artificial, y qué pasos seguir si quieres ordenar tu cartera antes de que acabe el año. Está pensado para quien ya invierte y quiere optimizar su fiscalidad, no para quien empieza desde cero.
No es asesoramiento fiscal. Este artículo tiene fines exclusivamente educativos e informativos y no constituye asesoramiento fiscal, legal ni financiero personalizado. La normativa sobre compensación de pérdidas y ganancias, sus plazos y sus límites puede variar según el ejercicio y las circunstancias de cada contribuyente, por lo que conviene confirmar los detalles vigentes con la Agencia Tributaria o un asesor fiscal cualificado antes de tomar cualquier decisión sobre tu cartera. Si inviertes a través de Bit2Me Invest, recuerda que este servicio se presta por medio de Bit2Me Stocks, S.L., en colaboración con InbestMe, entidad que actúa como responsable regulada de la prestación del servicio de inversión, y que las rentabilidades pasadas no garantizan resultados futuros.
 Certificado
¿Qué significa compensar pérdidas y ganancias patrimoniales en el IRPF?
Cuando vendes participaciones de un fondo, acciones o ETFs, el resultado de esa venta es una ganancia o una pérdida patrimonial, según hayas obtenido más o menos dinero del que pagaste al comprar. El IRPF no te obliga a declarar cada operación de forma aislada: te permite juntar todas las ganancias y pérdidas patrimoniales del año y pagar impuestos solo sobre el resultado neto, es decir, sobre lo que realmente has ganado una vez restadas las pérdidas. A ese mecanismo se le llama compensar pérdidas y ganancias, y es una de las piezas más útiles de la fiscalidad del ahorro para quien ya mantiene una cartera diversificada.
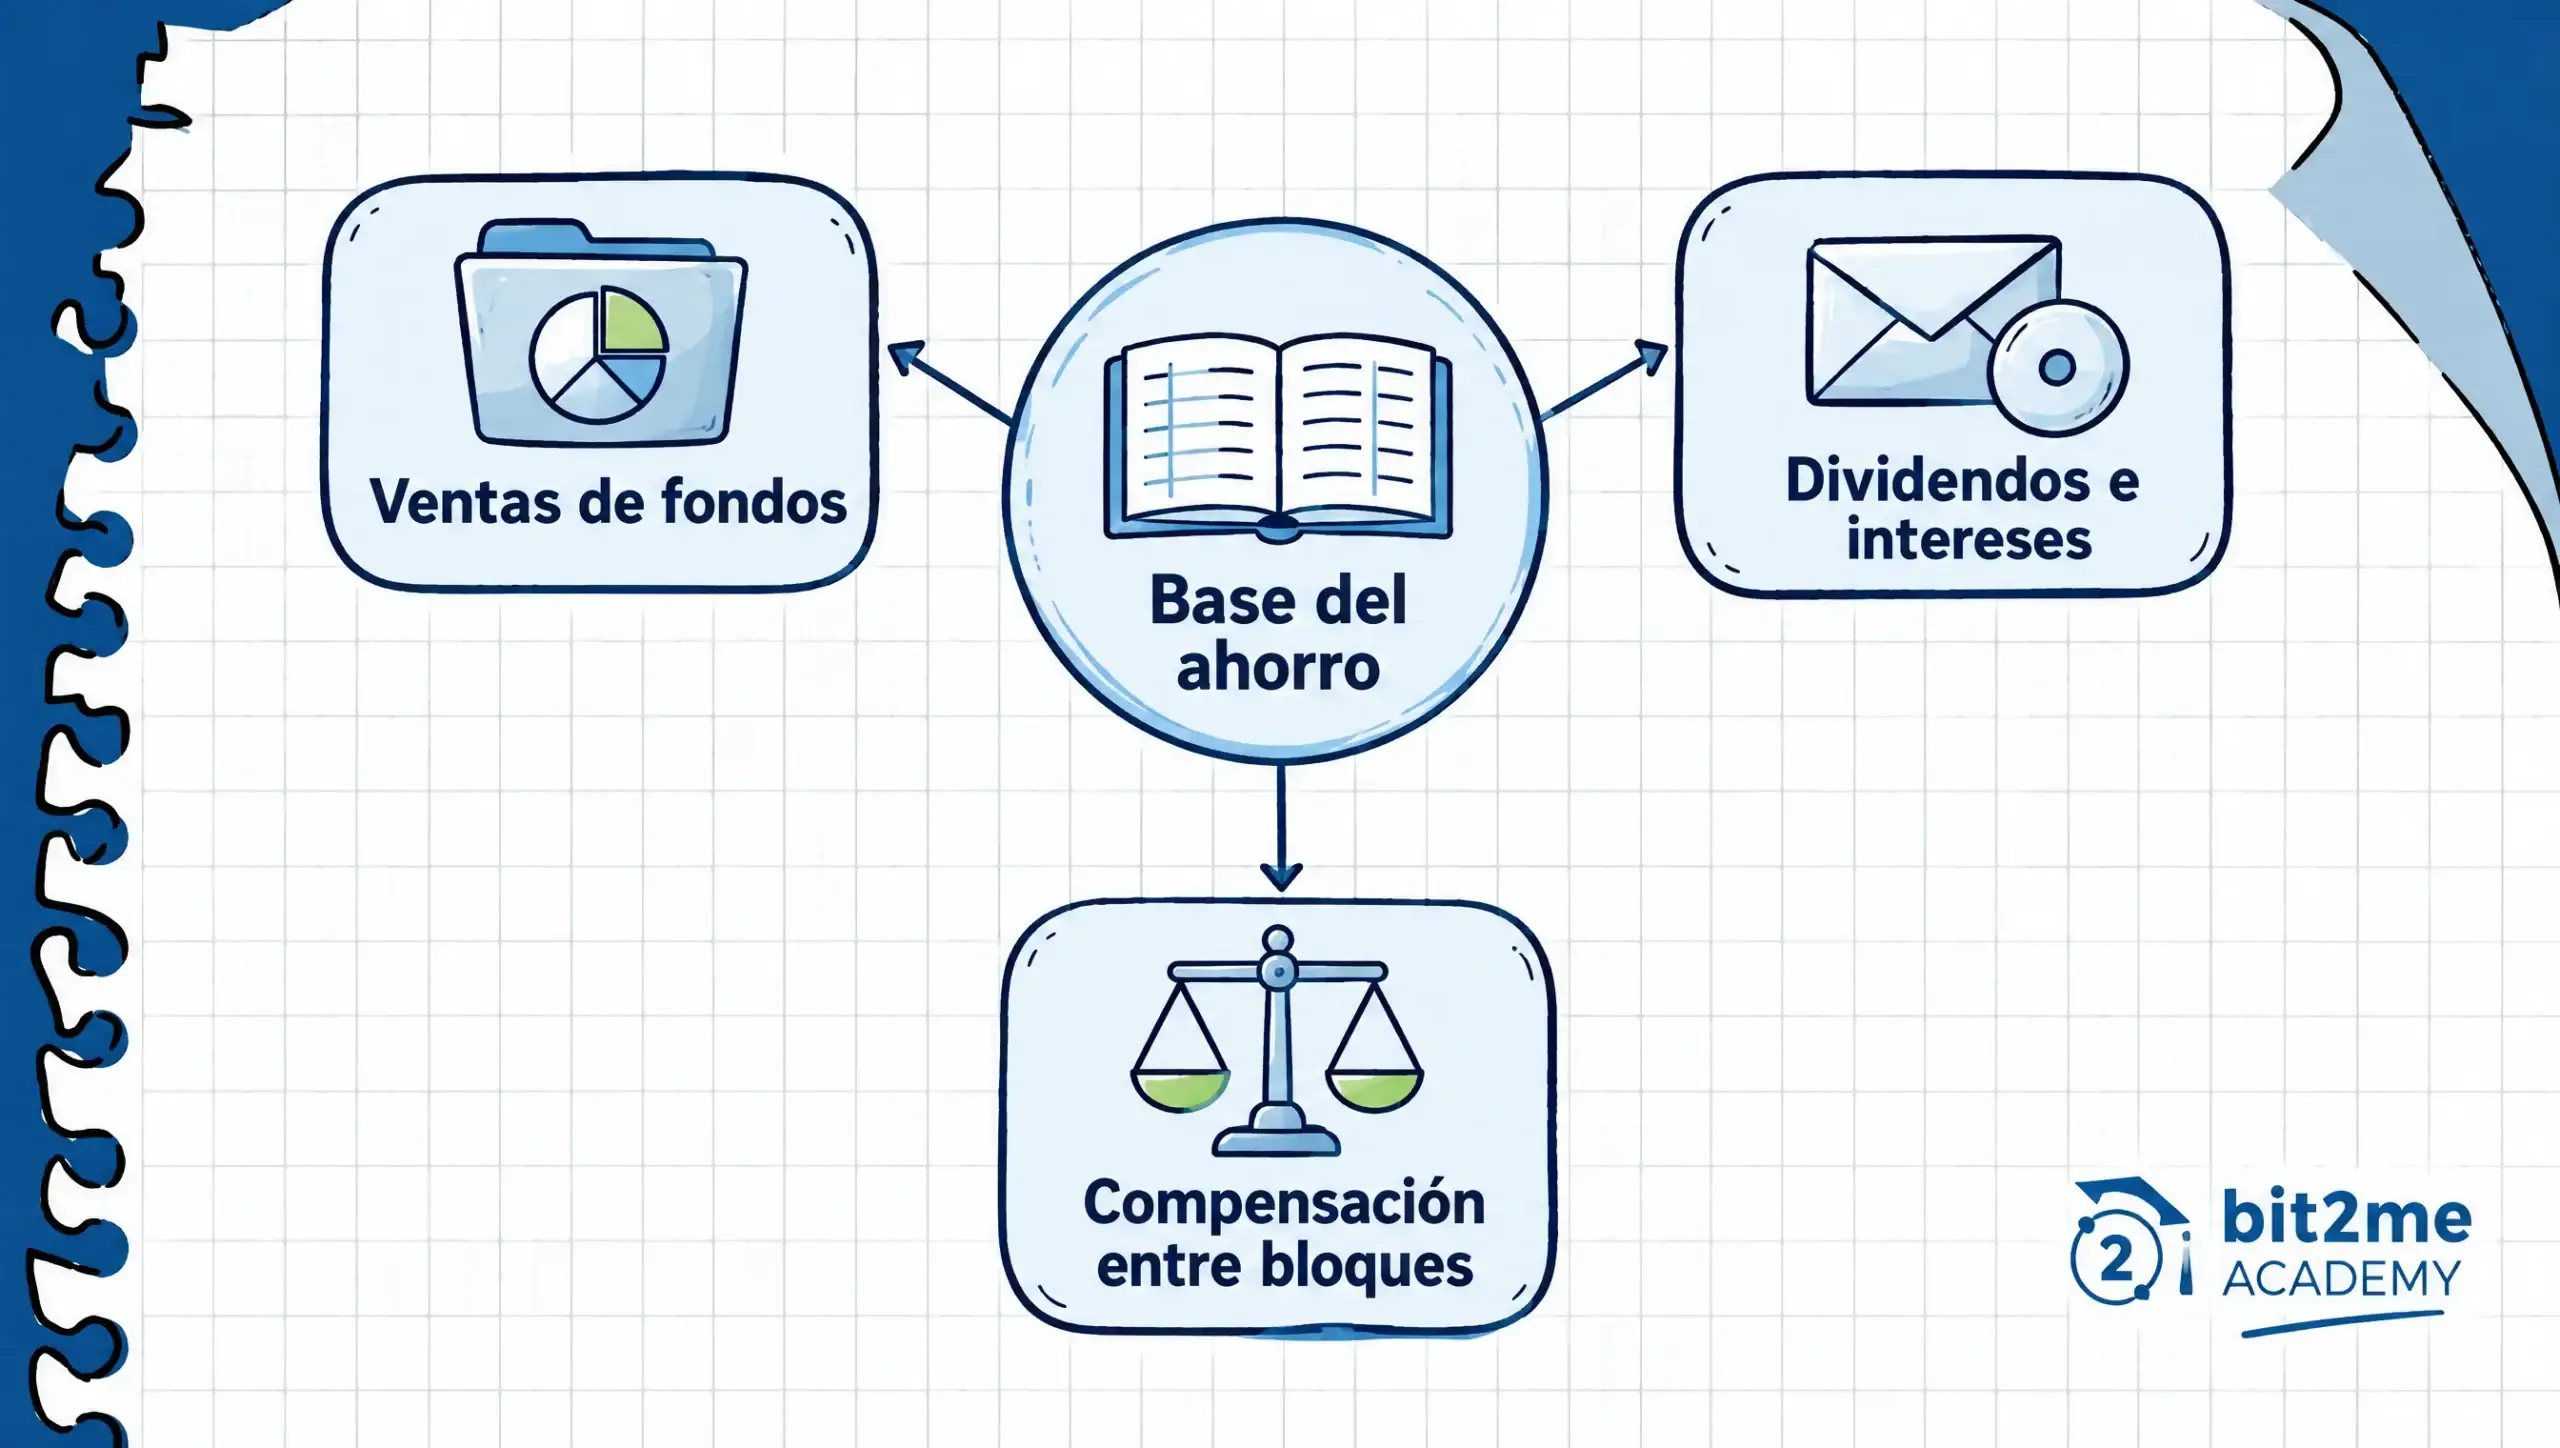
Todas estas ganancias y pérdidas se integran en la base del ahorro del IRPF, junto con otros rendimientos como los dividendos o los intereses. Dentro de esa base, la normativa distingue dos bloques: por un lado, los rendimientos del capital mobiliario, como dividendos e intereses; por otro, las ganancias y pérdidas patrimoniales derivadas de la transmisión de elementos patrimoniales, como la venta de fondos, acciones o ETFs. Esta distinción importa porque determina qué se compensa con qué, y en qué orden.
La lógica de fondo es sencilla: si en el mismo año has vendido un fondo con beneficio y unas acciones con pérdida, no tiene sentido que pagues impuestos por el beneficio íntegro ignorando la pérdida que también asumiste. Compensar pérdidas y ganancias corrige esa distorsión y ajusta la factura fiscal a tu resultado real del ejercicio. Es, en definitiva, la razón por la que revisar la cartera completa antes de declarar —y no solo la operación más reciente— casi siempre merece la pena.
¿Cómo funciona la compensación dentro del mismo ejercicio fiscal?
El primer paso de la compensación ocurre dentro de cada bloque por separado. Las ganancias y pérdidas patrimoniales que provienen de vender fondos, acciones o ETFs se compensan primero entre sí: si el resultado conjunto es positivo, tributas por ese neto; si es negativo, ese saldo negativo pasa a la siguiente fase del proceso. Lo mismo ocurre, de forma independiente, con los rendimientos del capital mobiliario, como los dividendos o los intereses de tu cuenta remunerada.
Solo cuando ya has hecho esa primera compensación dentro de cada bloque entra en juego el segundo nivel: la normativa permite cruzar, con un límite porcentual sobre el saldo positivo de uno de los bloques, el resultado negativo que quede pendiente en el otro. Este límite y su porcentaje exacto se han modificado en distintos ejercicios fiscales, así que no conviene dar por bueno un número fijo sin comprobarlo antes de declarar. Lo relevante para planificar tu cierre de año es entender que existe ese margen de cruce, no memorizar la cifra concreta de un ejercicio pasado.
Este orden de compensación —primero dentro del mismo bloque, después entre bloques con su límite— es lo que hace que compensar pérdidas y ganancias no sea tan simple como restar dos números sueltos. Por eso, cuando revisas tu cartera antes del cierre del año, conviene separar mentalmente qué resultado corresponde a ventas de fondos, acciones o ETFs y qué resultado corresponde a dividendos o intereses, porque cada bloque sigue su propia lógica antes de mezclarse.
Pérdidas patrimoniales sin compensar: cuatro ejercicios para aprovecharlas
No siempre las pérdidas del año encuentran suficientes ganancias que compensar en ese mismo ejercicio. Cuando eso ocurre, la normativa vigente permite trasladar el saldo negativo pendiente a los cuatro ejercicios fiscales siguientes, aplicándolo en cuanto aparezcan ganancias con las que cruzarlo. Esta posibilidad de arrastre convierte una pérdida de este año en una herramienta fiscal que sigue teniendo valor varios años después, siempre que la reclames correctamente en cada declaración posterior.
Para poder aprovechar ese arrastre, es imprescindible declarar la pérdida en el ejercicio en que se produce, aunque no tengas ganancias con las que compensarla en ese momento. Si omites esa pérdida porque «no sirve de nada ese año», pierdes la posibilidad de arrastrarla y de reducir tu factura fiscal en años posteriores cuando sí tengas ganancias que compensar. Llevar un registro claro de qué pérdidas quedaron pendientes de compensar, y de en qué ejercicio se generaron, es tan importante como calcular bien el resultado del año en curso.
Este mecanismo de arrastre es también una de las razones por las que el cierre de año no debería limitarse a mirar solo los últimos doce meses. Antes de decidir qué hacer con tu cartera en diciembre, conviene revisar si arrastras pérdidas de ejercicios anteriores que todavía puedes aplicar, porque eso cambia el cálculo de cuánto te conviene, o no, materializar más pérdidas este año.
¿Por qué conviene revisar tu cartera antes del 31 de diciembre?
El cierre del año fiscal, que en España coincide habitualmente con el 31 de diciembre, es el momento natural para hacer балance de lo que ha pasado en tu cartera durante los últimos doce meses. Si ya has vendido algún fondo, acciones o ETFs con beneficio en algún momento del año, ese resultado positivo ya está generado y forma parte de tu base del ahorro, quieras o no. Lo que todavía puedes decidir, mientras el año no ha terminado, es si conviene materializar alguna pérdida latente que tengas en cartera para compensar esa ganancia ya realizada.
Este enfoque, que en el sector se conoce internacionalmente como tax-loss harvesting, consiste simplemente en vender una posición que hoy vale menos de lo que pagaste por ella, siempre que esa decisión tenga también sentido dentro de tu estrategia de inversión, no solo por motivos fiscales. Si esa posición ya no encaja en tu cartera, o si prefieres redistribuir ese capital hacia otro activo con mejores perspectivas a tu juicio, materializar la pérdida antes de que acabe el año te permite compensarla contra ganancias ya obtenidas y reducir la factura fiscal del ejercicio.
Conviene ser prudente con este razonamiento: vender un activo solo para generar una pérdida fiscal, sin que tenga sentido dentro de tu estrategia de inversión a largo plazo, puede salir más caro de lo que ahorras si después ese activo se recupera y ya no lo tienes en cartera. La revisión de cierre de año debería partir siempre de una pregunta doble: ¿sigue teniendo sentido esta posición en mi cartera? y, si la respuesta es que no, ¿me conviene fiscalmente materializar la pérdida ahora en lugar de esperar? Los criptoactivos también generan ganancias y pérdidas patrimoniales que se compensan bajo esta misma lógica, y organizarlos junto con tus fondos y ETFs desde antes de diciembre facilita bastante esta revisión.
La regla de los dos meses: qué es y cómo evita pérdidas fiscales ficticias
Aquí llega el matiz que más confunde a quien decide materializar una pérdida por primera vez pensando en el cierre de año. La normativa del IRPF incluye una regla anti-aplicación pensada para evitar que alguien venda un valor generando una pérdida fiscal y, casi de inmediato, recompre ese mismo valor u otro sustancialmente idéntico, sin que su posición real en el mercado haya cambiado en ningún momento. Sin esa regla, cualquiera podría «fabricar» pérdidas fiscales sin asumir ningún riesgo real, vendiendo y recomprando el mismo día.
De forma general, cuando vendes valores cotizados en un mercado y recompras valores homogéneos —es decir, del mismo tipo y con derechos económicos equivalentes— dentro de un plazo de dos meses antes o después de esa venta, la pérdida generada no se puede integrar en tu declaración de ese ejercicio. La pérdida no desaparece para siempre: queda diferida hasta que finalmente transmitas los valores recomprados, momento en el que sí podrás computarla. Este plazo y sus condiciones exactas dependen del tipo de activo y de si cotiza o no en un mercado organizado, así que conviene tratarlo como una referencia general y no como un cálculo cerrado para tu caso concreto.
La consecuencia práctica es clara: si vas a materializar una pérdida antes del cierre del año con la intención de recomprar ese mismo activo poco después, esa pérdida probablemente no te servirá para compensar nada en la declaración de este ejercicio. Si tu intención es realmente salir de una posición porque ha dejado de encajar en tu estrategia, la regla no te afecta, porque no tienes previsto recomprar. El problema aparece cuando la venta es solo un movimiento fiscal y la recompra ya estaba decidida desde el principio, y por eso este es uno de los puntos donde más conviene confirmar los detalles vigentes con un asesor fiscal antes de operar.
¿Cómo planificar tu cierre fiscal paso a paso?
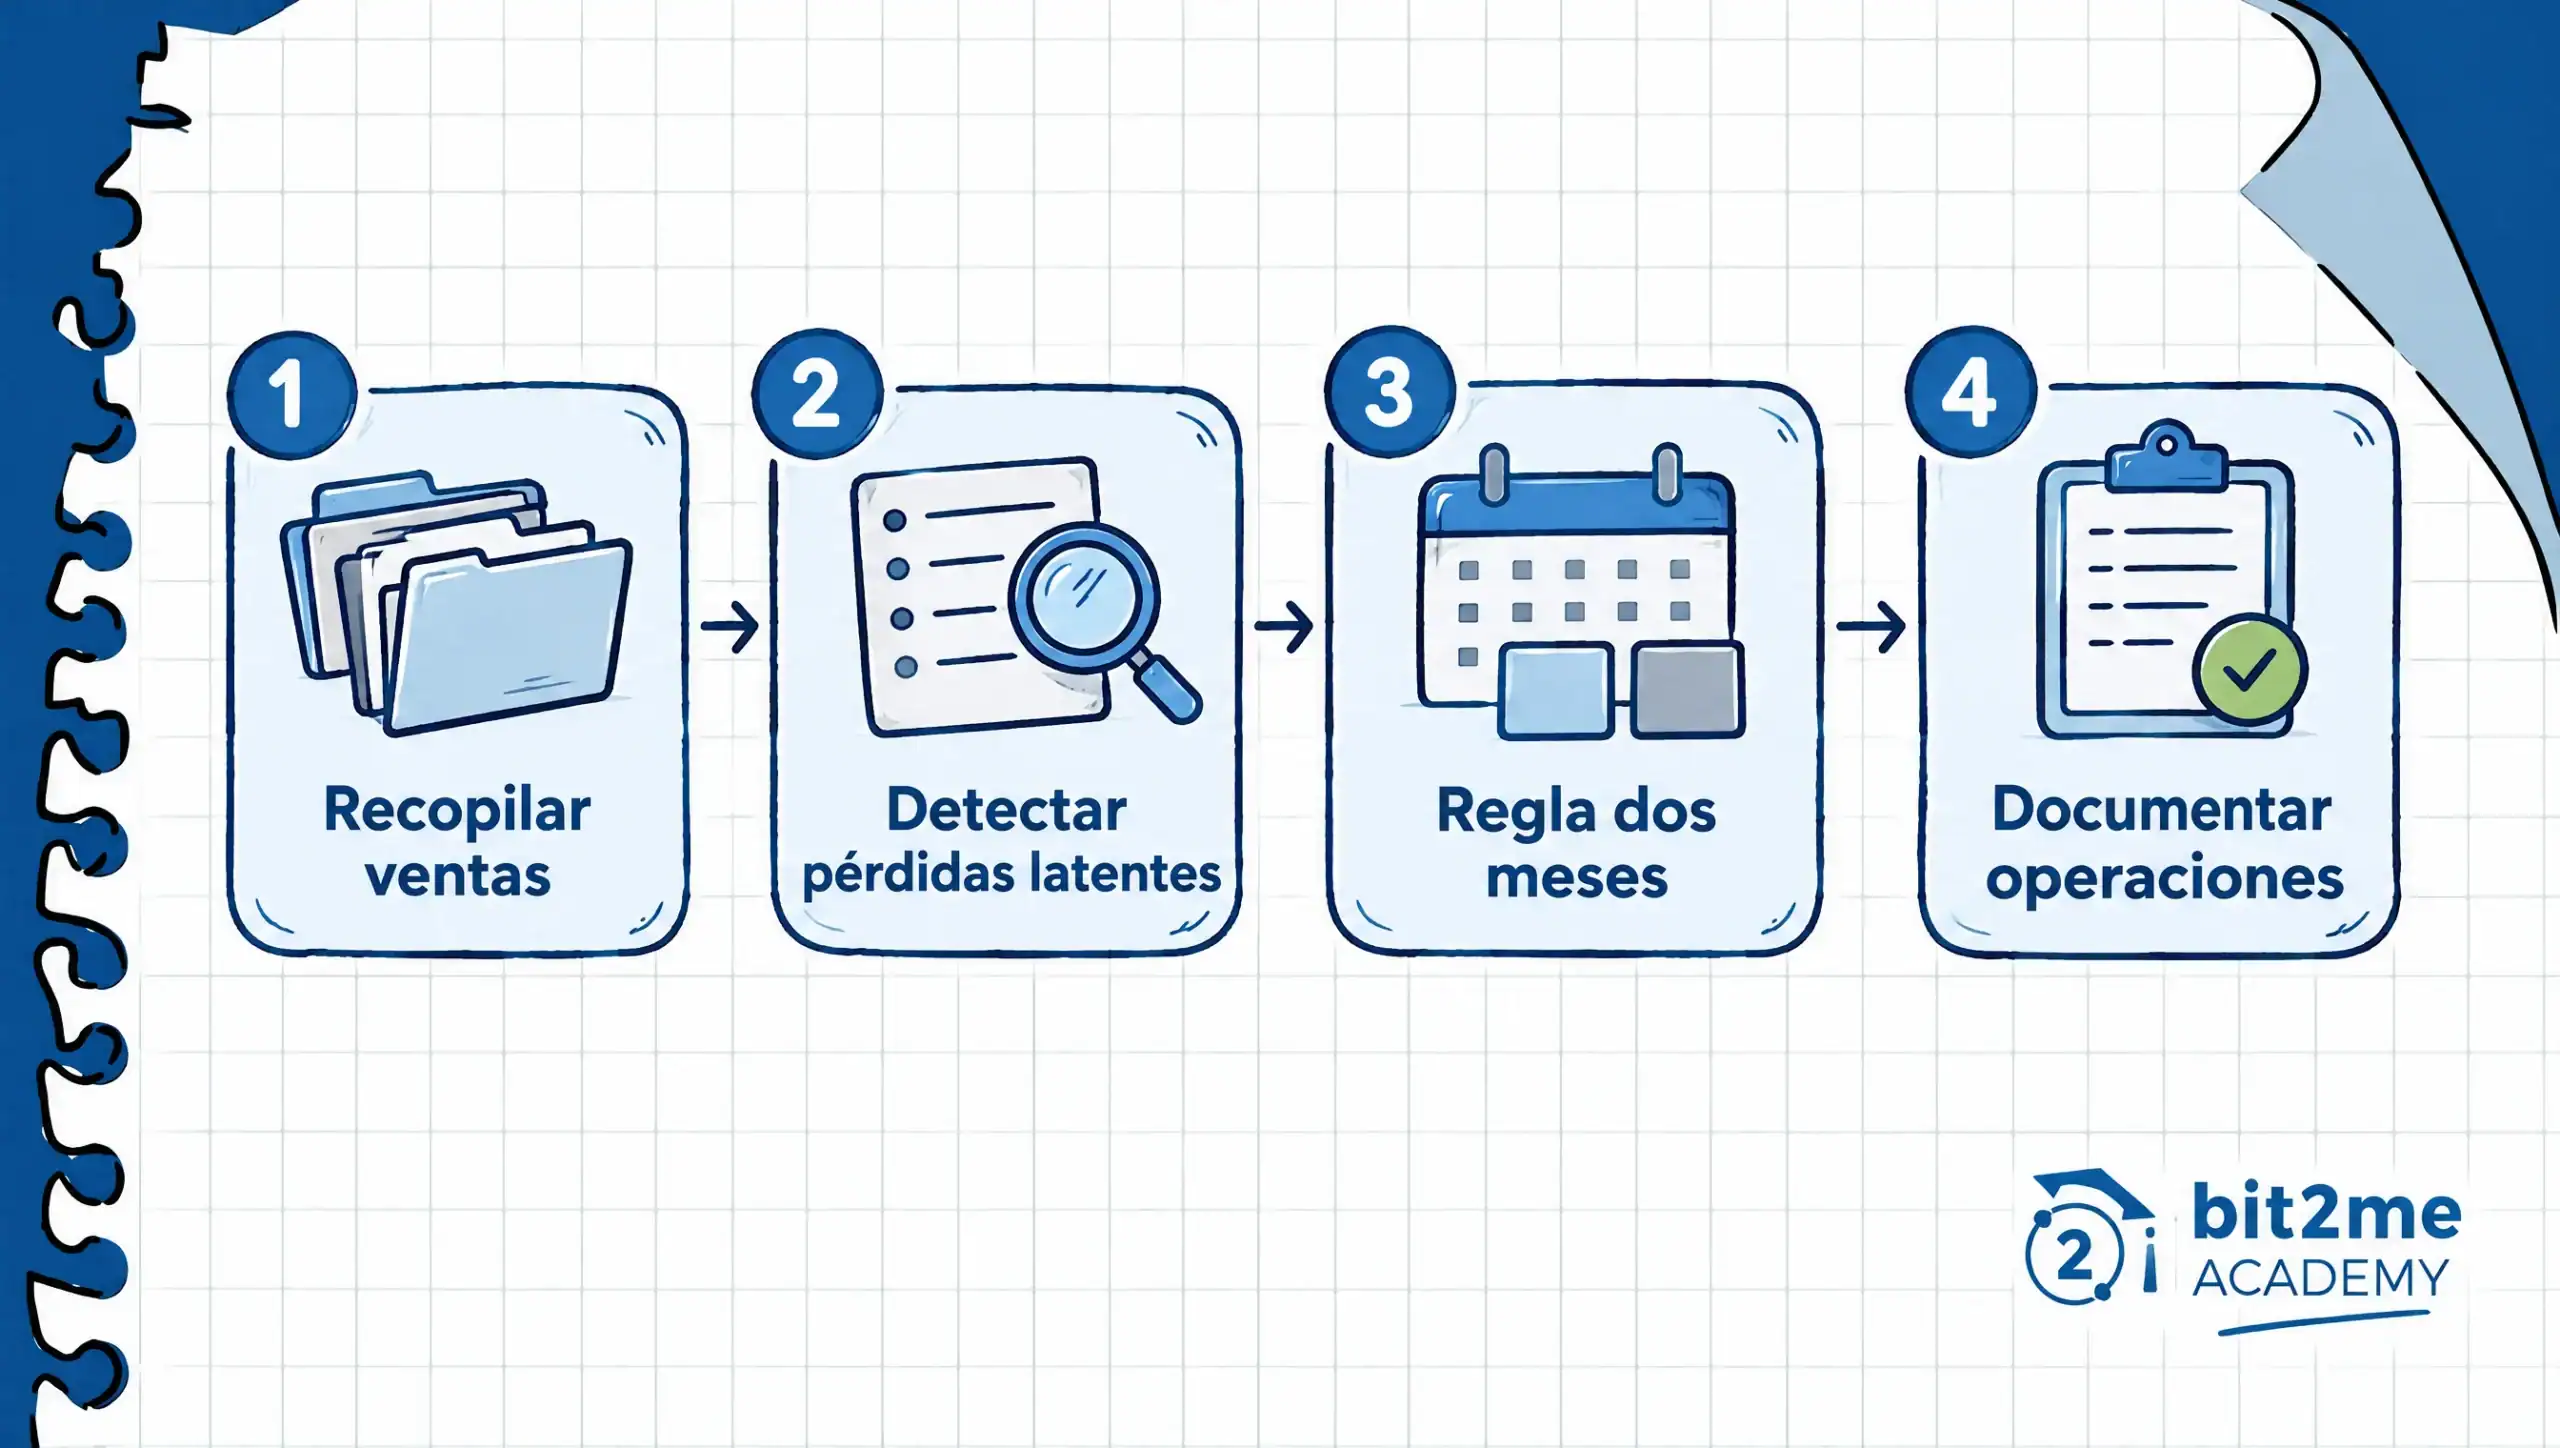
Ordenar la revisión de cierre de año en pasos concretos ayuda a no dejarlo para el último día de diciembre, cuando ya queda poco margen para actuar con calma. Estos son los pasos generales que conviene seguir para planificar cómo compensar pérdidas y ganancias antes de que termine el ejercicio.
- Recopila el resultado de todas las ventas de fondos, acciones y ETFs que ya has realizado durante el año, separando ganancias y pérdidas ya materializadas.
- Revisa tu cartera actual para identificar posiciones con pérdidas latentes, es decir, activos que hoy valen menos de lo que pagaste por ellos y que todavía no has vendido.
- Evalúa, para cada posición en pérdidas, si sigue teniendo sentido dentro de tu estrategia a largo plazo o si prefieres redistribuir ese capital hacia otro activo.
- Si decides materializar alguna pérdida, comprueba la regla de los dos meses antes de planear cualquier recompra del mismo valor u otro homogéneo.
- Comprueba si arrastras pérdidas patrimoniales de ejercicios anteriores que todavía puedes aplicar contra las ganancias de este año.
- Documenta cada operación con su fecha, importe y comisiones, y centraliza ese registro antes de que empiece la campaña de la renta.
Seguir este orden reduce el riesgo de tomar decisiones de última hora que respondan más a la fecha del calendario que a un análisis real de tu cartera. La fiscalidad de fin de año en las inversiones premia, sobre todo, a quien empieza a revisar su situación con semanas de antelación, no a quien improvisa el 30 de diciembre.
Errores comunes al cerrar el año fiscal en tu cartera
El error más frecuente es vender una posición en pérdidas únicamente por motivos fiscales, sin valorar si esa decisión tiene sentido dentro de la estrategia de inversión a largo plazo. Compensar pérdidas y ganancias es una herramienta de optimización, no un objetivo en sí mismo, y perseguirla sin criterio puede llevar a deshacer posiciones que en realidad merecía la pena mantener.
Otro fallo habitual es planear una recompra inmediata del mismo activo sin tener en cuenta la regla de los dos meses, lo que anula el efecto fiscal buscado y complica innecesariamente la declaración. También es común olvidar las pérdidas patrimoniales de ejercicios anteriores que todavía se pueden arrastrar, dejando sobre la mesa una reducción legítima de la factura fiscal simplemente porque no se llevó el registro adecuado.
Por último, muchas personas mezclan sin darse cuenta los dos bloques de la base del ahorro, tratando dividendos o intereses como si fueran del mismo tipo que las ganancias por venta de fondos o acciones. Entender esta distinción, y revisar la cartera completa con tiempo antes del 31 de diciembre, es lo que separa un cierre de año ordenado de una declaración llena de sorpresas en primavera.
¿Cómo encajan Bit2Me Invest y Bit2Me TAX en tu cierre de año?
Si tu cartera de fondos, acciones y ETFs vive dentro de Bit2Me Invest, revisar el resultado del año antes de diciembre es más sencillo cuando tienes toda la información en un mismo entorno, en lugar de reconstruirla desde varios brókeres distintos. Bit2Me Invest te permite invertir en fondos, acciones y ETFs desde una sola plataforma, lo que facilita identificar de un vistazo qué posiciones acumulan ganancias y cuáles arrastran pérdidas latentes de cara al cierre del ejercicio.
Una vez identificadas esas posiciones, el trabajo que queda por delante es organizar el registro de operaciones para que la compensación de pérdidas y ganancias se calcule correctamente cuando llegue la declaración. Conocer Bit2Me TAX es un buen punto de partida si además mantienes criptoactivos junto a tus fondos y ETFs, porque está pensado para centralizar el registro de operaciones y ayudarte a calcular su resultado fiscal de forma ordenada, un mismo principio de organización que conviene aplicar a toda tu cartera antes de que acabe el año. Si quieres profundizar en cómo se declara después cada producto, nuestra guía sobre cómo declarar fondos indexados y ETFs en España complementa directamente lo que has visto aquí sobre el cierre fiscal.
El cierre de año no tiene por qué convertirse en una carrera contrarreloj el 30 de diciembre. Revisar tu cartera con calma, entender qué pérdidas y ganancias arrastras, y confirmar los detalles normativos concretos con un profesional antes de mover nada son los tres hábitos que marcan la diferencia entre pagar la factura fiscal que te corresponde y pagar de más por no haber mirado a tiempo.
Preguntas frecuentes sobre compensar pérdidas y ganancias


 Autor