Puntos Esenciales
- El cierre contable criptomonedas exige fijar antes de nada el criterio de valoración aplicable a cada posición, no improvisarlo en los últimos días del ejercicio.
- La opción entre coste de adquisición y valor razonable depende de cómo se clasificó cada criptoactivo, y condiciona si procede reconocer un deterioro.
- Un cierre ordenado se apoya en documentación soporte trazable para auditoría, no solo en el asiento contable final.
- El criterio del ICAC sobre criptoactivos continúa perfilándose, así que ningún cierre debería cerrarse sin la validación de tu asesor contable y fiscal.
El cierre contable criptomonedas se ha convertido en una tarea recurrente para los departamentos de administración de compañías españolas que mantienen criptoactivos en su balance, ya sea como reserva de tesorería, como resultado de cobros a clientes o como parte de su operativa habitual. A diferencia de otros activos del balance, los criptoactivos no cuentan con una norma contable específica y cerrada en España, lo que obliga a cada equipo financiero a aplicar por analogía los criterios generales del Plan General de Contabilidad y a estar atento a cómo los va perfilando el Instituto de Contabilidad y Auditoría de Cuentas (ICAC).
Este artículo recorre, paso a paso, el proceso práctico de cierre de ejercicio para una empresa española con criptoactivos en balance: cómo decidir el criterio de valoración aplicable, cuándo procede reconocer un deterioro de valor, qué documentación soporte conviene preparar antes de que llegue el auditor y cómo coordinar ese cierre con el equipo fiscal antes de la declaración del Impuesto sobre Sociedades. Está dirigido a responsables de contabilidad y finanzas que ya se enfrentan a este proceso o que lo abordarán por primera vez en el próximo cierre, y su objetivo es ordenar la secuencia de trabajo, no sustituir el criterio profesional que exige cada caso concreto.
Aviso de riesgo: La inversión en criptoactivos no está totalmente regulada, puede no ser adecuada para inversores minoristas debido a su alta volatilidad y existe riesgo de perder la totalidad de los importes invertidos. Es importante leer y comprender los riesgos de esta inversión, que se explican detalladamente en: https://up.bit2me.com/legalbit2me
Este contenido no es asesoramiento fiscal ni contable. Tiene fines exclusivamente educativos e informativos, no sustituye el criterio de un asesor contable o fiscal colegiado, y no debe usarse como base única para cerrar las cuentas anuales ni para preparar la declaración del Impuesto sobre Sociedades de tu empresa. La interpretación del ICAC y de la Agencia Tributaria sobre criptoactivos puede evolucionar, por lo que cada empresa debe validar su caso concreto con un profesional antes del cierre.
 Certificado
¿Por qué el cierre contable criptomonedas necesita una preparación distinta?
Cerrar el ejercicio con criptoactivos en balance no es, en esencia, distinto de cerrar con cualquier otro activo relevante: exige valorar, documentar y coordinar con fiscalidad. La diferencia práctica está en que los criptoactivos combinan una volatilidad de precio elevada con un marco contable que todavía se apoya en la aplicación analógica de normas pensadas para otros activos, lo que deja más margen de interpretación que en partidas más consolidadas del balance.
Esa combinación tiene una consecuencia directa para el equipo de administración: el cierre no puede empezar el último día del ejercicio. Requiere anticipar, con semanas de margen, qué criterio de valoración se aplicó durante el año, si ese criterio sigue siendo coherente con la clasificación contable de cada posición y qué documentación falta reunir antes de que el auditor o el asesor fiscal la solicite. Cuanto antes se identifiquen esas piezas, menos improvisación exige el cierre final.
Conviene además recordar que la clasificación contable previa —existencias frente a inmovilizado intangible— ya condiciona buena parte de las decisiones que se toman en el cierre. Si tu empresa todavía no ha resuelto esa clasificación para alguna de sus posiciones, nuestra guía sobre contabilidad de criptomonedas en la empresa es la lectura previa recomendada antes de abordar los pasos de cierre que siguen.
Criterio de valoración a aplicar en el cierre: coste de adquisición o valor razonable
El primer paso técnico del cierre contable criptomonedas es confirmar qué criterio de valoración corresponde a cada posición según su clasificación contable, porque de ese criterio depende cómo se refleja el activo en el balance a 31 de diciembre. En términos generales, y siempre sujeto a la revisión del caso concreto, el Plan General de Contabilidad ofrece dos referencias distintas según el epígrafe en el que se haya registrado el criptoactivo.
Cuando el criptoactivo se clasifica como inmovilizado intangible porque la empresa lo mantiene como reserva de valor sin vocación de venta inmediata, el criterio habitual de partida es el coste de adquisición, con la posibilidad de reconocer correcciones valorativas por deterioro cuando el valor recuperable cae de forma significativa por debajo de ese coste. Cuando, en cambio, el criptoactivo se clasifica como existencia porque forma parte de la actividad de negociación habitual de la empresa, las normas sobre existencias contemplan otras referencias de valoración, entre ellas el valor razonable, según el modelo de negocio y el tipo de operativa que desarrolle la compañía.
Esta distinción no es una cuestión académica: aplicar el criterio equivocado puede llevar a que el balance no refleje razonablemente la situación patrimonial de la empresa, con el riesgo de tener que reformular cuentas ya cerradas. El ICAC ha ido publicando consultas que orientan cómo aplicar estos criterios generales a los criptoactivos, pero se trata de un ámbito de interpretación en desarrollo, y esta es precisamente la sección del artículo que requiere revisión específica de tu asesor contable antes de aplicarla al cierre de tu empresa, dado que el criterio puede haber evolucionado desde la fecha de publicación de este contenido.
Con independencia del criterio elegido, la regla más importante del cierre es la consistencia: si la empresa aplicó coste de adquisición durante el ejercicio, cambiar a valor razonable solo en el cierre sin una justificación documentada debilita la fiabilidad de las cuentas anuales frente a un auditor externo.
Pasos para el cierre contable de fin de ejercicio con criptoactivos en balance
Una vez confirmado el criterio de valoración aplicable, el cierre en sí puede organizarse como una secuencia de pasos concretos. Esta secuencia no sustituye el criterio de tu asesor contable, pero ordena el trabajo interno del departamento de administración antes de que llegue la revisión externa.
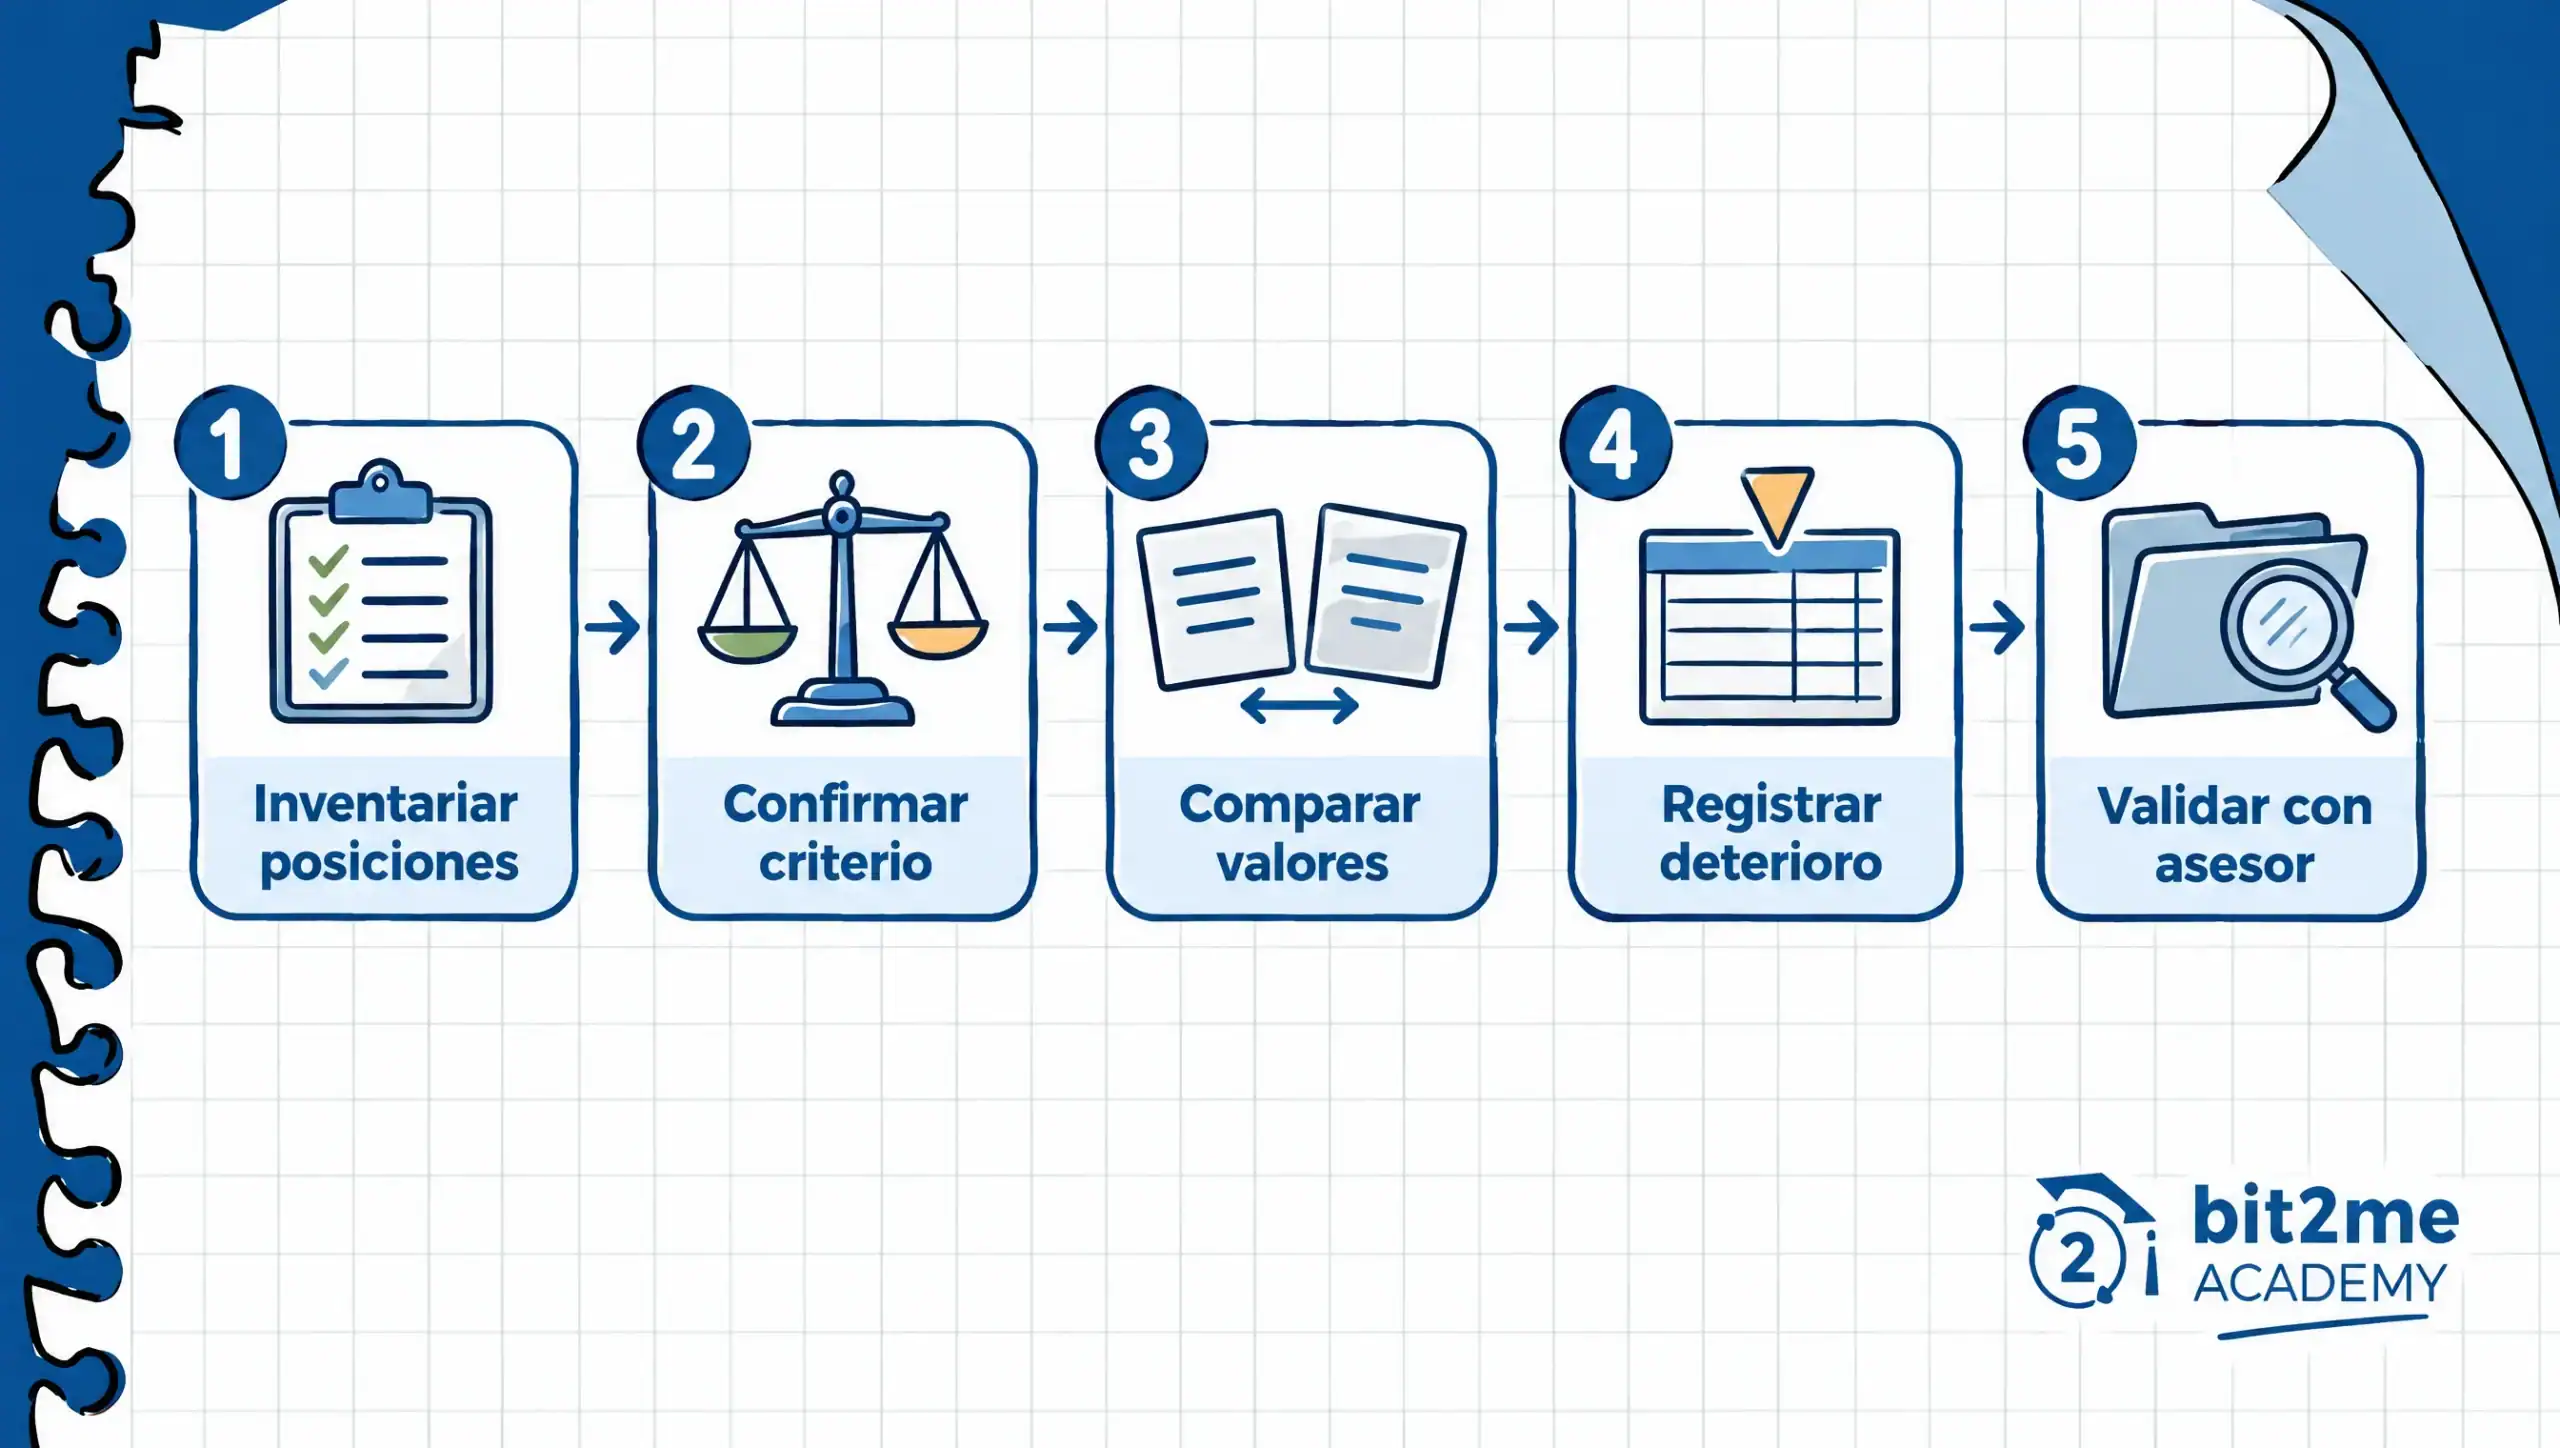
1. Inventariar todas las posiciones en criptoactivos a 31 de diciembre. Reúne el saldo exacto de cada criptoactivo en cada wallet o plataforma utilizada por la empresa, con su clasificación contable ya asignada (existencia o inmovilizado intangible). 2. Confirmar el criterio de valoración vigente para cada posición. Verifica que el criterio aplicado durante el ejercicio sigue siendo el correcto según la clasificación contable y que no ha cambiado sin justificación documentada. 3. Obtener el valor de mercado de referencia a la fecha de cierre. Registra la fuente exacta utilizada —una plataforma de intercambio concreta, un índice de referencia— porque esa fuente deberá poder acreditarse ante el auditor o la Agencia Tributaria. 4. Comparar el valor de mercado con el valor en libros de cada posición. Esta comparación es el paso que determina si existe un indicio de deterioro que deba reconocerse en el cierre. 5. Registrar la corrección valorativa por deterioro si procede. Cuando el valor recuperable se sitúa de forma significativa por debajo del valor contable, corresponde dotar el deterioro según el criterio aplicable a la clasificación del activo. 6. Reunir la documentación soporte de cada movimiento del ejercicio. Adquisiciones, transferencias entre wallets propias, cobros de clientes y ventas deben quedar respaldados con su justificante y su contravalor en euros en el momento de la operación. 7. Trasladar la información al equipo fiscal antes del cierre definitivo. El efecto contable de cada movimiento —especialmente los deterioros y las ventas— debe compartirse con quien prepara la declaración del Impuesto sobre Sociedades, para que ambos criterios avancen coordinados. 8. Validar el conjunto con el asesor contable y fiscal antes de firmar las cuentas. Ningún paso anterior sustituye esta revisión final, que es la que confirma que el criterio aplicado se ajusta a la interpretación vigente del ICAC y de la normativa fiscal.
Seguir estos pasos en orden reduce el riesgo de que el cierre se convierta en una carrera de última hora, y facilita que el auditor externo encuentre un rastro documental coherente desde el primer día del ejercicio hasta el 31 de diciembre.
Reconocimiento de deterioros de valor en el cierre
El paso del deterioro merece una explicación aparte porque suele ser el que genera más dudas dentro del propio equipo de administración. Reconocer un deterioro significa registrar contablemente que el valor recuperable de un criptoactivo ha caído de forma significativa por debajo de su valor en libros, ajustando ese valor a la baja con el correspondiente efecto en la cuenta de resultados del ejercicio.
La pregunta que debe hacerse el equipo contable no es solo si el precio ha bajado, sino si esa bajada constituye un indicio de deterioro relevante y duradero según el criterio aplicable a la clasificación del activo, y no una fluctuación puntual dentro de la volatilidad habitual de estos mercados. Esa valoración exige criterio profesional caso por caso, porque la frontera entre volatilidad normal e indicio de deterioro no está definida por una cifra única aplicable a todas las empresas y todos los criptoactivos.
Una vez reconocido, el deterioro no es una decisión aislada del departamento contable: como se explica en nuestra guía de fiscalidad cripto para empresas, ese ajuste contable suele trasladarse, con las particularidades que marca la normativa del impuesto, a la base imponible del Impuesto sobre Sociedades del ejercicio. Por eso el paso 7 de la secuencia anterior —trasladar la información al equipo fiscal antes del cierre definitivo— resulta especialmente relevante cuando se ha reconocido un deterioro.
Documentar por escrito el razonamiento que llevó a reconocer o a no reconocer un deterioro en un ejercicio concreto es una práctica que agradece cualquier auditor externo, porque permite entender el criterio aplicado sin tener que reconstruirlo a posteriori.
Documentación soporte necesaria para la revisión de auditoría
Ningún criterio de valoración, por bien aplicado que esté, resiste una revisión de auditoría sin la documentación que lo respalde. El cierre contable criptomonedas debe llevar aparejado un expediente ordenado que el auditor pueda revisar sin depender de explicaciones verbales del equipo de administración.
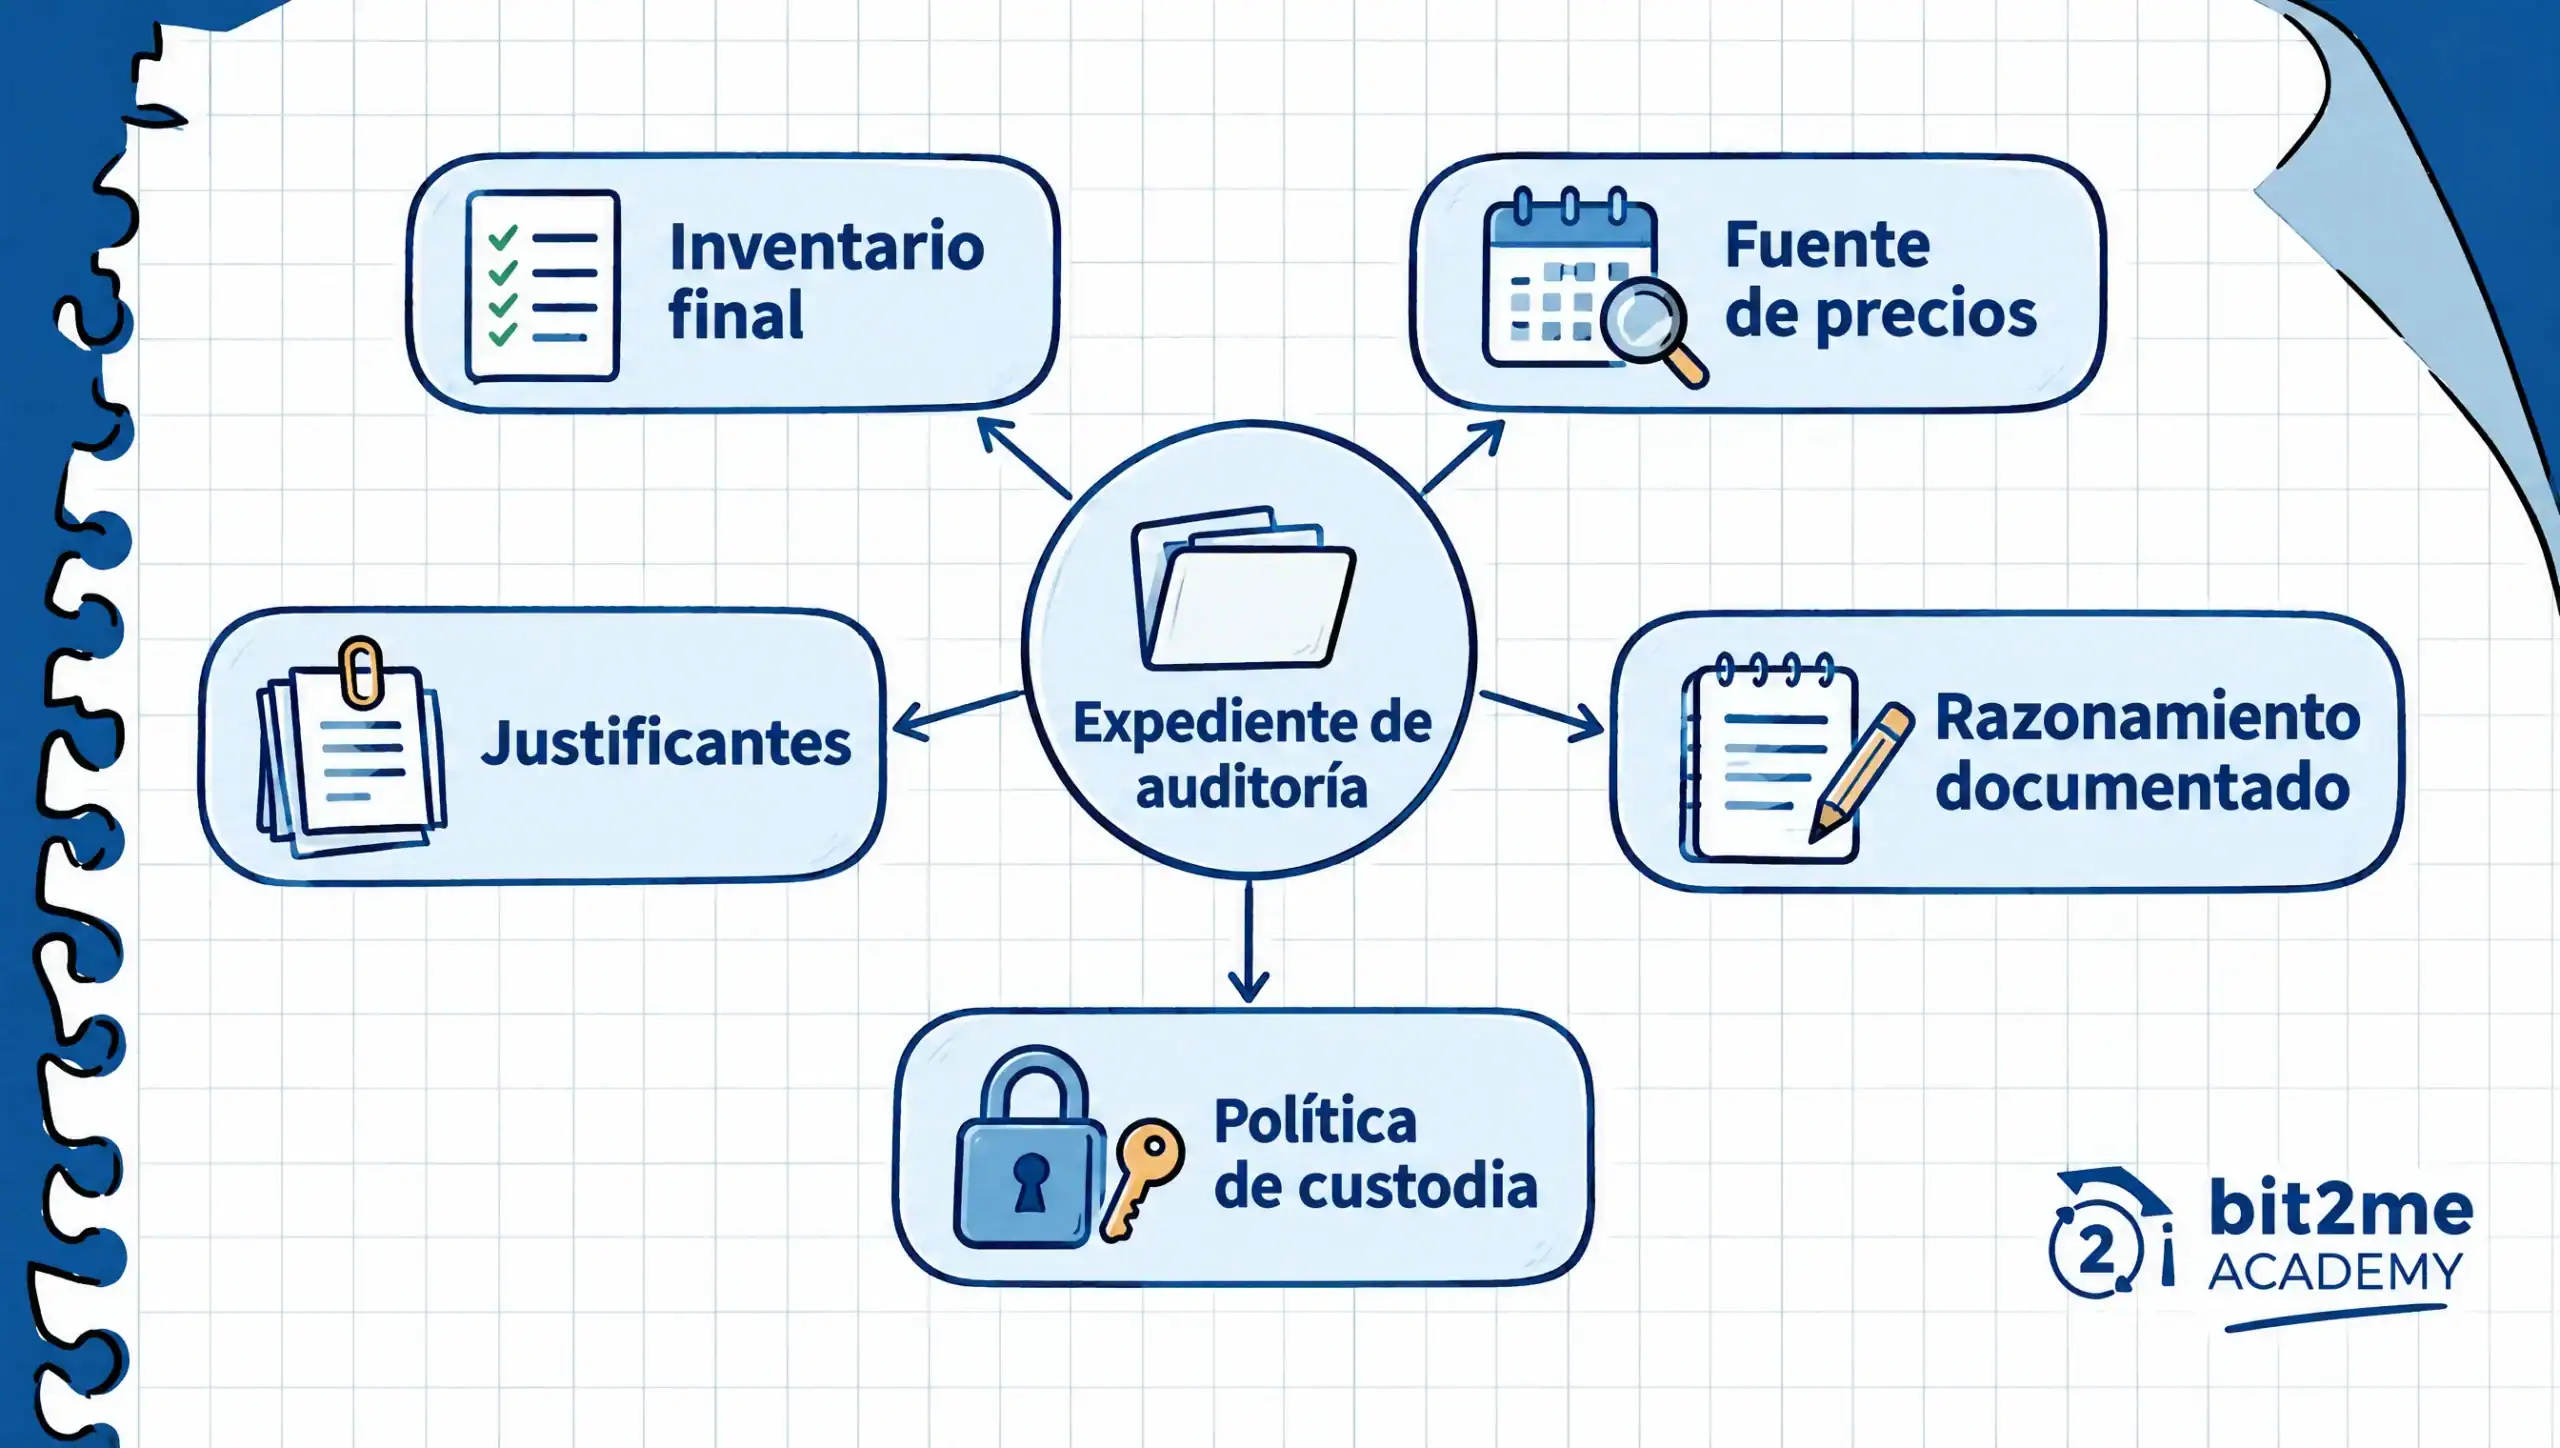
Como mínimo, conviene tener preparados los siguientes elementos antes de que comience la revisión de auditoría:
- El inventario final de posiciones en criptoactivos a la fecha de cierre, con su clasificación contable y su valor en libros individualizado por posición.
- La fuente y el histórico de precios utilizados para determinar el valor de mercado de referencia en cada operación relevante del ejercicio, incluyendo la fecha exacta de cierre.
- El justificante de cada movimiento significativo del ejercicio: adquisiciones, ventas, transferencias entre wallets propias y cobros recibidos de clientes en criptoactivos.
- El razonamiento documentado sobre el reconocimiento o no reconocimiento de deterioros de valor, con la referencia al criterio contable aplicado.
- La política interna de custodia de la empresa, incluyendo quién autoriza cada operación y quién tiene acceso a las claves o credenciales correspondientes.
Un expediente de este tipo no solo agiliza la revisión de auditoría: también reduce el riesgo de que una discrepancia de criterio se convierta en una salvedad en el informe de auditoría, algo que puede tener implicaciones más allá del propio departamento contable, especialmente si la empresa reporta a inversores o entidades financiadoras.
Coordinación con el equipo fiscal para el Impuesto sobre Sociedades
El cierre contable y la preparación de la declaración del Impuesto sobre Sociedades no son procesos que puedan avanzar de forma completamente independiente cuando hay criptoactivos en balance. Cada decisión contable relevante del cierre —el criterio de valoración aplicado, un deterioro reconocido, una venta ejecutada en los últimos días del ejercicio— tiene, con matices propios de la normativa fiscal, un reflejo en la base imponible del impuesto.
La forma más eficiente de gestionar esta relación es establecer un punto de coordinación formal entre el equipo contable y el equipo fiscal antes de que se firmen las cuentas anuales, no después. En ese punto de coordinación conviene repasar juntos qué deterioros se han reconocido, qué ventas se han producido durante el ejercicio y cómo se ha valorado cada una, para que el equipo fiscal disponga de toda la información necesaria antes de preparar su parte de la declaración.
Esta coordinación es también el momento adecuado para revisar si alguna de las posiciones en criptoactivos de la empresa está custodiada fuera de España, lo que puede activar obligaciones informativas adicionales que se abordan con más detalle en nuestra guía de fiscalidad cripto para empresas. Cuanto antes se comparta esa información entre ambos equipos, menos probable es que aparezcan sorpresas en los días previos a la presentación de la declaración.
Errores habituales al cerrar el ejercicio con criptoactivos en balance
Algunos errores se repiten con frecuencia en los cierres de empresas que incorporan criptoactivos por primera vez a su balance, y conocerlos de antemano ayuda a evitarlos. El más común es dejar la valoración final para los últimos días del ejercicio, cuando ya no queda margen para resolver dudas con el asesor contable ni para reunir documentación que debería haberse conservado desde el momento de cada operación.
Otro error frecuente es cambiar el criterio de valoración de un ejercicio a otro sin justificación documentada, normalmente porque el nuevo criterio produce un resultado contable más favorable en el año en curso. Esta práctica debilita la fiabilidad de las cuentas anuales y suele generar preguntas directas del auditor externo, que espera encontrar consistencia salvo que exista una razón objetiva y documentada para el cambio.
Un tercer error habitual es tratar el cierre contable y la fiscalidad como compartimentos estancos, resolviendo primero uno y comunicando el resultado al otro equipo casi como un trámite final. Como se ha visto en la sección anterior, ambos procesos avanzan mejor cuando se coordinan desde el principio del cierre, no cuando se enlazan al final.
¿Por qué conviene anticipar el cierre con apoyo profesional?
Todo lo descrito en este artículo son pasos generales de organización interna, pensados para que el equipo de administración llegue al cierre con la información ordenada. Ninguno de ellos sustituye la validación de un asesor contable y fiscal especializado, especialmente en un ámbito donde la interpretación del ICAC sobre criptoactivos continúa perfilándose y donde una empresa puede tener particularidades de sector o de modelo de negocio que no recoge una guía general.
Contar con ese apoyo profesional desde antes del cierre, y no solo en el momento de firmar las cuentas, permite anticipar ajustes que de otro modo se descubrirían durante la auditoría, cuando corregirlos resulta más costoso en tiempo y en recursos. También facilita que el criterio contable elegido sea coherente con el tratamiento fiscal que se aplicará después en el Impuesto sobre Sociedades.
Si tu empresa gestiona un volumen creciente de operaciones con criptoactivos y quiere revisar cómo estructurar sus procesos de custodia, conciliación y reporting de cara al próximo cierre, hablar con el equipo B2B de Bit2Me es un paso razonable para entender qué herramientas existen ya en el mercado y cómo se integran con el criterio que determinen tus asesores contable y fiscal.
El cierre contable criptomonedas seguirá exigiendo esta combinación de organización interna y criterio profesional mientras el marco normativo continúe desarrollándose. Empezar a preparar el próximo cierre con semanas de antelación, documentando cada decisión de valoración a medida que se toma, es la forma más sólida de evitar sorpresas cuando llegue la revisión de auditoría o la campaña del Impuesto sobre Sociedades.
Preguntas frecuentes sobre cierre contable criptomonedas


 Autor