- Una stablecoin es un criptoactivo referenciado a una divisa fiat, pensado para moverse rápido sin la volatilidad de otros activos digitales.
- Permite liquidar pagos internacionales entre empresas sin depender de la cadena de bancos corresponsales de una transferencia SWIFT tradicional.
- MiCA distingue dos figuras clave: el EMT, referenciado a una sola divisa, y el ART, referenciado a una cesta de activos más compleja.
- Ni la rapidez ni la referencia a una divisa eliminan el riesgo: el emisor, sus reservas y la autorización del proveedor siguen siendo el punto que hay que auditar.
Una stablecoin es un criptoactivo cuyo valor está referenciado a una divisa fiat, diseñado para reducir la volatilidad en pagos internacionales entre empresas. Esa definición, aparentemente sencilla, es la que explica por qué los departamentos financieros que ya evalúan pagar a proveedores extranjeros en criptoactivos terminan, casi siempre, centrando la conversación en un tipo concreto de activo digital y no en el resto del ecosistema.
Este artículo complementa la guía general de Bit2Me Academy sobre pagar a proveedores internacionales con criptoactivos, que recorre las consideraciones contables, fiscales y de riesgo de contraparte comunes a cualquier pago empresarial en activos digitales. Aquí profundizamos en un ángulo más específico: por qué las stablecoins, en concreto, resuelven un problema que otros criptoactivos no resuelven igual de bien, y qué terminología regulatoria conviene manejar con precisión antes de incorporarlas a la política de pagos de la empresa.
Aviso importante: Este artículo tiene fines exclusivamente educativos e informativos. El contenido no constituye asesoría financiera, legal, fiscal ni contable. Los criptoactivos, incluidas las stablecoins, son activos que conllevan riesgo y cuyo valor puede verse afectado por la solvencia del emisor o la calidad de sus reservas. Antes de aplicar cualquiera de las consideraciones de este artículo a un caso real, la empresa debe consultar con sus asesores legales, fiscales y contables en la jurisdicción correspondiente.
 Certificado
Qué aportan las stablecoins que otros criptoactivos no ofrecen en pagos B2B
Cuando un departamento financiero empieza a explorar los pagos internacionales en criptoactivos, la primera pregunta suele ser de velocidad: cuánto tarda en confirmarse una transacción frente a una transferencia bancaria tradicional. La segunda pregunta, casi siempre olvidada al principio, es de qué activo concreto se está hablando, porque no todos los criptoactivos sirven igual de bien para esta tarea.
Bitcoin o Ethereum pueden moverse entre wallets en cuestión de minutos, pero su precio puede variar de forma notable en ese mismo intervalo, lo que introduce una incertidumbre que ninguna empresa quiere gestionar al facturar en euros o dólares. Las stablecoins nacen precisamente para separar ambas variables: conservan la velocidad de liquidación de una red blockchain, pero al estar referenciadas a una divisa fiat, evitan que el importe pactado con el proveedor cambie de forma significativa entre el acuerdo y el pago. Esa combinación —rapidez de la infraestructura blockchain sin la volatilidad de precio de un criptoactivo genérico— es la razón concreta por la que las stablecoins, y no el resto de activos digitales, se han convertido en el vehículo preferido para pagos internacionales entre empresas.
Esto no convierte a las stablecoins en un sustituto neutro del euro o el dólar. Siguen siendo criptoactivos, con su propia infraestructura, sus propios riesgos operativos y, como se explica más adelante, un emisor concreto detrás de cada token. La diferencia frente a Bitcoin o Ethereum no es de naturaleza, sino de diseño: mientras esos activos buscan ser una reserva de valor o una unidad de cuenta de una red descentralizada, la stablecoin busca replicar el comportamiento de una divisa ya existente.
Liquidación sin corresponsalías bancarias: el cambio real en pagos internacionales
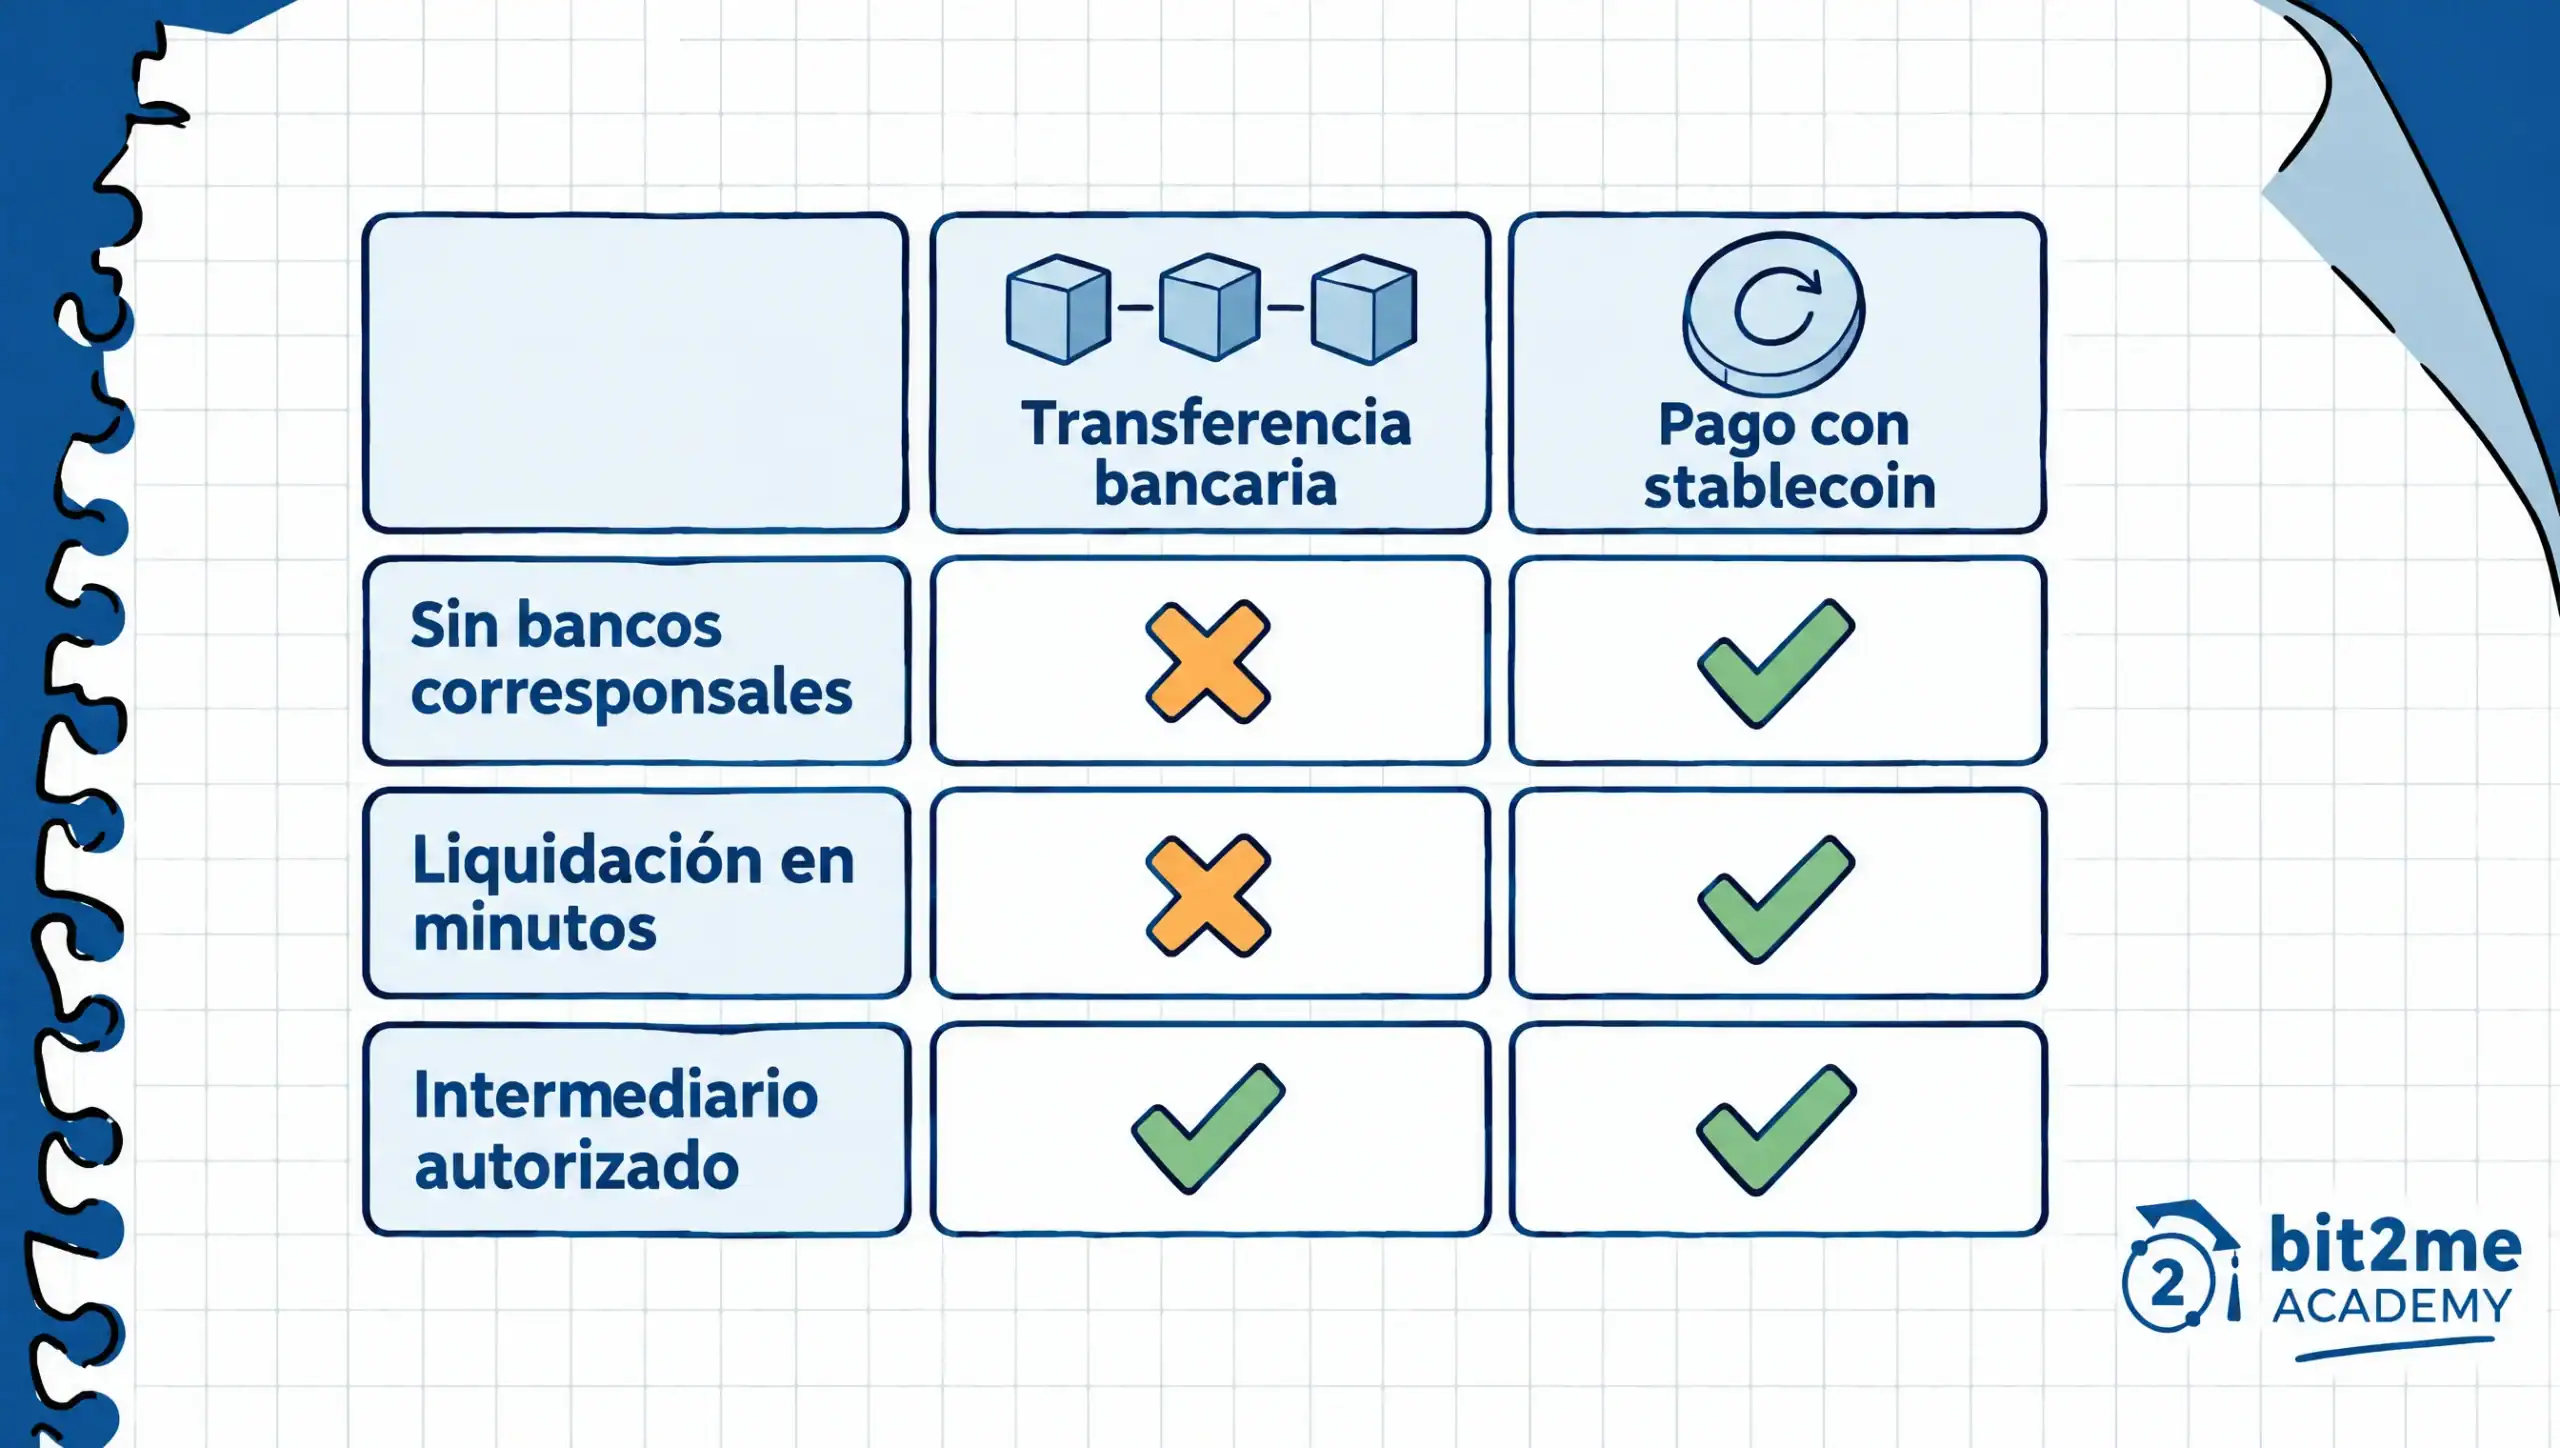
Una transferencia internacional tradicional rara vez viaja en línea recta entre el banco de la empresa pagadora y el del proveedor. En la mayoría de los casos atraviesa una cadena de bancos corresponsales, cada uno con su propio horario, su propia validación de cumplimiento y su propia comisión, lo que explica por qué una operación puede tardar entre uno y varios días hábiles en liquidarse, especialmente cuando las dos entidades no operan en la misma zona horaria.
Una transacción en stablecoins circula sobre una red blockchain pública o permisionada, sin necesidad de que intervenga esa cadena de corresponsalías. El importe se transfiere directamente entre la wallet de la empresa pagadora y la del proveedor, con una confirmación que, dependiendo de la red utilizada, puede completarse en minutos en lugar de días. Para una empresa con proveedores en varios continentes, esa diferencia no es solo una cuestión de comodidad: afecta directamente a la planificación de tesorería y a la relación comercial con quien está esperando el cobro.
Este punto es exactamente donde las stablecoins aportan algo que un criptoactivo volátil no puede ofrecer con la misma tranquilidad operativa. Si la empresa tuviera que convertir euros a Bitcoin, enviarlo y esperar a que el proveedor lo reconvierta a su propia divisa, el tiempo que tarda esa doble conversión —y la exposición al precio durante ese tiempo— anularía buena parte de la ventaja de velocidad. Al liquidar directamente en un activo referenciado a la divisa de facturación, la empresa obtiene la velocidad de la blockchain sin añadir una capa de riesgo cambiario innecesaria sobre el importe ya acordado.
Conviene matizar que «sin corresponsalías bancarias» no equivale a «sin intermediarios en absoluto». La empresa sigue necesitando una plataforma o un proveedor de servicios de criptoactivos que facilite la conversión de fiat a stablecoin y la custodia de esos fondos, un intermediario de naturaleza distinta a un banco corresponsal, pero intermediario al fin y al cabo, con sus propios requisitos de autorización que se detallan más adelante en este artículo.
Exposición reducida a la volatilidad: qué significa «referenciada a una divisa»
El término «referenciada a una divisa» describe el mecanismo por el que una stablecoin intenta mantener su valor: el emisor mantiene reservas, normalmente efectivo, depósitos o instrumentos de deuda a muy corto plazo, cuyo valor debería equivaler al número de tokens en circulación. Cuando una empresa liquida un pago en una stablecoin referenciada al euro, el importe que recibe el proveedor debería mantenerse muy próximo al valor acordado, algo que no ocurre cuando el pago se realiza en un criptoactivo cuyo precio fluctúa según la oferta y la demanda del mercado.
Esa reducción de la exposición a la volatilidad es la razón por la que la mayoría de operaciones de pagos internacionales cripto entre empresas que se están consolidando en el mercado optan por una stablecoin en lugar de por Bitcoin, Ethereum u otro activo de precio variable. El importe pactado en la factura y el importe efectivamente liquidado tienden a coincidir, lo que simplifica también el registro contable de la operación frente a un escenario donde el valor cambia entre el acuerdo y el pago.
Reducida no significa eliminada. Una stablecoin puede perder su vínculo con la divisa de referencia, un fenómeno conocido como pérdida de paridad o depeg, si el mercado pierde confianza en el emisor o si las reservas que la respaldan no son tan líquidas como se suponía. Este matiz es el que separa a una empresa que evalúa las stablecoins con criterio de una que las trata, por error, como un equivalente exacto y garantizado de tener euros en una cuenta bancaria tradicional.
Terminología MiCA que toda empresa debe dominar: EMT y ART
En el marco regulatorio de la Unión Europea, el Reglamento MiCA (Markets in Crypto-Assets) no trata a todas las stablecoins como una categoría única. Distingue dos figuras jurídicas según qué referencia exactamente el token, una distinción que un responsable financiero debería manejar con la misma precisión con la que maneja el resto de vocabulario contractual con sus proveedores.
EMT: Electronic Money Token, la stablecoin referenciada a una sola divisa
Un EMT (Electronic Money Token, o token de dinero electrónico) es una stablecoin referenciada a una única divisa fiat, como el euro o el dólar, con el objetivo de mantener un valor equivalente a esa moneda. MiCA exige a los emisores de EMT mantener reservas suficientes y adecuadamente segregadas, además de ofrecer a los tenedores un derecho de canje al valor nominal de la divisa referenciada. En la práctica, la mayoría de los pagos internacionales B2B que se liquidan hoy en una stablecoin utilizan un EMT, precisamente porque el importe de una factura suele expresarse en una única divisa y no en una combinación de activos.
ART: Asset-Referenced Token, la stablecoin referenciada a una cesta de activos
Un ART (Asset-Referenced Token, o token referenciado a activos) referencia, en cambio, una cesta que puede combinar varias divisas, materias primas u otros criptoactivos. Por esa mayor complejidad estructural, MiCA exige a sus emisores requisitos reforzados de capital, gobernanza y transparencia sobre la composición exacta de la cesta. Para una empresa que solo necesita liquidar una factura en euros o dólares, un ART añade una capa de complejidad de valoración que rara vez aporta beneficio adicional frente a un EMT bien respaldado.
Distinguir entre EMT y ART no es un ejercicio académico: afecta directamente a qué preguntas debe hacer la empresa antes de aceptar un activo concreto como forma de pago. Preguntar si el token que propone el proveedor es un EMT o un ART, y qué divisa o cesta referencia exactamente, debería formar parte del mismo proceso de diligencia con el que hoy se verifica cualquier otra condición de pago con un proveedor internacional.
Riesgos que tu empresa debe evaluar antes de pagar con stablecoins
Adoptar stablecoins para pagos internacionales no traslada a la empresa un riesgo cero simplemente por tratarse de un activo diseñado para ser estable. Conviene evaluar, como mínimo, tres frentes antes de normalizar esta práctica en la política de pagos.
El riesgo del emisor es el primero: la solvencia, la gestión y la transparencia de la entidad que emite y administra el EMT o el ART determinan, en última instancia, si ese activo puede devolver el valor prometido en cualquier momento. El riesgo de las reservas es el segundo: si los activos que respaldan la stablecoin no son tan líquidos, seguros o auditables como se supone, la capacidad del emisor para honrar el canje puede verse comprometida en un escenario de estrés de mercado. El tercero es el riesgo de trabajar con un proveedor de servicios de criptoactivos no autorizado bajo MiCA, que deja a la empresa sin las garantías de segregación de activos y supervisión que exige el reglamento a las entidades autorizadas.
- El riesgo del emisor incluye desde una gestión financiera deficiente hasta la falta de comunicación pública sobre dónde y cómo custodia las reservas.
- El riesgo de las reservas se materializa cuando esos activos pierden valor, se vuelven ilíquidos o no pueden convertirse con la rapidez que exigiría una retirada masiva de tenedores.
- El riesgo de contraparte regulatoria aparece cuando la plataforma que convierte fiat a stablecoin o custodia los fondos no cuenta con autorización como proveedor de servicios de criptoactivos (PSC).
Ninguno de estos tres riesgos convierte a las stablecoins en un instrumento inadecuado para pagos internacionales, pero sí explica por qué una empresa debería tratarlos con el mismo rigor de análisis de contraparte que aplicaría a cualquier banco corresponsal o pasarela de pago tradicional. La diferencia es que, en este caso, el análisis recae sobre el emisor del token y sobre el proveedor que facilita la operación, no sobre un banco central que respalda la divisa.
Cómo verificar que un proveedor de stablecoins está autorizado bajo MiCA
MiCA regula directamente a los emisores de EMT y ART, así como a los proveedores de servicios de criptoactivos que facilitan su custodia, conversión o transferencia, no a la empresa que los utiliza para pagar a un tercero. Esto traslada a la empresa pagadora la responsabilidad de comprobar, antes de operar, que trabaja con entidades que sí están dentro de ese perímetro de autorización.
Un emisor de EMT autorizado debe operar como entidad de crédito o como entidad de dinero electrónico, publicar informes periódicos sobre la composición y liquidez de sus reservas, y ofrecer un derecho de canje al valor nominal de la divisa referenciada. Un proveedor de servicios de criptoactivos autorizado como PSC, por su parte, debe segregar los activos de sus clientes de su propio balance y estar supervisado por la autoridad competente correspondiente, que en España es la Comisión Nacional del Mercado de Valores (CNMV). Verificar ambos registros —el del emisor del token y el del intermediario que ejecuta la operación— debería ser un paso obligatorio antes de incorporar una stablecoin concreta a la política de pagos de la empresa.
Fuera de la Unión Europea, cada jurisdicción aplica su propio marco de autorización, y algunos emisores relevantes en el mercado global todavía no operan bajo un régimen equivalente a MiCA. Esto no descarta automáticamente su uso, pero sí obliga a la empresa a evaluar con más detalle la transparencia de sus reservas y su historial operativo antes de asumir el mismo nivel de confianza que otorgaría a un emisor supervisado dentro de la Unión Europea.
Integrar stablecoins en el proceso de pagos internacionales de la empresa
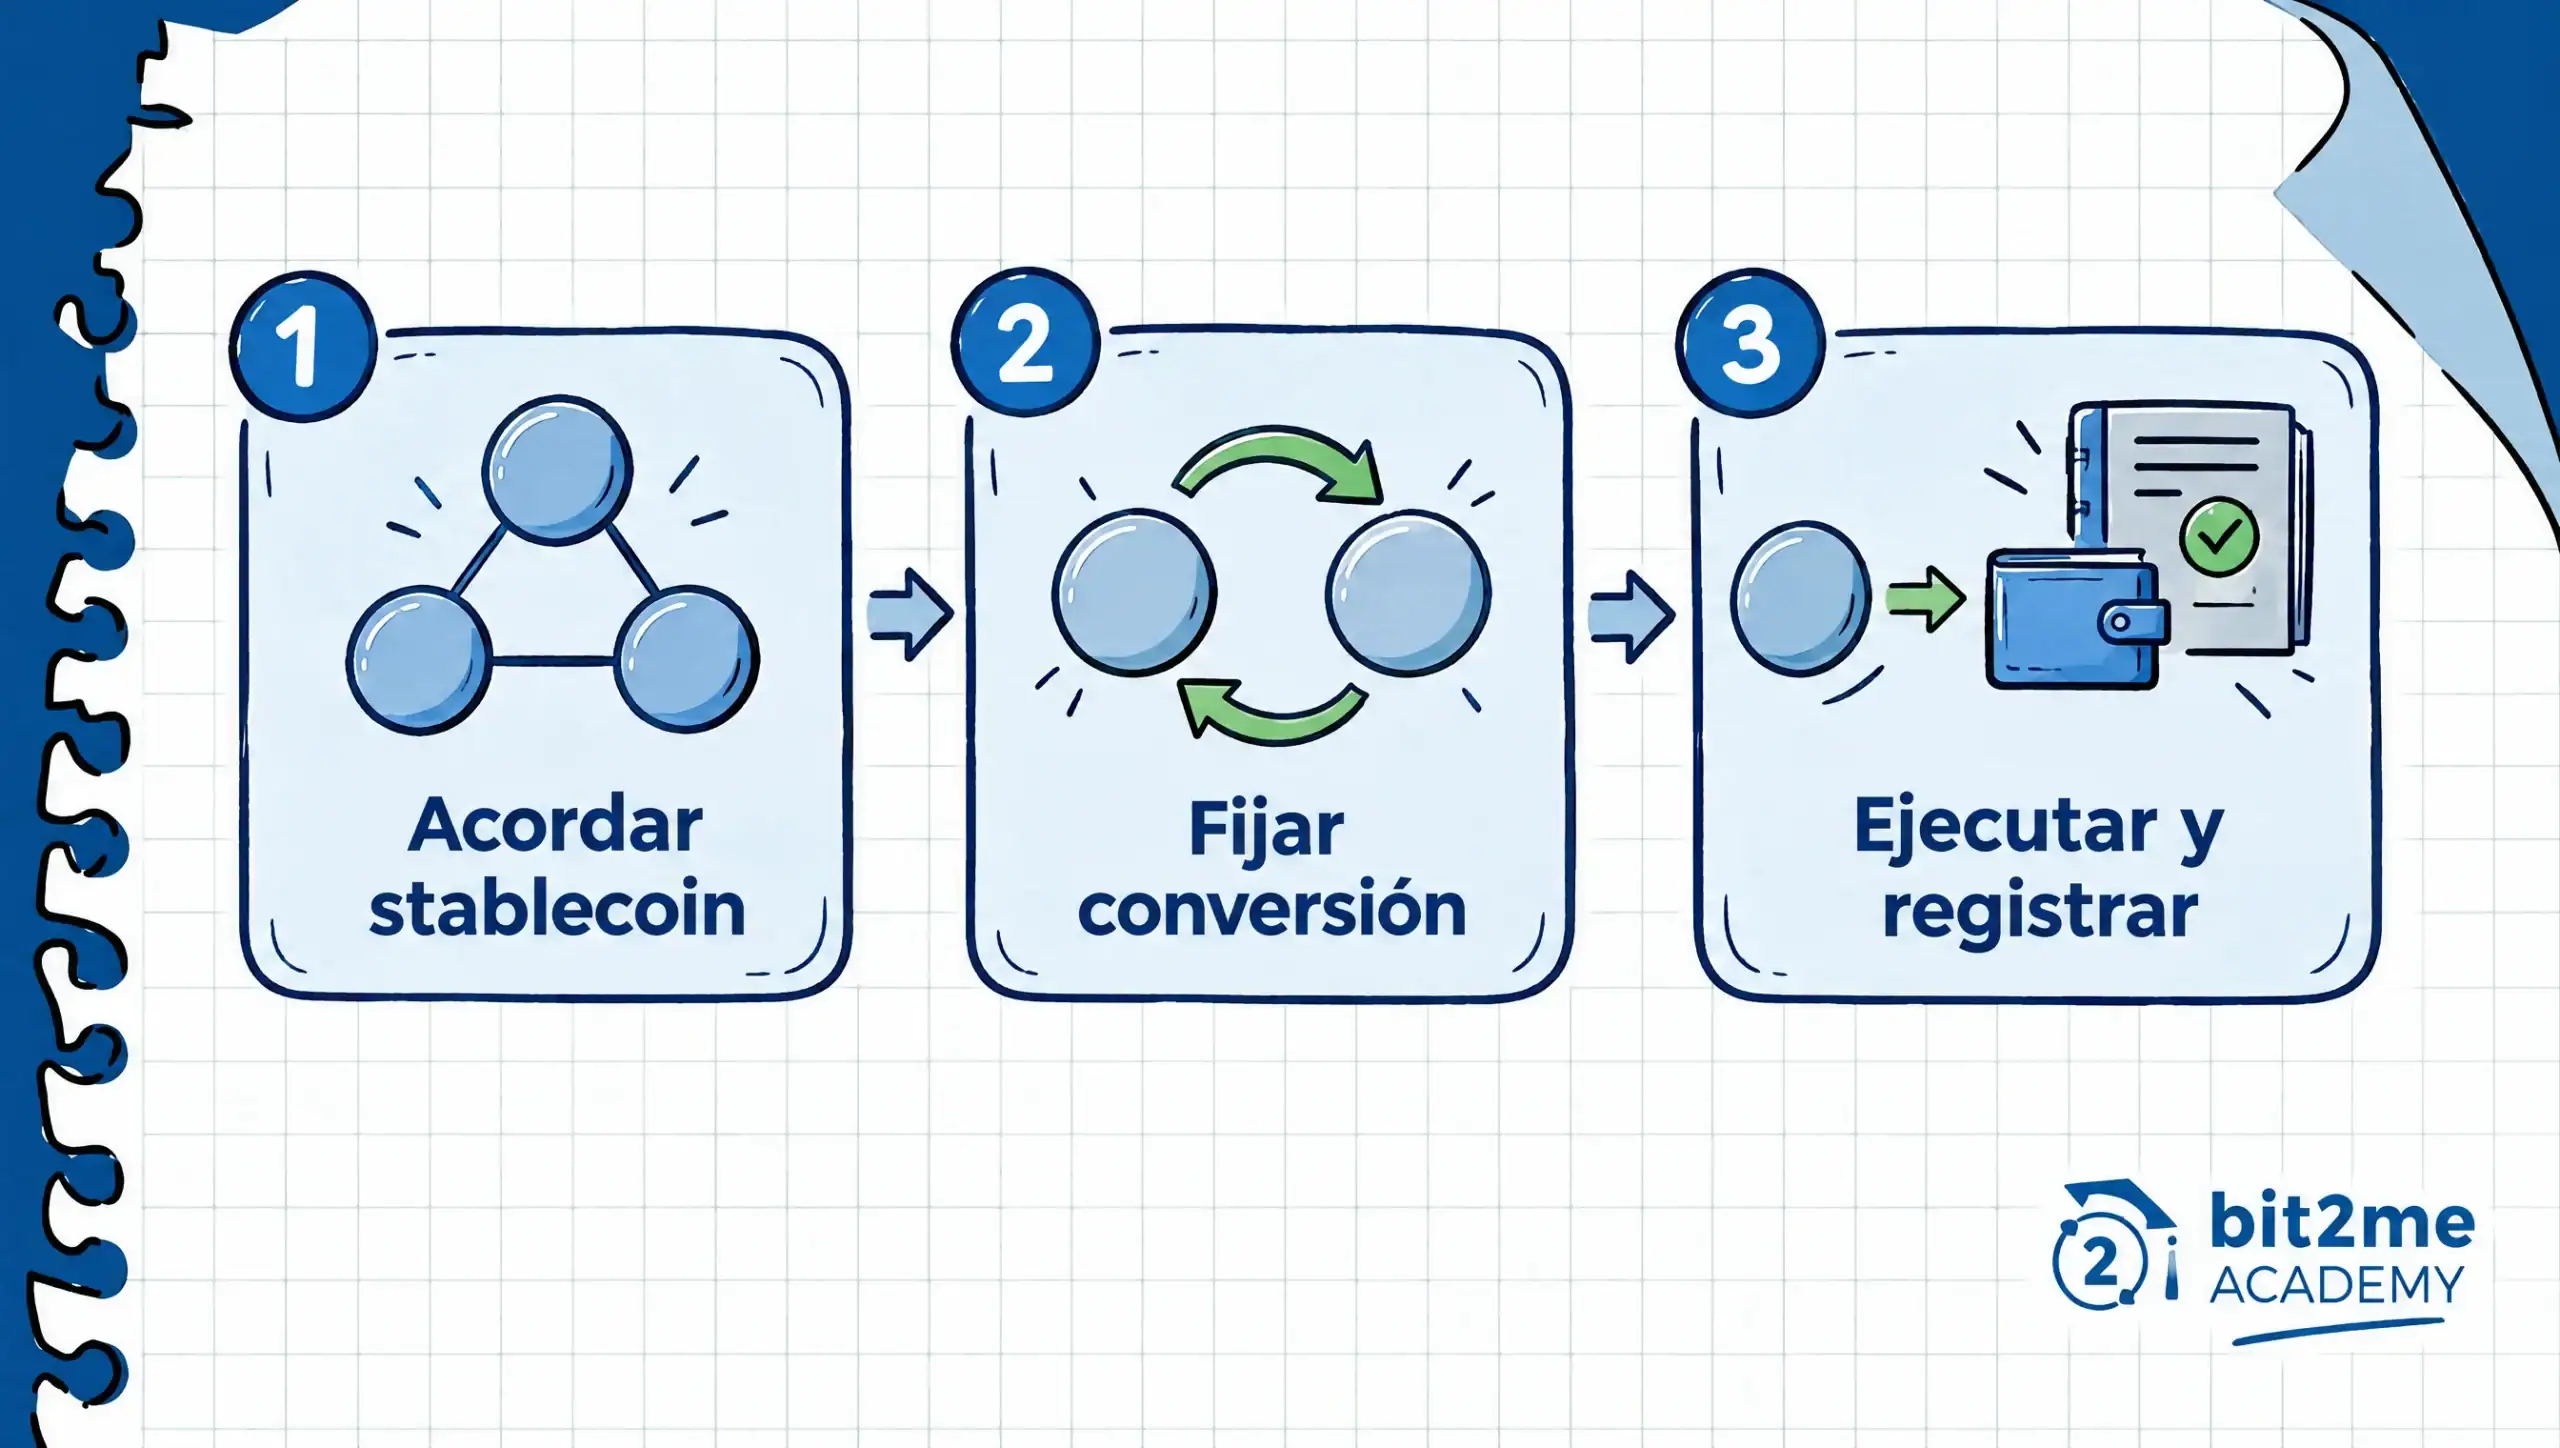
Una vez resuelta la parte de diligencia sobre el emisor y el proveedor, la integración operativa sigue una lógica parecida a la de cualquier pago internacional relevante, con algunos matices propios del activo. El primer paso es acordar con el proveedor qué stablecoin concreta se va a utilizar y sobre qué red blockchain, ya que un mismo token puede operar sobre varias redes con comisiones y tiempos de confirmación distintos.
El segundo paso es fijar el momento de conversión del importe pactado en la divisa de facturación al EMT correspondiente, algo mucho menos crítico que con un criptoactivo de precio variable, pero que sigue mereciendo un procedimiento claro para dejar constancia del tipo de cambio utilizado en caso de una mínima desviación de paridad. El tercer paso es la ejecución y el registro: enviar el importe a la wallet del proveedor, confirmar la transacción en la red correspondiente y actualizar el sistema de gestión de proveedores o el ERP con el detalle completo de la operación, incluido el hash de la transacción para trazabilidad.
Para empresas con un volumen recurrente de pagos internacionales cripto y varios proveedores, este proceso manual se vuelve poco eficiente a medida que crece, momento en el que suele tener sentido evaluar una integración técnica más estructurada en lugar de gestionar cada operación de forma puntual. La guía de Bit2Me Academy sobre qué son las stablecoins profundiza en los mecanismos de respaldo y en la clasificación EMT/ART con más detalle conceptual, útil como referencia previa para cualquier equipo que empiece a evaluar esta transición.
Estado actual: EMT y ART en pagos B2B bajo MiCA a diciembre de 2026
A fecha de publicación de este artículo, diciembre de 2026, la mayoría de los emisores de EMT que operan de forma relevante en la Unión Europea cuentan ya con autorización bajo MiCA, y el régimen de proveedores de servicios de criptoactivos ha completado su periodo de transición en la práctica totalidad de los Estados miembros. Esto ha reducido de forma notable la incertidumbre sobre qué stablecoins pueden utilizarse en pagos B2B dentro del marco europeo con garantías de supervisión equivalentes a las de otros instrumentos financieros regulados.
El mercado de ART sigue siendo, en comparación, mucho más reducido, con menos emisores autorizados y un uso todavía marginal en operaciones de pago empresarial frente a su papel en otros casos de uso dentro del ecosistema cripto. La Autoridad Bancaria Europea (EBA) continúa publicando criterios interpretativos adicionales sobre determinados aspectos técnicos de la supervisión de emisores de EMT y ART, por lo que esta sección se actualizará si se producen cambios relevantes en ese perímetro normativo.
Para un departamento financiero que evalúa hoy la incorporación de stablecoins a su política de pagos internacionales, el mensaje práctico es que el marco regulatorio ya ofrece un criterio objetivo de verificación —autorización del emisor, autorización del PSC, clasificación EMT o ART— que no existía hace apenas un par de años. Ese criterio no sustituye el análisis de riesgo propio de la empresa, pero sí reduce buena parte de la incertidumbre sobre con quién se está operando.
Adoptar stablecoins para pagos internacionales es, en el fondo, una decisión de tesorería que combina una ventaja operativa real —liquidación rápida y menor exposición a la volatilidad— con un ejercicio de diligencia sobre el emisor y el proveedor que no debería tratarse como un trámite menor. Si tu empresa está evaluando esta transición y necesita resolver dudas concretas sobre qué EMT o ART se ajusta a su volumen de operaciones, su jurisdicción o su integración con el ERP actual, hablar con el equipo B2B de Bit2Me es un paso razonable antes de modificar la política de pagos a proveedores internacionales.
Aviso legal sobre riesgo de criptoactivos
La inversión en criptoactivos no está totalmente regulada, puede no ser adecuada para inversores minoristas debido a su alta volatilidad y existe riesgo de perder la totalidad de los importes invertidos. Es importante leer y comprender los riesgos de esta inversión, que se explican detalladamente en: https://up.bit2me.com/legalbit2me
Preguntas frecuentes sobre stablecoins para pagos internacionales


 Autor