Puntos Esenciales
- MiCA es el Reglamento (UE) 2023/1114: reglas europeas comunes para los criptoactivos y para las empresas que prestan servicios con ellos.
- Se aplica desde el 30 de diciembre de 2024 y el transitorio español terminó el 1 de julio de 2026, según la CNMV.
- Distingue tres tipos de criptoactivos (otros, ART y EMT) y no cubre los instrumentos financieros, que siguen otras normas.
- No elimina el riesgo de pérdida: antes de operar, comprueba que el proveedor figura en el registro de la CNMV o en el de ESMA.
La ley MiCA es el nombre popular del Reglamento (UE) 2023/1114, la norma europea de mercados de criptoactivos (Markets in Crypto-Assets, en inglés) que fija las mismas reglas para emitir, ofrecer y negociar criptoactivos y para prestar servicios con ellos en todos los países de la Unión. Aunque se la llame ley, es un reglamento: se aplica directamente en cada Estado miembro, y por eso afecta igual a una empresa de Madrid que a una de Berlín.
El texto se publicó en el Diario Oficial de la Unión Europea el 9 de junio de 2023, según la Comisión Europea, y entró en aplicación el 30 de diciembre de 2024, según la CNMV. En España, el periodo transitorio de las empresas que ya operaban terminó el 1 de julio de 2026, de modo que a 26 de octubre de 2026 solo pueden prestar servicios con criptoactivos las entidades autorizadas por la CNMV o por otra autoridad europea.
Eso no significa que MiCA lo regule todo. Deja fuera los instrumentos financieros, los NFT únicos y los servicios totalmente descentralizados, y tampoco es la norma que te pide identificarte al abrir una cuenta, porque esa obligación llega de las reglas europeas contra el blanqueo, que se aplican a las mismas empresas pero tienen su propio texto.
 Certificado
¿Qué es la ley MiCA y por qué se llama Reglamento?
Las siglas remiten a un texto concreto, el 2023/1114 de la Unión Europea, que puedes leer completo en EUR-Lex. En inglés significan Markets in Crypto-Assets, o mercados de criptoactivos; el apodo de ley viene de la costumbre, porque la forma jurídica elegida es la de un reglamento.
La diferencia no es de nombre. Un reglamento europeo se aplica directamente en todos los Estados miembros, sin que cada país tenga que aprobar su propia versión, y esa es justo la idea: una sola regla para todo el mercado de la Unión, en lugar de un mosaico de marcos nacionales distintos.
Según la Comisión Europea, MiCA cubre los criptoactivos y los servicios y actividades relacionados que no regula ya otra norma europea de servicios financieros. Los objetivos que la propia Comisión enumera son cuatro:
- informar a los clientes y a los futuros titulares de las características, las funciones y los riesgos de los criptoactivos;
- fijar requisitos organizativos, operativos y prudenciales a emisores y proveedores, para apoyar la integridad del mercado y reducir el fraude;
- abordar el abuso de mercado y exigir procedimientos de seguridad informática frente a los ciberriesgos;
- poner a los proveedores bajo el marco antiblanqueo como sujetos obligados.
En la práctica, el Reglamento mira a dos grupos: quienes emiten u ofrecen criptoactivos al público y quienes prestan servicios con ellos, como las plataformas de intercambio o de custodia. Tú, como usuario, no tienes ninguna obligación bajo MiCA por tener o mover criptoactivos, porque las obligaciones recaen en las empresas.
El mapa país por país de la situación legal de Bitcoin lo tienes en ¿Es legal Bitcoin?, donde MiCA es solo una pieza más; aquí interesa sobre todo cómo está construida la pieza europea y qué cambia para quien usa un proveedor en España.
¿Cuándo se aplica MiCA y qué pasó con los periodos transitorios?
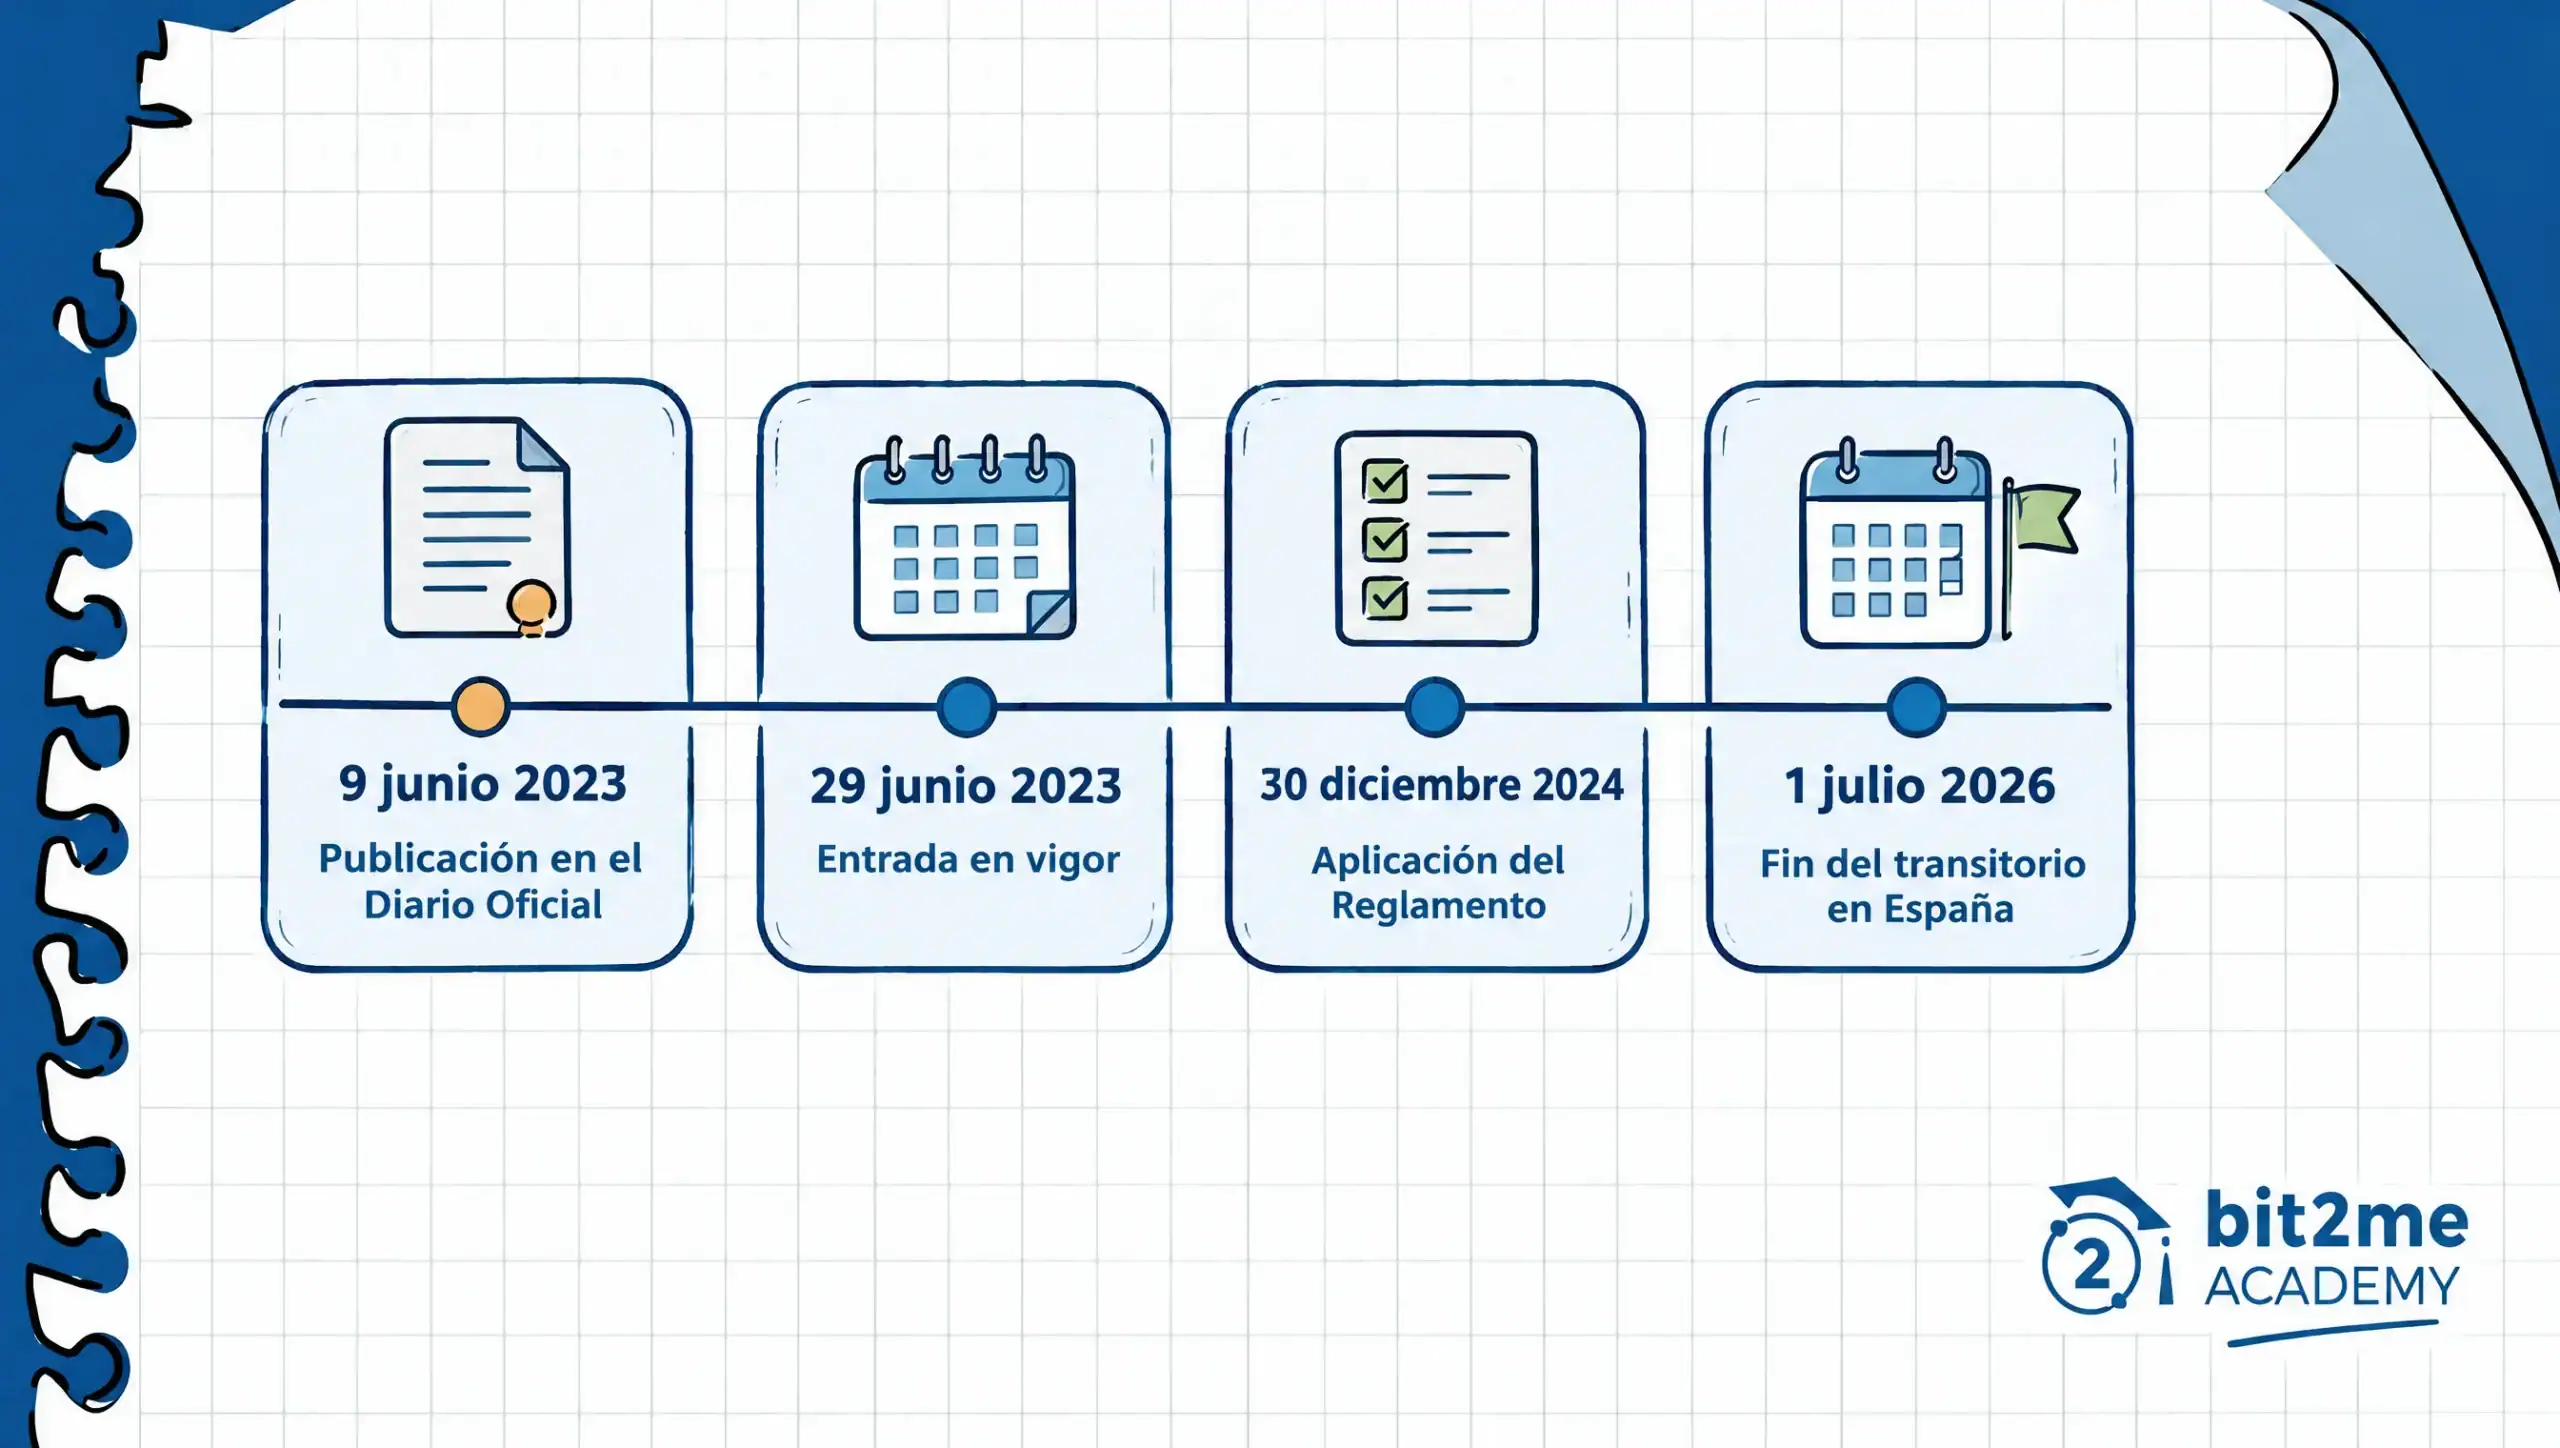
MiCA no empezó a aplicarse el día que se publicó, y la diferencia importa porque entrar en vigor no es lo mismo que aplicarse. Según la Comisión Europea, el Reglamento se publicó en el Diario Oficial el 9 de junio de 2023 y entró en vigor el 29 de junio de 2023, y según la CNMV entró en aplicación el 30 de diciembre de 2024.
Entre la aplicación y la realidad del mercado hay una pieza que casi nadie recuerda: el periodo transitorio. La CNMV explica que el Reglamento permite a los Estados miembros un periodo de hasta 18 meses para las entidades que ya prestaban servicios con criptoactivos según la normativa nacional, y que en España terminó el 1 de julio de 2026.
Las entidades inscritas en el registro del Banco de España a 30 de diciembre de 2024 podían seguir operando hasta esa fecha, o hasta que se les denegara la inscripción si ocurría antes. Pasada la fecha límite, solo las que habían obtenido la autorización de MiCA podían seguir prestando servicios en el país.
La tabla reúne las fechas que conviene tener a mano, cada una con la fuente que la recoge. La última fila recoge el cierre de una consulta de revisión, que marca hasta cuándo la Comisión Europea pidió opiniones sobre cómo funciona el Reglamento.
| Fecha | Hito | Fuente |
|---|---|---|
| 9 de junio de 2023 | Publicación del Reglamento (UE) 2023/1114 en el Diario Oficial de la UE | Comisión Europea |
| 29 de junio de 2023 | Entrada en vigor | Comisión Europea |
| 30 de diciembre de 2024 | Entrada en aplicación del Reglamento | CNMV |
| 1 de julio de 2026 | Fin del periodo transitorio en España | CNMV |
| 30 de septiembre de 2026 | Cierre de la consulta dirigida sobre la revisión de MiCA | Comisión Europea |
Desde el 1 de julio de 2026, según la CNMV, en España solo pueden operar proveedores autorizados por ella o por otras autoridades europeas. Para ti significa que el nombre de una empresa en su web no basta, y que la autorización se comprueba en el registro de proveedores de servicios de criptoactivos de la CNMV, no en su publicidad.
¿Qué criptoactivos regula MiCA?
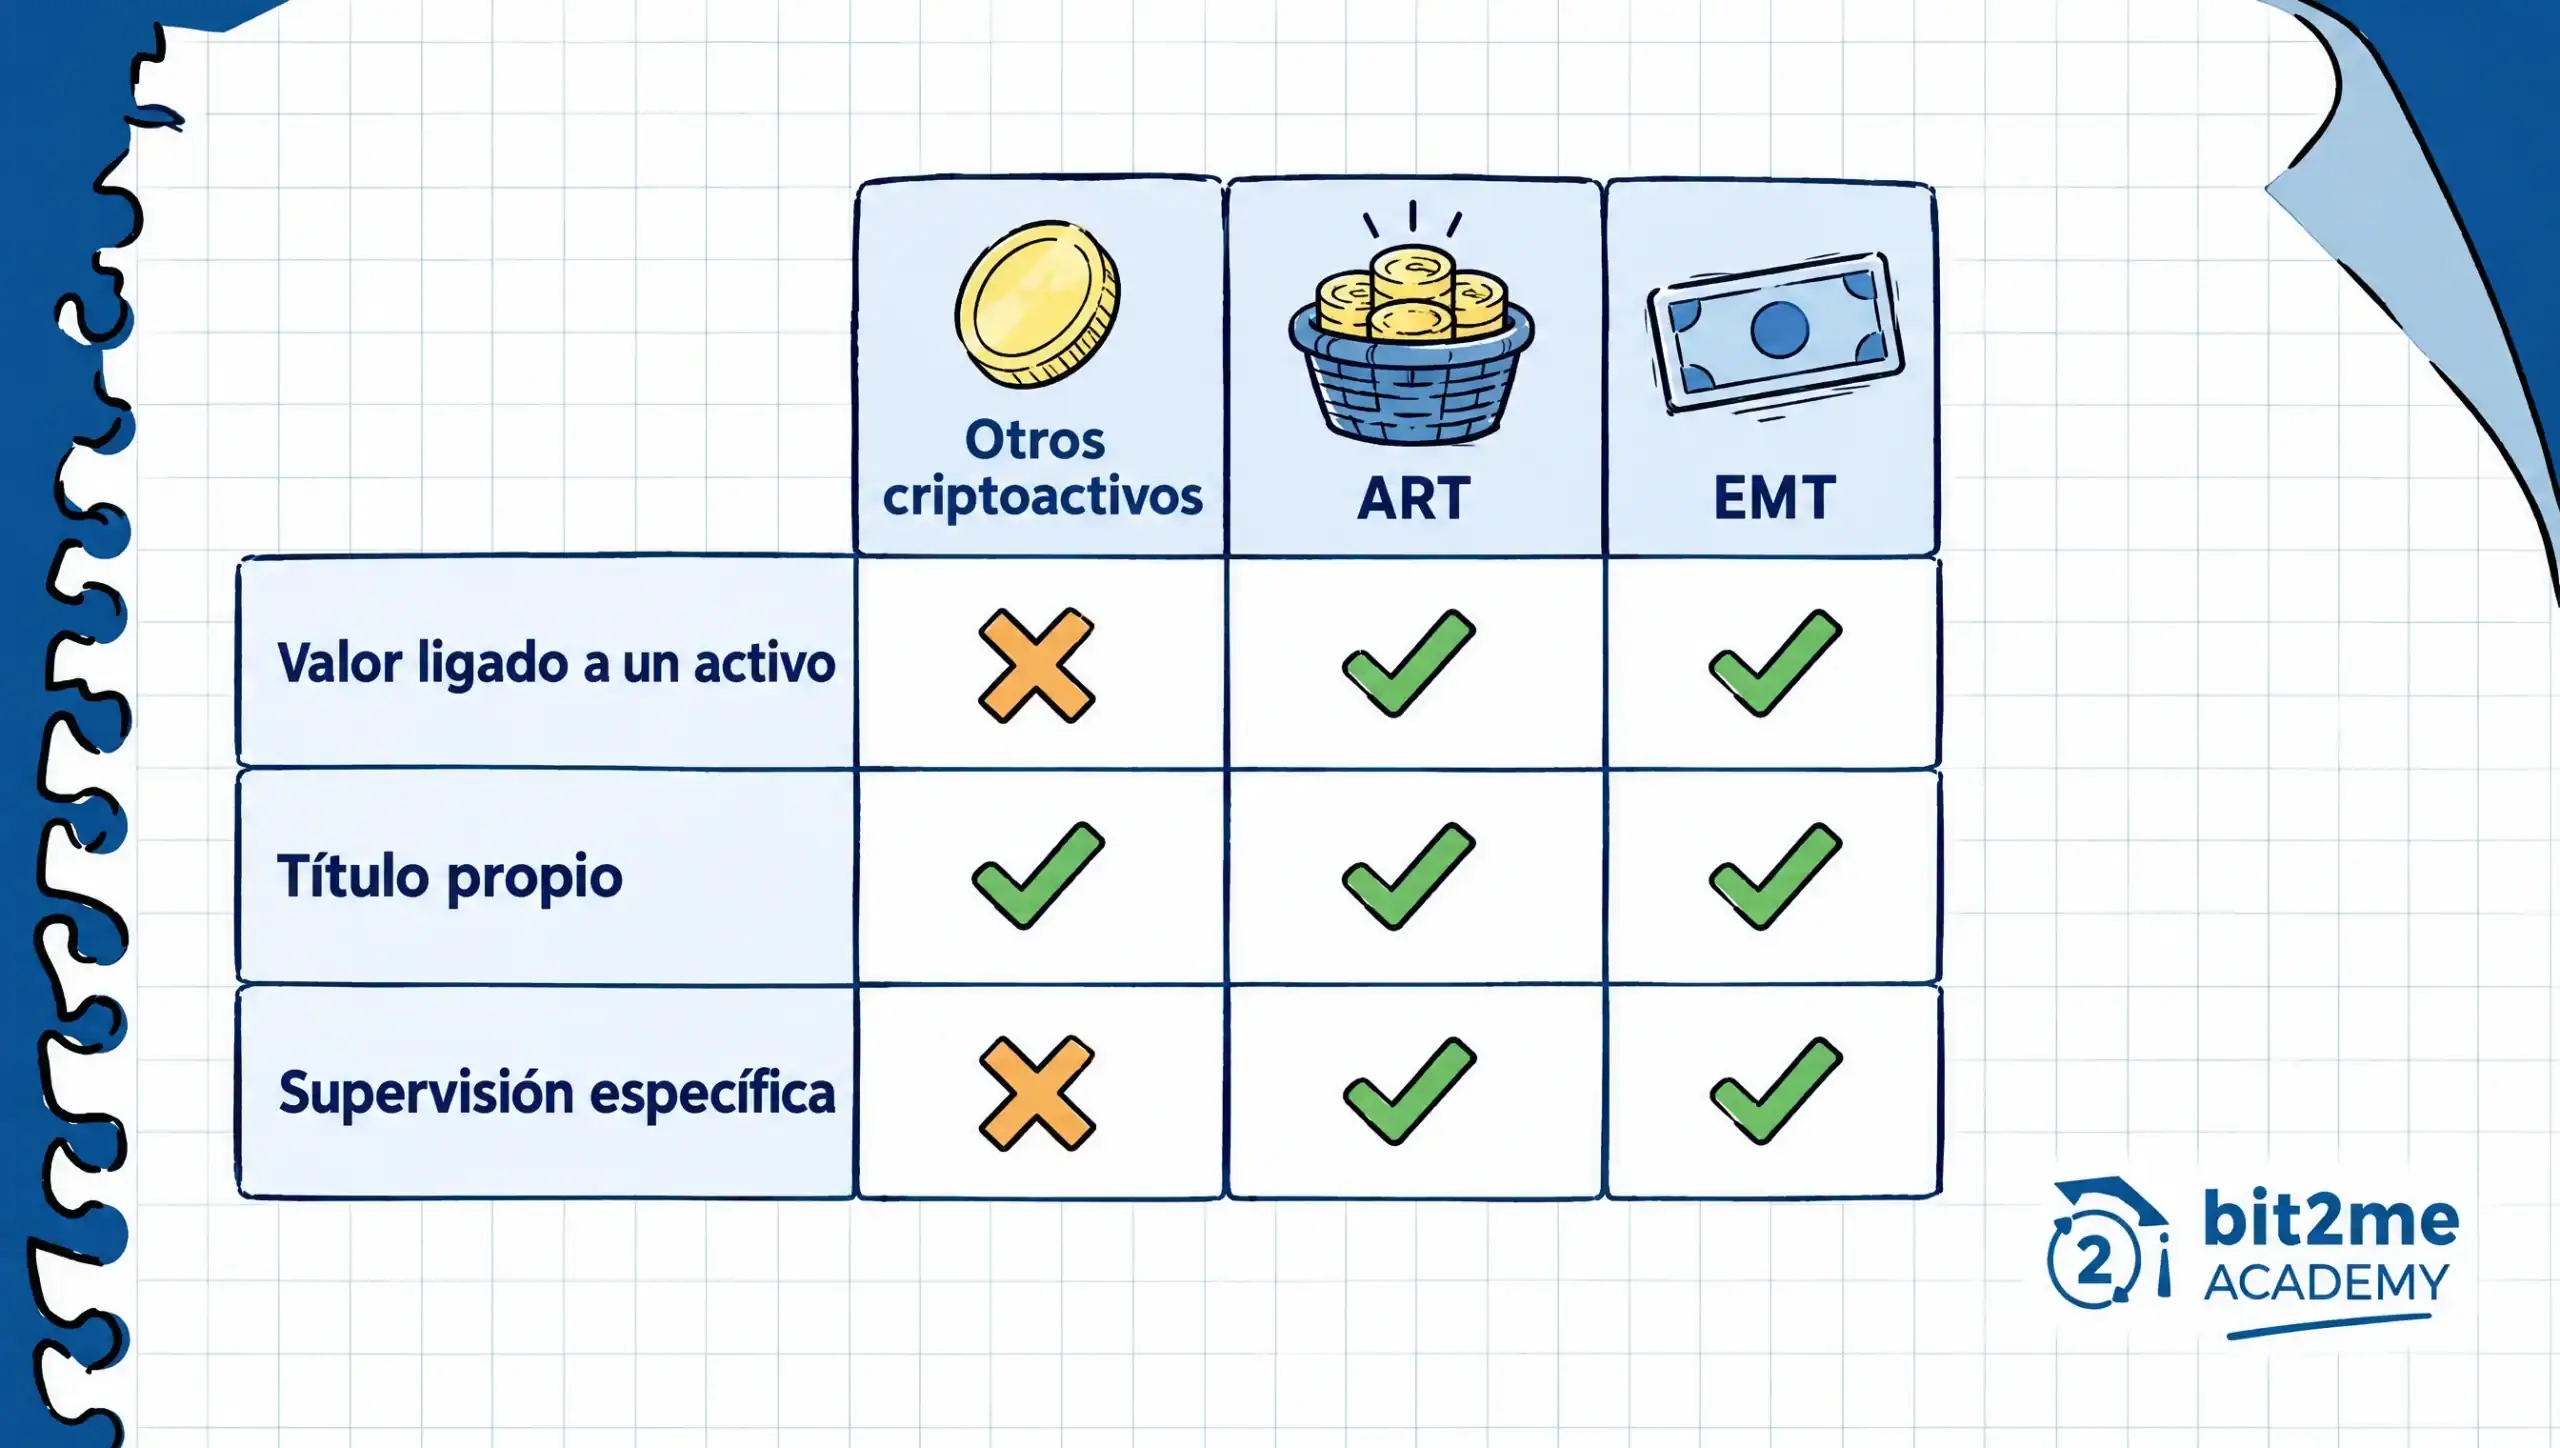
El Reglamento reparte los criptoactivos en tres grupos según cómo intentan mantener su valor, y cada grupo tiene su título y su autoridad. Según la CNMV, los tokens referenciados a activos (ART, por asset-referenced tokens) estabilizan su valor frente a otros activos o conjuntos de activos, y los de dinero electrónico (EMT, por e-money tokens) se referencian al valor de una moneda oficial.
Todo lo demás cae en la categoría de otros criptoactivos, que la CNMV ilustra con ejemplos como Bitcoin o Ethereum. También entran en ella los utility tokens, es decir, los tokens de utilidad. La separación importa porque cada grupo se somete a un título distinto del Reglamento y lo vigila una autoridad distinta en España.
La tabla resume qué es cada tipo, en qué título del Reglamento encaja y quién lo supervisa en España, a partir de lo que publica la CNMV en su página sobre MiCA.
| Tipo | Qué es | Título del Reglamento | Quién supervisa en España | Fuente |
|---|---|---|---|---|
| Otros criptoactivos | Los que no son ART ni EMT, como Bitcoin, Ethereum o los tokens de utilidad | Título II | CNMV | CNMV |
| ART | Estabilizan su valor frente a otros activos o conjuntos de activos | Título III | Banco de España, para los emisores | CNMV |
| EMT | Se referencian al valor de una moneda oficial, como las stablecoins uno a uno con el euro o el dólar | Título IV | Banco de España, para los emisores | CNMV |
Que Bitcoin aparezca como ejemplo de otros criptoactivos no significa que el Reglamento lo trate como producto de una empresa. Lo que MiCA somete a autorización es la actividad de quienes prestan servicios con él, y la CNMV, que es la autoridad competente para vigilar el cumplimiento, responde además del título II sobre emisión y admisión a negociación.
Los tres grupos comparten una herramienta de información, el libro blanco, el documento que acompaña a cada criptoactivo y describe sus características. La CNMV exige a los proveedores que publiquen en su web enlaces a los libros blancos de lo que ofrecen, de modo que puedes leerlos antes de contratar.
Las stablecoins son el terreno natural de los ART y los EMT, pero conviene no fijar en un artículo cuáles encajan, porque el listado cambia con cada autorización de un emisor. Para ver ejemplos concretos y actualizados, la guía de Academy sobre las stablecoins ancladas al euro y adaptadas a MiCA es el mejor sitio donde mirar.
¿Qué deja fuera MiCA y qué pasa con los NFT y DeFi?
Lo que MiCA no cubre importa tanto como lo que cubre, porque un criptoactivo ajeno al Reglamento puede seguir sujeto a otras normas, solo que distintas. La Comisión Europea precisa que MiCA se limita a lo que no regula ya otra norma europea de servicios financieros, y según la CNMV quedan fuera los instrumentos financieros de la directiva MiFID II.
Los NFT son el caso que más preguntas genera. Según el documento de la consulta dirigida que la Comisión publicó en 2026 para revisar MiCA, el artículo 2.3 excluye los criptoactivos únicos y no fungibles con otros criptoactivos, aunque la exclusión no es total: los NFT de una serie o colección pueden entrar en el ámbito del Reglamento.
Con las finanzas descentralizadas (DeFi) el matiz es otro. El considerando 22 deja fuera los servicios de criptoactivos prestados de forma totalmente descentralizada y sin intermediario, según resume el Banco de España en un artículo de su Revista de Estabilidad Financiera de 2023, y la CNMV reconoce que la regulación actual no cubre toda la actividad DeFi.
Conviene leer esa exclusión al pie de la letra: habla de servicios sin intermediario, no de cualquier servicio que use contratos inteligentes. Para ubicar un caso concreto, puedes hacerte tres preguntas en este orden, como orientación editorial de Academy y no como calificación jurídica:
- ¿Es un instrumento financiero de los que regula MiFID II? Si lo es, queda fuera de MiCA.
- ¿Es un NFT único y no fungible? Si lo es, queda fuera, salvo que forme parte de una serie o colección.
- ¿Funciona de forma totalmente descentralizada y sin intermediario? Si es así, el considerando 22 lo deja fuera.
Si ninguna de las tres respuestas es afirmativa, lo más probable es que el criptoactivo encaje en alguno de los tres grupos de la sección anterior. La tabla ordena lo que queda dentro y fuera, con la fuente de cada fila.
| Asunto | ¿Lo cubre MiCA? | Qué lo regula | Fuente |
|---|---|---|---|
| Otros criptoactivos, ART y EMT | Sí | MiCA | CNMV |
| Instrumentos financieros de MiFID II | No | Normativa de mercados financieros | CNMV |
| NFT únicos y no fungibles | No, con matices para series y colecciones | Artículo 2.3 de MiCA | Comisión Europea |
| Servicios totalmente descentralizados y sin intermediario | No | Considerando 22 de MiCA | Banco de España |
| Prevención del blanqueo y Travel Rule | No | Reglamento (UE) 2023/1113 y normativa antiblanqueo | EBA |
La última fila suele confundirse. Las reglas contra el blanqueo y la Travel Rule viven en otras normas, entre ellas el Reglamento (UE) 2023/1113, y los proveedores deben cumplirlas además de MiCA, según la CNMV. La EBA publicó el 4 de julio de 2024 unas directrices sobre esa regla, aplicables desde el 30 de diciembre de 2024.
Esas directrices explican cómo deben detectar los proveedores de pagos y de criptoactivos la información que falta en una transferencia y qué hacer entonces. Si quieres entender por qué te piden datos al registrarte, la identificación de clientes la explica Qué es KYC y los controles contra el blanqueo, Qué es AML.
¿Qué obligaciones tienen los proveedores de servicios de criptoactivos y quién los supervisa?
El proveedor de servicios de criptoactivos, conocido por sus siglas en inglés CASP (Crypto-Asset Service Provider) y abreviado PSC por la CNMV, es la empresa que presta servicios con criptoactivos a sus clientes. Es el sujeto central del Reglamento: necesita autorización de la CNMV o de otra autoridad competente de la UE, y las entidades financieras con licencia presentan una notificación en lugar de pedirla.
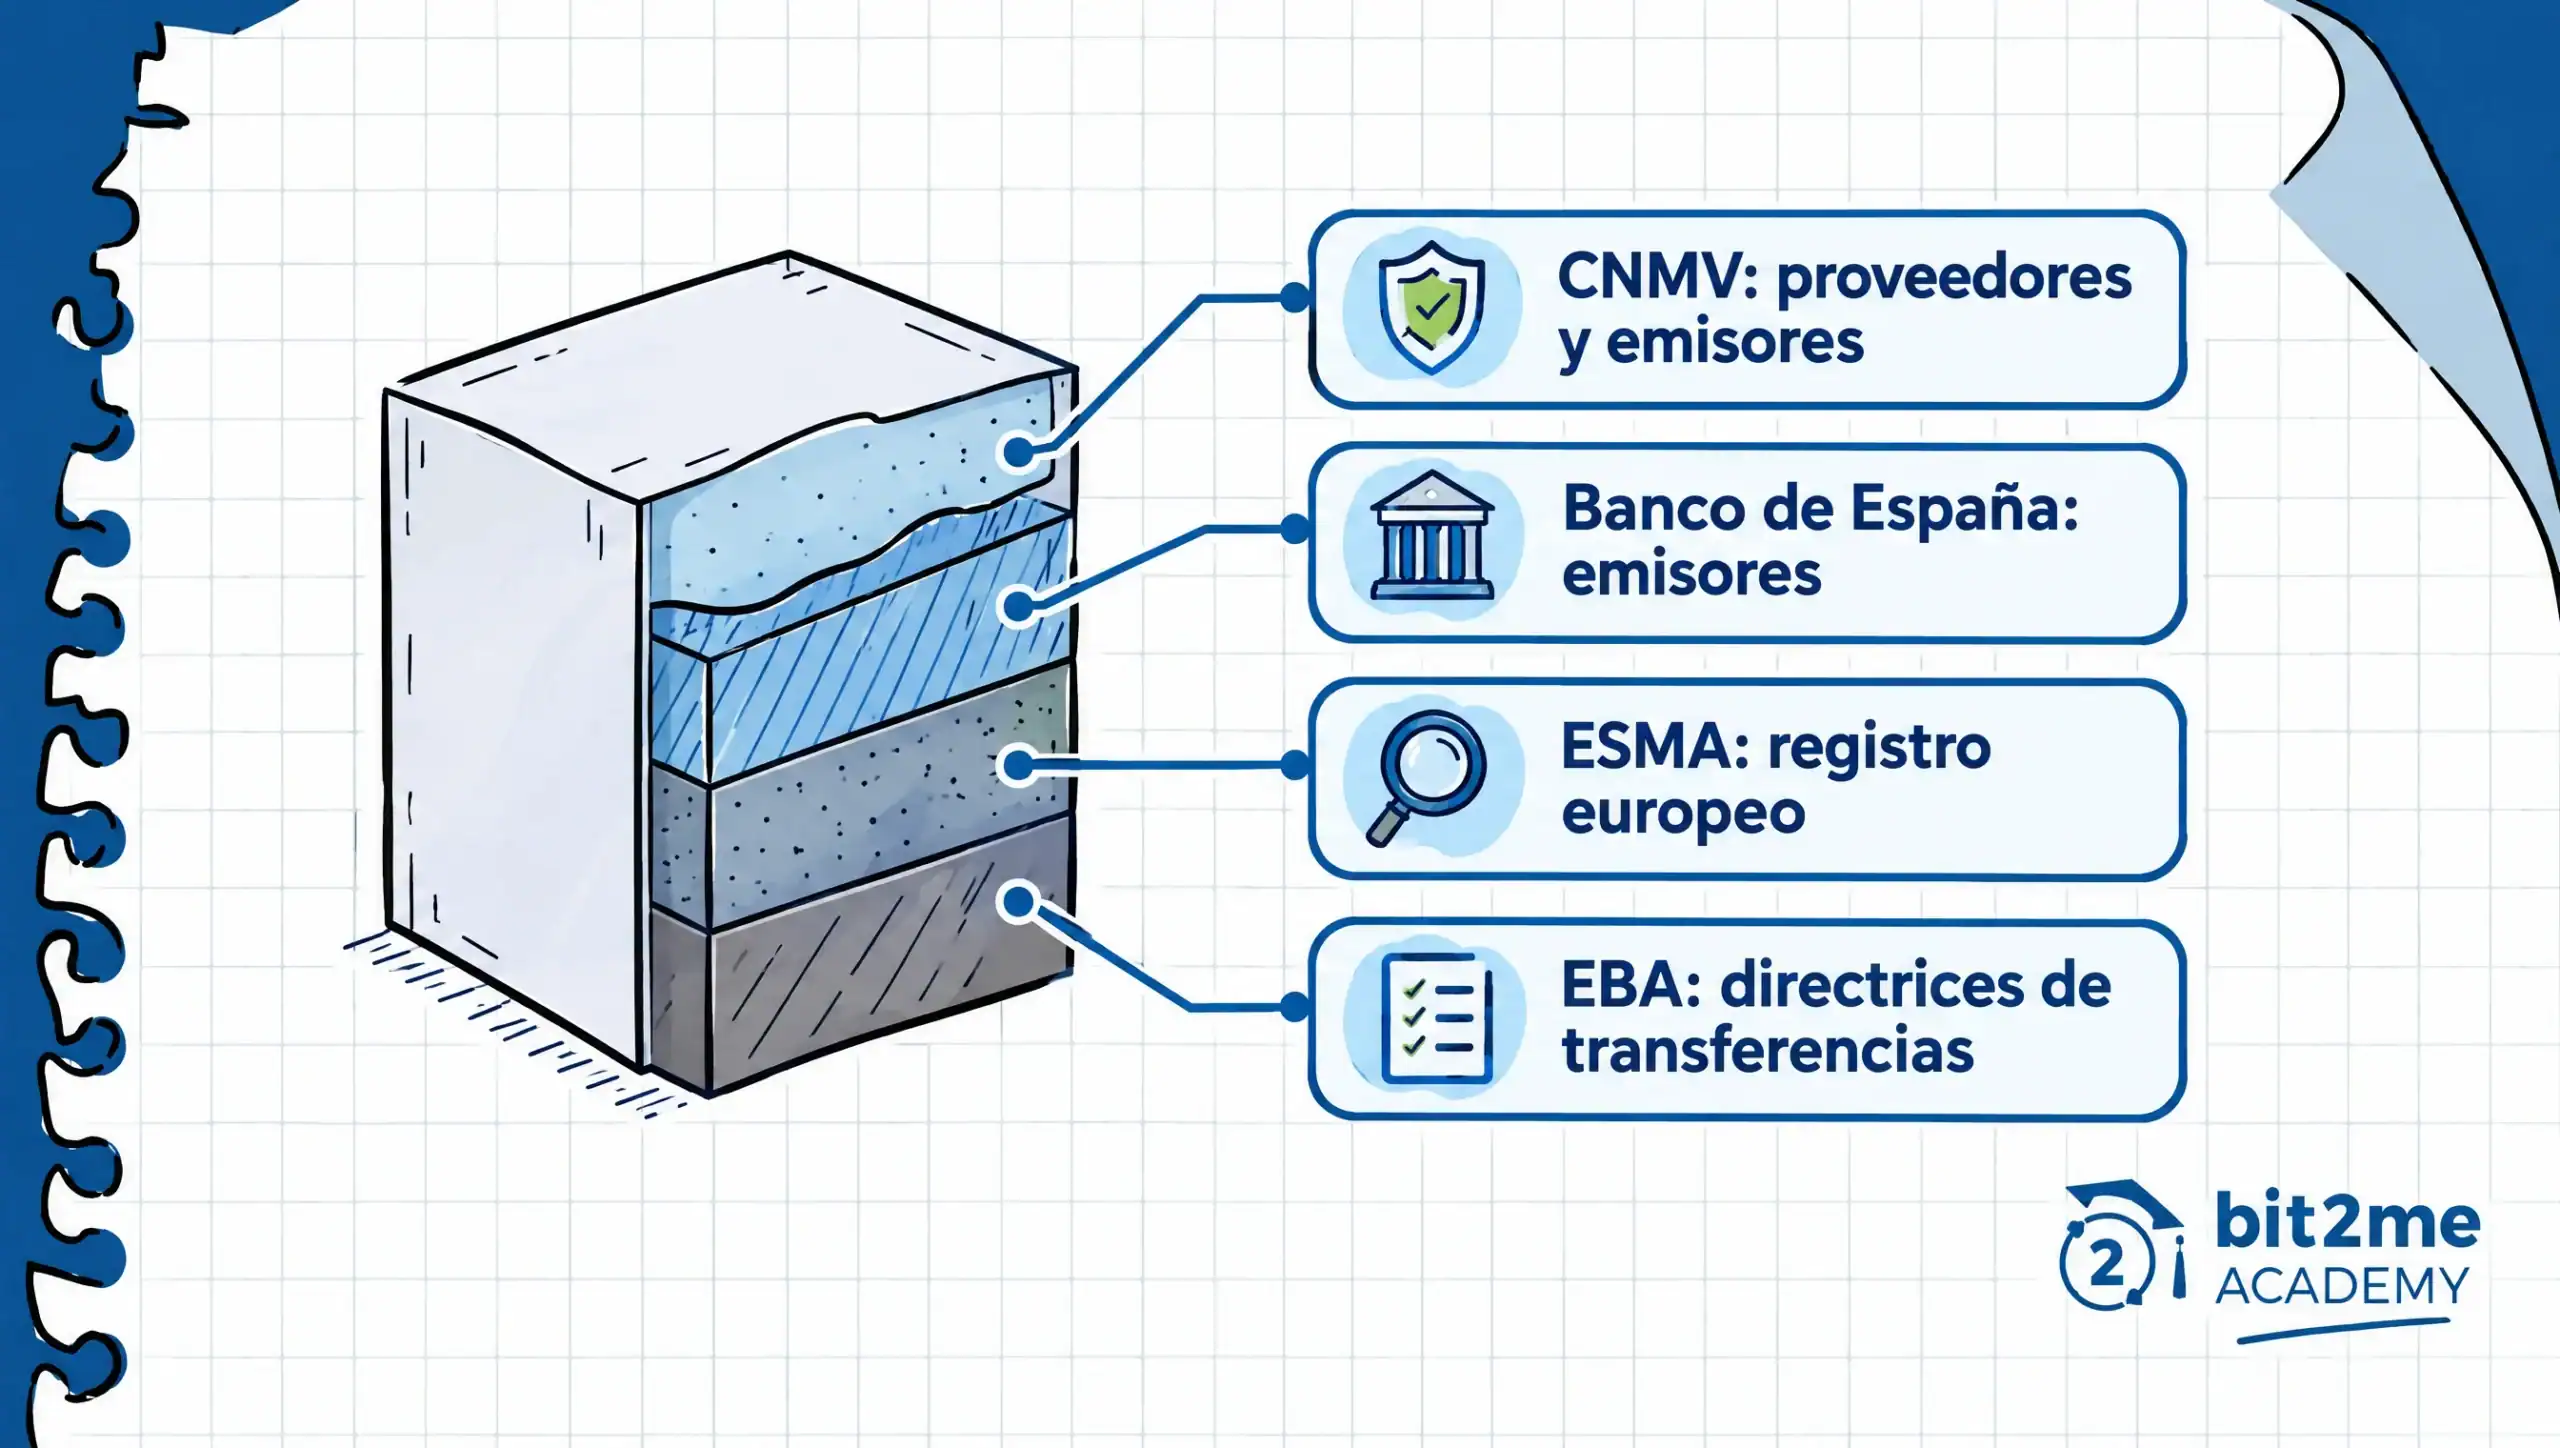
La supervisión está repartida. En España, la CNMV es la autoridad competente para vigilar el cumplimiento de MiCA, y el Banco de España supervisa a los emisores de ART y EMT. A escala europea, ESMA publica un registro de proveedores que la CNMV recomienda consultar, y la EBA publica las directrices de la Travel Rule que se han visto antes.
La CNMV resume lo que MiCA exige a estas empresas en una lista que conviene leer despacio, porque define lo que puedes pedirles como cliente y lo que debería aparecer en su web antes de que contrates nada con ellas:
- Precios, costes y comisiones publicados en su web, con enlaces a los libros blancos de los criptoactivos que ofrecen.
- Información clara y no engañosa, con advertencia de los riesgos.
- Gobierno interno definido, con gestión de los conflictos de interés y un procedimiento de reclamaciones.
- Fondos de los clientes salvaguardados y un plan de liquidación ordenada.
- Cumplimiento de las normas contra el blanqueo y de los requisitos de resiliencia informática (TIC).
Hay dos matices que evitan malentendidos. El primero es que la lista describe obligaciones de las empresas y no un resultado para ti: MiCA no elimina el riesgo de pérdida ni el de precio, y la CNMV advierte de que quien contrata con una entidad sin autorización queda fuera de la supervisión y de las protecciones del Reglamento.
El segundo es que esas protecciones se aplican solo a la entidad jurídica autorizada en la UE, y no a otras empresas de su mismo grupo. La marca que ves en una aplicación puede pertenecer a un grupo con varias sociedades, y por eso conviene fijarse en cuál es la que figura en el registro y en tu contrato.
La CNMV publica además una lista de entidades advertidas, es decir, empresas sobre las que ha emitido un aviso, y recomienda consultarla junto con los registros antes de operar. Si una empresa no aparece en ningún registro, la conclusión práctica es no enviarle fondos hasta aclararlo.
Estado actual de MiCA en octubre de 2026
MiCA está en aplicación plena a 26 de octubre de 2026 y el periodo transitorio español está cerrado: según la CNMV, solo operan en España proveedores autorizados por ella o por otra autoridad europea, y las comprobaciones se hacen en su registro de proveedores y en el registro de ESMA.
Lo que sigue en movimiento es la revisión, y conviene separar con cuidado lo que está en vigor de lo que solo es consulta o propuesta, según lo que recogen las páginas de la Comisión Europea sobre criptoactivos y sobre su consulta de revisión:
- En vigor: el Reglamento (UE) 2023/1114, aplicable desde el 30 de diciembre de 2024, con el transitorio español cerrado desde el 1 de julio de 2026.
- En revisión: una consulta pública y otra dirigida, abiertas el 20 de mayo de 2026 y cerradas el 31 de agosto y el 30 de septiembre de 2026, para preparar el informe de los artículos 140 y 142.
- Propuesto: el paquete de integración y supervisión de mercados que la Comisión presentó el 4 de diciembre de 2025, que es una propuesta legislativa y no una norma en vigor.
El informe de los artículos 140 y 142 puede acompañarse, si la Comisión lo estima justificado, de una propuesta legislativa para modificar el Reglamento, y su página de consulta no indica fecha de publicación para ese informe. Habrá que esperar a su tramitación para saber si cambia algo, y mientras tanto las reglas de MiCA que acabas de ver siguen siendo las vigentes.
La comprobación directa en el registro oficial es más fiable que la fecha de cualquier artículo, incluido este, y los datos de esta sección están contrastados a 26 de octubre de 2026 en las páginas citadas.
Qué conviene comprobar de un proveedor al amparo de la ley MiCA
La ley MiCA ordena el mercado desde el lado de las empresas, así que lo más útil que puedes hacer como usuario es comprobar a quién le confías tus criptoactivos. Busca el nombre legal de la empresa en el registro de la CNMV o en el de ESMA, mira que la entidad que figura en el contrato sea la autorizada y consulta la lista de entidades advertidas de la CNMV.
Lo que queda fuera del Reglamento tampoco tiene la supervisión que MiCA da a los proveedores autorizados, así que ante un NFT único o un servicio sin intermediario conviene preguntar qué norma lo cubre antes de contratar. Una autorización, además, no es una recomendación ni una promesa sobre el precio.
Para hacerlo con calma, la guía de Academy sobre el exchange de criptomonedas regulado en España explica qué mirar antes de abrir una cuenta. La regulación se está revisando, y por eso conviene volver a las fuentes oficiales cada cierto tiempo en lugar de fiarse de una fecha fija.
Preguntas frecuentes sobre la ley MiCA


 Autor