Puntos Esenciales
- El APR es una tasa anual simple, calculada siempre sobre el saldo inicial, sin sumar al saldo las recompensas ni los costes.
- El APY es la tasa anual efectiva: incluye la capitalización, así que con el mismo tipo nominal nunca es menor que el APR.
- Con un 12 % nominal y capitalización mensual, el APR es 12 % y el APY es 12,68 %; más capitalizaciones al año suben el APY.
- Antes de comparar tasas, mira la etiqueta, la frecuencia de capitalización y si la cifra es variable, porque ninguna asegura una recompensa futura.
El APR es una tasa anual simple y el APY es una tasa anual efectiva que ya incluye la capitalización, es decir, el efecto de sumar al saldo las recompensas que se van generando. Con un tipo nominal del 12 %, el APR sigue siendo 12 % y el APY con capitalización mensual sube a 12,68 %. Parece un matiz, pero cambia la cifra que ves en pantalla y la forma de comparar una oferta con otra, y por eso entender APR y APY es lo primero que conviene hacer antes de leer cualquier tasa anunciada en cripto.
Las dos etiquetas conviven sin un criterio común. La documentación de Aave v4 habla de «supply APY» y de «borrow APY» para el saldo que aportas y el que tomas prestado, mientras que la documentación de Compound III calcula un APR que multiplica la tasa por segundo por los segundos de un año, según ambas páginas consultadas en octubre de 2026. Son dos protocolos de préstamos que presentan su tasa con nombres distintos, y ninguno de los dos se equivoca: cada plataforma decide cómo mostrarla.
Con la fórmula y una tabla de frecuencias puedes convertir un APR en APY, o al revés, y detectar cuándo dos cifras no son comparables. Hay además una advertencia que acompaña a cualquier porcentaje anunciado: la tasa de un producto con criptoactivos es variable, no tiene garantía y existe riesgo de perder parte o la totalidad de los importes aportados.
 Certificado
¿Qué significan APR y APY en criptomonedas?
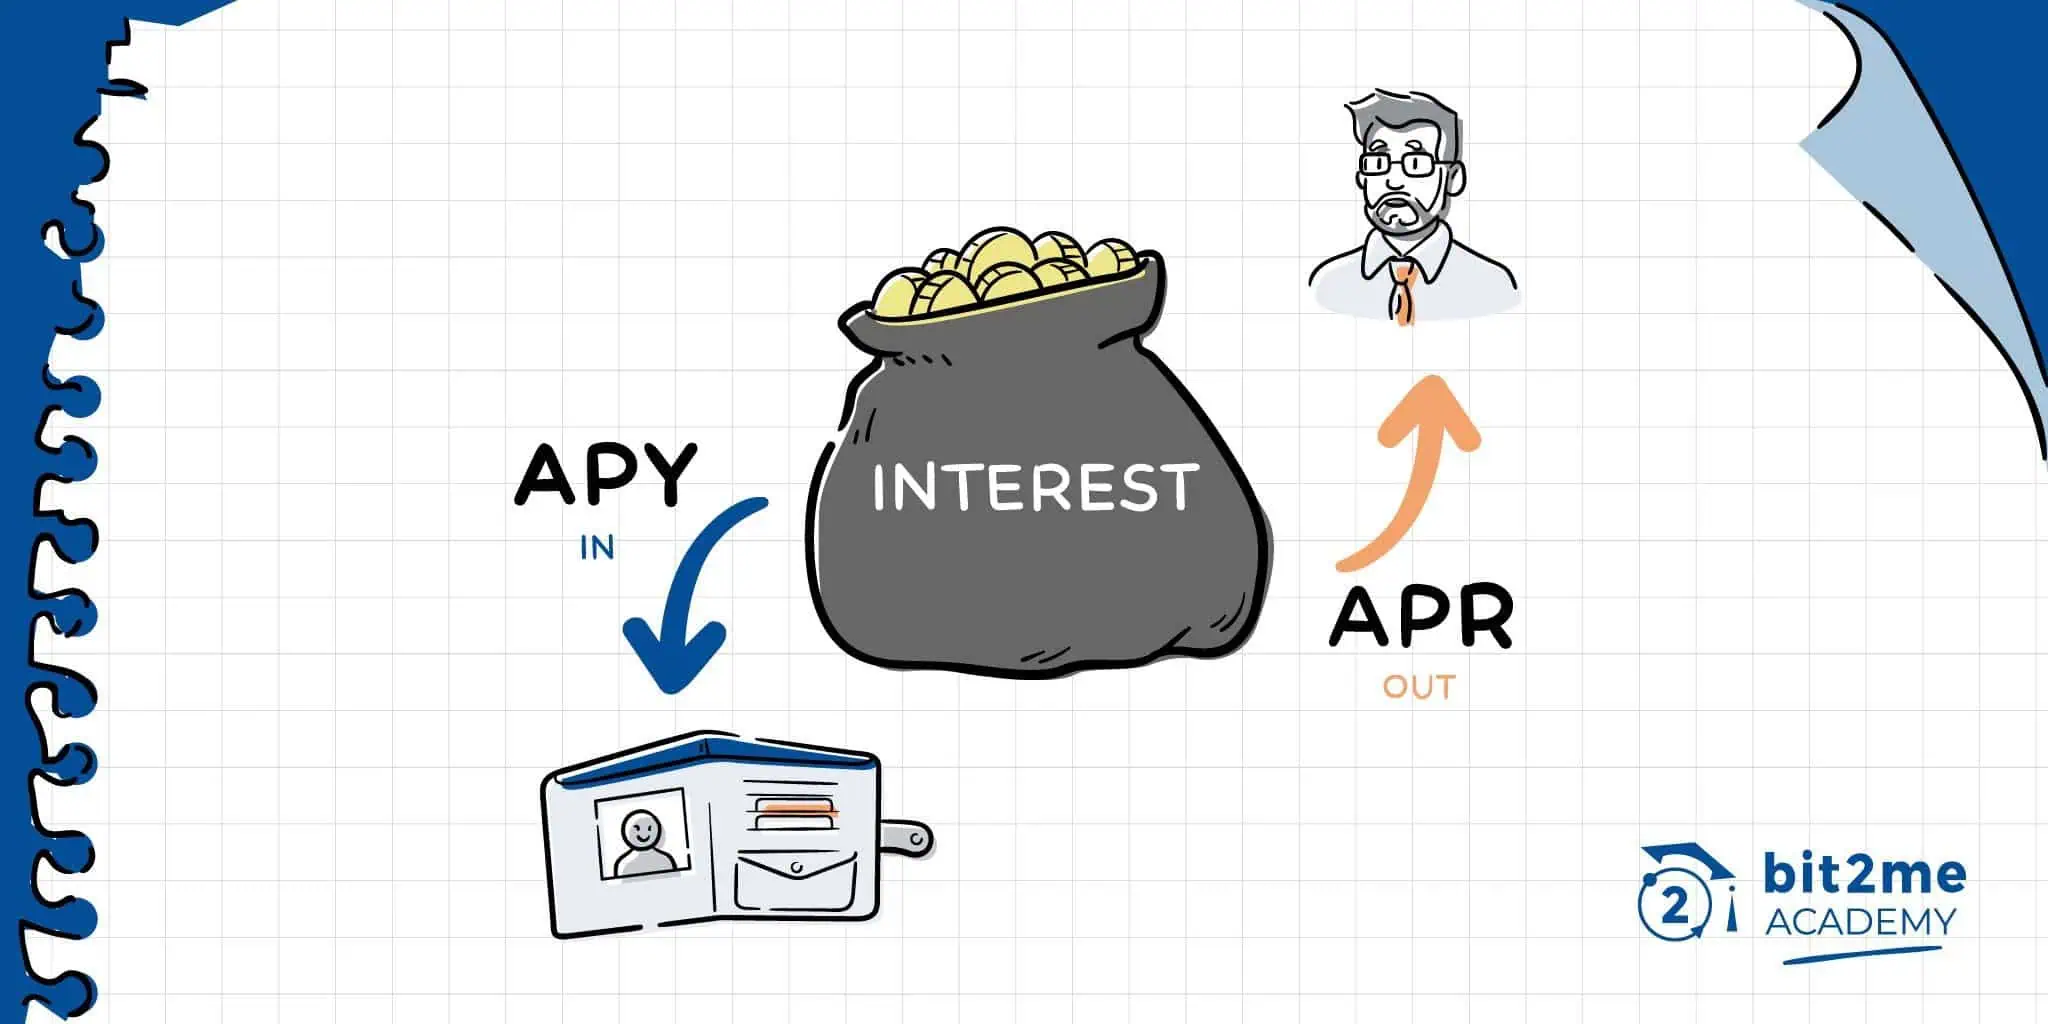
El APR y el APY son dos formas de expresar en porcentaje anual la tasa que se aplica a un saldo, ya sea la recompensa que recibes por mantenerlo en un protocolo o el coste que pagas por tomarlo prestado. Las dos siglas vienen del inglés y las dos describen la misma idea de fondo, pero la cifra resultante no es igual porque una cuenta con capitalización y la otra no.
Significado de APR
El APR, de Annual Percentage Rate o tasa porcentual anual, es una tasa simple que se calcula siempre sobre el saldo inicial y no suma al saldo las recompensas ni los costes que se generan durante el año. Si un protocolo anuncia un APR del 12 % sobre 1.000 unidades de un token, la referencia al cabo de doce meses son 120 unidades, porque la base de cálculo no cambia en ningún momento.
Significado de APY
El APY, de Annual Percentage Yield, es la tasa anual efectiva: recoge el efecto de la capitalización, que consiste en sumar al saldo cada recompensa recibida para que en el periodo siguiente también genere recompensa. Con el mismo tipo nominal del 12 % y capitalización mensual, esas 1.000 unidades terminan el año en 1.126,83, lo que equivale a un APY del 12,68 %.
Los dos términos describen un mismo tipo nominal visto de dos maneras, así que el APY nunca es menor que el APR si ambos parten de la misma tasa. Si quieres ver el mecanismo desde cero, la guía sobre cómo funciona la capitalización lo explica con otro ejemplo, y aquí lo usaremos solo para entender cómo se anuncian las tasas en cripto.
¿Qué diferencia hay entre APR y APY?
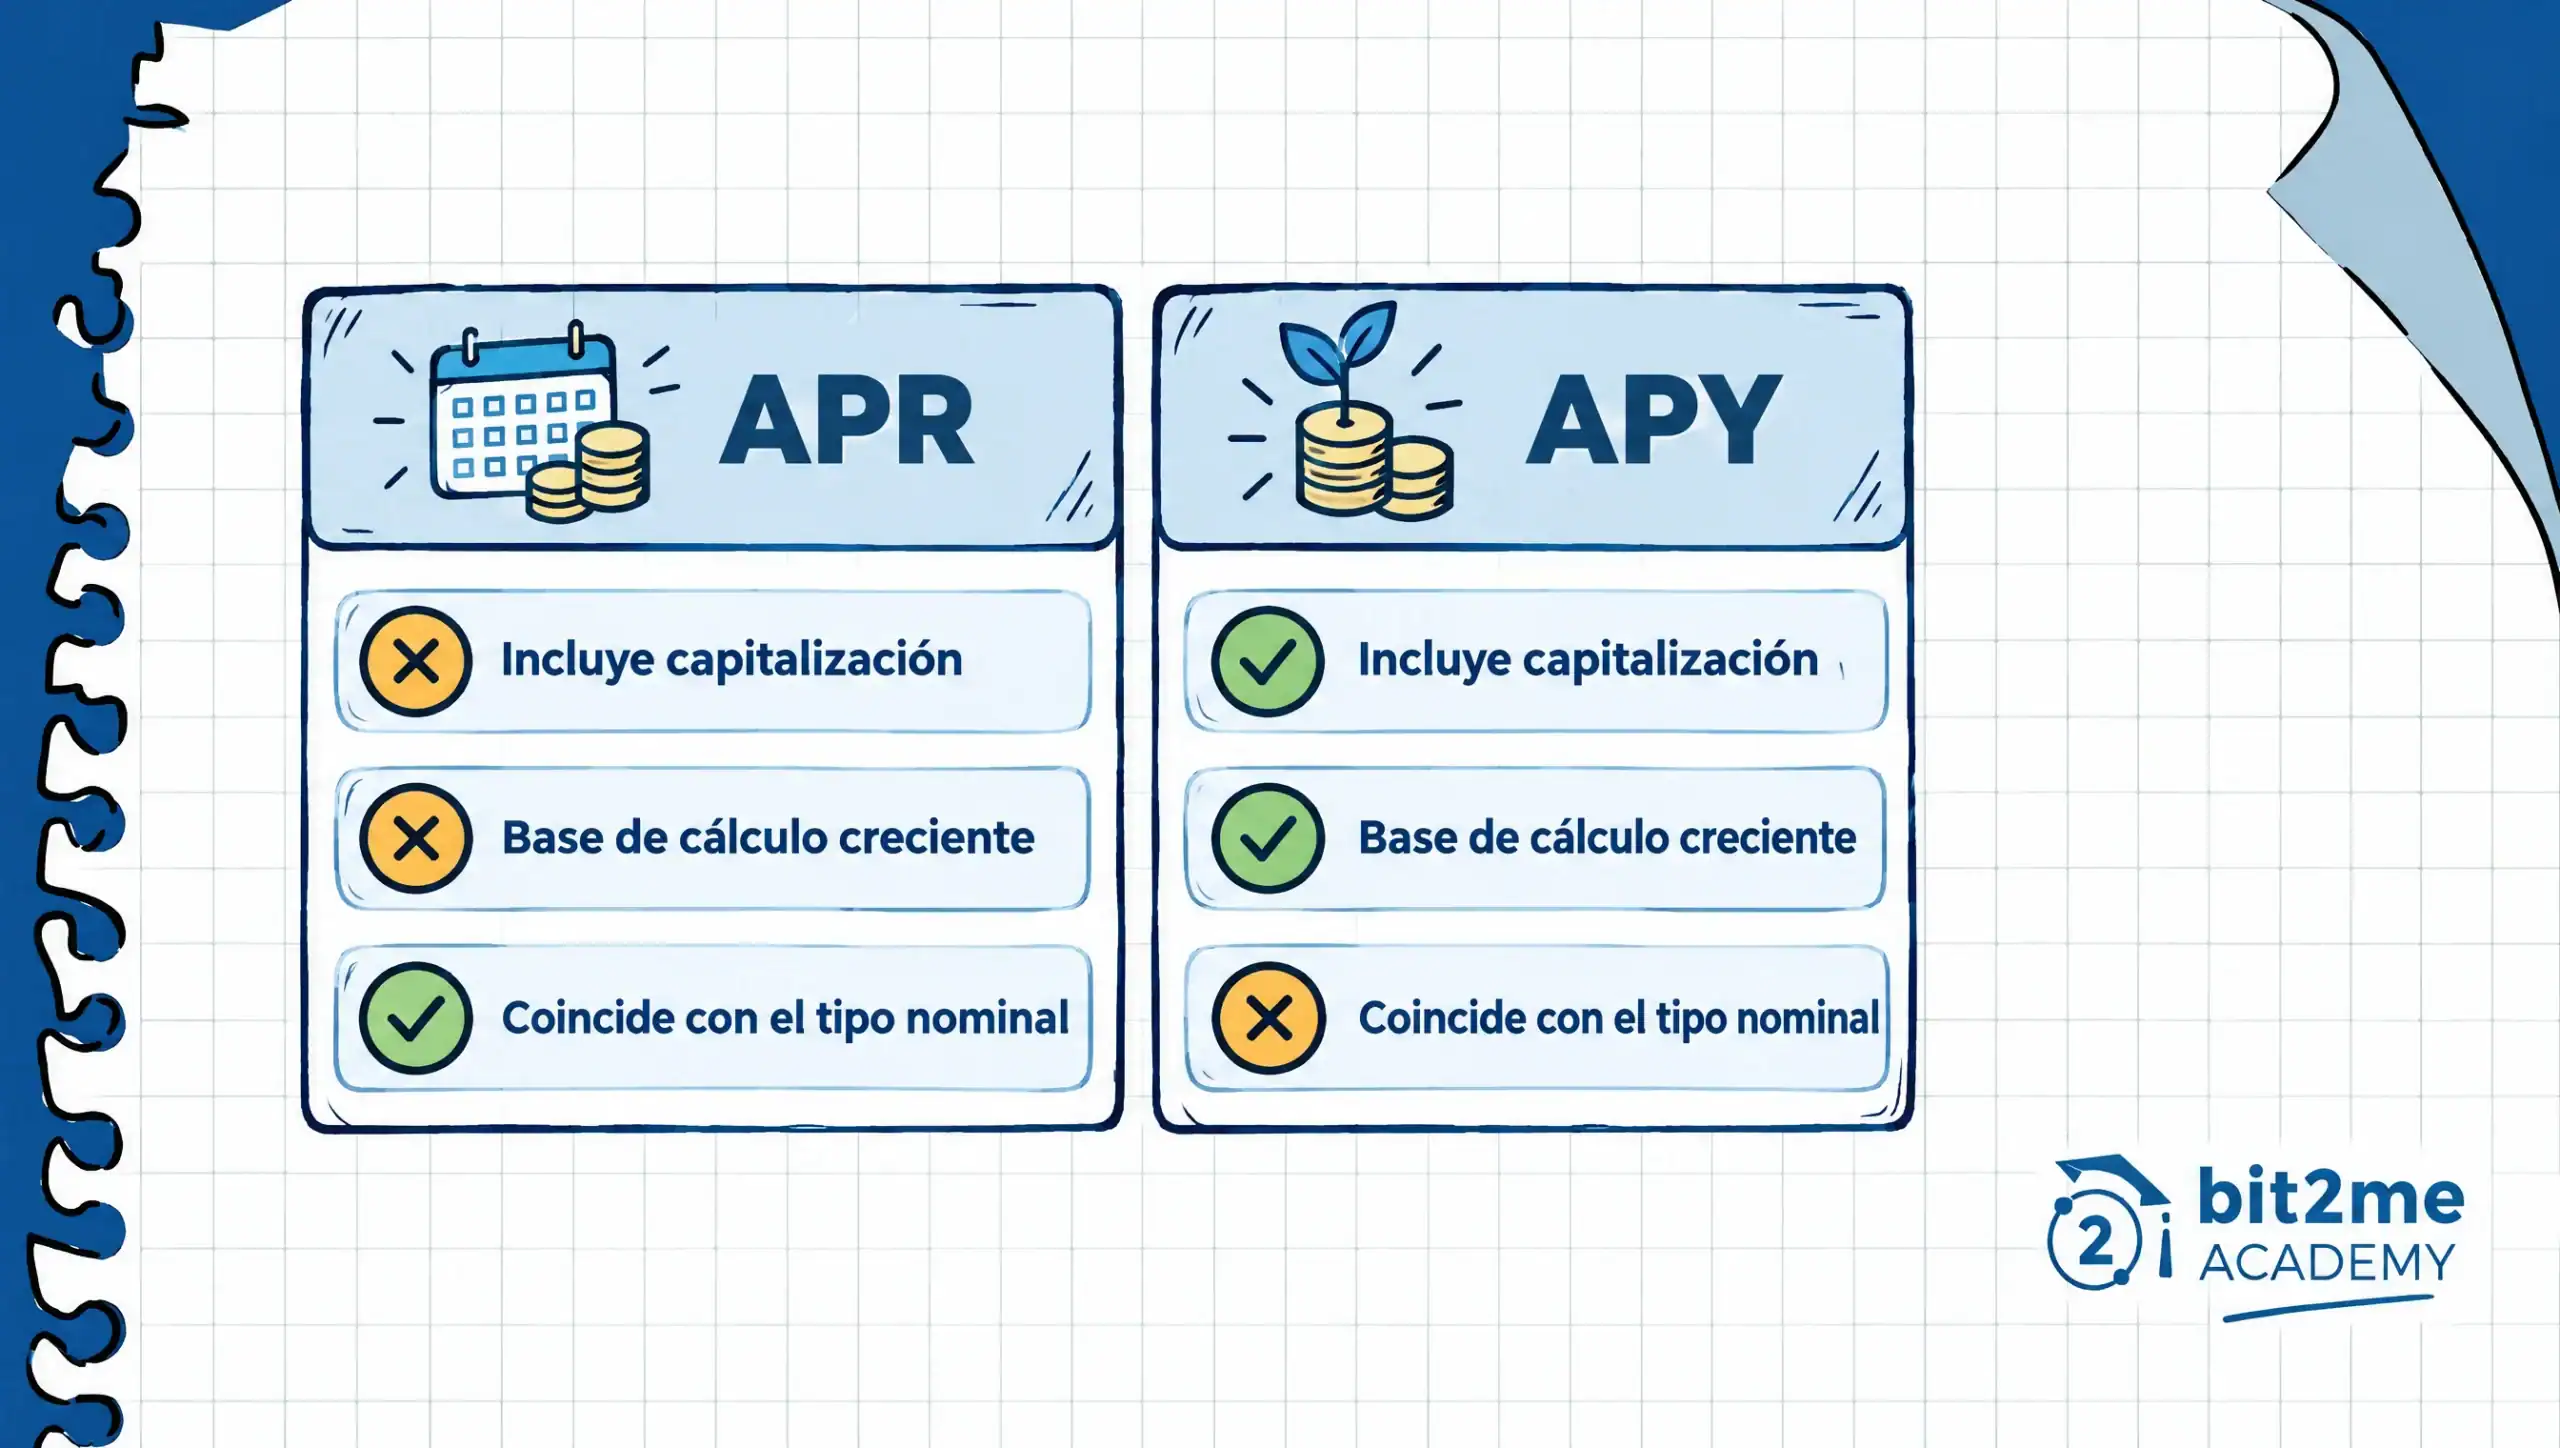
La diferencia práctica es una sola, la capitalización, pero arrastra otras consecuencias que conviene tener a mano cuando comparas dos productos. La tabla reúne los criterios que más importan y usa el mismo ejemplo del 12 % nominal con capitalización mensual para que las cifras sean comparables.
| Criterio | APR | APY |
|---|---|---|
| Qué es | Tasa porcentual anual simple | Tasa anual efectiva con capitalización |
| Capitalización | No suma al saldo las recompensas ni los costes | Suma al saldo cada recompensa al final de cada periodo |
| Relación con el tipo nominal | Coincide con él | Es igual o mayor que él |
| Cifra con un 12 % nominal y capitalización mensual | 12 % | 12,68 % |
| Etiqueta que usan, según su documentación de octubre de 2026 | Compound III | Aave v4 |
| Qué conviene comprobar | Que la fórmula no incluya capitalización | Con qué frecuencia se capitaliza |
La brecha entre las dos cifras depende de dos factores: crece cuanto mayor es el tipo nominal y cuanto más veces al año se capitaliza, aunque a partir de cierta frecuencia el aumento es muy pequeño. Con un tipo nominal bajo, como un 1 %, el APY con capitalización mensual apenas pasa de 1,0046 %, y con uno alto la diferencia ya se nota a simple vista.
De ahí sale la regla que más errores evita: una tasa etiquetada como APY y otra como APR no se pueden comparar directamente, porque la primera ya incluye un efecto que la segunda deja fuera. Para compararlas, convierte una a la forma de la otra con la fórmula de la sección siguiente y comprueba también cada cuánto se capitaliza.
¿Cómo se calculan el APR y el APY?
El cálculo del APR es una multiplicación: la tasa de cada periodo por el número de periodos que hay en un año. En la fórmula, APR = tasa por periodo × periodos por año. Si un saldo recibe una recompensa del 1 % cada mes, el APR es 1 % × 12 = 12 %, y ese resultado no cambia aunque las recompensas se vayan acumulando mes a mes.
El APY añade el efecto de la capitalización y se calcula con esta fórmula: APY = (1 + r / n)^n – 1. Para aplicarla, ten en cuenta cómo se define cada variable:
- r es el tipo nominal anual escrito en decimal, por ejemplo 0,12 para un 12 %.
- n es el número de periodos de capitalización por año, por ejemplo 12 si es mensual o 365 si es diaria.
- El signo ^ significa «elevado a», de modo que ^n indica repetir la multiplicación n veces.
Con el ejemplo de la sección anterior, r = 0,12 y n = 12, así que cada mes se aplica una tasa de 0,12 / 12 = 0,01. El cálculo queda APY = (1 + 0,01)^12 – 1 = 0,126825, que equivale a un APY del 12,68 %. Sobre 1.000 unidades eso son 126,83 unidades de recompensa acumulada al cabo de un año, frente a las 120 que resultan de aplicar el APR simple.
Si necesitas el camino inverso, el APR se recupera con la fórmula APR = n × ((1 + APY)^(1/n) – 1). Con un APY de 12,68 % y capitalización mensual da 12 %, que es el tipo nominal de partida, y esa comprobación te sirve para saber si una plataforma te muestra la tasa con o sin capitalización.
Una advertencia sobre la fórmula: supone que la tasa nominal se mantiene durante todo el año y que cada recompensa se suma al saldo en su fecha. En cripto casi ninguna tasa es fija, así que el APY calculado es una estimación con las condiciones del momento y no un resultado que puedas dar por hecho.
¿Cuánto pesa la frecuencia de capitalización?
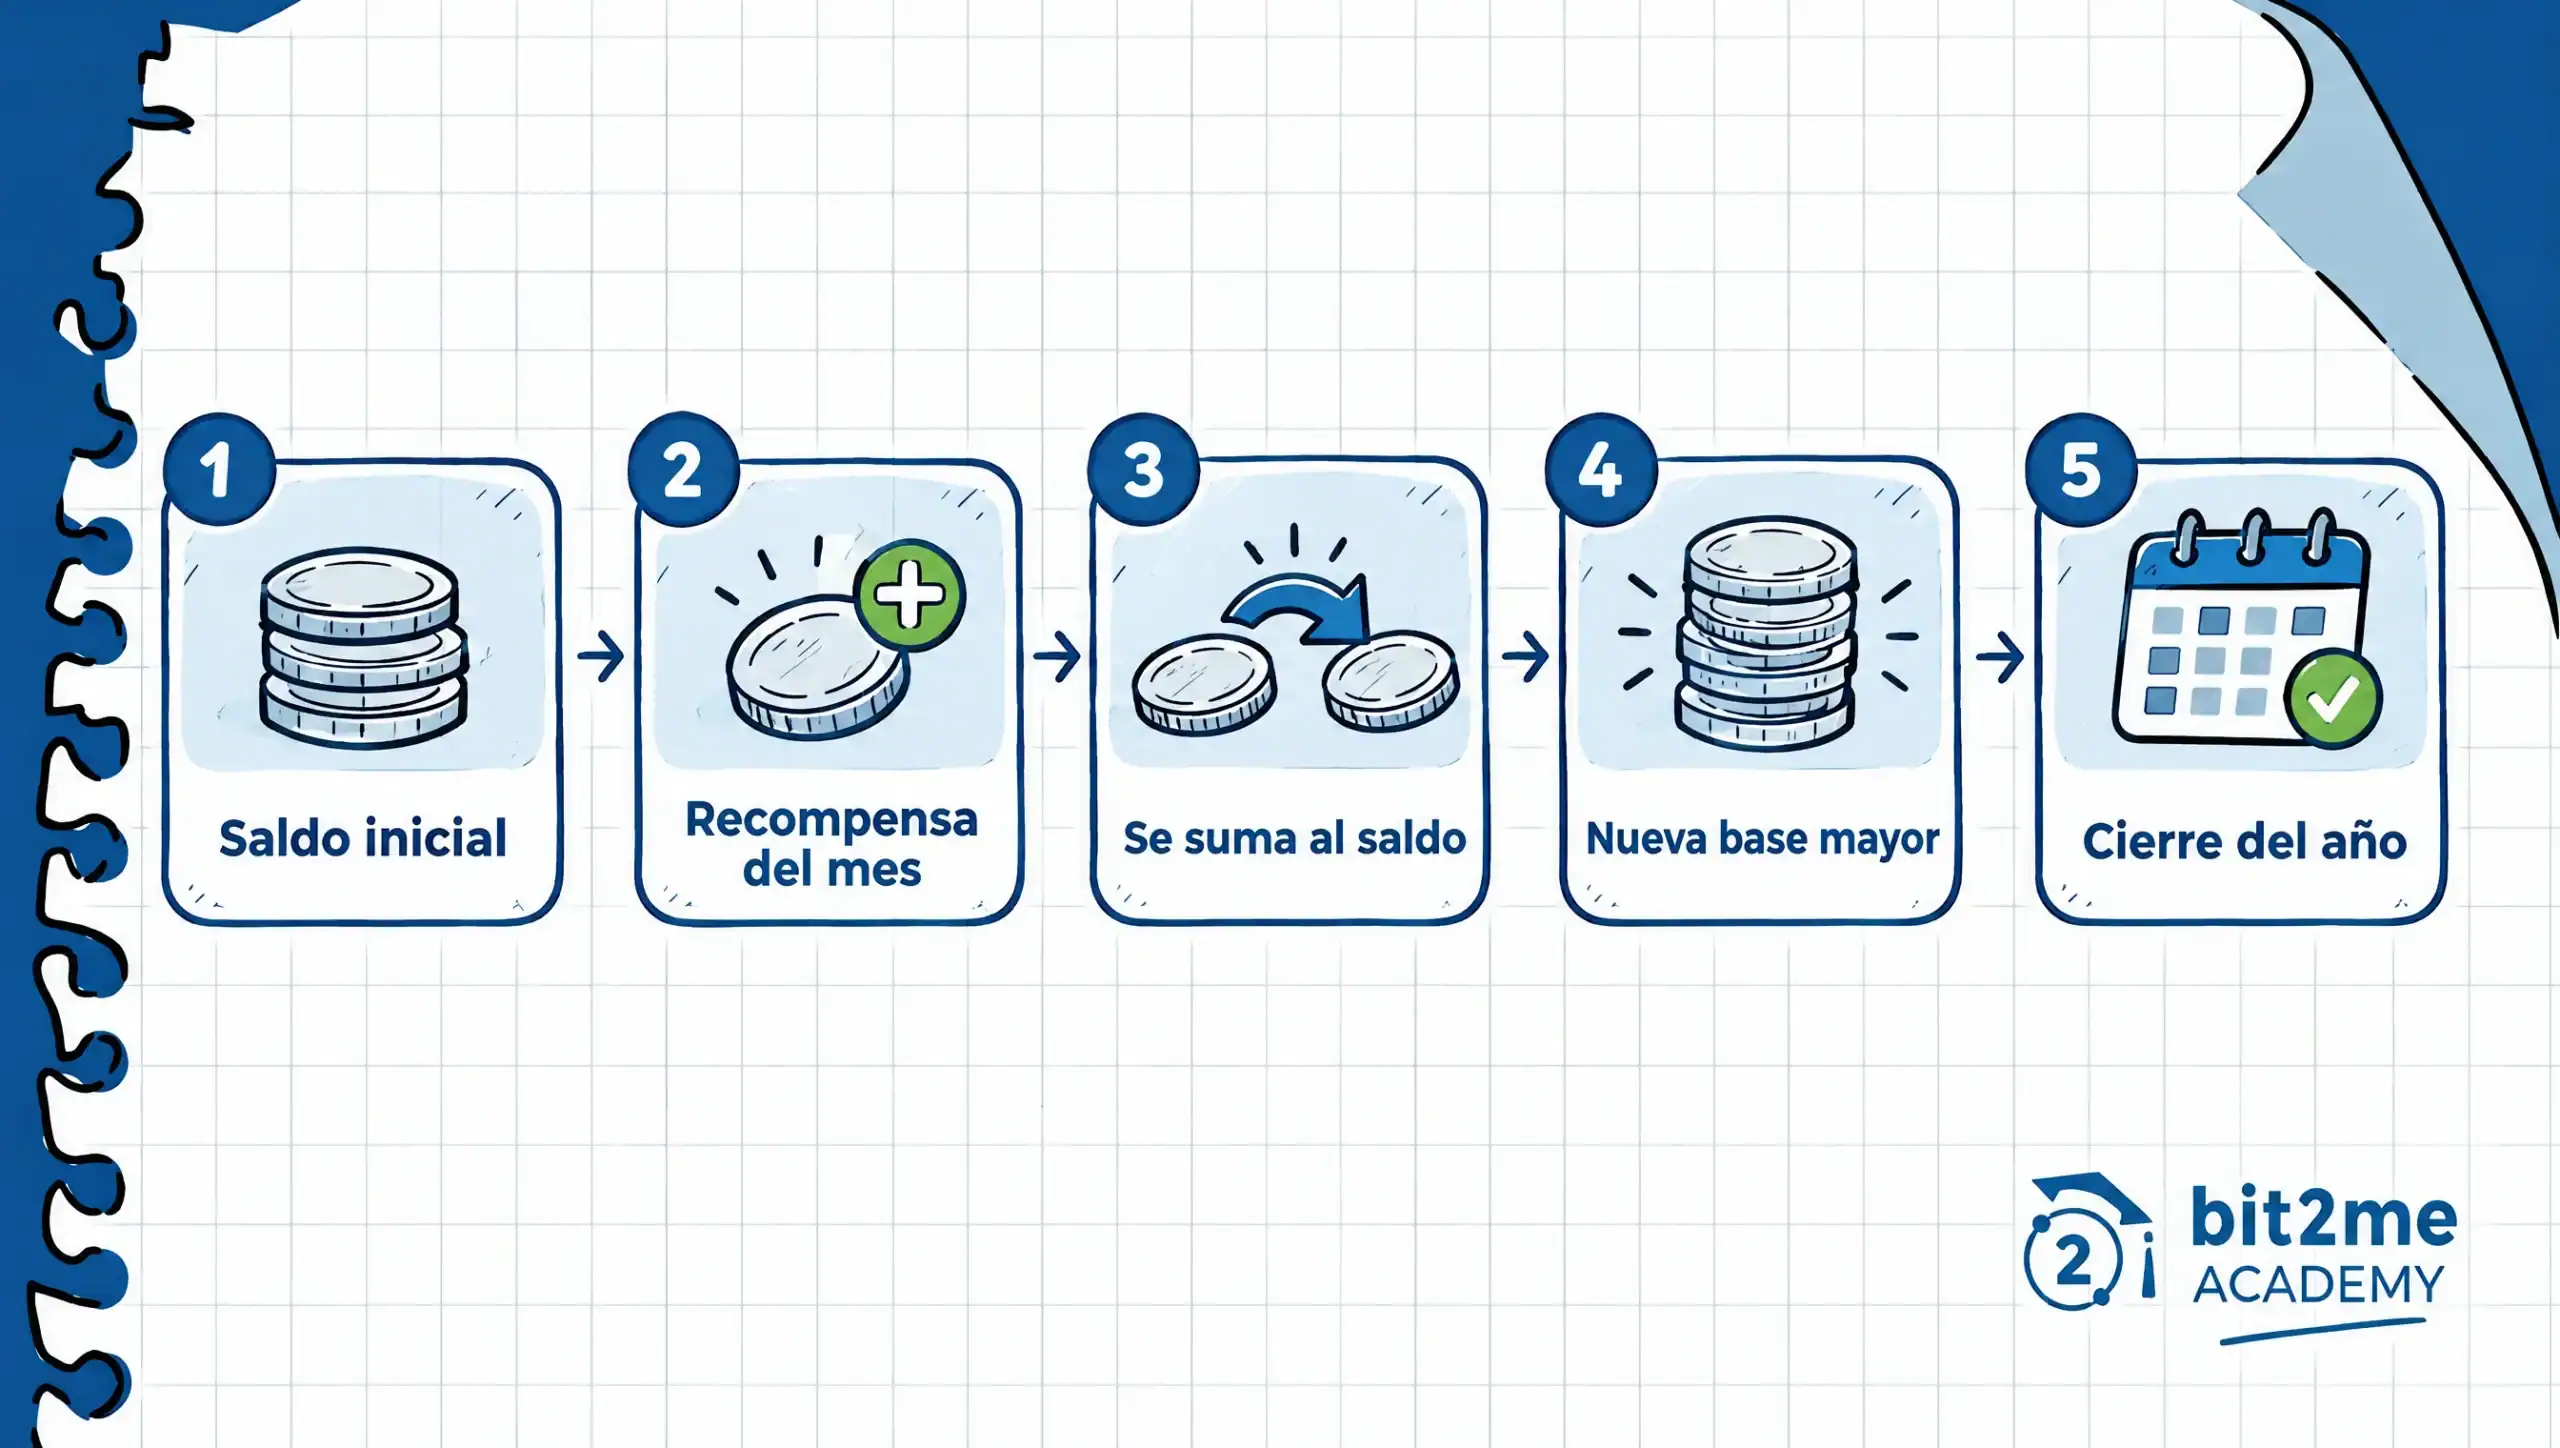
Una misma tasa nominal da un APY distinto según cada cuánto se sume la recompensa al saldo. Para ver el efecto sin ruido, conviene seguir primero un año completo con el ejemplo de las 1.000 unidades y un 1 % mensual, y comparar después distintas frecuencias con el mismo 12 % nominal.
Mes a mes con un 12 % nominal
La tabla recoge el saldo al principio y al final de algunos meses con capitalización mensual del 1 %. Los importes están redondeados a dos decimales y se pueden reproducir en una hoja de cálculo multiplicando cada saldo por 1,01.
| Mes | Saldo inicial | Recompensa del mes (1 %) | Saldo final |
|---|---|---|---|
| 1 | 1.000,00 | 10,00 | 1.010,00 |
| 2 | 1.010,00 | 10,10 | 1.020,10 |
| 3 | 1.020,10 | 10,20 | 1.030,30 |
| 6 | 1.051,01 | 10,51 | 1.061,52 |
| 12 | 1.115,67 | 11,16 | 1.126,83 |
La recompensa mensual pasa de 10,00 a 11,16 unidades sin que cambie la tasa, solo porque la base crece cada mes. Con APR simple la recompensa de cada mes sería siempre de 10,00, y esa es la diferencia concreta entre las dos formas de contar.
Misma tasa, distinta frecuencia
La segunda tabla aplica la fórmula del APY a un 12 % nominal con distintas frecuencias de capitalización. Cada cifra sale de (1 + 0,12 / n)^n – 1, con n igual al número de periodos por año, y el saldo final corresponde a 1.000 unidades al cabo de un año.
| Frecuencia | Periodos al año (n) | APY con 12 % nominal | Saldo final de 1.000 unidades |
|---|---|---|---|
| Anual | 1 | 12,00 % | 1.120,00 |
| Trimestral | 4 | 12,55 % | 1.125,51 |
| Mensual | 12 | 12,68 % | 1.126,83 |
| Semanal | 52 | 12,73 % | 1.127,34 |
| Diaria | 365 | 12,75 % | 1.127,47 |
Pasar de capitalización anual a mensual sube el APY 0,68 puntos porcentuales, mientras que pasar de mensual a diaria solo añade unos 0,07. Eso significa que el salto grande está en capitalizar algo más de una vez al año, y que la diferencia entre diaria y semanal ya es casi anecdótica. Los cálculos son propios, hechos con la fórmula del apartado anterior.
¿Dónde verás el APR y el APY en staking, farming y préstamos?
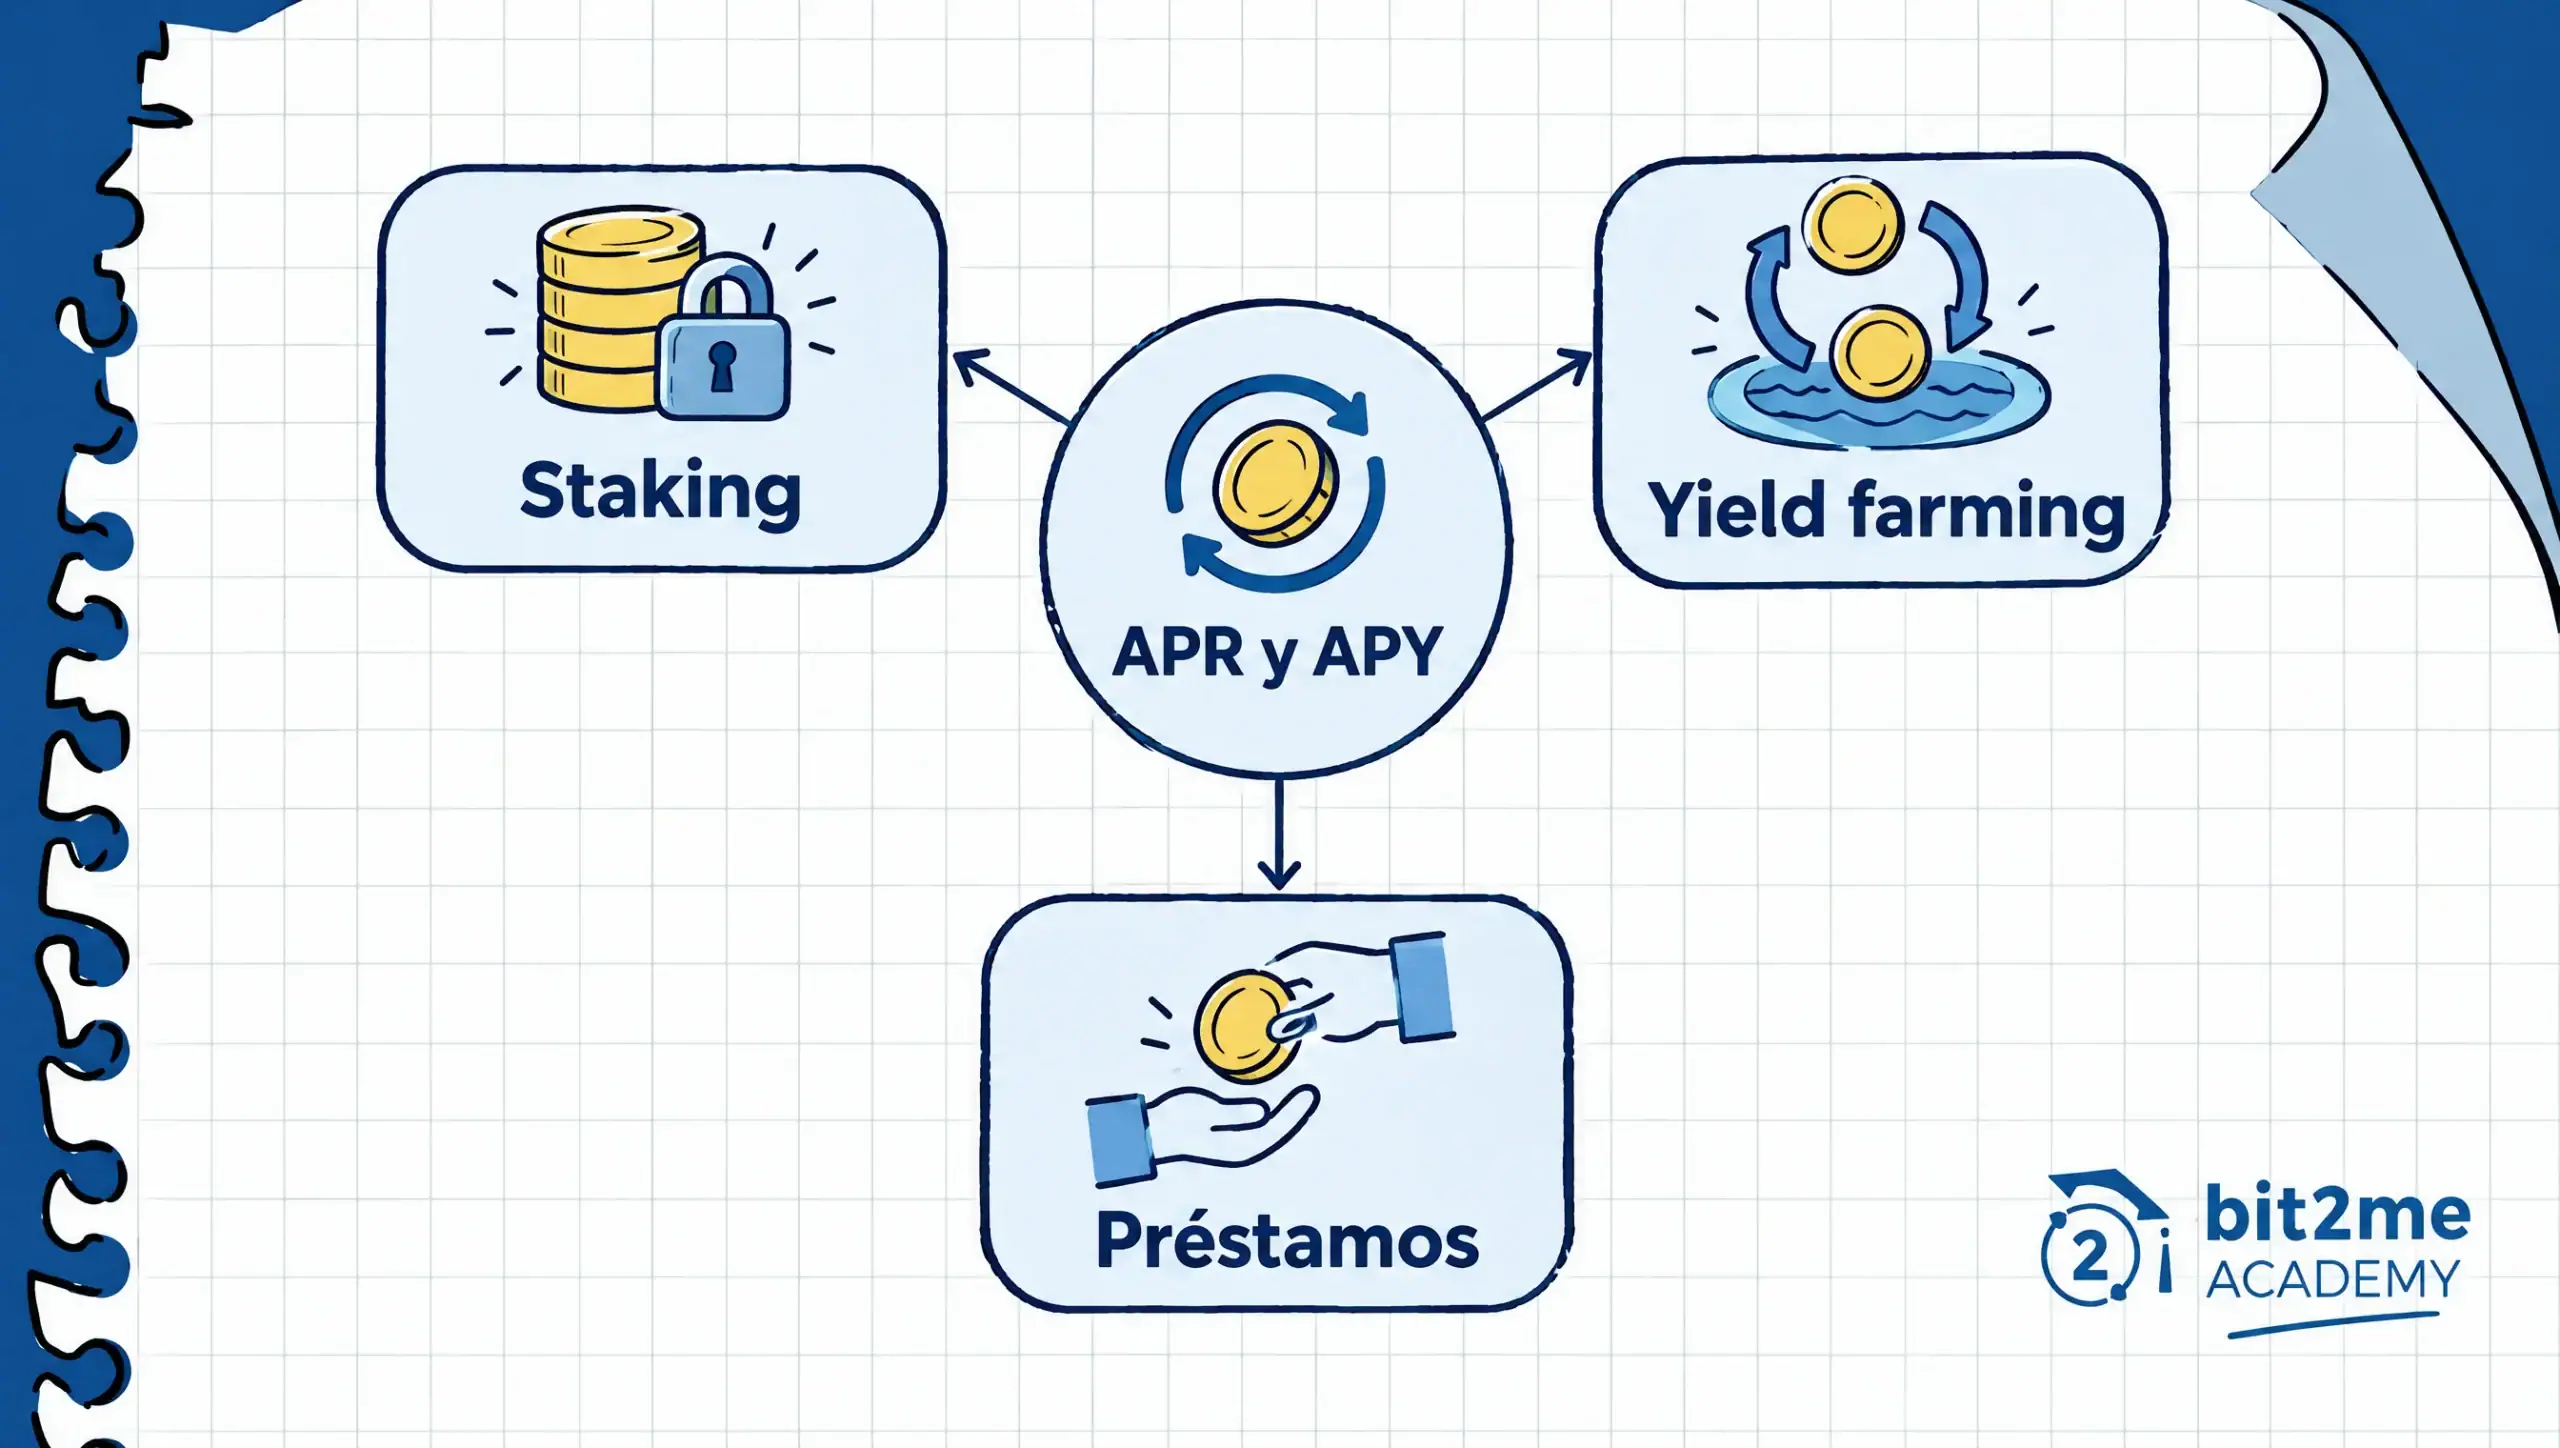
Verás las dos etiquetas en todos los productos cripto que anuncian una tasa anual, pero cada categoría tiene su costumbre y cada plataforma su criterio. Por eso conviene mirar qué usa cada una y no dar por hecho que un mismo nombre signifique lo mismo en todas partes.
Staking
Bloquear tokens para participar en la validación de una red de prueba de participación genera recompensas que cambian con el total bloqueado y con las reglas de emisión del protocolo. Muchas plataformas muestran esa recompensa como APY cuando reinvierten las recompensas de forma automática, pero la cifra es una estimación y no un compromiso.
La guía sobre qué es el staking explica el mecanismo, y el artículo sobre el APY en staking y cómo calcular las recompensas se centra en de dónde salen las recompensas de red, mientras que esta guía se ocupa de la fórmula y de cómo comparar etiquetas.
Yield farming y finanzas descentralizadas
En las finanzas descentralizadas los protocolos funcionan con contratos inteligentes y cada uno elige cómo presenta su tasa. En el yield farming aportas criptoactivos a un fondo de liquidez a cambio de recompensas, y la cifra anunciada puede ser APR o APY según el protocolo. Si la recompensa llega en un token distinto del que aportas, el porcentaje anunciado no te dice cuánto valdrá ese token cuando lo recibas, y por eso el número es solo una referencia.
Préstamos con criptoactivos
En un préstamo, la tasa es el coste que paga quien toma prestado y la recompensa de quien aporta el saldo, y aquí la etiqueta importa más porque define cuánto se debe al final. Según su documentación de octubre de 2026, Aave v4 usa APY para el saldo aportado y para el saldo prestado, y Compound III publica una fórmula de APR para ambos. Para entender qué implica pedir un préstamo con colateral cripto tienes la guía sobre préstamos con criptomonedas.
¿Qué ventajas y límites tiene cada tasa?
Ninguna de las dos tasas es mejor, porque cada una responde a una pregunta distinta. El APR responde cuál es el tipo nominal sin capitalización, y el APY responde cuál sería la tasa anual efectiva si las recompensas se suman al saldo con cierta frecuencia. La tabla resume en qué ayuda cada una y dónde se queda corta.
| Aspecto | APR | APY |
|---|---|---|
| Ventaja principal | Es fácil de leer y de calcular, porque no depende de la frecuencia de capitalización | Muestra el efecto de la capitalización y da una cifra anual más cercana a lo que ocurre con el saldo |
| Segunda ventaja | Permite comparar tipos nominales entre productos que usan la misma etiqueta | Permite comparar productos que capitalizan con distinta frecuencia, si todos muestran APY |
| Límite principal | Deja fuera la capitalización, así que puede quedarse corto si las recompensas se suman al saldo | Es más difícil de calcular y de entender, porque depende de la frecuencia de capitalización |
| Qué puede confundir | Parece menor que un APY aunque el tipo nominal sea el mismo | Parece mayor que un APR aunque el tipo nominal sea el mismo |
| Qué ocurre si la tasa cambia | Es una referencia: la tasa real puede variar en cualquier momento | Se calcula con la tasa actual y deja de ser válido en cuanto esta cambia |
Que una cifra parezca mayor o menor no dice nada sobre la calidad del producto, y por eso no debes elegir por el número más alto. Comparar bien exige igualar primero la etiqueta, después la frecuencia de capitalización y, por último, entender de dónde sale la recompensa o qué coste incluye.
¿Cómo leer una tasa anunciada antes de usarla?
Lee cualquier porcentaje anunciado con una lista corta de comprobaciones antes de aportar un solo criptoactivo a un producto. Ninguna te asegura un resultado, pero juntas evitan los errores de comparación más habituales y te dejan claro qué estás aceptando:
- Mira si la etiqueta es APR o APY y qué documenta la plataforma sobre cómo la calcula.
- Busca la frecuencia de capitalización, porque sin ella un APY no se puede convertir ni comparar.
- Comprueba si la tasa es fija o variable y cada cuánto se actualiza, porque en cripto casi siempre es variable.
- Averigua de dónde procede la recompensa, ya sea de la red, de comisiones de uso o de otro token cuyo valor cambia.
- Revisa los plazos, las comisiones y las condiciones de retirada del producto, que reducen el resultado real.
Un APY muy superior al de otras opciones comparables te obliga a preguntar de dónde sale esa recompensa y qué riesgos asume quien la ofrece. Una tasa alta puede ser temporal, depender de un token cuyo valor cae o reflejar un diseño del protocolo difícil de sostener, y ninguna de esas posibilidades aparece en el porcentaje.
Una misma tasa nominal, dos formas de contarla
Con el APR y el APY pasa lo mismo que con dos relojes que marcan la misma hora en distintos husos: el tipo nominal es el mismo, pero cada etiqueta lo expresa con un criterio. Si recuerdas el 12 % del ejemplo, ya sabes que el APR se queda en 12 %, que el APY con capitalización mensual llega a 12,68 % y que más capitalizaciones al año solo suben unas décimas.
Lo útil de saber esto es la pregunta que te permite hacer a cualquier plataforma: qué etiqueta usa, cada cuánto capitaliza y de dónde procede la recompensa. Con esas tres respuestas puedes comparar de verdad dos productos, y con la fórmula en la mano, convertir una cifra en la otra sin depender de cómo la presente cada interfaz.
Preguntas frecuentes sobre APR y APY


 Autor