Puntos Esenciales
- En España tributas por tus criptomonedas cuando las vendes, las cambias por otras o pagas con ellas, no por mantenerlas mientras suben o bajan.
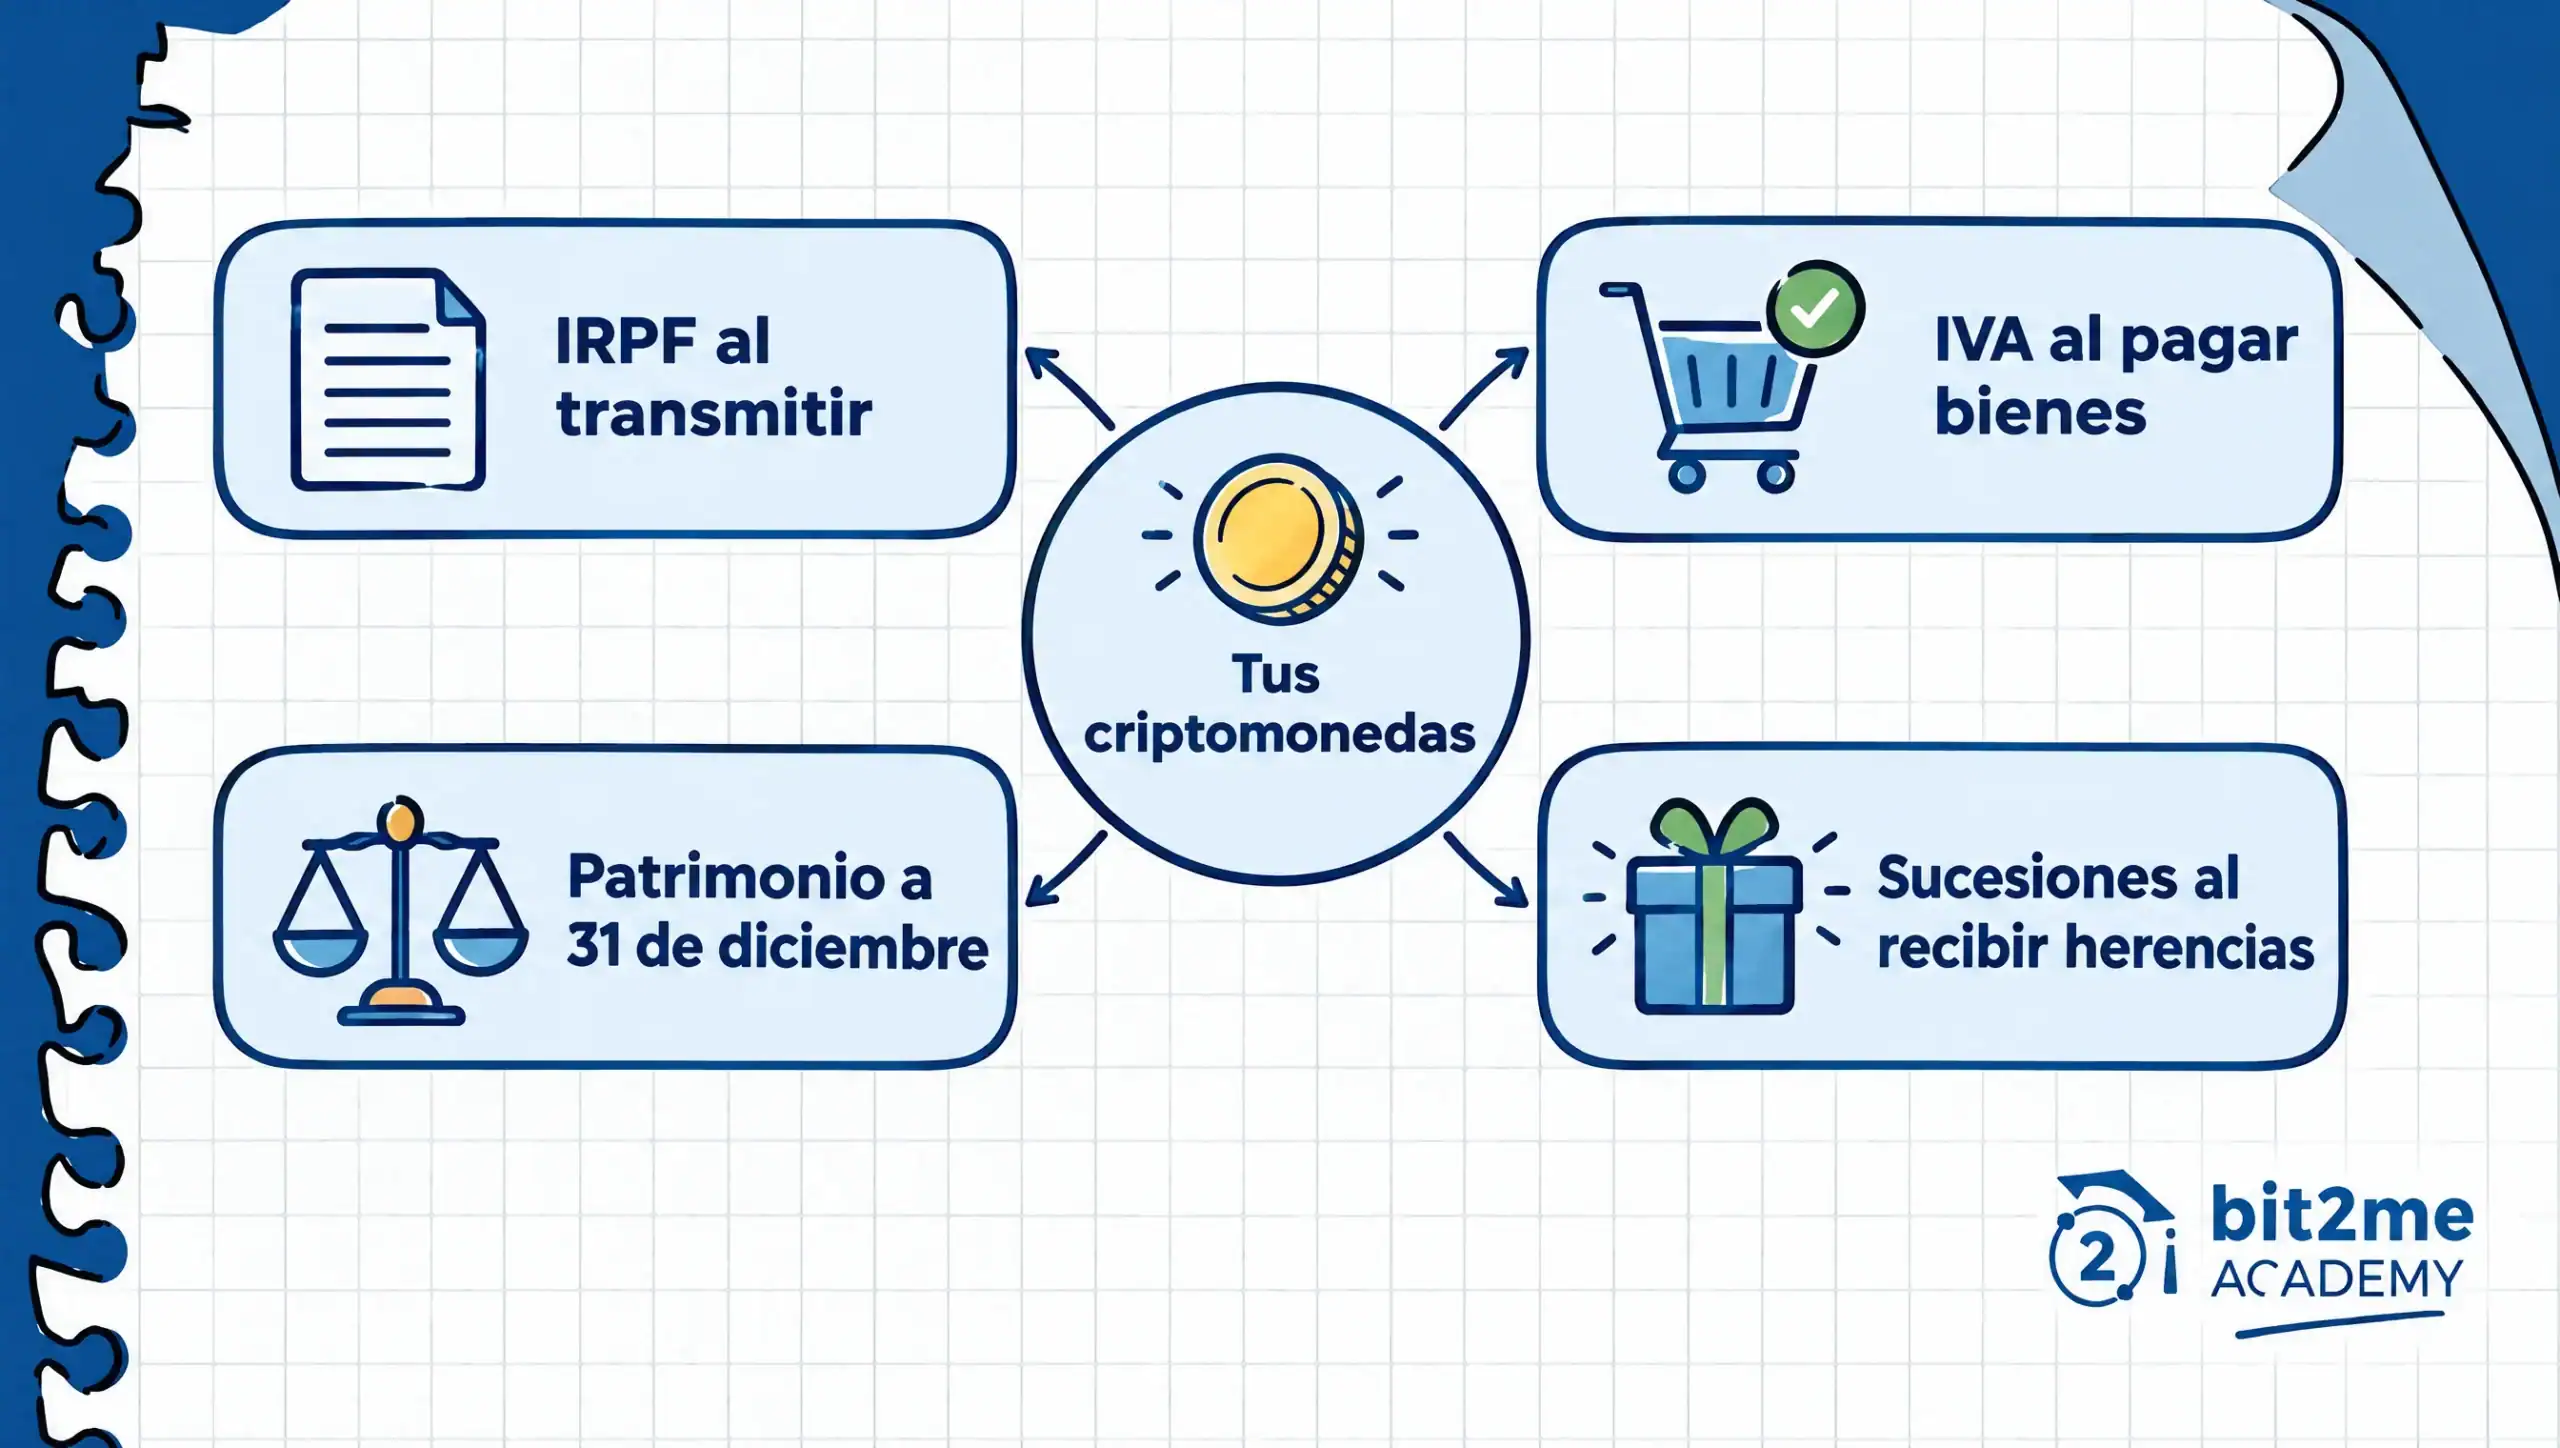
- Cada impuesto mira algo distinto: el IRPF lo que ganas, el IVA lo que consumes y Patrimonio lo que tienes.
- Las pérdidas compensan las ganancias y, si sobran, hasta el 25 % de los rendimientos del capital mobiliario, con arrastre de cuatro años.
- Si a 31 de diciembre tienes más de 50.000 euros en proveedores del extranjero, presentas el modelo 721 hasta el 31 de marzo.
Tus criptomonedas no tributan por subir o bajar de precio mientras las mantienes, pero los impuestos de las criptomonedas en España aparecen cuando las vendes, las cambias por otras o las usas para pagar. La razón está en la Ley del IRPF, que define la ganancia o la pérdida patrimonial como la variación del valor de tu patrimonio que se pone de manifiesto cuando cambia su composición, según el artículo 33 de la Ley 35/2006. Por eso guardar un bitcoin no genera una cuota en la Renta, mientras que cambiarlo por ether sí puede generarla.
Hacienda, además, ve una parte de lo que haces. Desde enero de 2024, los proveedores establecidos en España que custodian criptoactivos o intermedian en operaciones informan cada año a la Agencia Tributaria de saldos y operaciones con los modelos 172 y 173, que aprobó la Orden HFP/887/2023. Y si guardas criptomonedas en un proveedor situado fuera de España, el modelo 721 se presenta entre el 1 de enero y el 31 de marzo del año siguiente cuando el saldo conjunto a 31 de diciembre supera los 50.000 euros.
Conocer qué impuesto toca a cada movimiento, ya sea IRPF, IVA, Patrimonio o Sucesiones, te evita sorpresas en la campaña de Renta y te ayuda a reunir a tiempo los datos que necesitarás. Si lo que buscas es el paso a paso de las casillas, lo tienes en la guía de Academy sobre cómo declarar criptoactivos en la Renta.
 Certificado
¿Qué impuestos de las criptomonedas en España debes conocer?
En España los criptoactivos no tienen un impuesto propio: se les aplican los tributos generales según lo que hagas con ellos. Los más habituales son el Impuesto sobre la Renta de las Personas Físicas (IRPF), que grava lo que ganas, el Impuesto sobre el Valor Añadido (IVA), que grava lo que consumes, y el Impuesto sobre el Patrimonio (IP), que grava lo que tienes. Si recibes criptomonedas gratis, entra además el Impuesto sobre Sucesiones y Donaciones (ISD), y el resto del sistema lo repasa la guía de principales impuestos de España.
No confundas la fiscalidad con la regulación de los servicios. Los proveedores de criptoactivos se rigen en España por el Reglamento (UE) 2023/1114, conocido como MiCA, que se aplica desde el 30 de diciembre de 2024 y supervisa la CNMV; desde el 1 de julio de 2026 solo pueden operar proveedores autorizados, según la página de la CNMV sobre MiCA. Esa norma decide quién te presta el servicio y no cambia los impuestos, y la guía sobre la ley MiCA amplía el marco.
La tabla resume, a 31 de octubre de 2026, qué impuesto suele tocar a cada operación de un residente en España y en qué norma se apoya. Es una orientación general: tu caso puede variar por la normativa de tu comunidad autónoma o por los criterios de la Dirección General de Tributos (DGT).
| Operación | Impuesto que puede afectar | Cuándo se activa | Fuente |
|---|---|---|---|
| Comprar criptoactivos con euros | IRPF, sin ganancia ni pérdida | La compra fija tu valor de adquisición | Art. 33 de la Ley 35/2006 |
| Mantener sin mover | Patrimonio y obligaciones informativas | La revalorización no tributa en el IRPF, pero el saldo a 31 de diciembre cuenta | Arts. 24, 29 y 37 de la Ley 19/1991 |
| Vender por euros | IRPF | Ganancia o pérdida patrimonial de la renta del ahorro | Arts. 33 y 46 de la Ley 35/2006 |
| Cambiar un criptoactivo por otro | IRPF | Permuta, aunque no pases a euros | Art. 37.1.h de la Ley 35/2006 |
| Pagar un bien o servicio con criptoactivos | IRPF y el IVA del propio bien | Transmites los criptoactivos y el bien lleva su IVA en euros | Art. 37.1.h de la Ley 35/2006 y arts. 79 y 90 de la Ley 37/1992 |
| Recibir por herencia o donación | Sucesiones y Donaciones | Adquisición gratuita de bienes y derechos | Art. 3 de la Ley 29/1987 |
| Custodia en proveedores del extranjero | Modelo 721 | Más de 50.000 euros a 31 de diciembre | Art. 42 quater del Real Decreto 1065/2007 |
¿Cuándo tributan las criptomonedas en el IRPF?
Las criptomonedas tributan en el IRPF cuando generan una ganancia o una pérdida patrimonial, y eso ocurre cuando las transmites. La Ley 35/2006 incluye en la renta del ahorro las que se ponen de manifiesto con ocasión de transmisiones, según su artículo 46, y la Agencia Tributaria (AEAT) gestiona ese impuesto.
Hay tres movimientos que activan el impuesto: vender por euros, cambiar un criptoactivo por otro y pagar con criptoactivos un bien o un servicio. En los tres entregas algo que adquiriste antes, y la diferencia entre lo que te costó y lo que vale en ese momento es lo que entra en tu declaración. Cambiar bitcoins por ether, por ejemplo, encaja en la permuta que describe el artículo 37.1.h de la Ley del IRPF aunque nunca pases por euros.
Lo contrario también es cierto. Si guardas tus bitcoins y a 31 de diciembre valen el doble, no hay ganancia patrimonial, porque tu patrimonio no ha cambiado de composición. Eso no te libera de otras obligaciones: el saldo cuenta para el Impuesto sobre el Patrimonio y puede obligarte a presentar el modelo 721.

¿Cómo se calcula la ganancia y se compensan las pérdidas?
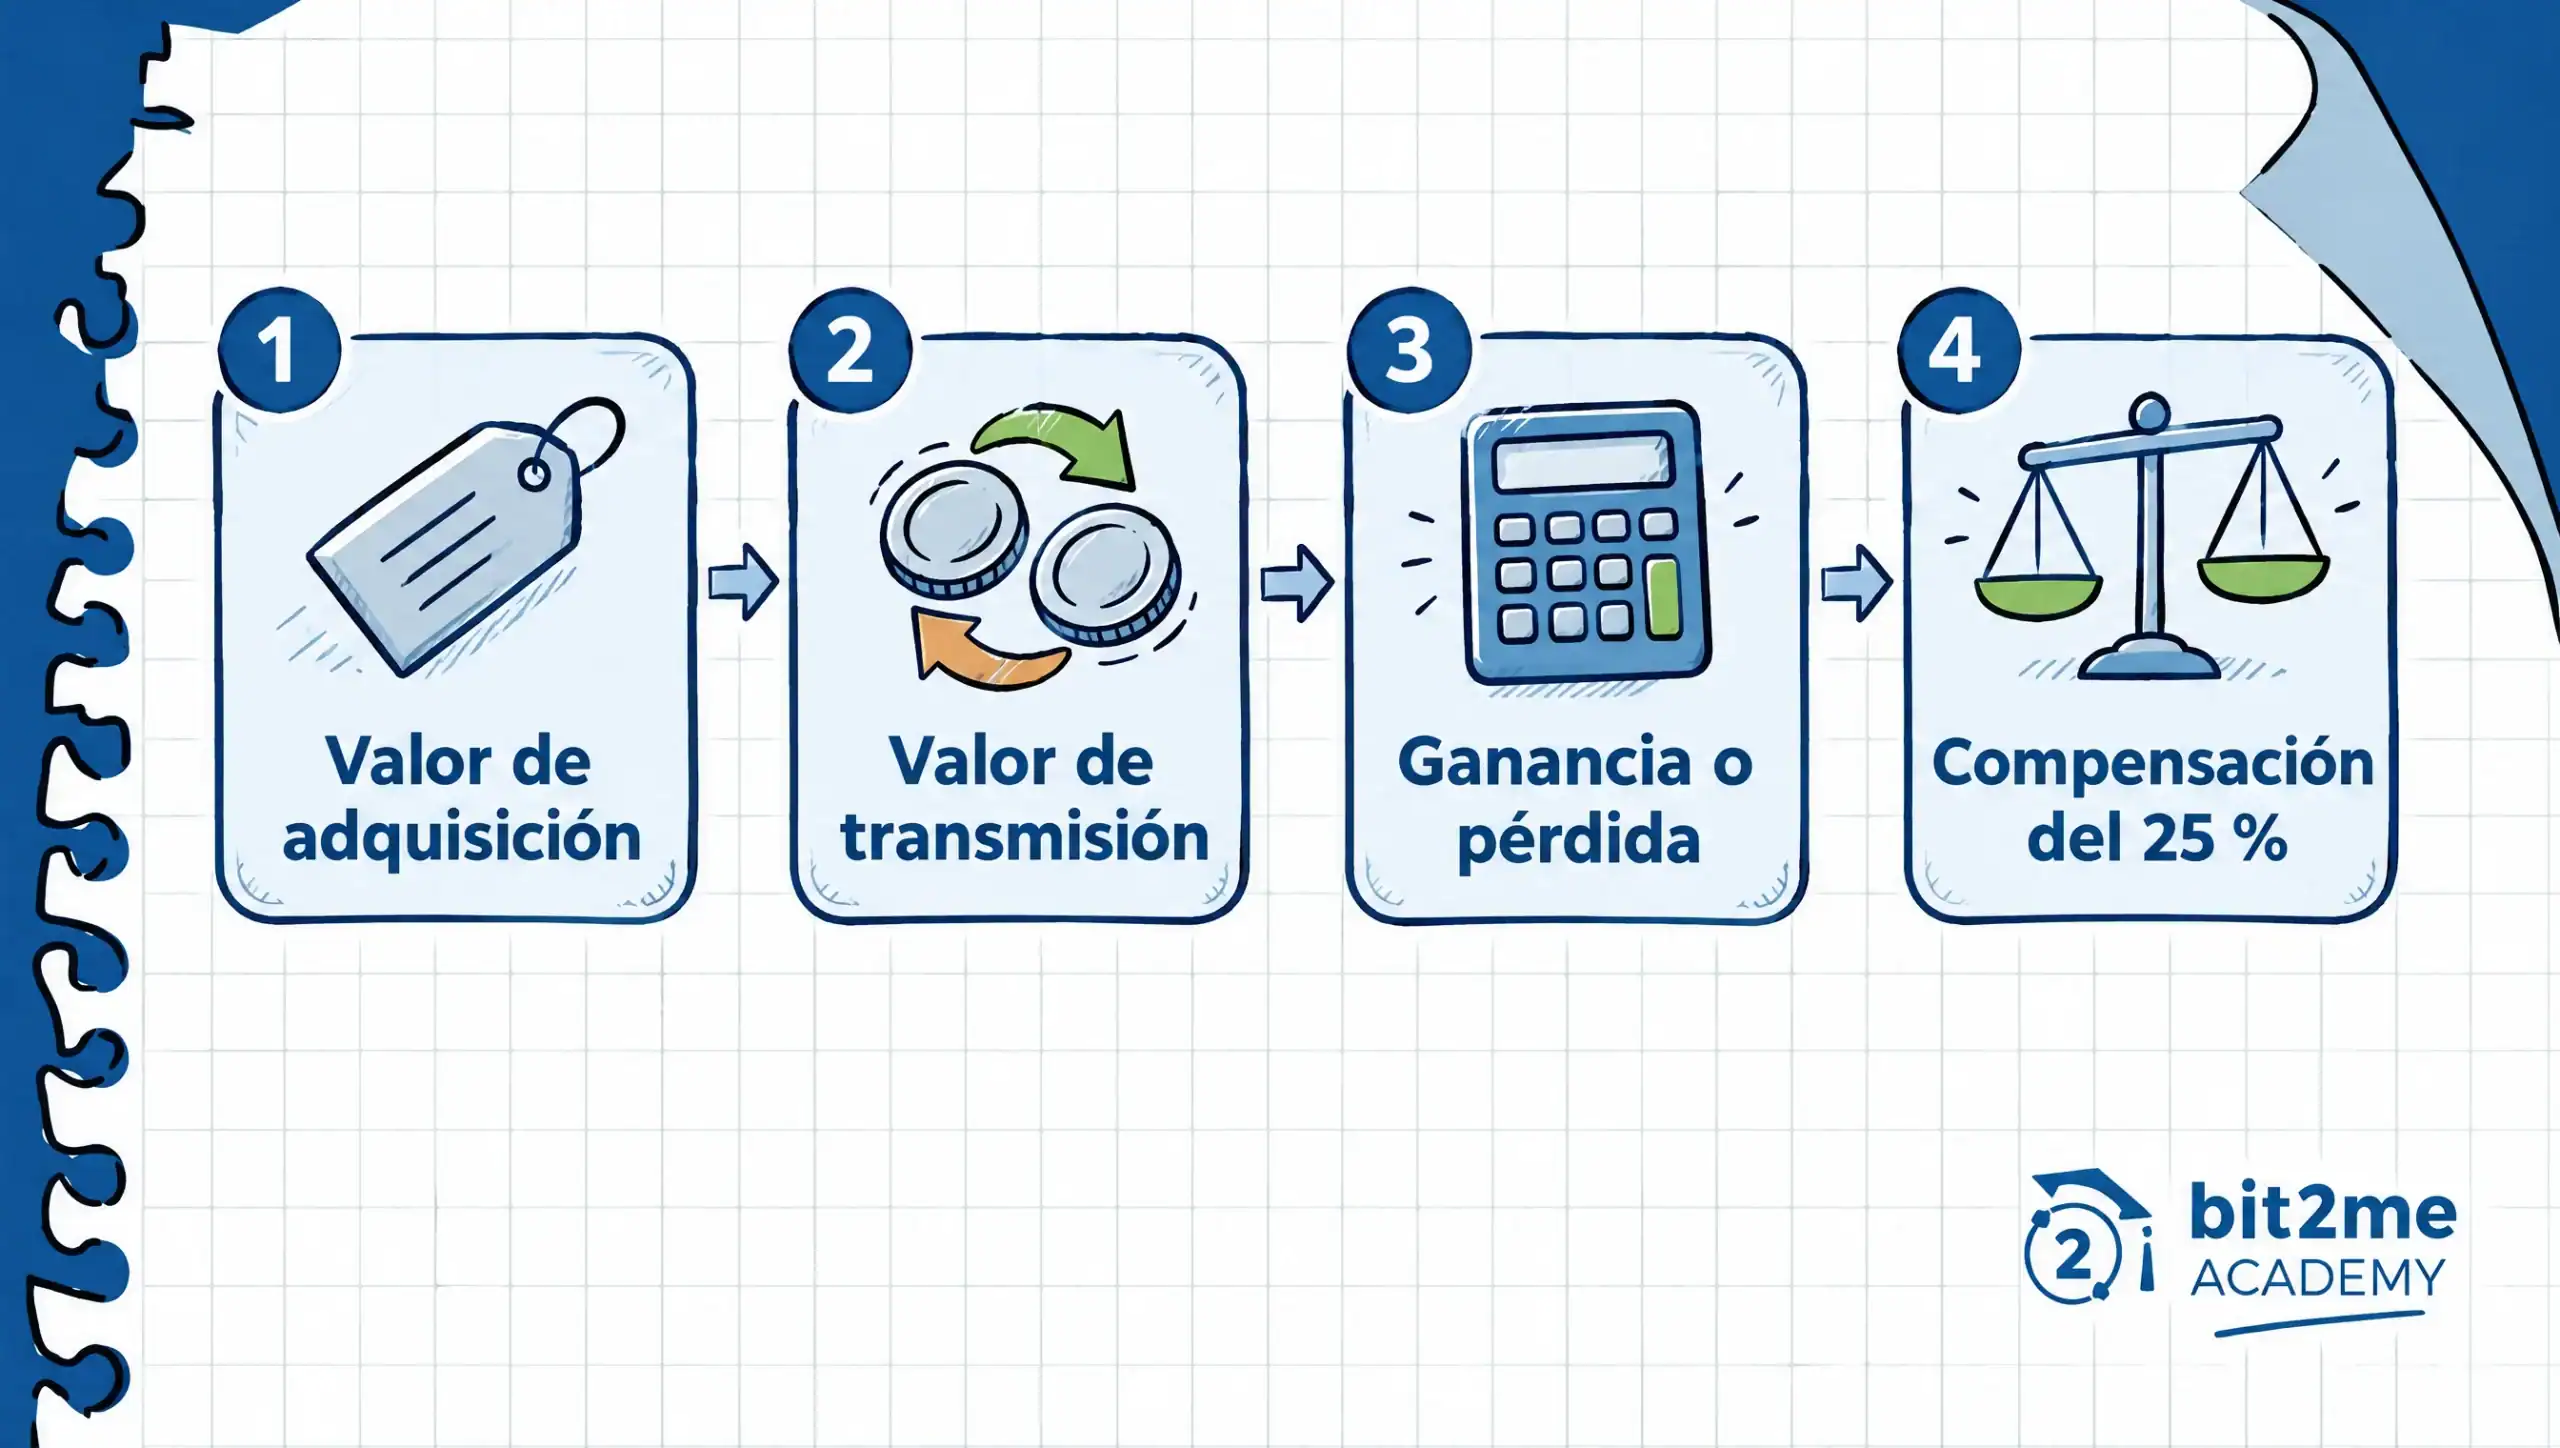
El cálculo parte de una resta: valor de transmisión menos valor de adquisición, los dos en euros y en la fecha de cada operación. El de adquisición es lo que te costó el criptoactivo, y el de transmisión es lo que recibes al venderlo o, en una permuta, el mayor entre el valor de mercado de lo que entregas y el de lo que recibes, según el artículo 37.1.h de la Ley 35/2006.
Si adquiriste unidades en fechas y a precios distintos, tienes que decidir cuáles consideras transmitidas. Para los valores, el artículo 37.2 de la Ley del IRPF fija que se consideran transmitidos los adquiridos primero, el criterio FIFO («primero en entrar, primero en salir»), y para los criptoactivos conviene que confirmes el criterio con un asesor fiscal. Bit2Me Tax, por ejemplo, calcula con FIFO, y el precio de Bitcoin de hoy no te vale para declarar, porque cuenta el valor en la fecha de cada operación.
Imagina una permuta con importes inventados, solo para ver el mecanismo. Compraste un bitcoin por 2000 euros y lo cambias por ether cuando el bitcoin entregado vale 2500 euros y el ether recibido, 2600 euros. La ley toma el mayor de los dos valores, así que la ganancia sale de 2600 menos 2000.
| Concepto | Importe de ejemplo |
|---|---|
| Valor de adquisición | 2000 € |
| Valor de mercado de lo entregado | 2500 € |
| Valor de mercado de lo recibido | 2600 € |
| Valor de transmisión (el mayor de los dos) | 2600 € |
| Ganancia patrimonial | 600 € |
Las pérdidas no se desperdician. Según el artículo 49 de la Ley 35/2006, las ganancias y pérdidas patrimoniales de cada ejercicio se integran y compensan exclusivamente entre sí, y si el resultado es negativo, ese saldo se compensa con el saldo positivo de los rendimientos del capital mobiliario del mismo ejercicio, con un límite del 25 % de ese saldo positivo. Si todavía queda saldo negativo, se compensa en los cuatro años siguientes.
Los rendimientos del capital mobiliario proceden de participar en entidades o de ceder capital a terceros, y los define el artículo 25 de la misma ley. El mecanismo funciona también al revés, con el mismo límite del 25 % y el mismo plazo de cuatro años, y el ejemplo siguiente muestra cómo se aplica el tope.
| Concepto | Importe de ejemplo |
|---|---|
| Ganancias patrimoniales del ejercicio | 3000 € |
| Pérdidas patrimoniales del ejercicio | 5000 € |
| Saldo negativo | 2000 € |
| Rendimientos positivos del capital mobiliario | 4000 € |
| Límite de compensación (25 % de 4000 €) | 1000 € |
| Saldo negativo que pasa a los cuatro ejercicios siguientes | 1000 € |
El valor de los criptoactivos puede subir o bajar con rapidez, y nada de lo anterior asegura un resultado. La compensación debe aplicarse en la cuantía máxima de cada ejercicio y dentro de esos cuatro años.
¿Pagan IVA las criptomonedas?
El IVA grava las entregas de bienes y las prestaciones de servicios, y su tipo general en España es del 21 %, según el artículo 90 de la Ley 37/1992. Cuando pagas un producto con criptomonedas, el IVA del producto no cambia, porque la ley dice que si la contraprestación no consiste en dinero, la base imponible es el importe, expresado en dinero, que las partes hayan acordado.
Un ordenador de 1000 euros más IVA cuesta 1210 euros en total, de los cuales 210 son IVA, y esa cuenta no depende de cómo pagues. Lo que sí cambia es tu IRPF, porque al pagar con bitcoins los estás transmitiendo y puede aparecer una ganancia o una pérdida patrimonial.
Otra cuestión es el IVA de las operaciones con las propias criptomonedas. La Ley del IVA exime las operaciones de compra, venta o cambio de divisas, billetes de banco y monedas que sean medios legales de pago, según su artículo 20.Uno.18.j, pero ese texto no cita Bitcoin ni otros criptoactivos. La forma de aplicar esa exención al Bitcoin depende de la doctrina de la DGT y de la jurisprudencia europea, así que si tu actividad es profesional y emites facturas, consulta antes con un asesor fiscal.

¿Cómo tributan las criptomonedas en el Impuesto sobre el Patrimonio?
El Impuesto sobre el Patrimonio grava lo que tienes, no lo que ganas, y se devenga el 31 de diciembre de cada año sobre el patrimonio del que seas titular ese día, según el artículo 29 de la Ley 19/1991. Tus criptomonedas entran en el cómputo valoradas por su precio de mercado en esa fecha, junto con inmuebles, cuentas y el resto de bienes y derechos de contenido económico, tal como establece su artículo 24.
El mínimo exento es el que apruebe tu comunidad autónoma, y si no lo ha regulado, es de 700.000 euros, según el artículo 28 de la misma ley. Las cifras autonómicas cambian entre ejercicios, por lo que debes consultar la normativa de tu comunidad para el año que declares.
Presentar el modelo 714 es obligatorio si te sale una cuota a ingresar o si, aunque no salga cuota, el valor de tus bienes y derechos supera los 2.000.000 euros, según el artículo 37. El mínimo exento decide si pagas, y los 2.000.000 euros deciden si presentas aunque no pagues nada.
| Concepto | Dato | Fuente |
|---|---|---|
| Mínimo exento si tu comunidad no lo regula | 700.000 € | Art. 28 de la Ley 19/1991 |
| Valor de bienes y derechos que obliga a presentar aunque no haya cuota | Más de 2.000.000 € | Art. 37 de la Ley 19/1991 |
| Fecha de devengo y valoración | 31 de diciembre, a precio de mercado | Arts. 24 y 29 de la Ley 19/1991 |
¿Qué pasa con la minería, el staking y otros casos?
Minar con medios propios puede constituir una actividad económica si encaja en la definición del artículo 27 de la Ley del IRPF: ordenar por cuenta propia medios de producción o recursos humanos para intervenir en la producción o distribución de bienes o servicios. Que encaje depende de cómo mines y lo valora la DGT caso a caso, y la guía sobre la legalidad de la minería explica cómo se organiza.
El staking y los airdrops, igual que el cloud mining, no tienen una regla única. Según el caso, la renta puede calificarse como rendimiento del capital mobiliario, regulado en el artículo 25 de la Ley del IRPF, o como ganancia patrimonial, y esa calificación la fija la DGT en sus consultas. En supuestos como DeFi o NFT, revisa las consultas vigentes y apóyate en un asesor fiscal antes de declarar.
¿Y si recibes criptomonedas por herencia o donación?
Recibir criptomonedas por herencia, legado o donación es un hecho imponible del Impuesto sobre Sucesiones y Donaciones, según el artículo 3 de la Ley 29/1987, que incluye la adquisición de bienes y derechos por cualquier título sucesorio y por donación u otro negocio gratuito entre vivos. Este impuesto es distinto del IRPF y del de Patrimonio, y se declara aparte.
Los plazos, la valoración y las bonificaciones dependen de tu caso y de la normativa de tu comunidad autónoma, así que consúltalos con un asesor antes de aceptar o repartir una herencia. Si heredas, pide al proveedor el saldo y los movimientos a la fecha del fallecimiento.
Estado actual de la fiscalidad de las criptomonedas en 2026
La fiscalidad de las criptomonedas en España sigue apoyándose, a 31 de octubre de 2026, en los tributos generales y en tres obligaciones de información que conviene distinguir. Los modelos 172 y 173 los presentan los proveedores y no tú, mientras que el 721 lo presentas tú si eres residente y superas el umbral. La disposición adicional decimotercera de la Ley del IRPF, que habla de «monedas virtuales», obliga a esos proveedores a informar de los saldos y de las operaciones de sus clientes con los titulares identificados.
| Modelo | Qué informa | Quién lo presenta | Plazo | Fuente |
|---|---|---|---|---|
| 172 | Saldos en monedas virtuales | Proveedores de custodia | Enero del año siguiente | Orden HFP/887/2023 |
| 173 | Operaciones con monedas virtuales | Proveedores de cambio, custodia e intermediarios | Enero del año siguiente | Orden HFP/887/2023 |
| 721 | Monedas virtuales custodiadas en el extranjero | Tú, si eres residente y superas 50.000 € a 31 de diciembre | Del 1 de enero al 31 de marzo del año siguiente | Orden HFP/886/2023 |
El umbral del modelo 721 se mide con el saldo conjunto a 31 de diciembre. Si lo superas, informas de todos los criptoactivos situados en el extranjero, y en los años siguientes solo vuelves a presentar si ese saldo ha subido más de 20.000 euros respecto del último declarado, según el artículo 42 quater del Real Decreto 1065/2007. La obligación se refiere a lo que custodian proveedores, de modo que los criptoactivos que guardas con tus propias claves quedan fuera de ese modelo.
La directiva DAC8 es la otra novedad. El 3 de junio de 2025, el Consejo de Ministros aprobó el proyecto de ley que transpone la Directiva (UE) 2023/2226, según la nota de prensa del Ministerio de Hacienda, y refuerza la información de los proveedores sobre usuarios residentes y no residentes, además de sustituir el concepto de moneda virtual por el de criptoactivo. Comprueba en el BOE si ya se ha aprobado de forma definitiva y qué modelos se derivan de ella antes de presentar tu declaración.
Reúne los datos de tus operaciones antes de la campaña de Renta
Casi todos los impuestos de las criptomonedas en España se resuelven con una buena base de datos: la fecha, el importe en euros y el tipo de cada operación, además del saldo a 31 de diciembre. Si operas en varias plataformas y wallets, reúne todos los históricos en un único documento y guarda los justificantes de cada movimiento.
Bit2Me Tax es la herramienta de Bit2Me que genera un informe fiscal gratuito con las operaciones realizadas en Bit2Me, calculado con FIFO y exportable en PDF y CSV. No sustituye el asesoramiento fiscal ni presenta la declaración por ti, y solo recoge lo que hayas hecho en Bit2Me, así que el resto de plataformas y wallets debes añadirlo aparte. Si compras Bitcoin o vendes Bitcoin en Bit2Me, podrás descargar ese informe, y en Academy tienes la guía para presentar la Renta con criptoactivos y Bit2Me Tax.
Preguntas frecuentes sobre impuestos de criptomonedas


 Autor