Puntos Esenciales
- Un ETF de Bitcoin es un producto cotizado cuyo valor sigue el precio de Bitcoin: compras participaciones, no bitcoins.
- La SEC aprobó el 10 de enero de 2024 varios ETF spot de Bitcoin, que se negociaron desde el 11 de enero.
- En Europa los productos equivalentes son ETP o ETN, títulos de deuda respaldados; no existe un fondo UCITS con exposición directa a Bitcoin.
- Ninguno elimina el riesgo: el valor puede caer con rapidez, hay comisiones anuales y el emisor o el custodio añaden riesgos propios.
Un ETF de Bitcoin es un producto cotizado cuyo valor sigue el precio de Bitcoin, de modo que quien lo compra obtiene exposición a ese precio sin gestionar claves privadas ni custodiar fondos. La SEC, el regulador bursátil de Estados Unidos, aprobó el 10 de enero de 2024 la cotización de varios ETF spot de Bitcoin, que empezaron a negociarse el 11 de enero, según la declaración de su presidente. Lo hizo tras años de denegaciones que arrancaron en 2017, y aclaró que no aprobaba ni respaldaba el propio Bitcoin.
En Europa el esquema es distinto. Los productos que siguen a Bitcoin en mercados como Xetra o Euronext son ETP o ETN, es decir, títulos de deuda respaldados, y no fondos UCITS: según la guía de la CSSF, el supervisor luxemburgués, un UCITS solo puede tener exposición indirecta a criptoactivos, con un tope del 10 % de su patrimonio.
Tener exposición al precio de Bitcoin a través de un producto cotizado no elimina el riesgo: su valor puede caer con rapidez, puedes perder todo lo aportado y pagas una comisión anual que va del 0,15 % al 2,00 % en los cinco productos comparados más abajo, a 31 de octubre de 2026. Conocer la mecánica y las diferencias entre estructuras te ayuda a saber qué compras.
 Certificado
¿Qué es un ETF de Bitcoin y cómo funciona?
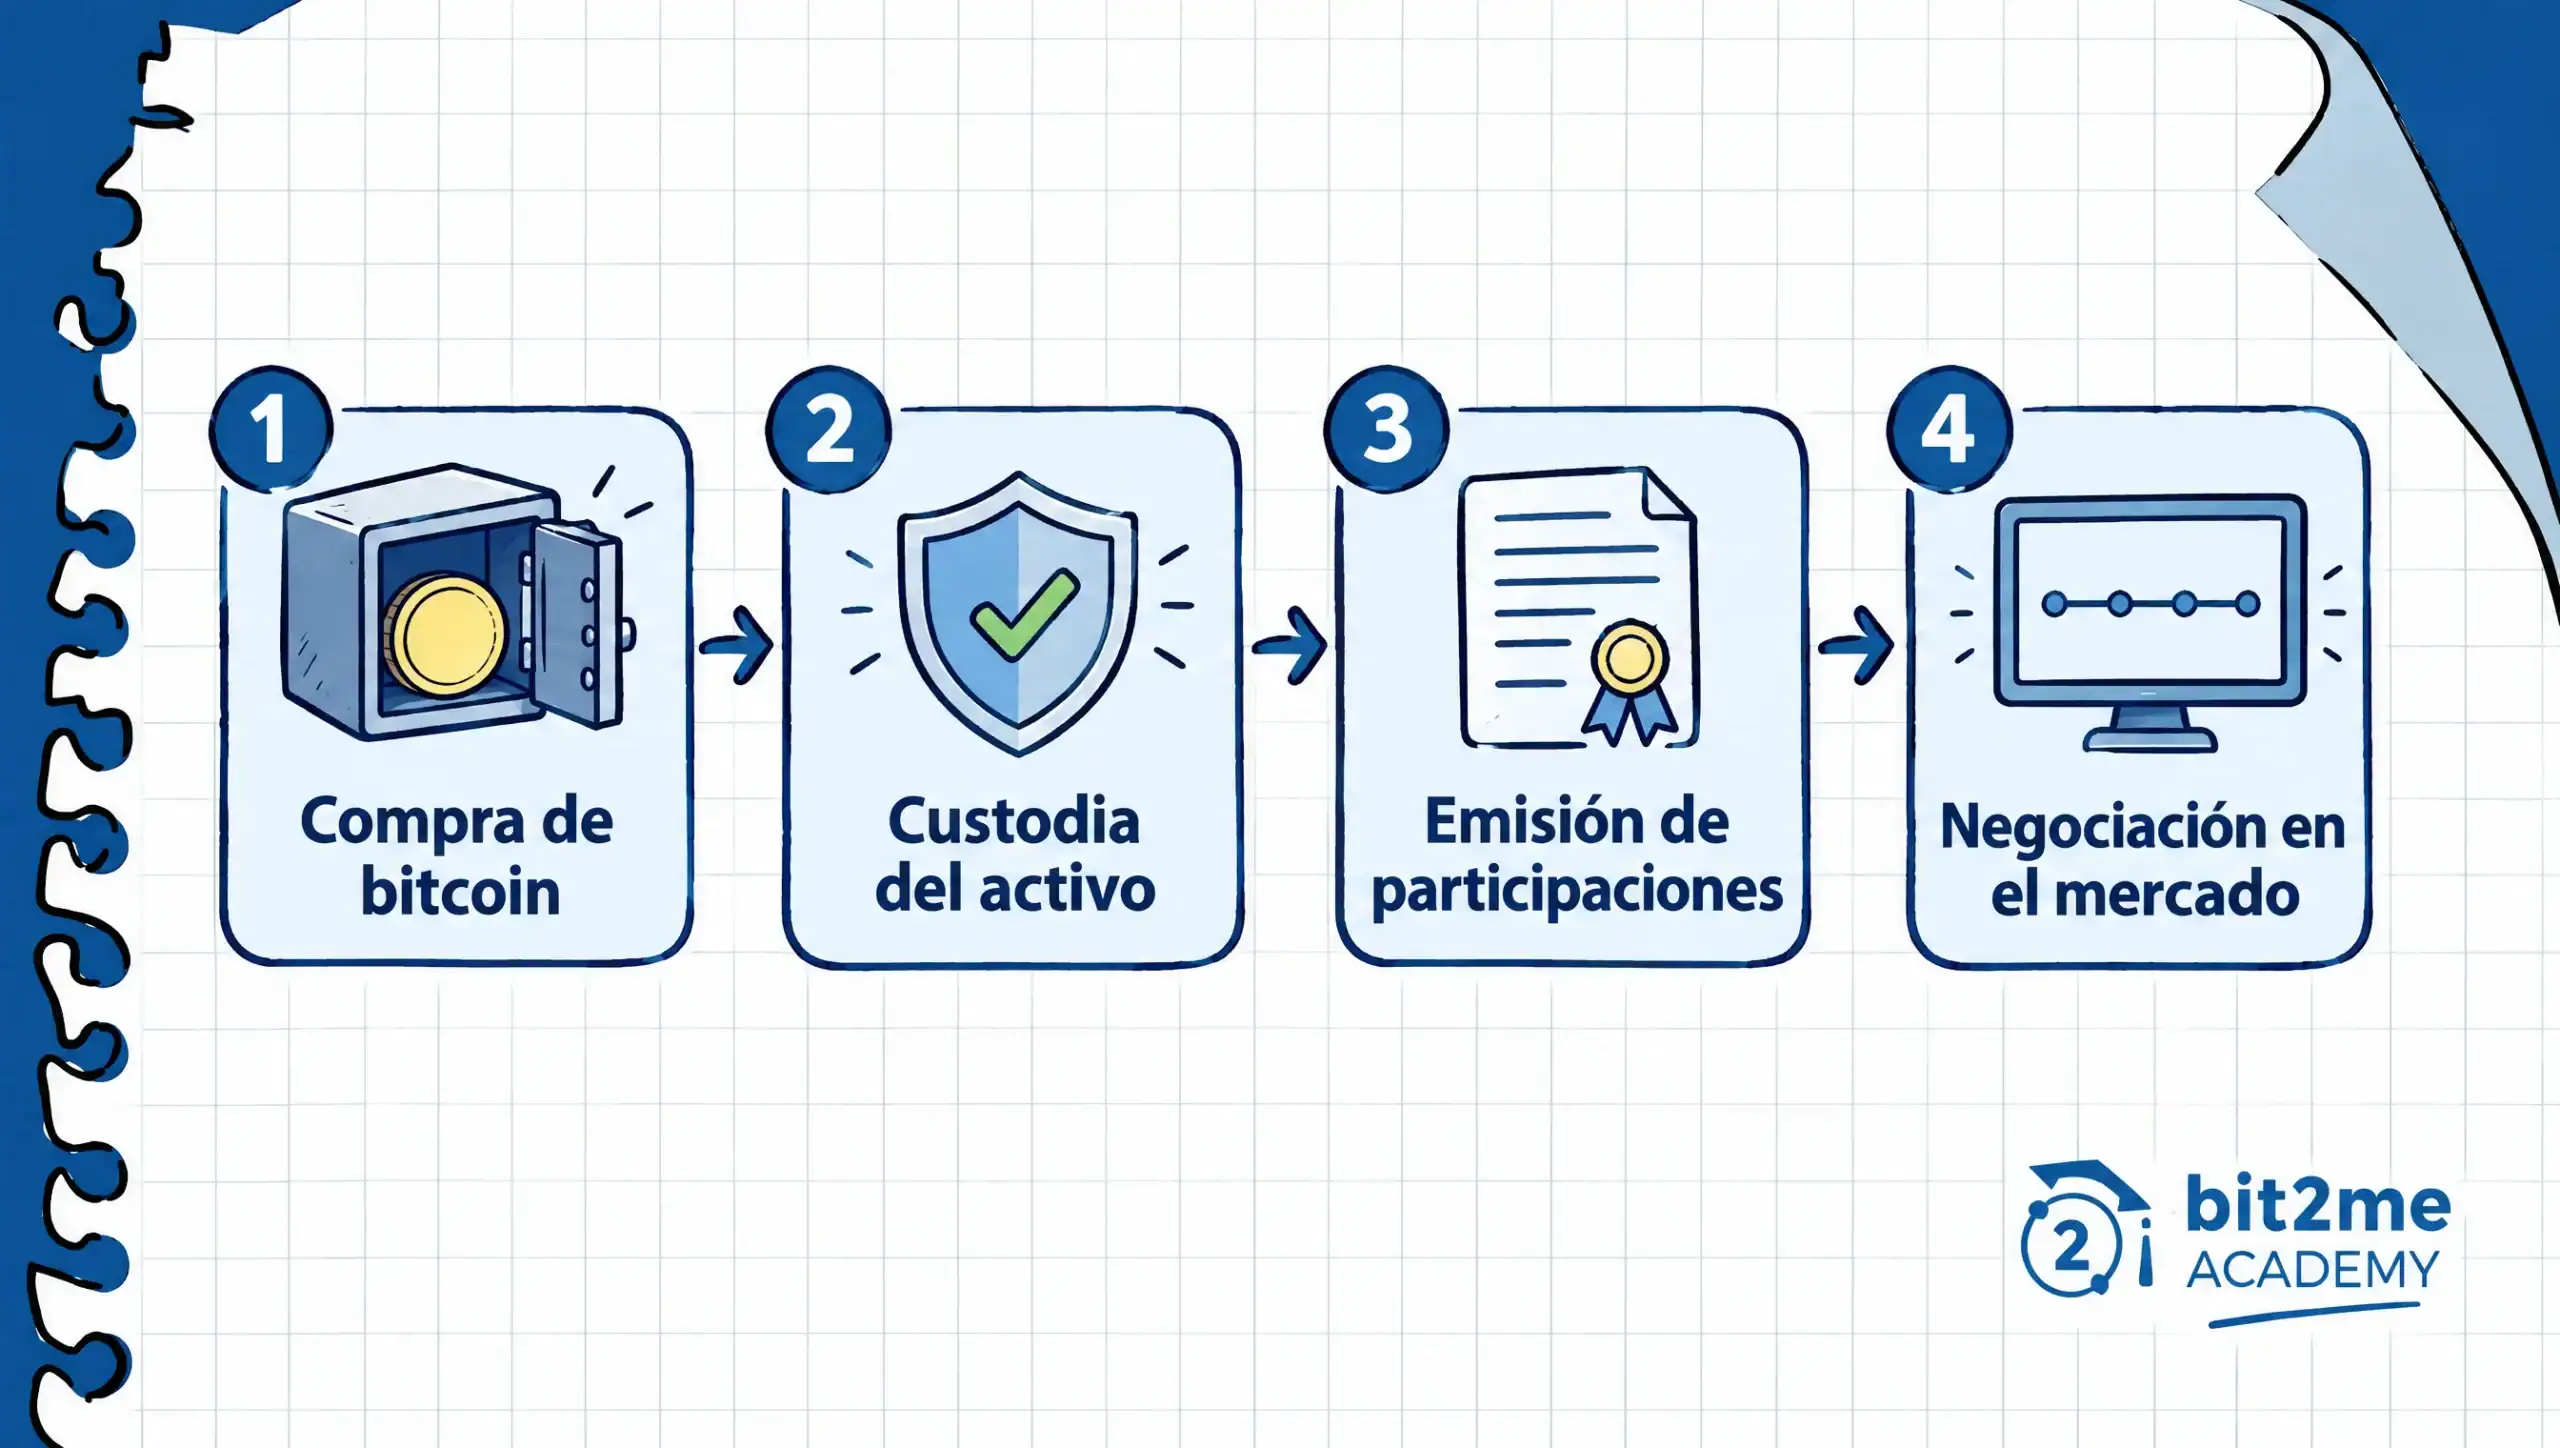
Un ETF (Exchange Traded Fund) es un fondo cotizado: reúne activos y reparte participaciones que se compran y se venden durante la sesión de un mercado. En el caso de Bitcoin, el emisor adquiere el activo, lo guarda con un custodio y emite participaciones cuyo valor sigue el precio de BTC, menos las comisiones. Tú no compras bitcoins, sino participaciones, a través de un intermediario financiero autorizado.
La analogía más clara es la de un ETF de oro, que te da exposición al metal sin que guardes lingotes en casa. Con Bitcoin ocurre algo parecido: no gestionas una wallet ni una frase de recuperación, pero cedes la custodia al emisor y pagas por ello una comisión anual, el TER (Total Expense Ratio), que se descuenta del valor de la participación. Esa comodidad traslada la custodia a un tercero, algo que no ocurre cuando guardas tú mismo tus bitcoins.
El valor de la participación depende del precio de Bitcoin, que puedes consultar en la página de precio de Bitcoin de Bit2Me. Pueden aparecer pequeñas diferencias por las comisiones y por la oferta y la demanda de la propia participación, y como Bitcoin sigue negociándose cuando el mercado cierra, la cotización puede abrir con un salto.
Existen además dos capas regulatorias. La participación es un instrumento financiero sometido a la normativa de mercados (en la Unión Europea, MiFID II y el reglamento PRIIPs, que exige el documento de datos fundamentales o KID), mientras que el Bitcoin del emisor es un criptoactivo. Según la CNMV, MiCA deja fuera de su ámbito los instrumentos financieros de MiFID II.
¿Cuánto vale una participación y qué comisión lleva?
Una participación no equivale a un bitcoin: representa una fracción de los bitcoins que tiene el producto, y su valor liquidativo es lo que valen esos bitcoins menos los costes, dividido entre las participaciones en circulación. El iShares Bitcoin Trust ETF (IBIT) lo muestra bien, porque su página oficial publicaba a 30 de octubre de 2026 un valor de 43,2852 dólares por participación, una cifra muy inferior al precio de un bitcoin entero.
| Dato de IBIT | Valor | Fecha del dato |
|---|---|---|
| Patrimonio neto | 62.297.756.860 $ | 30 de octubre de 2026 |
| Participaciones en circulación | 1.439.480.000 | 30 de octubre de 2026 |
| Valor por participación | 43,2852 $ | 30 de octubre de 2026 |
| Comisión anual | 0,25 % | 30 de octubre de 2026 |
Esas cifras son una fotografía de un solo día, cambian a diario y no anticipan cómo evolucionará el producto. Si divides el patrimonio entre las participaciones en circulación, obtienes de nuevo el valor por participación.
La comisión anual se descuenta del valor del producto de forma continua, no se cobra aparte. En Estados Unidos se llama comisión del patrocinador y en los ETP europeos suele llamarse comisión de gestión o TER, y en ambos casos figura en el prospecto o en el KID. Un 0,25 % anual equivale a 25 euros por cada 10.000 euros mantenidos durante un año, y un 2,00 % equivale a 200 euros, con independencia de lo que haga el precio de Bitcoin.
¿Cómo se aprobaron los ETF spot de Bitcoin en Estados Unidos?
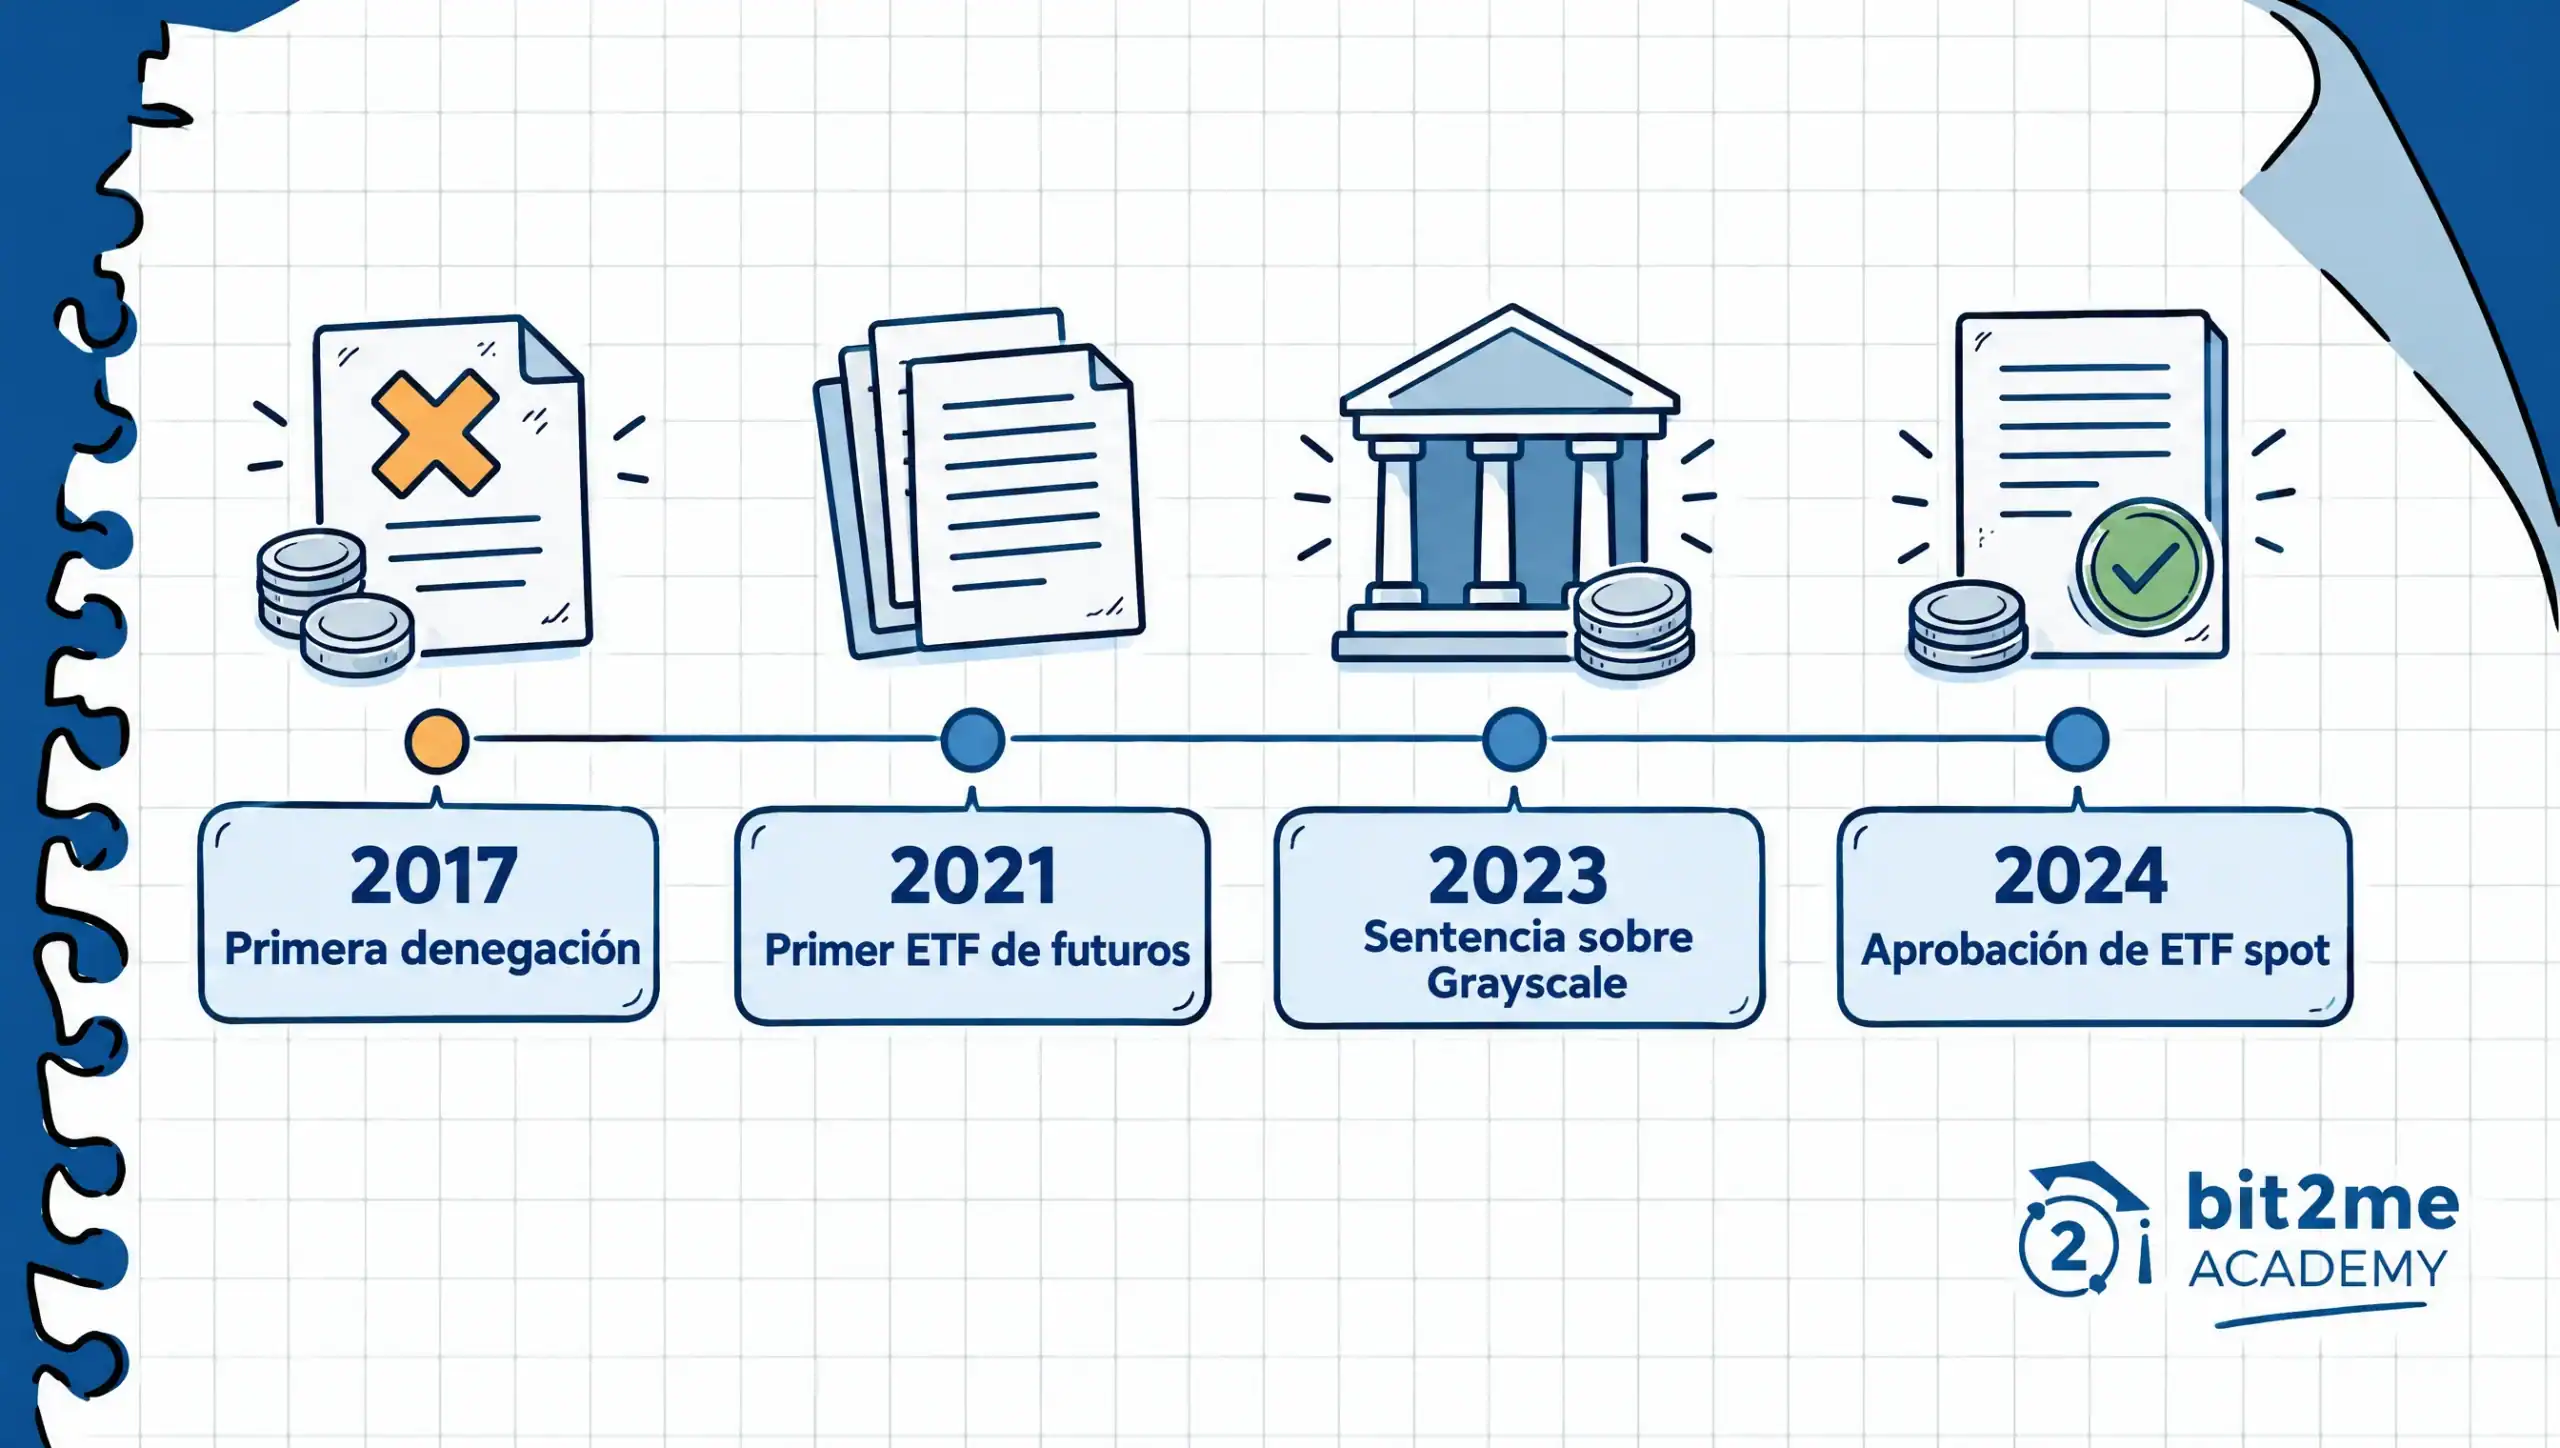
La SEC denegó el 10 de marzo de 2017 el Winklevoss Bitcoin Trust, uno de los primeros intentos de un ETF spot de Bitcoin en Estados Unidos, porque faltaba un acuerdo de vigilancia con mercados significativos y regulados que permitiera detectar fraude y manipulación. Así lo recoge la orden 34-80206, y la SEC siguió rechazando solicitudes parecidas: en su declaración de 2024 cita más de veinte denegaciones entre 2018 y marzo de 2023.
Otras propuestas siguieron caminos distintos. El VanEck SolidX Bitcoin Trust habría mantenido bitcoin directamente, no futuros, y su documento de registro de 2018 avisaba de que podía no ser adecuado para minoristas; la SEC recoge en la orden 34-84988 que esa propuesta se retiró el 22 de enero de 2019.
La vía de los futuros sí avanzó. El ProShares Bitcoin Strategy ETF (BITO) se negoció desde el 19 de octubre de 2021 como el primer ETF estadounidense de futuros de Bitcoin, según ProShares, que comunicó más de 1.000 millones de dólares en unos dos días. Una orden de la SEC de 2022 cita 1.210 millones en tres días.
El calendario se aceleró en 2023. BlackRock registró el iShares Bitcoin Trust el 15 de junio, y el 29 de agosto el Tribunal de Apelaciones del Distrito de Columbia anuló la denegación de la solicitud de Grayscale porque la SEC no había explicado bien su decisión. El 10 de enero de 2024 la SEC aprobó la cotización de varios ETF spot de Bitcoin, que se negociaron desde el día siguiente.
Esa aprobación tuvo límites claros. La propia SEC aclaró que no aprobaba ni respaldaba Bitcoin y recomendó cautela ante sus numerosos riesgos. La comisionada Crenshaw precisó además, en su declaración del mismo día, que los productos aprobados no son fondos registrados como tales sino productos cotizados bajo la ley de valores de 1933, y por eso en Estados Unidos se habla con más precisión de ETP que de ETF.
¿Qué diferencia hay entre un ETF spot y uno de futuros?
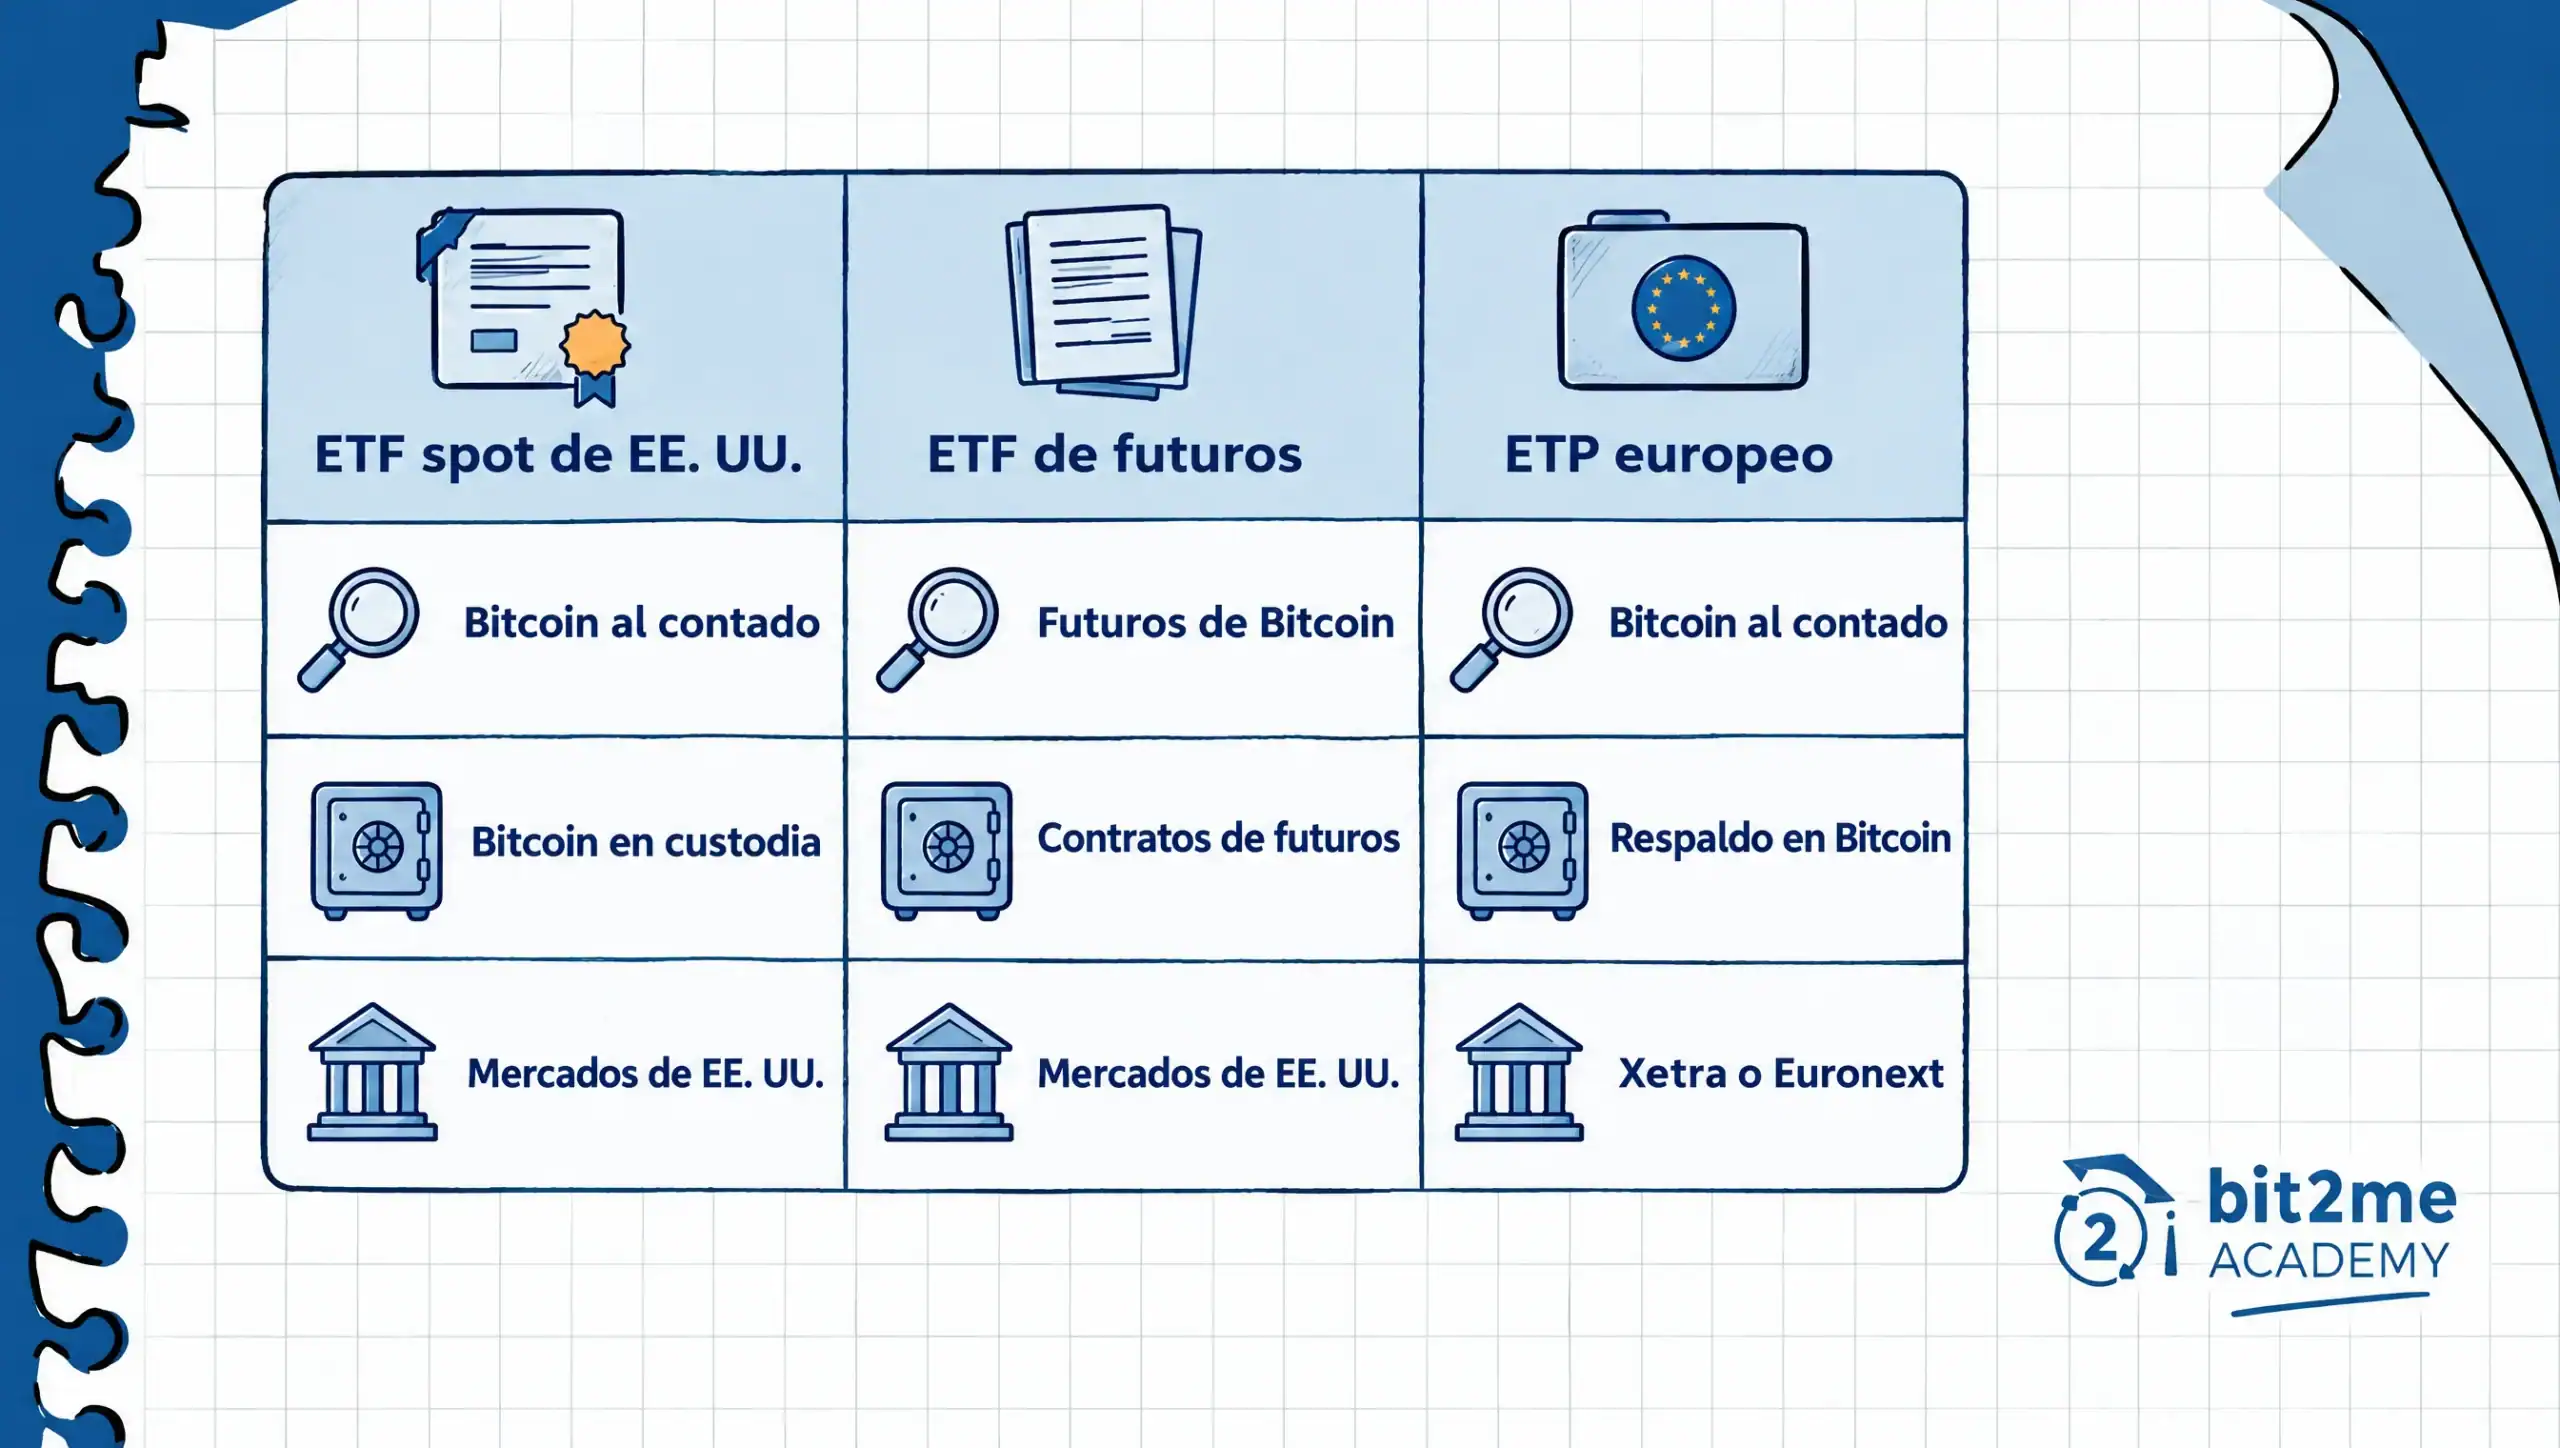
Un ETF spot mantiene el activo: el emisor compra bitcoins y los custodia, de forma que la participación sigue el precio al contado. Uno de futuros no tiene bitcoins, sino contratos para comprar o vender Bitcoin en una fecha futura a un precio pactado, y su valor sigue el precio de esos contratos.
La diferencia importa porque la evolución del valor de un ETF de futuros puede alejarse del precio de Bitcoin. Cuando los contratos más lejanos cuestan más que los cercanos, renovar cada contrato resta valor al producto, y ese efecto no existe en un ETF spot, que solo soporta sus comisiones y los costes de custodia. La tabla resume las tres estructuras con los datos que más cambian de una a otra, a 31 de octubre de 2026.
| Aspecto | ETF spot de EE. UU. | ETF de futuros de EE. UU. | ETP o ETN europeo |
|---|---|---|---|
| Qué sigue | Precio al contado de Bitcoin | Precio de contratos de futuros de Bitcoin | Precio de Bitcoin |
| Estructura | Producto cotizado que mantiene bitcoins (ley de 1933, según la comisionada Crenshaw) | Fondo cotizado que mantiene contratos de futuros | Título de deuda respaldado por bitcoins |
| Supervisión | SEC | SEC | Prospecto europeo y KID (PRIIPs); no es UCITS |
| Riesgo propio | Custodia y diferencia entre precio de mercado y valor liquidativo | Coste de renovar los contratos | Riesgo del emisor además del de Bitcoin |
| Ejemplo | IBIT, FBTC | BITO | BTCE, ABTC |
Para ver las diferencias con más detalle, la guía de Academy sobre ETF al contado y ETF de futuros las compara, y puedes repasar cómo funcionan los contratos en la guía de futuros de Bitcoin.
¿Hay ETF de Bitcoin en Europa? ETP y ETN frente a fondos UCITS
Un ETP (Exchange Traded Product) es la categoría general de producto cotizado, y un ETN (Exchange Traded Note) es un título de deuda que emite una entidad. Los de Bitcoin que hay en Europa, como el Bitwise Physical Bitcoin ETP (antes ETC Group Physical Bitcoin), se presentan como títulos de deuda respaldados por bitcoins, con el riesgo de que el emisor no cumpla, que el respaldo busca limitar pero no elimina.
Un fondo UCITS es un fondo armonizado en la Unión Europea con reglas estrictas sobre los activos que puede tener, y Bitcoin directo no figura entre ellos. La CSSF, en su guía actualizada en febrero de 2026, solo admite exposición indirecta mediante valores sin derivados y hasta el 10 % del patrimonio. ESMA planteó el 26 de junio de 2025, en un asesoramiento técnico no vinculante, permitir solo exposiciones indirectas limitadas, de hasta el 10 %, a activos alternativos, y corresponde a la Comisión Europea decidir si lo aplica.
Por tanto, a 31 de octubre de 2026 no existe un ETF UCITS de Bitcoin con exposición directa, y Bitwise indica en la ficha de su producto que no cumple los requisitos UCITS. Si un producto de este tipo se ofrece a minoristas de la Unión Europea necesita el KID del reglamento PRIIPs, según recuerda la CNMV, y en ese documento encuentras la comisión, los riesgos y los escenarios del producto. La tabla reúne la comisión anual y la estructura de cinco productos, con la fecha de cada dato según las páginas de sus emisores.
| Producto | Estructura | ISIN | Comisión anual | Fecha del dato |
|---|---|---|---|---|
| iShares Bitcoin Trust ETF (IBIT) | Producto cotizado en EE. UU. | No aplica | 0,25 % | 30 de octubre de 2026 |
| Fidelity Wise Origin Bitcoin Fund (FBTC) | Producto cotizado en EE. UU. | No aplica | 0,25 % | Vigente desde el 1 de agosto de 2024 |
| Bitwise Physical Bitcoin ETP (BTCE) | Título de deuda respaldado, Xetra | DE000A27Z304 | 2,00 % | 31 de octubre de 2026 |
| 21Shares Bitcoin ETP (ABTC) | ETP de 21Shares AG | CH0454664001 | 1,49 % | 30 de octubre de 2026 |
| WisdomTree Physical Bitcoin | Título de deuda de Jersey | GB00BJYDH287 | 0,15 % con reducción temporal hasta el 31 de diciembre de 2026 y 0,25 % desde el 1 de enero de 2027 | 31 de octubre de 2026 |
Todas las cifras proceden de las páginas de los emisores y cambian con el tiempo, así que comprueba siempre el KID o la ficha vigente antes de tomar una decisión, sobre todo en la comisión de WisdomTree, que sube el 1 de enero de 2027.
¿Qué riesgos y costes tienen estos productos?
Un producto cotizado sobre Bitcoin traslada a su valor la volatilidad del activo, de modo que puede caer con rapidez y quien lo compra puede perder todo lo aportado. A ese riesgo de mercado se suman los propios de la estructura, que conviene separar para saber cuál afecta a cada producto:
- Comisión anual: se descuenta del valor aunque el precio de Bitcoin no se mueva, y la tabla anterior muestra diferencias entre el 0,15 % y el 2,00 %.
- Precio de mercado frente a valor liquidativo: la participación puede negociarse algo por encima o por debajo del valor de los bitcoins que respalda.
- Custodia: el emisor confía los bitcoins a un custodio, y un fallo operativo o de seguridad de ese tercero afectaría al producto.
- Emisor: en un ETP o ETN europeo, que es un título de deuda, quien lo compra depende de que el emisor cumpla sus obligaciones.
- Futuros: renovar contratos puede restar valor y alejar la evolución del producto del precio al contado.
Hay ventajas verificables: puedes contratar estos productos desde un intermediario financiero habitual, se negocian en el horario del mercado donde cotizan y la comisión anual figura en el prospecto o en el KID. A cambio no controlas ninguna clave privada, no recibes bitcoins y dependes de terceros para custodiarlos.
La fiscalidad depende del producto, de tu residencia y de tu situación personal, y no existe una regla única para todos los productos sobre criptoactivos. Consulta a un asesor fiscal o a la Agencia Tributaria antes de comprar.
¿Qué cambia entre un ETF y tener Bitcoin directamente?
Con un ETF compras una participación de un producto que tiene Bitcoin, y con Bitcoin directo compras el activo y decides tú dónde guardarlo. En el primer caso la custodia queda en manos del emisor y de un custodio, y te rige la normativa de mercados financieros. En el segundo el activo es un criptoactivo bajo MiCA, lo ofrecen proveedores de servicios de criptoactivos autorizados y la responsabilidad de proteger tus claves es tuya si usas una wallet propia.
Si prefieres tener tú mismo el activo, también puedes comprar Bitcoin en Bit2Me, y si más adelante decides deshacer la posición, puedes vender Bitcoin en Bit2Me. El valor de los criptoactivos puede subir o bajar con rapidez, y puedes no recuperar lo aportado.
Bit2Me Invest, un servicio de Bit2Me Stocks S.L. en colaboración con InbestMe, entidad supervisada por la CNMV, ofrece fondos, acciones y ETF UCITS (fondos armonizados en la Unión Europea que se negocian en mercados), y su web aclara que los fondos no incluyen fondos de criptomonedas como Bitcoin. Si quieres saber cómo funcionan esos productos, la guía de Academy sobre fondos y ETF los explica. El proceso de contratación se detalla en cómo comprar un ETF paso a paso desde España.
Si comparas con productos más clásicos, la guía de Academy sobre las diferencias entre un ETF y un fondo indexado te ayuda a distinguir cómo se contrata y cómo se negocia cada uno, algo útil antes de decidir qué producto se ajusta a lo que buscas.
Estado actual de los ETF spot de Bitcoin
A 31 de octubre de 2026 el marco de Estados Unidos difiere del de enero de 2024. El 29 de julio de 2025 la SEC aprobó que los participantes autorizados creen y reembolsen participaciones en especie, es decir, con bitcoins y no solo en efectivo, según su nota oficial. El 17 de septiembre de 2025 aprobó estándares genéricos de cotización para participaciones de trusts basados en materias primas, de modo que los mercados pueden admitir los productos que los cumplan sin presentar una norma nueva para cada uno.
En Europa la situación depende de decisiones pendientes. El asesoramiento de ESMA de junio de 2025 es una recomendación a la Comisión Europea, que decide si la aplica, y mientras tanto los productos sobre Bitcoin siguen siendo ETP o ETN. En España, MiCA se aplica plenamente desde el 30 de diciembre de 2024 y el periodo transitorio terminó el 1 de julio de 2026, según la CNMV, algo que afecta a los proveedores que ofrecen Bitcoin directo y no a estos productos cotizados.
Las comisiones y las cifras de las tablas son de los emisores a finales de octubre de 2026, y IBIT publica su patrimonio cada día. Comprueba siempre la ficha o el KID vigente antes de decidir, porque estos datos cambian con frecuencia.
Entender el producto antes de elegir cómo tener Bitcoin
Un ETF de Bitcoin simplifica el acceso a un precio, pero no la comprensión de lo que compras. Antes de elegir entre un ETF estadounidense, un ETP europeo o Bitcoin directo, conviene mirar dos cosas concretas: qué posee el producto y cuánto cuesta cada año. Con esas respuestas sabes qué riesgos asumes y cuáles no, y puedes decidir con calma o descartar la idea sin perder nada.
Si quieres seguir explorando, la guía de Academy sobre ETF en Ethereum muestra cómo se extiende esta estructura a otro criptoactivo, y la de qué es Bitcoin y cómo funciona repasa el activo que hay detrás de todos estos productos.
Preguntas frecuentes sobre los ETF de Bitcoin


 Autor