Puntos Esenciales
- Un security token es un valor negociable, como un bono o una participación en el capital de una sociedad, emitido o registrado en una blockchain.
- Si cumple los criterios de instrumento financiero de MiFID II, queda fuera del Reglamento MiCA y se rige por la normativa de mercados de valores.
- En España lo emite un emisor con una entidad responsable del registro y se negocia en infraestructuras autorizadas o fuera de mercado.
- Estar regulado no elimina el riesgo: hay riesgo de emisor, de liquidez, de tecnología y de interpretación según el país.
Un security token es un valor negociable, como un bono, una participación en el capital de una sociedad o una participación en un fondo, que se emite, se registra o se transfiere en una blockchain en lugar de en un registro tradicional. Cambia el soporte, pero no la naturaleza jurídica: la ESMA, el supervisor europeo de los mercados de valores, establece en sus directrices sobre la calificación de criptoactivos como instrumentos financieros, cuyo informe final es del 17 de diciembre de 2024, que los instrumentos financieros tokenizados siguen siendo instrumentos financieros a todos los efectos regulatorios.
Por eso un valor tokenizado no se parece a los criptoactivos que regula el Reglamento MiCA: su artículo 2 deja fuera los criptoactivos que son instrumentos financieros, de modo que les aplican MiFID II y el resto de la normativa de mercados. En España, la Ley 6/2023 (LMVSI) reconoce desde el 7 de abril de 2023 la representación de valores mediante sistemas de registro distribuido, bajo la supervisión de la CNMV.
Entenderlo te evita dos errores frecuentes: creer que cualquier token con un proyecto detrás es un valor, y suponer que un valor tokenizado funciona como bitcoin. Según la CNMV, lo único que comparten bitcoin y un instrumento financiero basado en esta tecnología es el soporte, no el marco regulatorio, y en el segundo caso el control y el gobierno recaen en entidades supervisadas.
 Certificado
¿Qué es un security token y en qué se diferencia de otros tokens?
Un security token es la versión tokenizada de un valor que ya existe en el derecho financiero. La CNMV define los instrumentos financieros basados en tecnología de registro distribuido (DLT, por sus siglas en inglés) como aquellos que se emiten, registran, transfieren o almacenan mediante esa tecnología, y subraya que la diferencia con uno tradicional está solo en el medio: el mismo tipo de instrumento confiere los mismos derechos. Dependiendo del valor, esos derechos son económicos, como recibir pagos periódicos o participar en el reparto de beneficios, o políticos, como votar en las decisiones de una sociedad.
Es una etiqueta de mercado, no una categoría legal. El derecho europeo habla de valores negociables e instrumentos financieros, y la clasificación de un token concreto depende de los derechos que concede, no del nombre con que se comercialice. Un equity token es el caso más conocido: un token de valores que representa una participación en el capital de una sociedad. Un utility token da acceso a un producto o servicio y, por regla general, no es un valor, aunque la frontera entre ambos exige un análisis caso por caso.
La clasificación más citada fuera de la UE es la del regulador suizo FINMA, que en sus guías sobre ICO de 16 de febrero de 2018 distingue tres grupos de tokens según su función económica, una referencia útil aunque no se aplique en la UE:
- Tokens de pago: pensados como medio de pago o de transferencia de valor.
- Tokens de utilidad: dan acceso digital a una aplicación o a un servicio.
- Tokens de activos: representan una deuda o una participación en el capital, y FINMA los trata como valores.
Dentro de la UE, el Reglamento MiCA crea otras categorías para los criptoactivos que no son valores: según el glosario de la CNMV, criptoactivos referenciados a activos, fichas de dinero electrónico y el resto de criptoactivos. Si quieres repasar el marco general, tienes la guía de Academy sobre MiCA.
Técnicamente, es un criptoactivo emitido mediante un smart contract, un programa que se ejecuta en la blockchain al cumplirse condiciones fijadas de antemano. Lo que lo distingue de bitcoin es quién controla ese código, algo que verás más abajo.
¿Cuándo un token es un valor y queda fuera de MiCA?
El artículo 2, apartado 4, letra a), del Reglamento (UE) 2023/1114 excluye de MiCA los criptoactivos que sean instrumentos financieros, y su apartado 5 encargó a la ESMA publicar antes del 30 de diciembre de 2024 unas directrices sobre las condiciones y criterios para esa calificación, como recoge el texto del artículo 2 en el rulebook único de la ESMA. Esas directrices adoptan un enfoque de fondo sobre forma: si el token concede derechos equivalentes a los de acciones, bonos u otros valores negociables, se trata como tal, con las mismas reglas que un instrumento financiero tradicional.
La ESMA considera que un criptoactivo es un valor negociable cuando cumple a la vez tres condiciones: no es un instrumento de pago, forma parte de una clase de valores y es negociable en el mercado de capitales. También distingue entre tokens que dan voto sobre decisiones de la sociedad, como elegir consejeros o aprobar fusiones, que equivalen a derechos de socio, y tokens con gobernanza solo técnica, como cambios del protocolo o de comisiones, que no los confieren. La tabla resume lo que mira el supervisor.
| Criterio de la ESMA | Señal de valor negociable | Señal de otro tipo de criptoactivo |
|---|---|---|
| Pago | No es un instrumento de pago | Funciona como medio de pago |
| Clase | Se emite en unidades intercambiables que forman una clase de valores | No forma parte de una clase de valores |
| Negociabilidad | Se puede negociar en el mercado de capitales | No es negociable en ese mercado |
| Derechos económicos | Intereses, reparto de beneficios o derecho a adquirir valores | Acceso a servicios o descuentos futuros |
| Gobernanza | Voto sobre decisiones corporativas | Voto sobre cambios técnicos del protocolo |
Un token de acceso a un servicio, por ejemplo con descuentos en comisiones, no es un valor si no ofrece rendimientos comparables a los de un instrumento financiero ni forma parte de una clase de valores, y la ESMA añade que esa conclusión se mantiene aunque alguien lo compre esperando que se revalorice. En la práctica la frontera exige un análisis caso por caso, y la CNMV indica que la calificación de un token concreto se puede consultar con ella a través de su portal Fintech.
¿Cómo se emite y se registra un valor tokenizado en España?
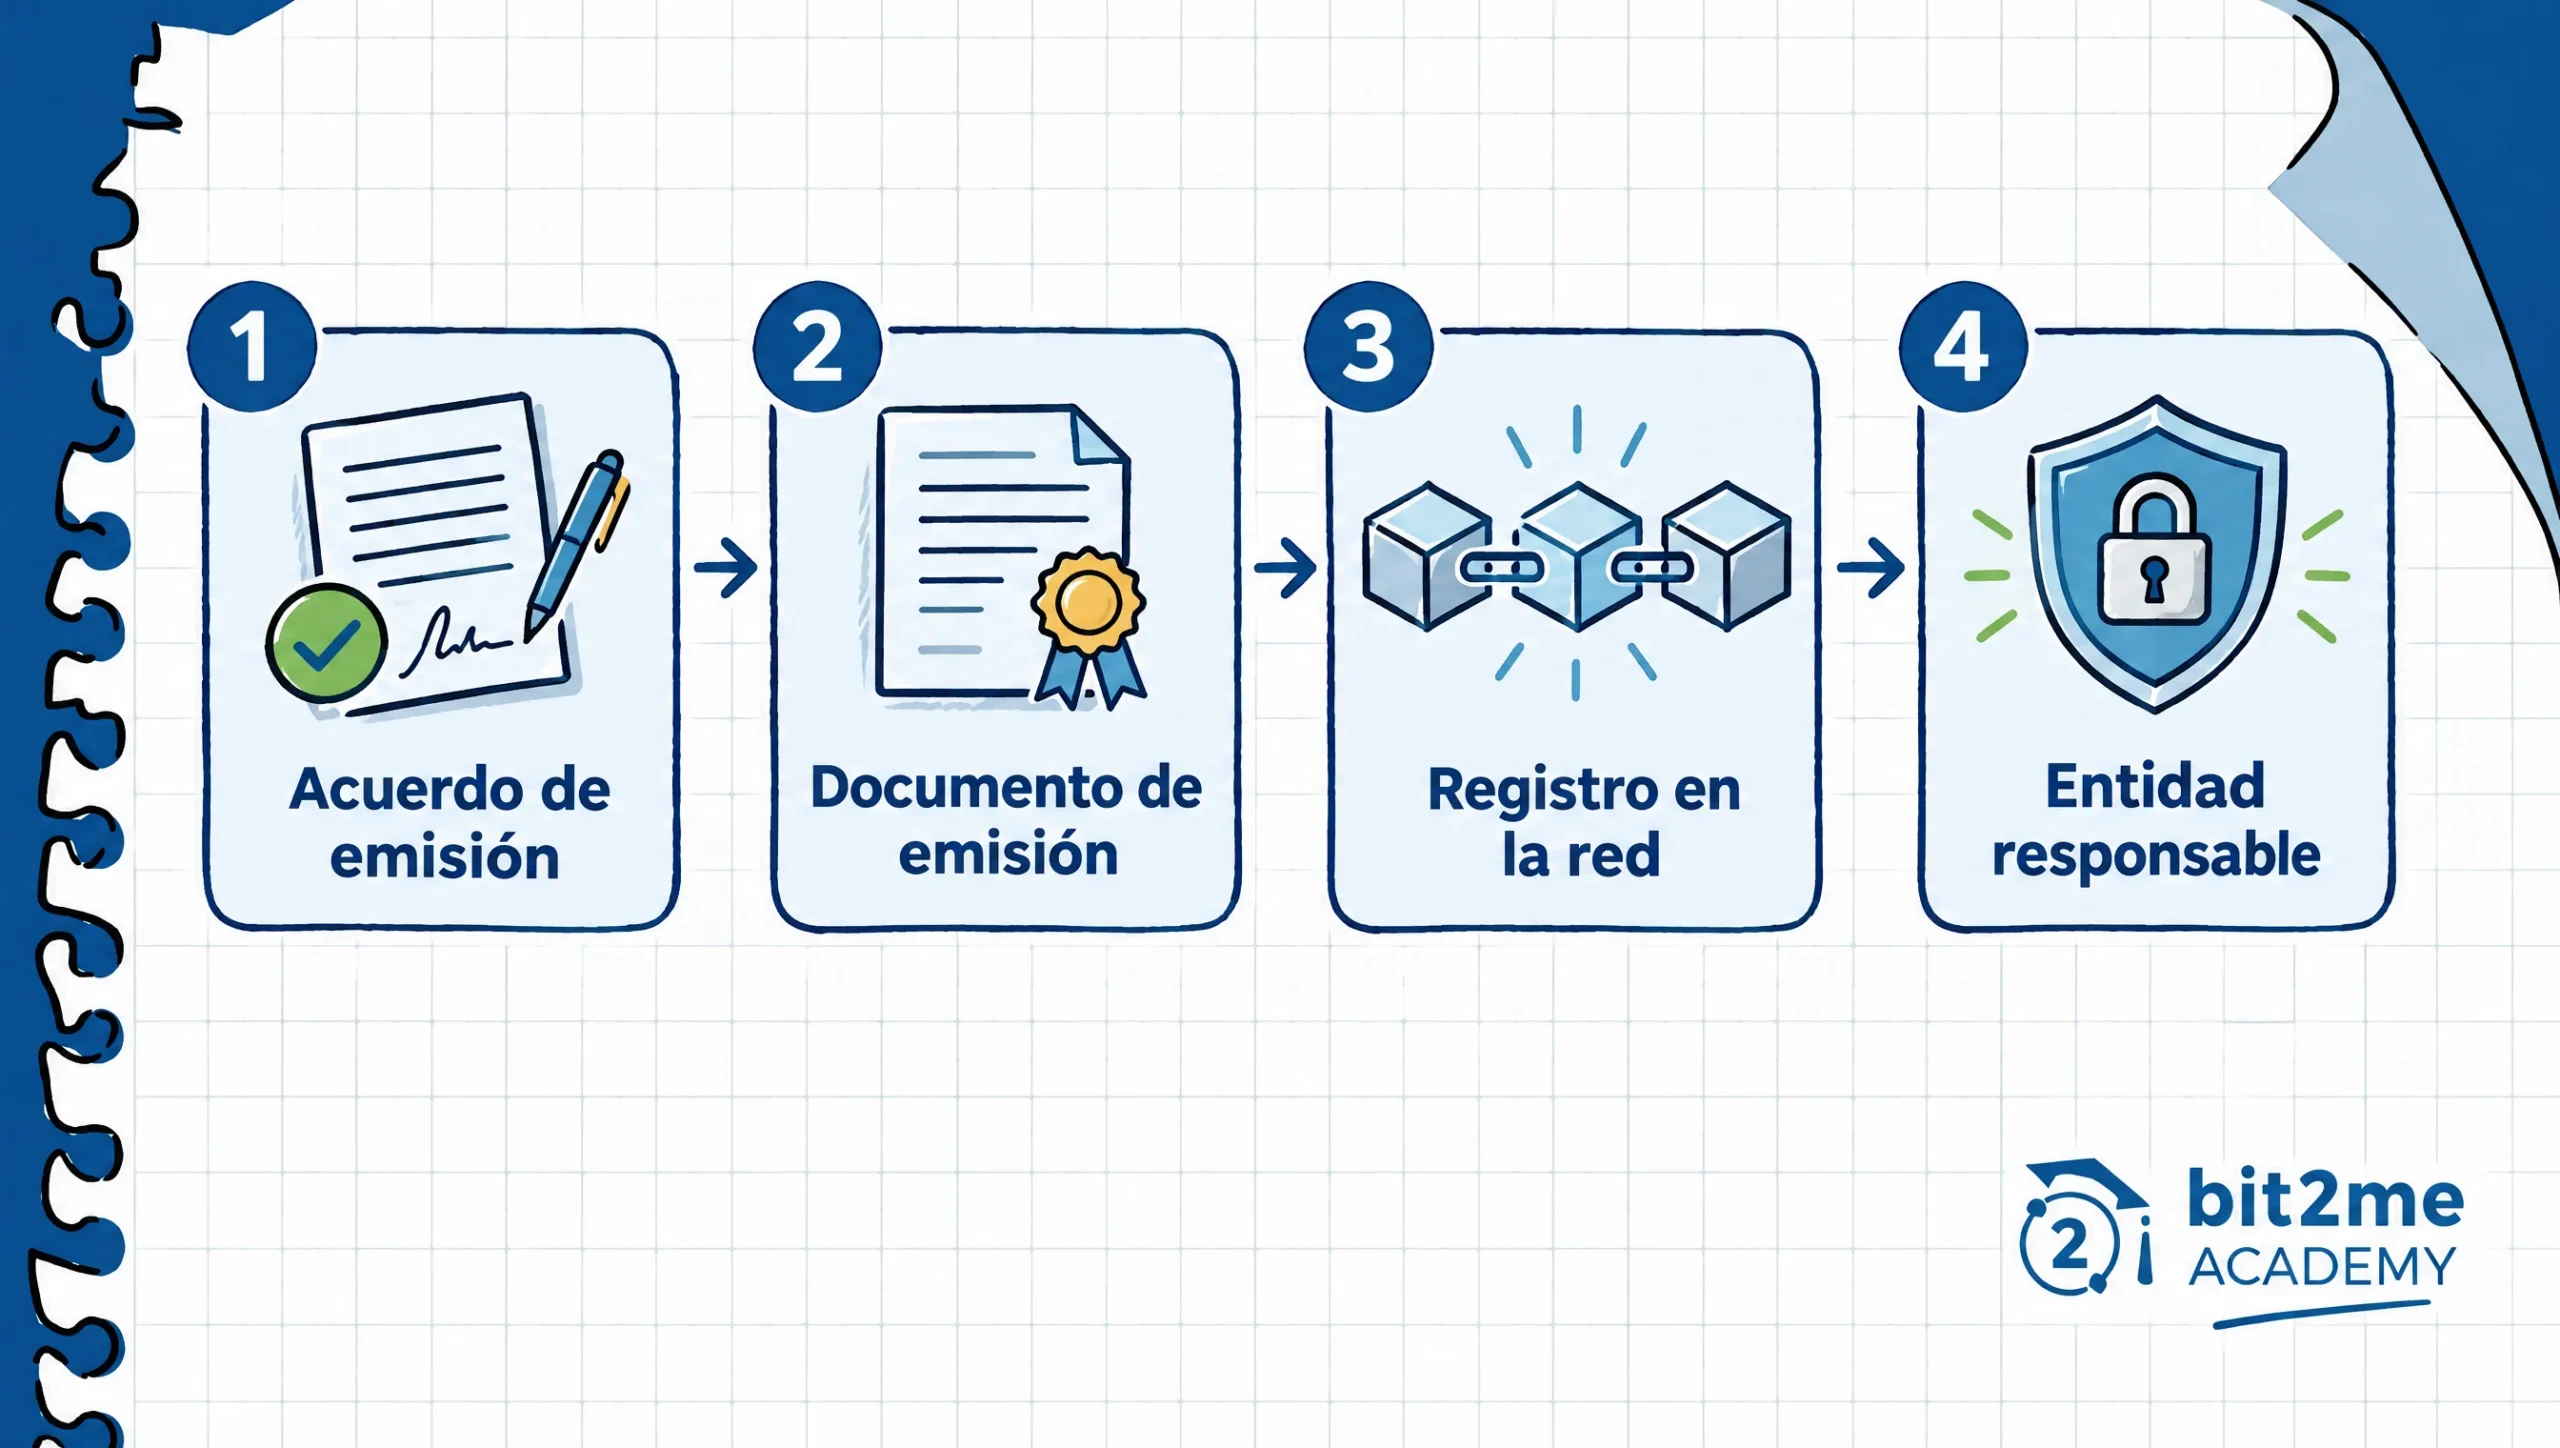
La Ley 6/2023 (LMVSI), en vigor desde el 7 de abril de 2023, añade a la representación en papel y a las anotaciones en cuenta una tercera forma de representar valores negociables: los sistemas basados en DLT. Sus artículos 6 a 15 regulan cómo se crean y se transmiten, cómo se constituyen derechos reales sobre ellos y qué entidad lleva el registro, y el artículo 6.1 exige que la forma de representación elegida se aplique a todos los valores de una misma emisión, sin posibilidad de tokenizar solo una parte.
El emisor designa a la entidad responsable de la administración de la inscripción y del registro (ERIR) y la identifica en el documento de emisión, junto con las características de los valores, los sistemas de registro y los mecanismos para acreditar la titularidad.
Ese documento se entrega a la ERIR y, si los valores se admiten a negociación, también al gestor del centro de negociación, y tanto el emisor como la ERIR deben mantenerlo disponible para los titulares y para el público.
La ERIR es una entidad regulada, no un papel que cualquiera pueda asumir. Si los valores no cotizan en una infraestructura de mercado DLT, necesita autorización para prestar el servicio auxiliar de custodia de valores del artículo 126 a) de la LMVSI, y si cotizan, esas funciones corresponden a la infraestructura que liquida los valores. Entre sus tareas están:
- asegurar la integridad del registro e identificar a los titulares;
- emitir certificados de titularidad;
- gestionar el cobro de intereses y otros derechos económicos;
- mantener un plan de contingencia, que el Real Decreto 814/2023 exige por si la red falla o deja de ser viable.
La arquitectura técnica refleja ese control. Según la CNMV, el contrato de emisión suele incorporar una lista blanca de direcciones entre las que se pueden transferir los valores y funciones accesibles solo para la ERIR que permiten crear o eliminar tokens en una dirección, bloquearlos o moverlos a otra. Esas funciones mitigan el riesgo de ciberataque o de pérdida de claves, y explican por qué un valor tokenizado, a diferencia de bitcoin, tiene un control centralizado en entidades supervisadas.
¿Dónde se negocian los valores tokenizados en la Unión Europea?
Un valor tokenizado no tiene por qué cotizar. La CNMV recuerda que los no cotizados se transmiten de forma privada entre dos partes, siempre con una ERIR responsable de cada emisión, y que los que sí se negocian pueden hacerlo en los centros de negociación habituales o en las infraestructuras de mercado DLT que autoriza el Reglamento (UE) 2022/858, conocido como régimen piloto, aplicable desde el 23 de marzo de 2023 según la ESMA.
El régimen piloto prevé tres tipos de infraestructura: un sistema multilateral de negociación DLT, un sistema de liquidación DLT y un sistema que combina negociación y liquidación. Quienes obtienen la autorización pueden pedir exenciones de las normas tradicionales de negociación y poscontratación siempre que ofrezcan medidas compensatorias aceptadas por el supervisor. A cambio, solo admiten los instrumentos que cumplen estos límites.
| Instrumento admitido en el régimen piloto | Límite |
|---|---|
| Acciones de emisores | Capitalización inferior a 500 millones de euros |
| Bonos y otras formas de deuda titulizada | Emisión inferior a 1.000 millones de euros |
| Participaciones de fondos UCITS no estructurados | Patrimonio gestionado inferior a 500 millones de euros |
| Valor de mercado agregado de los instrumentos DLT admitidos | 6.000 millones de euros |
Los límites proceden de la CNMV y del informe de la ESMA sobre el régimen piloto de junio de 2025, que añade que a 31 de mayo de 2025 solo había tres infraestructuras autorizadas: CSD Prague, desde el 11 de octubre de 2024, 21X AG, desde el 3 de diciembre de 2024, y 360X AG, desde el 29 de abril de 2025. Según la ESMA, ese número reducido refleja la novedad del marco y la complejidad jurídica y técnica que exige, y el propio informe recoge que el mercado percibe los umbrales como demasiado restrictivos.
¿Qué ejemplos reales de valores tokenizados existen?
El caso más citado en Europa es el del European Investment Bank (EIB), la institución financiera de la UE, que el 27 de abril de 2021 lanzó un bono digital de 100 millones de euros a dos años en una blockchain pública, con Goldman Sachs, Santander y Société Générale como colocadores. Société Générale-FORGE actuó como agente de registro y liquidación, y, en colaboración con el Banque de France, el pago de los colocadores al EIB se representó en la cadena en forma de dinero digital de banco central, según el comunicado del propio EIB.
En España, la CNMV publicó en diciembre de 2025 su documento de conclusiones sobre las pruebas del proyecto Bit2Me Security Tokens Exchange (STX) en el entorno controlado de pruebas de la Ley 7/2020. Entre el 22 de octubre de 2024 y el 6 de marzo de 2025 se emitió un bono en un entorno real controlado, con liquidación entrega contra pago en T+0 y 38 usuarios suscritos, y la CNMV describe las pruebas como realizadas sin incidencias técnicas ni operativas relevantes.
| Dato | Bono del EIB (2021) | Bono de prueba en el sandbox (2024-2025) |
|---|---|---|
| Importe | 100 millones de euros | 145.000 euros |
| Plazo | 2 años | 3 meses |
| Fecha de emisión | 27 de abril de 2021 | 19 de noviembre de 2024 |
| Registro | Blockchain pública | Blockchain pública permisionada |
| Fuente | EIB | CNMV |
Conviene matizar el alcance del segundo caso: se probó un único bono y no acciones, y el promotor reconoce en el propio documento que no pudo valorar otros riesgos propios de negociar otros instrumentos. Las ventajas de coste y rapidez que menciona proceden del propio promotor, no de una medición independiente, así que son una hipótesis a confirmar con más emisiones y no un resultado probado.
¿Cómo ha evolucionado la regulación y qué papel tiene el test de Howey?
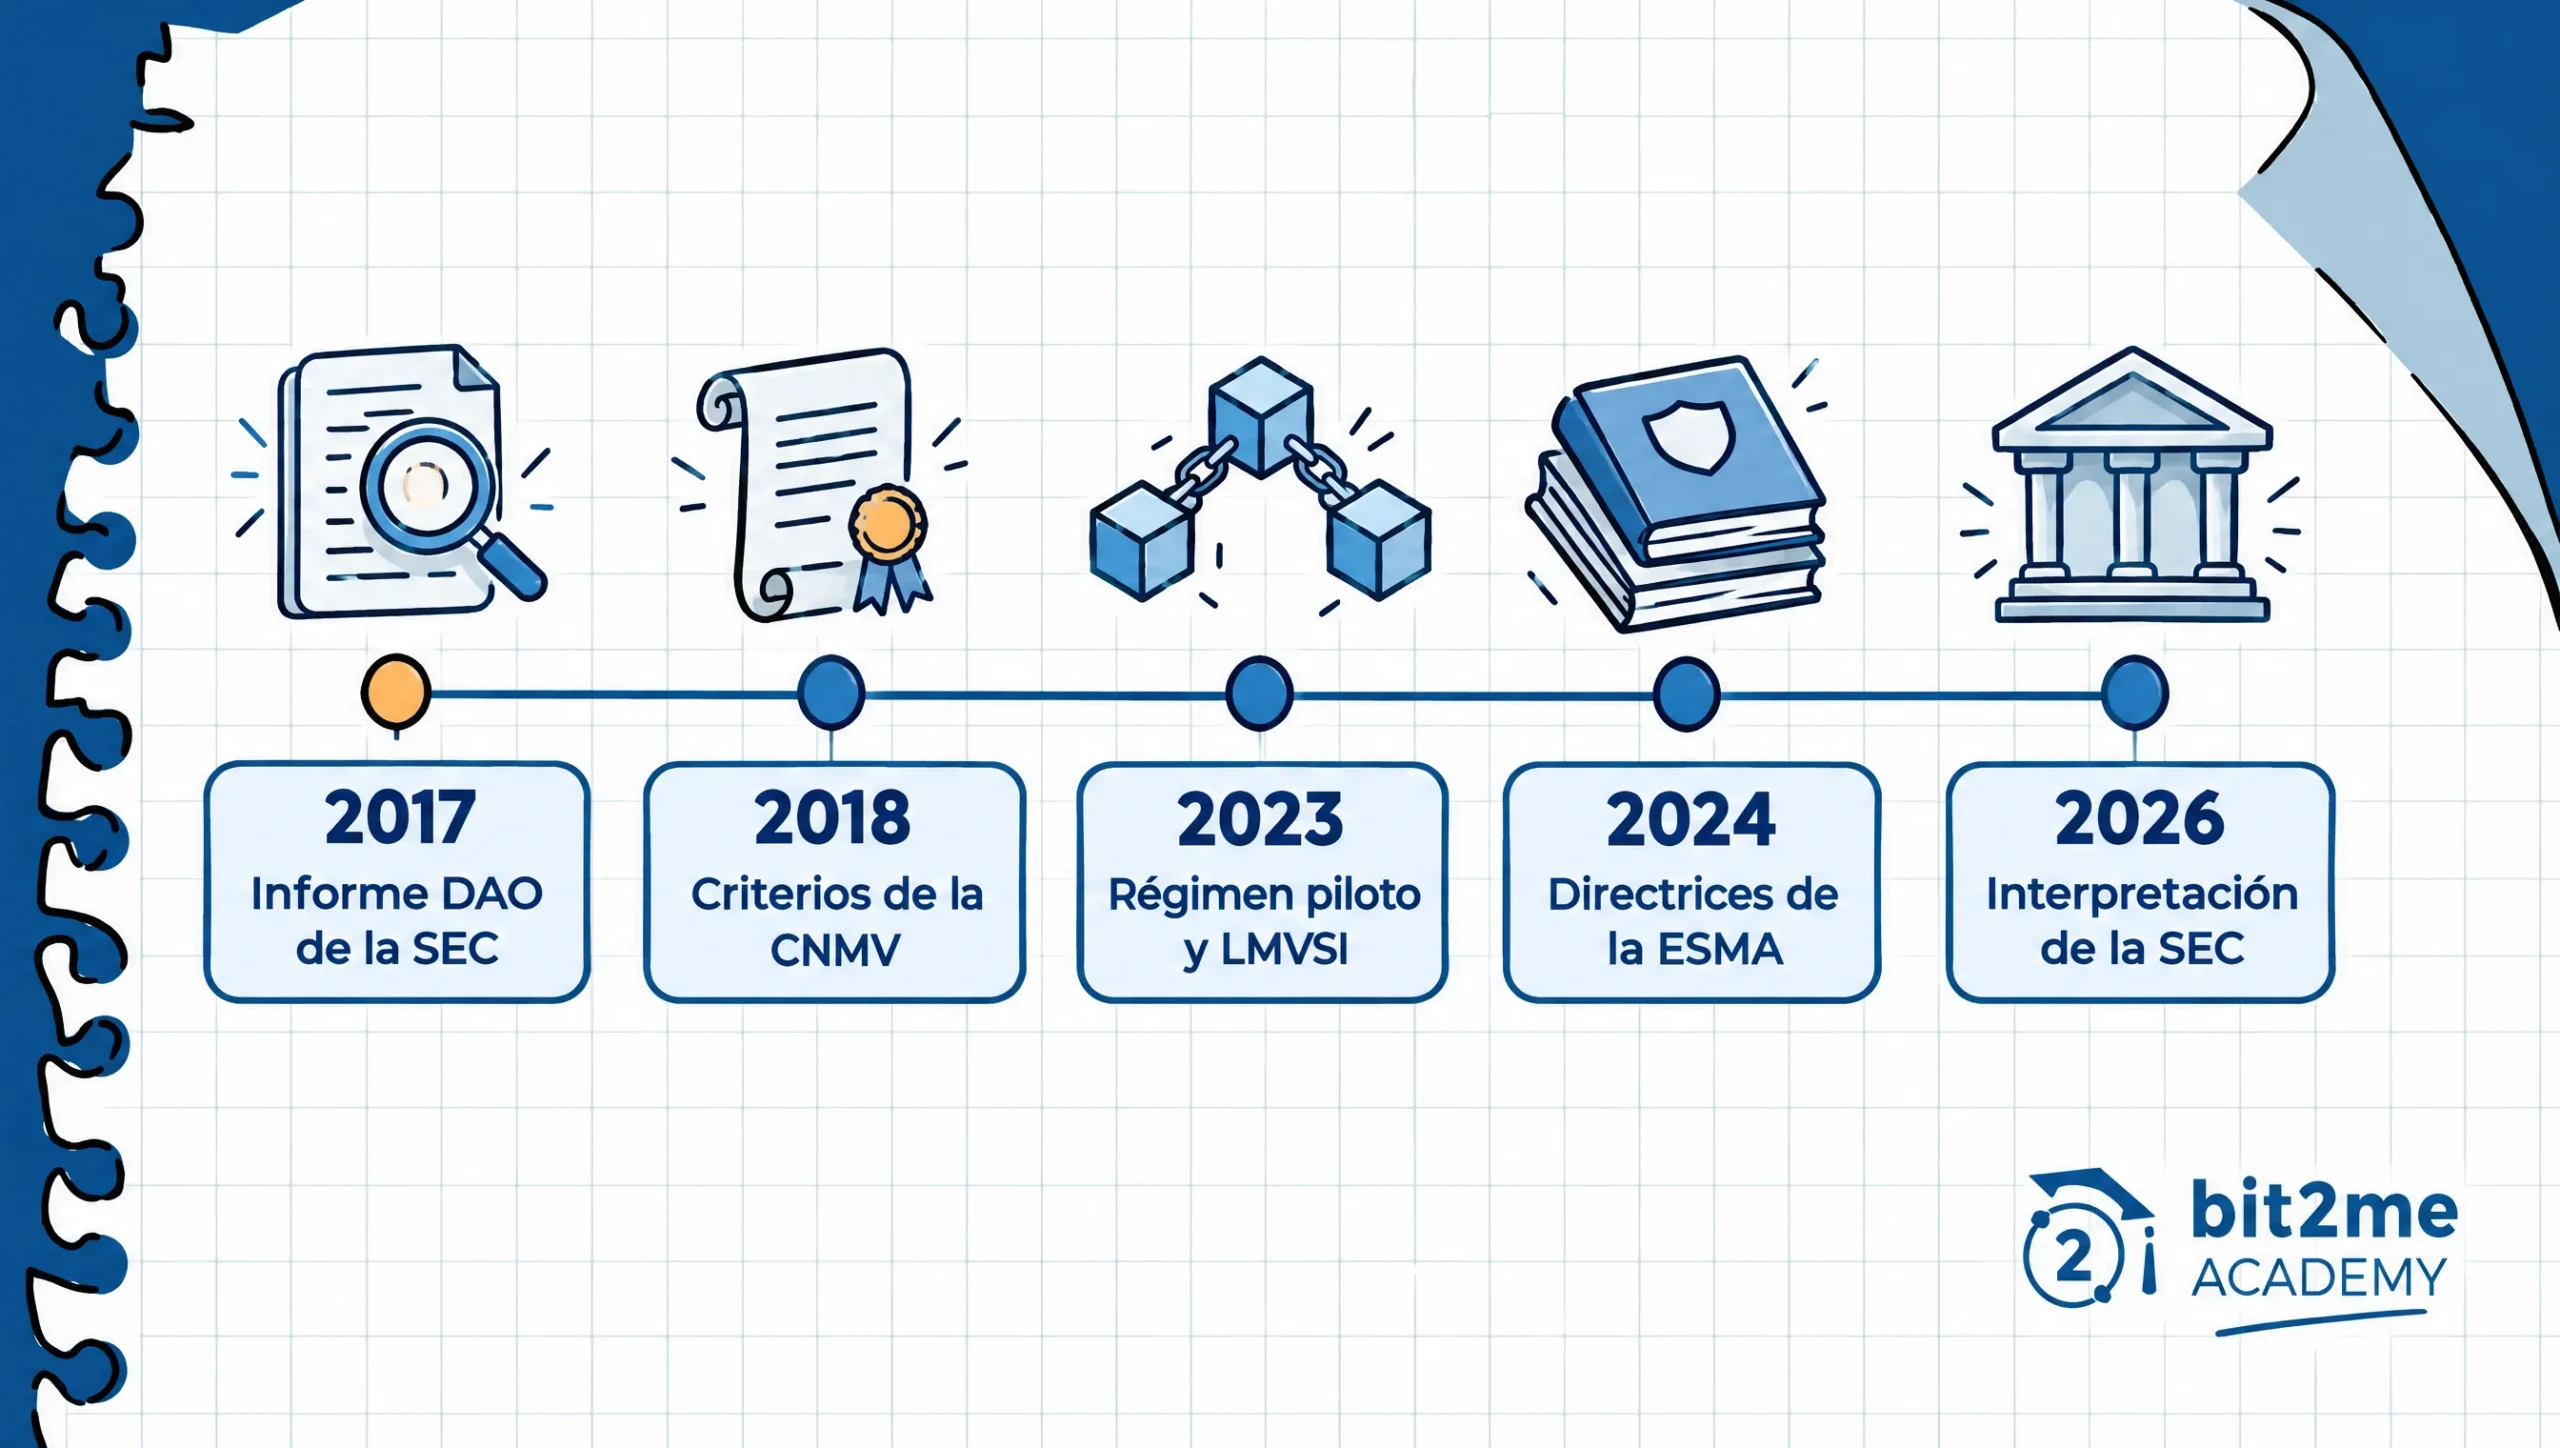
El test de Howey nace de una sentencia del Tribunal Supremo de Estados Unidos del 27 de mayo de 1946, SEC contra W. J. Howey Co., sobre la venta de parcelas de naranjos en Florida con un contrato de servicios para cultivarlas y comercializar la cosecha. El tribunal definió el investment contract como un esquema en el que una persona aporta dinero a una empresa común y espera un beneficio que depende del esfuerzo de terceros. Es una norma estadounidense y solo describe cómo razona la SEC, no cómo clasifican los tokens la CNMV ni la ESMA.
En julio de 2017, el informe de la SEC sobre The DAO aplicó ese test a los tokens que emitió esa organización y concluyó que eran investment contracts y, por tanto, valores. En Europa, el comunicado de la CNMV del 8 de febrero de 2018 recogió que buena parte de las ICO debían tratarse como emisiones u ofertas públicas de valores negociables, y fijó factores para decidirlo, entre ellos:
- que los tokens atribuyan derechos o expectativas de participar en la revalorización o el rendimiento de un negocio;
- que den derechos equivalentes o parecidos a los de acciones, obligaciones u otros instrumentos financieros;
- que, aunque den acceso a servicios o productos, se ofrezcan con referencia a un beneficio por revalorización o a su negociación en mercados similares a los de valores.
Con la LMVSI y el régimen piloto de 2023, y con las directrices de la ESMA y la aplicación de MiCA a finales de 2024, esos criterios provisionales se sustituyeron por reglas de la UE.
En Estados Unidos, la SEC publicó el 17 de marzo de 2026, con guía de la CFTC, una interpretación sobre la aplicación de las leyes federales de valores a los criptoactivos, vigente desde el 23 de marzo de 2026. Clasifica los criptoactivos en cinco categorías, entre ellas los valores digitales, que son los valores tokenizados, y deja claro que no sustituye al test de Howey y que un valor lo es tanto si se emite fuera de la cadena como en ella.
¿Qué riesgos y límites tiene un valor tokenizado?
Estar regulado reduce la incertidumbre jurídica, pero no elimina los riesgos propios del instrumento ni los de la tecnología. Un marco aplicable y un supervisor no son una garantía de resultado, y ninguna norma convierte un valor tokenizado en un producto libre de riesgo. Estos son los riesgos que conviene separar:
- Emisor: un bono tokenizado depende de que el emisor pague, igual que uno tradicional, porque la blockchain no cambia su solvencia.
- Liquidez: no todos los valores tokenizados cotizan, y el régimen piloto tenía solo tres infraestructuras autorizadas a 31 de mayo de 2025.
- Tecnología: un error en el smart contract, la pérdida de claves o una red que deje de ser viable por costes o latencia obligan a la ERIR a tener un plan de contingencia.
- Jurisdicción: el mismo token puede calificarse de forma distinta en la UE y en Estados Unidos, y comprarlo desde internet no te sitúa fuera de las normas de tu país.
- Derechos: según la SEC, algunos valores tokenizados no dan los mismos derechos jurídicos que el valor subyacente, sino solo el cobro de distribuciones de una entidad central.
La fiscalidad de estos activos depende de tu residencia, del tipo de valor y de tu situación personal, y no existe una regla común para todos. Consulta a un asesor fiscal o a la Agencia Tributaria antes de participar en una emisión.
Estado actual de los valores tokenizados en noviembre de 2026
A 1 de noviembre de 2026 los límites de la tabla anterior siguen siendo los del Reglamento (UE) 2022/858, pero están en revisión. La Comisión Europea propuso el 4 de diciembre de 2025 reformar el régimen piloto en su paquete de integración de mercados, con el argumento de que su diseño restrictivo había limitado su uso. Un documento de trabajo del Consejo del 11 de septiembre de 2026 todavía muestra cifras entre corchetes, es decir, sin acuerdo final.
El Reglamento MiCA se aplica desde el 30 de diciembre de 2024 y, según la CNMV, el periodo transitorio en España terminó el 1 de julio de 2026, algo que afecta a los criptoactivos que no son instrumentos financieros. En Estados Unidos, la interpretación de la SEC lleva en vigor desde el 23 de marzo de 2026. Comprueba siempre el estado de cada norma y de cada emisión en las fuentes oficiales, porque estas cifras y plazos cambian con frecuencia.
Qué cambia y qué no cuando un valor se convierte en security token
Tokenizar un valor cambia cómo se emite, se registra y se transfiere, pero no a quién debe cuentas el emisor ni qué norma le aplica. Convertido en token de valores, sigue sujeto a MiFID II y a la normativa de mercados, a un supervisor y, en España, a una entidad responsable de su registro. Esa continuidad es lo que lo separa de un criptoactivo abierto, y también lo que obliga a leer el documento de emisión antes de participar.
Si quieres seguir explorando, la guía de Academy sobre qué es la tokenización amplía la idea a otros activos, y la de real world assets repasa qué activos del mundo físico se están llevando a la blockchain.
Preguntas frecuentes sobre los security tokens


 Autor